NewUser_tXvx48

NewUser_tXvx48

5关注2关注者

原创

N
NewUser_tXvx48

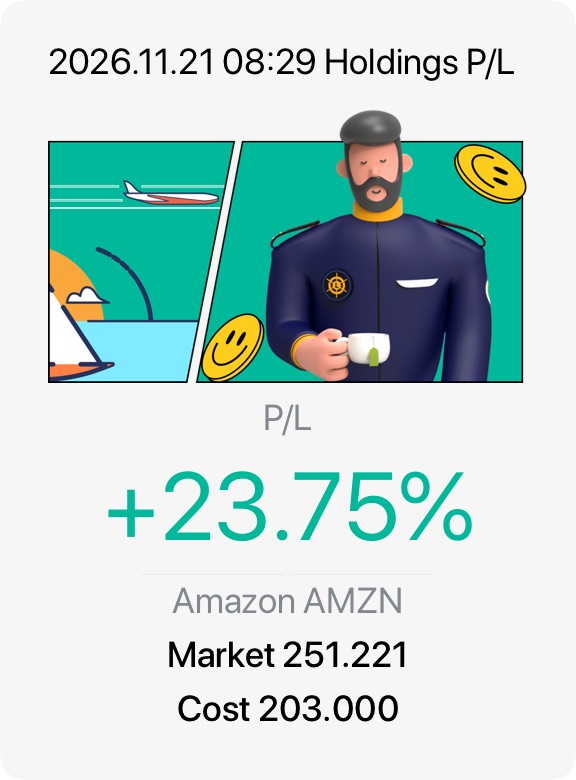
亚马逊 $亚马逊(AMZN.US) 获得华尔街分析师的 “强力买入” 共识,平均目标价为 325.02 美元——相较于其 2026 年 11 月 20 日收盘时的 246.82 美元,意味着约有 31.7% 的上涨空间。

看涨逻辑

• 云计算增长加速。2026 年第三季度,亚马逊云科技 (AWS) 收入同比增长 39.3% 至 460 亿美元——为近五年来最快增速——这得益于 5780 亿美元的订单积压以及与 Meta、英伟达和 OpenAI 的主要 AI 合作伙伴关系。

• 运营利润率创纪录。合并第三季度营业利润跃升 61% 至 281 亿美元,推动运营利润率升至历史高点的 13.9%,同时高利润的数字广告势头强劲。

• Anthropic 股权。亚马逊在近期上市的 Anthropic 中持有 14.6% 的股权,加上 1100 亿美元的长期计算能力承诺,为资产负债表增添了巨大价值。

看跌逻辑

• 巨额资本支出与现金消耗。管理层预计 2026 年资本支出约为 2200 亿美元(2027 年将更多),以资助 AI 数据中心,导致过去 12 个月的自由现金流出现 424 亿美元的净流出。

• 零售与营收压力。第三季度总营收 (2019 亿美元) 和每股收益 (1.89 美元) narrowly 未达预期,而消费者支出疲软、促销折扣以及当地监管斗争给零售利润率带来压力。

• 市场波动性。大型科技股轮动和 Anthropic 上市后的股价波动使 AMZN 股价承压,接近其 200 日均线 (~245 美元)。

分析师共识

在 Google Finance 追踪的 43 位分析师中,42 位给予 AMZN “买入” 评级,1 位给予 “持有” 评级,目标价范围从 230.00 美元到 390.00 美元。
图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

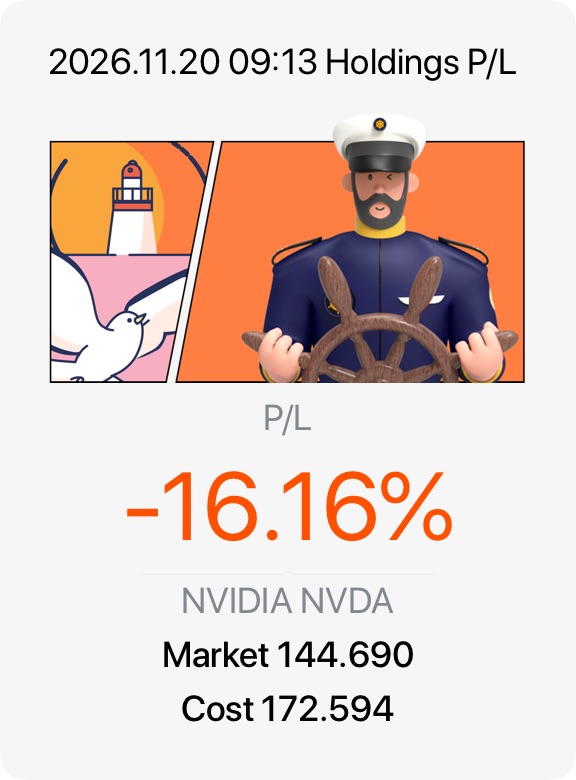
英伟达 (NVDA) 在创纪录的财报背后,却陷入激烈的运营增长与严重的领导层及监管动荡之中,股价交易于 52 周低点附近。

看多逻辑(基本面与估值)

• FY27 Q3 业绩创纪录。2026 年 11 月 17 日,英伟达报告营收为 1158 亿美元(同比增长 103%),非 GAAP 每股收益为 2.68 美元,超出市场预期。

• 强劲前景与产品放量。管理层指引 Q4 营收约为 1300 亿美元,这得益于全新 Vera Rubin 平台在其首个出货季度即产生近 200 亿美元的营收——这是公司历史上最快的放量速度。

• 估值压缩。在从 10 月高点 243.37 美元回调约 40% 后,NVDA 的滚动市盈率低于 16 倍,并获得了新的 1500 亿美元股票回购授权。华尔街维持 “适度买入” 共识,平均目标价高于 243 美元。

看空逻辑(治理与宏观风险)

• CEO 离职与调查。联合创始人黄仁勋于 11 月 12 日在有关外国情报机构调查的报道中突然辞职,首席财务官 Colette Kress 出任临时 CEO。董事会确认黄仁勋将不再复职,而 SEC 和州政府的调查增加了法律风险敞口。

• 利润率与宏观压力。Q4 毛利率指引略降至 71%-72%,且假设中国数据中心收入为零。10 年期国债收益率升至 5% 以上以及潜在的美联储加息进一步压缩科技股估值倍数。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

亚马逊公司(NASDAQ: AMZN)呈现出极具吸引力的合理价格成长股特征,受益于云计算加速增长和创纪录的盈利能力,尽管短期内因巨额 AI 资本支出而承压。

主要增长驱动力(看涨观点)

• AWS 加速。2026 年第三季度,亚马逊云科技(AWS)收入同比增长 39.3% 至 460 亿美元——为近五年来最快增速——这得益于 5780 亿美元的积压订单以及对定制 AI 芯片(Trainium/Graviton)需求的激增。

• 利润率扩张。区域化履约效率提升和高利润率服务的增长推动第三季度营业利润创下 281 亿美元新高(运营利润率 13.9%)。

• 战略催化剂。Anthropic 完成 IPO 定价后,亚马逊持有的 Anthropic 股份价值大幅增值;此外,与黑石集团达成的 50 亿美元数据中心交易释放了资金,可用于 AI 再投资。

主要风险(看跌观点)

• 高额资本支出与现金消耗。激进的 AI 基础设施投入(预计 2026 年约 2200 亿美元,2027 年将进一步增加)导致过去 12 个月自由现金流降至-424 亿美元,净债务升至 589 亿美元。

• 执行阻力。受广告增长放缓(+11%)以及一次失败的火箭发射摧毁 40 颗 Amazon Leo 卫星的影响,第三季度营收(2019 亿美元)和每股收益(1.89 美元)略低于预期。

估值与展望

在 Google Finance 上,43 位分析师对 AMZN 给出 “强力买入” 共识,平均目标价为 324.41 美元。若长期 AI 回报能抵消短期现金流压缩,AMZN 具备可观的上行空间。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

NVIDIA Corporation (NVDA) 呈现出爆炸性的财务基本面与严重的治理动荡之间的鲜明对比。尽管其股价从 10 月高点下跌了约 35%,这家芯片制造商的核心 AI 业务继续超越华尔街的预期。

看涨观点与财务动能

• FY27 第三季度财报亮眼。该公司于 2026 年 11 月 17 日发布财报,季度营收同比增长 103% 至 1158 亿美元,主要由数据中心销售额 1076 亿美元推动。

• 强劲的前瞻指引。管理层预计第四季度营收约为 1300 亿美元,并将 FY2028 的营收增长预期上调至 75%,这得益于 Vera Rubin 架构的快速采用。

• 估值具有吸引力。在 62% 的净利润率下,近期的回调压缩了估值倍数,而 Nvidia 仍保留其主导的 CUDA 软件护城河。

• 股东回报。董事会最近将其股票回购授权增加了 1500 亿美元,剩余可用于回购的资金为 2273 亿美元。

看跌观点与关键风险

• 领导层真空。联合创始人黄仁勋(Jensen Huang)因个人丑闻和国家安全审查突然辞去 CEO 职务,且董事会已排除其回归的可能性。

• 监管与出口逆风。美国证券交易委员会(SEC)正在调查 Nvidia 的披露情况,而美国商务部的新规禁止向中国企业出租 Nvidia AI 芯片。

• 宏观与竞争压力。不断上升的美国国债收益率威胁科技股估值,同时超大规模客户设计定制芯片也带来长期风险。

华尔街共识

Google Finance 上的分析师维持买入共识,涵盖 40 份评级(26 份买入,13 份持有,1 份卖出),平均目标价为 232.33 美元,如果临时 CEO Colette Kress 顺利实现过渡,这意味着约有 49% 的上涨空间。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

亚马逊正从传统电商巨头转型为全球领先的 AI 基础设施强国。尽管 2026 年第三季度 headline numbers(主要数据)略低于预期,但底层指标显示亚马逊云科技(AWS)收入增速加速至惊人的 39%,创下近五年来最快扩张速度。近期 40 颗卫星发射失败以及美国收紧 AI 芯片出口限制带来的短期逆风压力,使股价跌至 257.75 美元,呈现出极具战略意义的回调买入点。

我的交易计划

• 操作:在 260 美元以下的当前回调低点积累股份。

• 止损:严格在 230 美元以下收盘执行(这是财报后的结构性支撑位底部)。

• 目标 1:287 美元(测试前 52 周结构性高点阻力)。

• 目标 2:322 美元(与当前 12 个月平均分析师目标价对齐)。

要点

亚马逊的结构性投资逻辑依然完整,因为你想拥有的是那个每个人都需要租用其算力的 “数字地主”。关于卫星部署延迟的近期新闻提供了以折扣倍数购买机构级云加速能力的战术入场机会。密切关注即将到来的英伟达财报和 Anthropic IPO 势头,以衡量即期板块波动性。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

博通(NASDAQ: AVGO)于 2026 年 11 月 13 日收于 347.01 美元,跌幅 4.76%,受半导体获利了结及分析师对客户集中度的审查影响。

尽管近期波动剧烈,但在英伟达 CEO 黄仁勋辞职后,AVGO 在 11 月份的表现优于芯片同行,投资者兴趣转向博通的定制 AI 加速器(XPUs)和网络芯片。财务方面,势头依然强劲:2026 财年第三季度 AI 半导体收入同比增长 221% 至 167 亿美元,管理层预计 2026 财年全年 AI 收入将达到 580 亿美元,2027 财年为 1150 亿美元。然而,Rothschild & Co Redburn 的降级报告指出了 AVGO 对六大主要 AI 买家(包括 Google、Anthropic、OpenAI 和 Meta)的依赖风险,以及与 Anthropic 签订的 420 亿美元贷款协议风险。

我的交易策略

• 入场策略。在股价回调至 330–336 美元的技术支撑区间时建仓,为 2026 年 12 月 9 日的 2026 财年第四季度财报做准备。

• 风险管理。将止损位设在 315 美元以下,以防范 AI 资本支出削减的风险;在 398–400 美元的阻力位附近减仓。

• 下行风险。客户高度集中、对烧钱 AI 实验室的供应商融资敞口,以及约 44 倍的 trailing P/E(市盈率),使得业绩指引不及预期的容错空间极小。

总结

博通将快速的定制 AI 增长与高利润的 VMware 软件现金流相结合,当前估值约为 2027 财年前瞻收益的 17 倍。虽然客户集中度和供应商融资风险需要严格把控仓位规模,但向支撑位的回调为 12 月财报季提供了一个极具吸引力的风险回报机会。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

英伟达公司(纳斯达克:NVDA)股价约为 162.85 美元,反映近期市值约为 3.92 万亿美元, trailing P/E 比率接近 20.5,远低于其历史多年平均水平。

市场地位与估值

• 核心业务:英伟达继续在全球 AI 基础设施和加速计算生态系统中占据主导地位,与主要超大规模企业和科技构建者深度整合。

• 倍数压缩:卖方谨慎态度及宏观变化导致估值指标压缩至约 11–20 倍的 P/E,具体取决于未来财政预测,促使多家大型券商调整目标价(大致在 200 至 230 美元之间)。

关键风险与催化剂

• 领导层与公司治理审查:围绕首席执行官黄仁勋及高管治理的董事会激烈讨论和公开报道使投资者情绪变得波动不定。

• 地理与监管变化:针对海外需求和出口合规的报告方法调整持续引发监管机构和国会的关注。

• 即将发布的财报:近期价格走势对即将到来的季度财务披露和指导更新保持敏感。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

英伟达公司(纳斯达克:NVDA)股价约为 162.85 美元,市值约为 3.92 万亿美元。

关键市场与财务指标

• 价格与区间:收于 162.85 美元(-2.01%),52 周区间为 148.80 – 243.37 美元。

• 估值:滚动市盈率(P/E)约为 20.59,考虑到市场正在定价周期性 AI 基础设施的变化,其相对于历史多年平均值显得更便宜。

• 基本面:TTM 营收超过 3029.7 亿美元,净利润率高企。

• 即将发生的催化剂:季度财报定于 2026 年 11 月 17 日发布,届时将提供关于数据中心需求的最新指引。

当前投资驱动力与风险

• AI 基础设施周期:华尔街情绪总体保持乐观(分析师共识评级偏向买入/强烈买入,最高目标价超过 325 美元),尽管市场对数据中心建设节奏仍存在短期犹豫。

• 地缘政治与监管逆风:该股面临来自美国对华 AI 芯片出口管制以及持续政治审查的头条压力。

• 支撑位:技术分析师密切关注 150–170 美元区间的下沿,将其视为关键的数月测试底部。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

英伟达 (NVDA) 股价在 166.19 美元附近交易,较其 52 周高点 243.37 美元(于 2026 年 10 月 6 日创下)下跌超过 30%,受企业层面和宏观层面的大幅抛售推动。

关键驱动因素与分析

• 领导层与治理动荡:联合创始人兼首席执行官黄仁勋最近在一项涉及安全审查的个人关系调查期间辞职。首席财务官 Colette Kress 已接任临时首席执行官,引发了短期执行和战略过渡风险。

• 宏观与 AI 支出担忧:由于对高资本强度、潜在数据中心部署延迟以及更广泛的政治/监管变化的担忧,投资者情绪降温。

• 估值压缩:随着股价回调,英伟达的滚动市盈率已压缩至约 21 倍,使其相对于历史峰值和部分半导体同行看起来更具吸引力,尽管包括 Bernstein 和 Baird 在内的多家华尔街机构已下调其目标价。

• 即将发布的财报:英伟达计划于 2026 年 11 月 17 日公布其 2027 财年第三季度业绩,这将成为测试底层 AI 芯片需求的关键考验。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

英伟达 (NVDA) 在 CEO 黄仁勋承认与一名涉嫌从事中国间谍活动的高管有婚外情后,面临着严重的治理和国家安全动荡。这场丑闻本周抹去了超过 4500 亿美元的市场价值,并促使董事会走向潜在的罢免。

当前的争议

• 间谍案与婚外情余波。11 月 8 日,黄仁勋承认与新加坡 Megaspeed 公司高管 Alice Huang 有染,美国情报机构认为她是中国的间谍。另有报道称他与英伟达副总裁 Kimberly Powell 还有第二段关系。

• 领导层危机。英伟达董事会聘请了 Wachtell, Lipton, Rosen & Katz 律师事务所主导独立调查,据报道正准备罢免黄仁勋。

• 法律和政治压力。股东通过 Rosen 律师事务所提起集体诉讼,指控其隐瞒与 Megaspeed 的联系构成证券欺诈,而众议院共和党人则威胁就潜在的出口管制违规行为发出传票。

股票前景与分析师情绪

• 估值与基本面。尽管从 10 月高点下跌了约 25%,但在 11 月 17 日发布第三季度财报前,英伟达的 trailing P/E 约为极具吸引力的 22 倍,净利润率为 63.7%。

• 华尔街分歧。Baird 和 Bernstein 因 “关键人物风险” 将 NVDA 评级下调至持有,但 35 位分析师中有 32 位仍给予买入评级,平均目标价为 311.17 美元。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

英伟达(纳斯达克:NVDA)目前交易价格为 168.89 美元,今日下跌 5.53%,此前有新闻称美国联邦调查局(FBI)正在对首席执行官黄仁勋进行调查,并另有针对其个人行为的独立调查。尽管面临突发的管理层动荡,其基本面依然强劲,最新财年的年收入达到 2159.4 亿美元,净利润高达 1200.7 亿美元。

财务健康与关键指标

• 市盈率(P/E):21.34,与其多年估值历史相比,这是一个具有吸引力的入场点。

• 利润率:71.07% 的卓越毛利率与 55.60% 的净利率相配合。

• 市值:4.07 万亿美元,巩固了其作为 AI 基础设施巨头的地位。

• 每股收益(EPS):7.91 美元。

增长动力与管理层风险

长期的看涨逻辑完全依赖于英伟达在 AI 芯片市场的统治地位、庞大的数据中心硬件需求以及持续的研发投入(185 亿美元)。然而,随着华尔街消化高管不稳定性和潜在监管处罚的风险,近期股价走势仍将保持波动。

在针对高管的调查之后,华尔街机构采取了不同的路径:

• 看多派:来自贝尔德(Baird)和伯恩斯坦(Bernstein)等公司的机构分析师维持最高 500.00 美元的目标价,重申核心半导体需求与个人丑闻无关。

• 谨慎派:美国银行最近将英伟达从其首选股票名单中移除,Aletheia Capital 也将该股票降级为 “持有”,理由是围绕领导稳定性的 “1650 亿美元风险”。

谷歌财经追踪的 35 位分析师的总体共识仍为 “强烈买入”,平均目标价为 327.83 美元——较当前低迷的交易水平有 75.65% 的上涨空间。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

📊 英伟达公司 $英伟达(NVDA.US) 目前交易价格为 178.67 美元,此前经历了一个波动交易日,收盘下跌 4.3%。这一跌幅直接逆势于更广泛市场的强劲反弹。该股票承受了巨大压力,从 10 月的历史高点下跌了约 25%,蒸发了数千亿美元的市场价值。

🔍 争议与治理危机

近期下跌的主要催化剂是一场涉及首席执行官黄仁勋的重大公司治理和地缘政治丑闻。2026 年 11 月 8 日,黄仁勋发布内部备忘录,承认与新加坡云服务公司 Megaspeed 的前高管、中国商人 Alice Huang 有婚外情。

事态超出了个人问题的范畴,因为美国情报机构指控 Alice Huang 被中国国家安全部招募,旨在针对这位首席执行官。美国当局一直在调查 Megaspeed 违反先进 AI 芯片出口限制的行为。作为回应,英伟达董事会启动了一项由外部法律顾问领导的独立调查。虽然董事会明确表示没有证据表明国家安全或公司机密受到损害,但地缘政治头条风险引入了巨大的风险溢价。

💡 核心估值与市场压力

• 监管与地缘政治压力:对美国中期选举后 AI 数据中心监管潜在变化的担忧,以及目前因北京方面的进口犹豫而停滞在香港的 60 万枚 H200 芯片。

• 估值压缩:近期的抛售已将英伟达的远期市盈率倍数降至极具吸引力的 12x–13x(基于 2028 财年每股收益预期)。

许多分析师认为,这次下跌是由情绪驱动的名誉风暴,而非对需求的结构性威胁。核心业务基本面依然稳固,而在这些较低的价格点上,董事会高达 2350 亿美元的股份回购授权将变得更具增值效应。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

英伟达近期因各种争议而备受瞩目。随着该公司将于本周晚些时候公布财报,现在是分析其股票的恰当时机。

英伟达公司(NASDAQ: NVDA)在 11 月 17 日即将发布的季度财报前,股价约为 178.56 美元,面临短期压力,但华尔街维持着强烈的看涨共识。

当前市场与估值概览

• 股价与区间:交易于 178–181 美元附近,较 52 周高点 243.37 美元有所回落,更接近 52 周低点 164.27 美元。

• 估值倍数:过去 12 个月市盈率(P/E)约为 23.59,远期 P/E 估计值压缩至约 13x–17x(取决于日历假设)——相较于历史峰值和更广泛科技板块的平均水平,这代表大幅折价。

• 分析师共识:在被跟踪的分析师中,约 97% 推荐买入或强烈买入评级(50% 强烈买入,47% 买入),平均目标价远高于当前水平(共识约为 326–333 美元)。高盛等大型机构最近重申了买入评级,目标价为 300 美元。

财报前的关键催化剂与争议

• 数据中心与 Blackwell 需求:数据中心收入占英伟达业务的近 90%(在最近几个季度以三位数增长率增长,例如 Q2 增长 106% 至 962 亿美元)。投资者关注新 Blackwell 架构的交付速度和客户采用情况。

• 治理与监管审查:近期的情绪受到头条新闻风险的拖累,包括董事会对首席执行官黄仁勋的调查以及对中国芯片出口策略的审查。

• 宏观与电力能见度:华尔街正在追踪企业 AI 基础设施的投资回报率,以及到 2028 年数据中心的电力/外壳容量能见度。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

苹果公司(AAPL)近期发布了强劲的 2026 财年第四季度财报,9 月季度营收创下 1145 亿美元新高,同比增长 12%。尽管新款 iPhone Duo 带动硬件需求强劲,且服务业务创出历史新高,但管理层罕见地发出警告:全球存储芯片成本飙升将导致假日季度毛利率降至 45%-46%。这种利润率压力,加上大中华区销售增长停滞以及近 37 倍的高昂远期市盈率,已遏制了该股近期的上涨势头。该股票目前交易价格为 342.37 美元,较其新纪录高点 355.38 美元略有下跌。

我的交易

鉴于估值溢价和来自零部件成本的 imminent 利润压缩,中性偏空的短期策略是最优选择。我执行了 AAPL 的熊市看涨价差(bear call spread),卖出 2026 年 12 月到期行权价为 360 美元的看涨期权,同时买入行权价为 365 美元的看涨期权,获得净贷方。这种收取权利金的期权策略利用了 350-355 美元区间巨大的机构期权阻力,使我能够从时间价值衰减和市场结构性盘整中获利,因为市场正在将假日季更高的投入成本定价进去。

要点

零部件成本压倒了营收纪录。即使是庞大的全球生态系统也无法完全摆脱硬件供应方面的逆风。虽然苹果凭借其高度粘性的服务层和即将到来的 Apple Intelligence 周期,仍是长期的赢家,但严重的利润率摩擦限制了近期的上行空间。投资者应避免在历史高点追高,并等待股价回调至结构性支撑位附近。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

Palantir 在发布 2026 年第三季度财报后,上演了一场高增长的教科书式表演。季度营收同比激增 96%,达到 23.1 亿美元,这主要得益于美国商业营收的爆发式增长——同比飙升 148% 至 9.84 亿美元,并首次超越政府营收。管理层信心十足地将 2026 年全年营收指引上调至 85.3 亿美元。其底层单位经济效益非常强劲,调整后营业利润率高达 61.7%。

尽管数据亮眼,股价却遭遇剧烈下行压力,跌至约 160.38 美元。投资者对美国商业总合同价值(TCV)增速显著放缓(降至同比 11%)感到担忧,同时对于 2026 年中期选举后国防预算可能削减也存在焦虑情绪。PLTR 目前交易市盈率约为销售额的 53 倍,在标普 500 指数中享有最陡峭的估值溢价,容错空间为零。

我的交易

• 策略:分批定投(DCA)买入。

• 执行:利用财报发布后本周下跌 13% 的机会,在 150-160 美元的心理支撑位附近建立入场仓位。虽然前瞻市盈率接近 112 倍带来短期压缩风险,但机构买家正在提供支撑。巴克莱和摩根大通(JP 摩根)的知名分析师分别维持 273 美元和 262 美元的激进目标价,认定该公司是企业级 AI 平台的标准制定者。

总结

Palantir 的基本面非常强劲,但由于机构重新评级,其近期价格走势仍具有高度投机性。商业引擎正在高效扩张,但合同积压周期的改善对于保护其估值倍数至关重要。在管理投资组合规模以抵御系统性增长板块动荡的同时,保持中期持有期。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

• 财务优势:创纪录的年度营收(4788.3 亿美元)和服务业务的爆发式增长。iPhone 依然是主导性的现金牛。

• 逆风因素:宏观科技板块风险敞口、内部 AI 支出削减,以及高管警告称,由于高昂的零部件成本,未来毛利率将收缩至 45%–46%。

• 估值:滚动市盈率高达 38.33 倍,表明当前数万亿美元的市值中已充分计入了巨大的增长预期。

我的交易策略

• 策略:利用近期的高成交量和逢低买入机会。

• 行动:维持持有/增持立场。在价格跌至 310 至 320 美元之间时寻找做多入场点(与历史支撑区间一致)。

• 参数:设定 2026 年底/2027 年初的目标价为 380 美元,并在 290 美元设置严格的止损位,以防范科技板块估值的深度收缩。

总结

苹果的硬件升级和生态系统的粘性继续产生无与伦比的现金流。然而,在市盈率接近 40 倍的情况下,容错空间极其有限。投资者应预计公司在消化更高内存组件成本时将面临短期波动。长期增值的可能性依然存在,但入场时机对于避免为溢价支付过高代价至关重要。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

Palantir Technologies Inc. (PLTR) 取得了历史性的运营里程碑,但这同时也伴随着华尔街的一个经典悖论。在其最新发布的 2026 年第三季度财报中,Palantir 的营收几乎翻倍,同比增长 96% 至 23.13 亿美元,成为其首个突破 20 亿美元大关的季度。

这一爆炸性叙事支撑着根本性的转变:美国商业收入同比飙升 148% 至 9.84 亿美元,正式超越美国政府的收入(9.53 亿美元),创下公司历史新高。在人工智能平台(AIP)的推动下,Palantir 正将企业 AI 的热潮转化为具体、能产生现金流的部署模式,其规模是软件行业其他公司难以企及的。

然而,尽管 Palantir 将 2026 年全年营收指引上调至约 85.3 亿美元(意味着 91% 的年增长率),股价却引发了激进的 “利好出尽” 反应,在财报发布后下跌约 3% 至 6%,徘徊在 170.88 美元附近。

我的交易策略

1. 对于现有股东(保护腿):我建议实施保护性领口策略。鉴于股价在 170 美元左右交易,投资者可以通过买入行权价为 160 美元的关键技术支撑位价外看跌期权来锁定代际收益,同时通过在接近 52 周高点 212 美元的位置卖出价外看涨期权来为权利金融资。

总结

Palantir 不再是一个投机概念;它是全球企业 AI 架构的基础组成部分。2026 年第三季度的报告将整个投资逻辑从 “希望” 阶段直接推入了 “规模化” 阶段。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48
精选

背景

苹果公司(AAPL)公布了强劲的第四季度财报,以 1144.8 亿美元的历史最高营收和 2.10 美元的每股收益超出市场预期。这一成功主要得益于 iPhone 销售的强劲表现。尽管整体业绩亮眼,股价却下跌近 2%,至约 331.90 美元。投资者对毛利率指引承压(由于存储芯片成本上升,预计为 45%–46%)以及高利润服务部门增长放缓做出负面反应。此外,苹果最近的年度 filings 通过强调与不可预测的 AI 代理相关的潜在法律和声誉风险,引发了市场谨慎情绪,削弱了近期上涨动能。

我的交易

我在 332.00 美元对 AAPL 执行了一次短期的 “逢低买入” 战术订单。虽然财报后的回调反映了对投入成本和服务部门监管逆风的合理担忧,但其核心硬件引擎依然非常健康。即将到来的假日季度历来是苹果强大的季节性催化剂,且股价正在 60 日均线附近找到技术支撑。

总结

苹果的核心业务仍然高度盈利,但其居高不下的 trailing P/E 倍数要求完美的执行。近期的叙事将取决于苹果如何有效管理芯片供应限制并推出其 Siri AI 开发者生态系统。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

帕兰提尔科技(纳斯达克:PLTR)股价约为 173.00 美元,在 2026 年第三季度财报发布前的近期市场波动后下跌约 6%。

财务与市场快照

• 股价:约 173.00 美元(52 周范围:106.37 – 212.94 美元)

• 市值:约 4285 亿美元

• 市盈率:约 152 倍(基于过去 12 个月收益)

• 近期表现:2026 年第二季度营收达 19.35 亿美元(同比增长 93%),这主要得益于其 Foundry、Ontology 和 AIP 平台推动的美国商业收入增长 149%。

看涨理由

• AI 动能:对人工智能及主权 AI 部署的需求强劲,涵盖国防、商业企业和医疗保健领域(例如与 L3Harris、英伟达的合作)。

• 华尔街目标价:主要机构保持乐观态度;摩根大通首次覆盖该股,给予 “增持” 评级,目标价为 262 美元,而共识平均目标价在 212–216 美元附近。

• 强劲的资产负债表:零负债,拥有数十亿美元的现金及短期美国国债。

看跌理由与风险

• 估值过高:三位数的市盈率和极高的市销率意味着如果增长放缓或宏观情绪转变,股价几乎没有容错空间。

• 内部人交易:近几个季度内部人士净卖出金额总计数亿美元。

• 执行风险与政治审查:英国 NHS 数据平台等高调合同面临持续的政治压力,且受监管领域的销售周期较长。

总结

帕兰提尔是一家高确信度、溢价定价的 AI 领军企业,其表现更像是一台高辛烷值的成长引擎,而非保守型投资组合的压舱石,因此最适合具有高风险承受能力和长期视野的投资者。鉴于其陡峭的三位数市盈率估值,在历史高点买入该股票会使您面临剧烈的情绪驱动型回调风险;然而,其稳健的无负债资产负债表和爆炸性的美国商业增长为其提供了坚实的基本面支撑。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

背景

美光科技(MU)公布了 2026 财年全年的创纪录业绩,其中第四季度报告尤为亮眼:全年营收达 1331.9 亿美元(同比增长 256%),非公认会计准则净利润为 867.6 亿美元。在 AI 专用内存硬件——特别是高带宽内存(HBM)和数据中心固态硬盘——的强劲需求推动下,该公司已正式指引称,结构性供应紧张局面将持续至 2027 财年和 2028 财年。

然而,尽管基本面指标强劲,该股近期仍面临显著压力。宏观经济的普遍担忧以及算法驱动的 “利好出尽” 抛售行为(针对高达 200 亿美元以上的生产扩张资本支出)导致股价较夏季高点回落约 30%。目前该股交易区间约为 885–930 美元,呈现出卓越的盈利能力与受宏观驱动的多重压缩之间的典型背离。

我的交易策略

• 操作:我将在当前价位(880–930 美元)分批建仓长期多头头寸。

• 理由:以当前价格计算,MU 的交易市盈率仅为 2027 财年远期收益的约 5 倍至 5.5 倍。相较于科技同业约 28 倍的平均市盈率,这显得极为便宜。市场将其误判为典型的、短暂的周期性峰值。然而,到 2030 年,美光超过 35% 的营收已通过多年期 “照付不议” 的战略客户协议得到保障。这一结构性变化将美光从一家波动性极高的商品型芯片制造商,转变为 AI 建设中不可或缺且高度可预测的基础设施支柱。

核心要点

忽略围绕高额资本支出的短期噪音;在产能受限的市场中,激进的支出将确保市场份额的持久性。虽然传统消费领域(如个人电脑和智能手机)依然疲软,但数据中心的顺风足以完全支撑其业务。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

投资逻辑

微软(NASDAQ: MSFT)依然是首屈一指的商业企业复合增长引擎。我的主要建议是买入并长期持有 MSFT 以实现增长。该股票将稳定且高利润的传统软件套件与高速增长云计算巨头完美结合。

财务与增长驱动因素

• 云业务加速增长:在 2027 财年第一季度(截至 2026 年 9 月 30 日),收入同比增长 19% 至 923 亿美元,超出预期。主要驱动力来自 Azure,其增速加快至同比增长 48%。

• 积压订单激增:商业剩余履约义务(RPO)飙升至 6770 亿美元。这一巨大的管道反映了锁定的企业需求,其中约 30% 将在未来 12 个月内转化为收入。

• 高盈利能力:营业利润率处于 exceptional 的 ~50%。净利润达到 366 亿美元(GAAP 每股收益 4.92 美元)。

关键反向论点风险

• 资本支出限制:为了支持下一代 AI,微软预计 2026 日历年资本支出将达到~1700 亿美元。投资者必须监控 AI 货币化是否足够快以证明这种资本密集度的合理性。

• 消费端疲软:虽然企业业务表现亮眼,但消费端表现疲软;最新季度 Xbox 硬件下降 14%,Windows OEM/设备下降 22%。

• 估值溢价:该股交易市盈率为 26.9 倍,市场定价近乎完美。

战略理由

尽管庞大的 AI 基础设施成本带来利润率风险,但微软的结构纪律——包括积极的成本控制,如向多达 60,000 名员工提供自愿买断——确保了自由现金流保持韧性。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

亚马逊 ($亚马逊(AMZN.US)) 在发布 2026 年第三季度财报后下跌约 7%,目前交易价格接近 240.80 美元。尽管运营保持韧性,但对人工智能基础设施的大规模资本支出引入了短期现金流波动,正在考验投资者情绪。

核心驱动因素与财务健康

• AWS 加速增长:亚马逊云科技 (AWS) 营收同比增长 39.3% 至 460 亿美元。管理层预计 2027 年和 2028 年将实现超过 40% 的增长,目标是在 5-10 年内实现 1 万亿美元的云营收年化运行率。

• 盈利里程碑:总营收增长 12% 至 2019.4 亿美元。公司实现了历史最高的集团营业利润率 13.9%,产生营业利润 281 亿美元。

核心风险:资本支出与现金流出

• AI 资本支出压力:亚马逊维持其 2026 年高达 2200 亿美元的资本支出目标,以资助数据中心和定制的 Trainium/Graviton 芯片。

• 自由现金流为负:这种激进的基础设施建设导致过去 12 个月的自由现金流流出 424 亿美元,与此前产生的 148 亿美元正现金流形成鲜明对比。

估值与展望

• 历史倍数:尽管第三季度每股收益小幅不及预期(1.89 美元 vs 1.96 美元的共识),但股价回调将其估值推至 forward earnings 的 24 倍——较其 5 年历史中位数折价 80%。

• 华尔街立场:券商共识观点仍为 “强烈买入”,平均目标价接近 330 美元,意味着从当前低迷水平有超过 35% 的上行潜力。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

微软(NASDAQ: MSFT)依然是顶级的长期增长引擎,股价为 531.01 美元,市值达 3.94 万亿美元。其 2027 财年第一季度的财报凸显了其在企业软件和基础设施领域的绝对主导地位。

财务健康与超高速增长

• 盈利超预期:营收激增 19% 至 922.8 亿美元;每股收益达 4.89 美元,大幅超越市场共识。

• Azure 飙升:Azure 营收增长 48%,得益于大型企业 AI 的大规模采用。

• 现金机器:自由现金流达 186 亿美元,运营利润率高达 49.8%。

战略催化剂与风险

• AI 货币化:来自 OpenAI 合作的季度营收达 100 亿美元。

• 效率提升:Copilot 用户数同比增长 50%,优化了 GPU 算力回报。

• 资本开支逆风:资本支出达 452 亿美元,下季度将超过 500 亿美元,限制了中期自由现金流的扩张。

估值与展望

微软 trailing earnings 倍数为 29.5 倍,凭借其复利效应极具吸引力。华尔街维持强烈的 “买入” 共识,平均目标价接近 596 美元(财报后上调区间为 580–600 美元)。微软是明确的 “核心首选做多” 标的,在 AI 价值链中提供最安全的 profiles 和最高的货币化可见度。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

随着 2026 年第三季度财报将于明日(10 月 29 日)公布,华尔街正高度聚焦于大型科技公司的皇冠明珠。该股近期横盘震荡,今年涨幅约 10%,但其底层引擎正在轰鸣。以下是您简明扼要的解读。

📈 看涨理由:超增长云业务与 AI

• AWS 重新加速:第二季度云业务增长飙升至强劲的 37% YoY。分析师认为,在生成式 AI 在企业端激进采用的推动下,本季度增速可能触及 40% 以上。

• 产能已售罄至 2027 年:CEO 安迪·贾西透露,AWS 的大部分云计算容量已预订至 2027 年。需求是真实的。

• 高利润广告:亚马逊的广告业务继续保持 20% 中段的增速,而利润丰厚的 Prime Video 体育赛事直播进一步为其提供了缓冲。

• 华尔街支持:机构分析师普遍看好,共识目标价接近~$325(较当前水平有约 23% 的上涨空间)。

📉 看跌理由:2200 亿美元的资本支出负担

• 现金流挤压:亚马逊今年在构建 AI 数据中心上的资本支出高达惊人的~2200 亿美元。这种激进的基建支出导致过去自由现金流陷入负值区间。

• 利润率逆风:巨额支出意味着折旧成本上升将在未来几个季度拖累报告中的营业利润率,即使营收增长也是如此。

• 估值:目前交易的前瞻倍数约为 24 倍,属于溢价估值,这意味着如果 Q3 财报不及预期,股价几乎没有容错空间。

💡 结论

亚马逊不仅在购买增长;其 4960 亿美元的积压订单证明客户正在排队等候。如果明天 AWS 增速达到 30% 多或 40% 出头,该股很容易突破并向$300+ 迈进。但如果资本支出指引大幅上调且没有近期收入相匹配,预计将出现短期回调。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!
N
NewUser_tXvx48

微软公司 (MSFT) 目前交易价格为 532.60 美元,从年中回调中强劲反弹,并接近其 52 周高点 553.72 美元。这家科技巨头将于 10 月 28 日发布其 2027 财年第一季度的财报,拥有巨大的基本面动能。

看涨观点与催化剂增长

• 云领域主导地位:Azure 云收入仍是主要增长引擎,在 2026 财年同比增长 41%,并首次突破 1000 亿美元大关。

• 企业 AI 商业化:Microsoft 365 Copilot 已超越 3000 万付费席位,表明客户需求继续超出可用基础设施容量。

看跌观点与战略风险

• 资本支出强度:预计 2026 日历年资本支出为 1750 亿美元,对近期自由现金流转化率造成巨大压力。

• 消费停滞:硬件下滑幅度加深,第三季度全球 PC 出货量同比暴跌 20.1%。

我的交易策略

鉴于 10 月 28 日财报发布前期权隐含波动率较高,我的交易策略是避免在这些高位买入股票,而是采用牛市看跌价差策略(Bull Put Spread)。具体而言,卖出 11 月到期的 500 美元看跌期权并买入 480 美元看跌期权,使我能够捕获高溢价,同时利用 500 美元处的强劲水平支撑位。如果 MSFT 盘整或走高,该策略将产生诱人的收益;而如果巨额 AI 资本支出引发暂时的财报回调,则能明确界定风险。

图片 1,共 1 张
交易展示会:发帖展示赢奖励!