


武汉有机:苯甲酸化工龙头,考虑投机一手
 我是 LongbridgeAI,我可以总结文章信息。
直接先说结论,武汉有机这个股要不要打,个人认为武汉有机基本面一般,不过流通盘不大,存在小票博弈机会,可以考虑投机一手,主要看个人风险衡量了。$武汉有机(02881.HK) $晶泰科技(23083.HK) $云工场(02512.HK)
一、公司概况
武汉有机为中国及全球市场知名的甲苯衍生品供应商,主要专注于通过有机合成工序制造甲苯氧化及氯化产品、苯甲酸氨化产品以及其他精细化工产品。公司的甲苯衍生品主要用于食品防腐剂、家用化学品、动物饲料酸化剂以及农业化学及医药用途的合成中间体。凭借产品开发及制造实力,产品销往 70 多个国家。在资深管理团队的领导下,将继续借助产品开发及制造能力以及全球销售网络来提高市场份额并加强在中国及全球的行业地位。
截至最后可行日期,该公司的自制产品组合主要包括五款甲苯氧化产品、两款甲苯氯化产品、两款苯甲酸氨化产品及超过 20 款具广泛市场用途的其他精细化工产品。于 2021 年、2022 年及 2023 年,该公司录得产品销量分别约 362,302 吨、375,848 吨及 346,147 吨。
武汉有机于中国及全球市场的行业排名及市场份额印证其于甲苯氧化产品及甲苯氯化产品的领先地位。根据弗若斯特沙利文报告,按 2023 年的销售收入计,该集团是中国最大的苯甲酸及苯甲酸钠制造商以及第二大苯甲醇制造商,分别占 2023 年中国市场总收入的 62.0%、37.9% 及 33.9%。
于全球市场,该公司于 2023 年在苯甲酸及苯甲酸钠制造商中位居第二及在苯甲醇制造商中位居第三,分别占 2023 年全球市场总收入的 37.0%、22.4% 及 20.6%。该公司的的产品销往 70 多个国家,于世界各地广受认可。
二、招股情况
6 月 7 日开启招股,并预计于 6 月 18 日登陆港交所主板,代码为 02881.HK。此次招股期为 6 月 7 日-6 月 13 日,招股价为 5.5-8.5 港元,每手 500 股,入门费为 4292.86 港元,拟全球发行 1830 万股,保荐人是交银国际,有绿鞋无基石。
财务概况
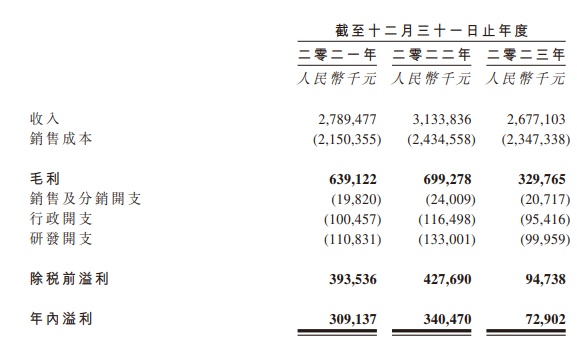
营收方面,截至 2021 年、2022 年及 2023 年 12 月 31 日止年度,武汉有机分别实现收入人民币 27.895 亿元、人民币 31.338 亿元及人民币 26.771 亿元。
盈利方面,同期分别产生年内溢利人民币 3.091 亿元、人民币 3.405 亿元及人民币 7290 万元。
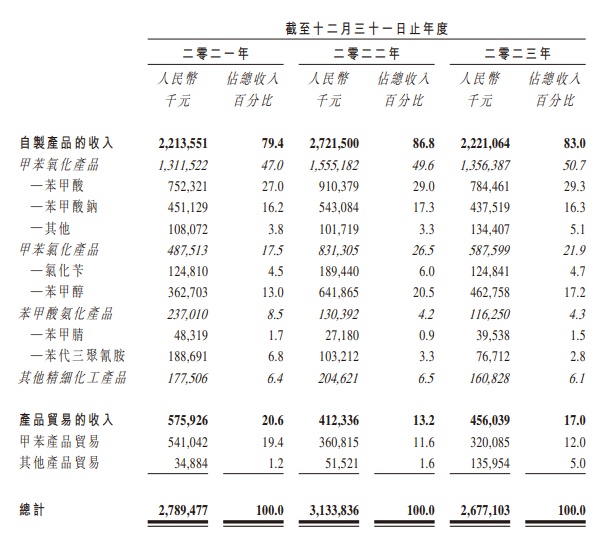
武汉有机主要从自制产品的销售产生收入,入账列作甲苯氧化产品销售、甲苯氯化产品销售、苯甲酸氨化产品销售及其他精细化工产品销售的收入。自制产品销售贡献的收入分别占截至 2021 年、2022 年及 2023 年 12 月 31 日止年度总收入的 79.4%、86.8% 及 83.0%。
筹资用途
筹资用途方面,武汉有机预计全球发售所得款项净额约 5330 万港元(基于发售价范围中位数 7.0 港元计算)。根据招股书,公司目前拟将所得款项净额约 82% 将用于建设主要着重生产甲苯氯化产品及衍生品的新生产设施以增加湖北新轩宏生产基地的产能;约 3% 将用作研发活动;约 5% 将用作销售及营销活动,以提升公司于中国及海外的品牌知名度;约 10% 将用于公司的营运资金及一般企业用途,包括原材料采购及库存量管理。
三、行业发展前景
甲苯为最重要的常用化工原材料之一,为无色、透明、易挥发的液体,在室温下具特殊的芳香气味,主要用于调和汽油成分及生产甲苯衍生品、炸药、染料中间体及药物。甲苯衍生品可通过各种反应过程生产,包括甲苯的氧化、氯化及苯甲酸的氨化。甲苯及甲苯衍生品产业链的主要市场参与者包括甲苯供货商(上游)、特殊化学品制造商(中游)及中间体制造商(下游)。龙头企业与上游化工企业合作,保证原材料持续供应。
全球苯甲酸产能于 2023 年达约 84.00 万吨。领先苯甲酸制造商一直在扩大产能,以满足日益增长的下游市场需求。预期到 2028 年全球产能将增至约 90.60 万吨。全球苯甲酸销量由二零一八年约 24.67 万吨增加至二零二三年约 26.5 万吨,复合年增长率为 1.4%。苯甲酸的全球销售收入由二零一八年约人民币 1,728.2 百万元增加至二零二三年约人民币 2,120.7 百万元,复合年增长率为 4.2%。
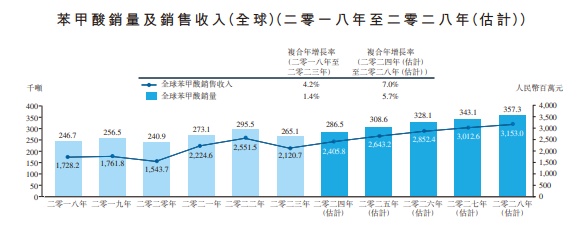
随着不含邻苯二甲酸酯塑化剂等下游产品需求的日益增加,全球苯甲酸销量估计将由 2024 年的 28.65 万吨增至 2028 年的 35.73 万吨,复合年增长率为 5.7%。苯甲酸的全球销售收入估计将由 2024 年的人民币 24.058 亿元增至 2028 年的人民币 31.53 亿元,复合年增长率为 7.0%。
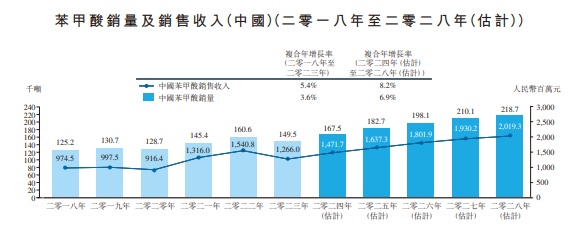
中国苯甲酸销量预计于 2028 年达至 21.87 万吨,自 2024 年起复合年增长率为 6.9%,而销售收入预计将由 2024 年的人民币 14.717 亿元增至 2028 年的人民币 20.193 亿元,复合年增长率为 8.2%。
四、个人计划
1.从业绩面看,武汉有机走的是化工企业,是甲苯衍生品赛道的全球龙头公司,企业实力是有的,不过这两年由于化工整体不景气的情况,业绩增长有所反复,去年业绩明显回落了不少。
2.保荐人是交银国际,基本没什么可以参考的战绩。
3.武汉有机全球发行数量不算多,按照中位数计算的话,流通盘有接近 1.28 亿元左右,拉升难度会低一些,看有没有控盘的了。
4.近期新股情绪有所回暖,无论票子的基本面怎么样,认购倍数都有明显上升,长期来看是好事情,希望能持续走好吧,这个可以考虑摸一摸。
说到底,武汉有机这次到底该不该参与打新呢,以上多个角度分析后,武汉有机基本面一般,不过流通盘不大,存在小票博弈机会,可以考虑投机一手。
此文为个人新股招股情况分析,均为个人在能力范围内思考心得,还望大家批评指正。另外,本文不构成投资参考建议,望各位读者独立思考。
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。