

五粮液三季报 “暴雷”!白酒股却逆势上涨,布局时机已至?
 我是 LongbridgeAI,我可以总结文章信息。
近年来,白酒行业进入宏观经济周期与产业调整周期的双重叠加时期,较为低迷。进入 2025 年后,白酒行业的发展情况依然不容乐观,存量竞争态势持续演进,市场竞争愈发激烈。
据中国酒业协会联合毕马威近日发布的《2025 中国白酒酒业市场中期研究报告》,今年一季度,全国白酒产量为 103.2 万千升,同比下降 7.2%,延续了产量下降的趋势。
在这个大背景下,市场对白酒股业绩表现不佳已经有所预期,但$五粮液(000858.SZ) 的三季报依然让一些投资者措手不及。
五粮液最新季业绩暴降
10 月 30 日盘后,五粮液公布了 2025 年三季度报告。
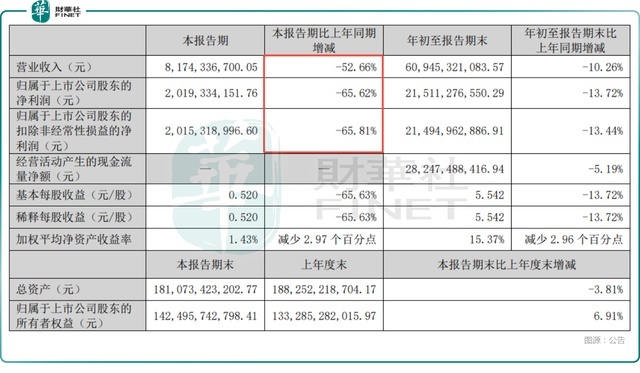
数据显示,2025 年前三季度,五粮液实现营业总收入 609.45 亿元(人民币,下同),同比下降 10.3%;实现归母净利润 215.11 亿元,同比下降 13.7%;实现扣非后归母净利润 214.95 亿元,同比下降 13.4%。
其中,第三季度,五粮液实现营业总收入 81.74 亿元,同比下降 52.7%,环比下降 48.4%;实现归母净利润 20.19 亿元,同比暴降 65.6%,环比下降 56.4%;实现扣非后归母净利润 20.15 亿元,同比暴降 65.8%,环比下降 56.4%。
另外,第三季度,五粮液的毛利率同比下降 13.53 个百分点至 62.6%,归母净利率同比下降 9.31 个百分点至 24.7%。
在费用端,五粮液明显 “勒紧了裤腰带”。数据显示,2025 年前三季度,五粮液的销售费用为 66.30 亿元,同比下降 14.9%;管理费用 22.99 亿元,同比下降 5.5%。
其中,第三季度,五粮液的销售费用为 12.34 亿元,较上年同期的 24.23 亿元大幅减少近 50%,销售费直接砍半。
在同一时间发布的另一份公告中,五粮液还公布了 2025 年中期分红方案——每 10 股派发现金红利 25.78 元(含税),合计拟派发现金红利 100.07 亿元(含税)。
不难发现,今年前三季度五粮液的业绩整体出现下滑,其中第三季度表现尤其 “凄惨”,甚至一些投资者认为五粮液的三季报遭遇 “暴雷”。
其他白酒股表现如何?
值得注意的是,今年业绩遭遇下滑的白酒股绝不仅仅是五粮液。
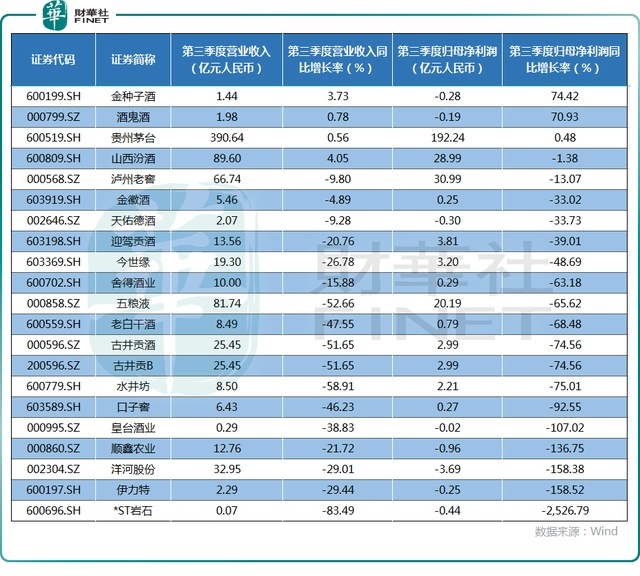
还是以今年第三季度的业绩为例:在营收端,21 只白酒股中仅有$山西汾酒(600809.SH) 、金种子酒、酒鬼酒、$贵州茅台(600519.SH) 的第三季度营收实现增长,其中表现最好的山西汾酒同比增速也仅为 4.1%。
在利润端,第三季度实现盈利的有 13 家,出现亏损的有 8 家,其中$洋河股份(002304.SZ) 单季度亏损 3.69 亿元,位居榜单末位。
从边际变化来看,仅有金种子酒、酒鬼酒、贵州茅台的第三季度归母净利润录得同比增长,增速分别为 74.4%、70.9%、0.5%。
其余酒企的第三季度归母净利润均遭遇下降。其中,有 16 家酒企第三季度的归母净利润同比下降超过 30%,五粮液、洋河股份、$今世缘(603369.SH) 均在其中。
除了 A 股市场的白酒股外,港股市场还有一只白酒股龙头——珍酒李渡(06979.HK)。
截至 2025 年 10 月 31 日,珍酒李渡并未披露三季报,不过从中期业绩来看,上半年,公司的营收同比下降 39.6% 至 24.97 亿元,归母净利润同比下降 23.5% 至 5.75 亿元,经调整净利润同比下降 39.8% 至 6.13 亿元。
仅从上半年的业绩来看,珍酒李渡也未能脱离行业影响,其业绩同样遭遇下降。
白酒股今日走势强劲
在行业下行、业绩不佳的大背景下,白酒股今年的股价表现整体也比较低迷。
数据显示,在 A 股市场,年内(截至 10 月 31 日)仅有酒鬼酒、泸州老窖、山西汾酒、金徽酒录得上涨,股价涨幅分别为 15.59%、12.82%、6.93%、4.08%。
其余白酒股年内均遭遇下跌,其中有 7 只白酒股跌逾 15%,金种子酒、*ST 岩石表现最差,年内跌幅分别为 21.88%、53.58%。
而港股市场的珍酒李渡表现较为强势,年内上涨近 33%,强于 A 股市场的白酒股。
值得一提的是,虽然年内白酒股的整体走势疲软,但 10 月 31 日白酒板块却出乎意料的强劲。
其中,在五粮液披露 “暴雷” 业绩后,其股价在低开 2.6% 的情况下,迅速上攻,最终放量收涨 0.44%,显得比较强势。
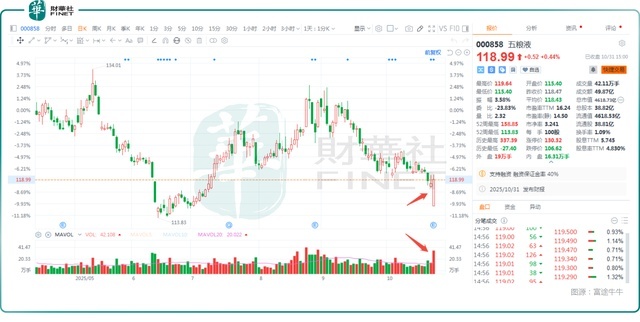
此外,A 股市场的古井贡酒、迎驾贡酒、舍得酒业均涨超 5%,泸州老窖、水井坊等也都录得上涨,港股市场的珍酒李渡也涨逾 2%,唯有洋河股份微跌 0.03%。
而在今日,港、A 两市均遭遇下跌,白酒股的走势算得上是逆势上涨,表现强势。
机构对后市有何看法?
作为市场中的明星行业,白酒板块及白酒龙头虽然出现业绩普降,但仍备受机构青睐。
对于五粮液,中信建投证券在最新研报中称,展望四季度,白酒行业动销仍承压,五粮液批价处于 820-830 元,预计公司持续推进市场调整,主动卸下包袱出清业绩。短期看,2025 年是公司 “营销执行提升年”,公司提出强化产品动销、强化渠道优化与强化服务能力,提升品牌价值与市场份额。针对五粮液主品牌,八代普五坚持价在量先,提升费用管控和费用效率,优化过程激励兑付,加大在重点市场、薄弱市场的支持力度,强化 39 度五粮液、五粮液 1618 与第八代五粮液的战术协同。五粮浓香产品梳理效果逐渐显现,在大众价位动销持续向好背景下有望实现较好增长。渠道层面,将推进 “一地一策、一商一策” 策略,高地市场、重点市场、弱势市场、空白市场将分层分类分级管理,持续推进 “三店一家” 建设,优化过程激励兑付与市场秩序管控,渠道力有望进一步提升;长期看,公司品牌力不断提升,消费者忠诚度充分,通过渠道组织及经销商利润优化可激发更大的市场动能,成长空间可期。
对于白酒股,国信证券认为,板块估值复苏路径将分两个阶段。1)结合双节动销看行业需求环比修复,市场对业绩和价格预期较为充分,估值将随需求改善而修复,且对政策预期、流动性改善更敏感,属于第一阶段,由股息率定价,贵州茅台的 PE 有望从 20x 修复到 25x,对应约 3% 股息率。2)展望估值修复的第二阶段,当行业供需关系改善,价格、业绩等景气指标兑现,市场对白酒资产 “长久期信仰” 回归,贵州茅台以 DCF 法估值条件具备,行业 PE 中枢有望达到 30x,时间上预计最早或发生在 2026 年四季度。
国信证券认为,行业筑底信号增多,板块进入布局阶段,推荐买入业绩相对稳定,当前产品、渠道策略带来长期更大增长空间的优质白马,建议关注风险出清后困境反转的酒企。
中信证券在最近的研报中称,2025 年秋季糖酒会表现符合预期,行业正在积极拥抱消费者端,拓展市场需求。展望未来,判断行业基本面底有望出现在 2025 年三季度,预计今年三季度是行业动销、价格、市场信心压力最大的阶段,预计今年下半年是白酒上市公司报表业绩压力最大的阶段,再考虑到后续逐步复苏趋势明确,看好白酒行业底部配置机会。
东吴证券研报称,白酒加速探底,预期先行,市场悲观预期已经体现,加速探底符合期待,为此我们建议重点思考 “左侧布局” 时机。
作者:明羲


本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。