
巨星传奇 Pandabot Cafe 全球首店落地香港,“IP×科技” 竞赛转入场景化验证
 我是 LongbridgeAI,我可以总结文章信息。
2026 年 11 月 11 日,巨星传奇(6683.HK)在中国香港尖沙咀开出全球首家机器人咖啡店 Pandabot Cafe,不久前在进博会全球首发了一只名为 UNI-DOGGIE 的机器狗。当乐华娱乐、韩国的 Galaxy 也在同一时间做类似的事,娱乐公司集体走向「IP×科技」这件事,就该被当作一个产业爆发前夕来看,而不是一串发布会。
一、从 UNI-DOGGIE 到 Pandabot Cafe,IP 开始 “在场、回应”
11 月 11 日,中国香港尖沙咀,一家独特的咖啡店开门,如果有人告诉你这是家「机器人咖啡店」,你大概会想到那些出现在展会上、手臂在玻璃罩后面来回摆动的演示设备。
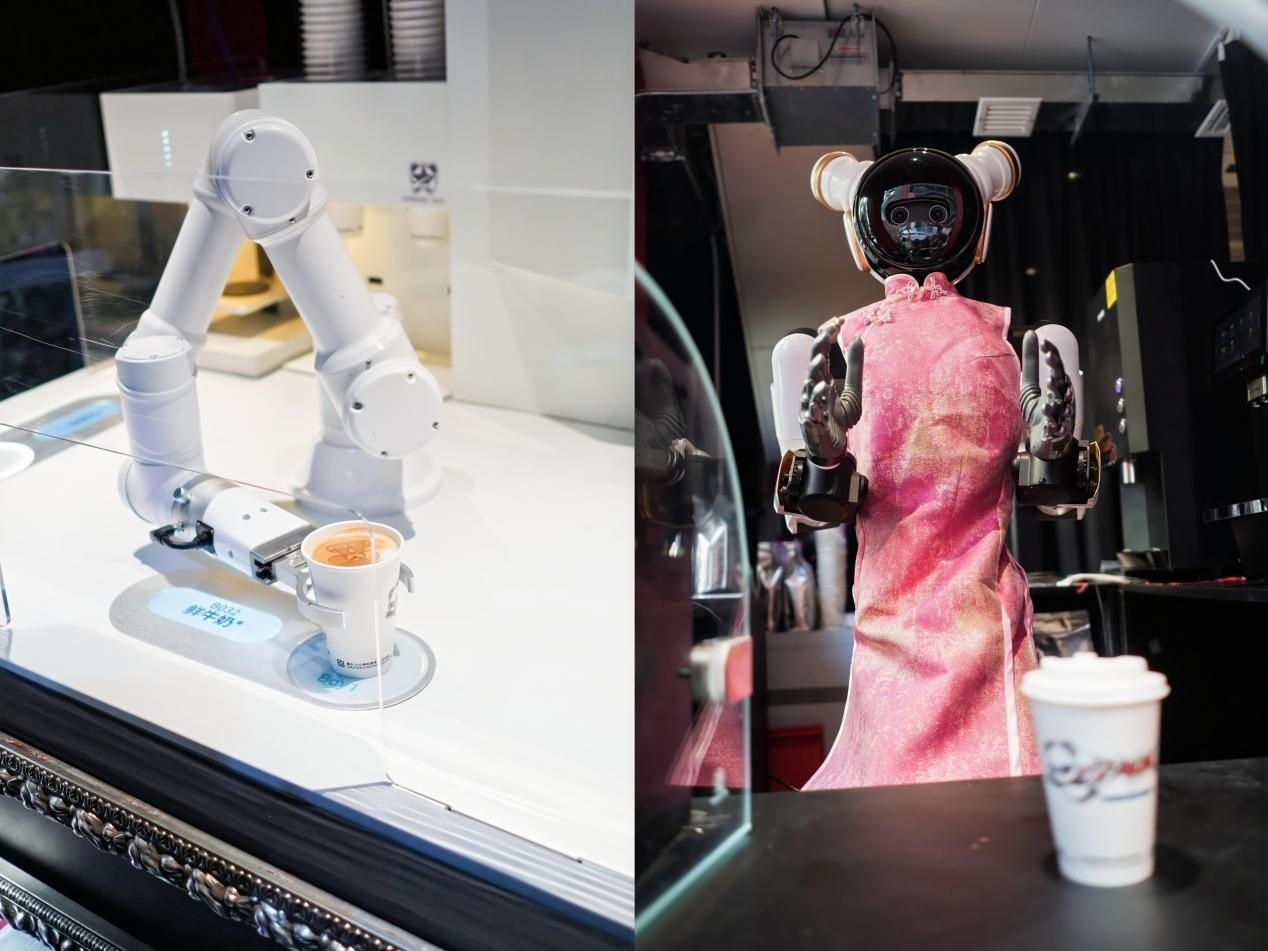
但走进去会看到别的景象:一条机械臂在 60 秒里做完一杯咖啡;一个人形机器人在吧台前跟客人斗舞;一只四足机器狗蹲在橱窗里,眼睛会随你的靠近换成爱心;点单的是一块 AI 数字人屏,零售柜里的 IP 周边可以即买即走。
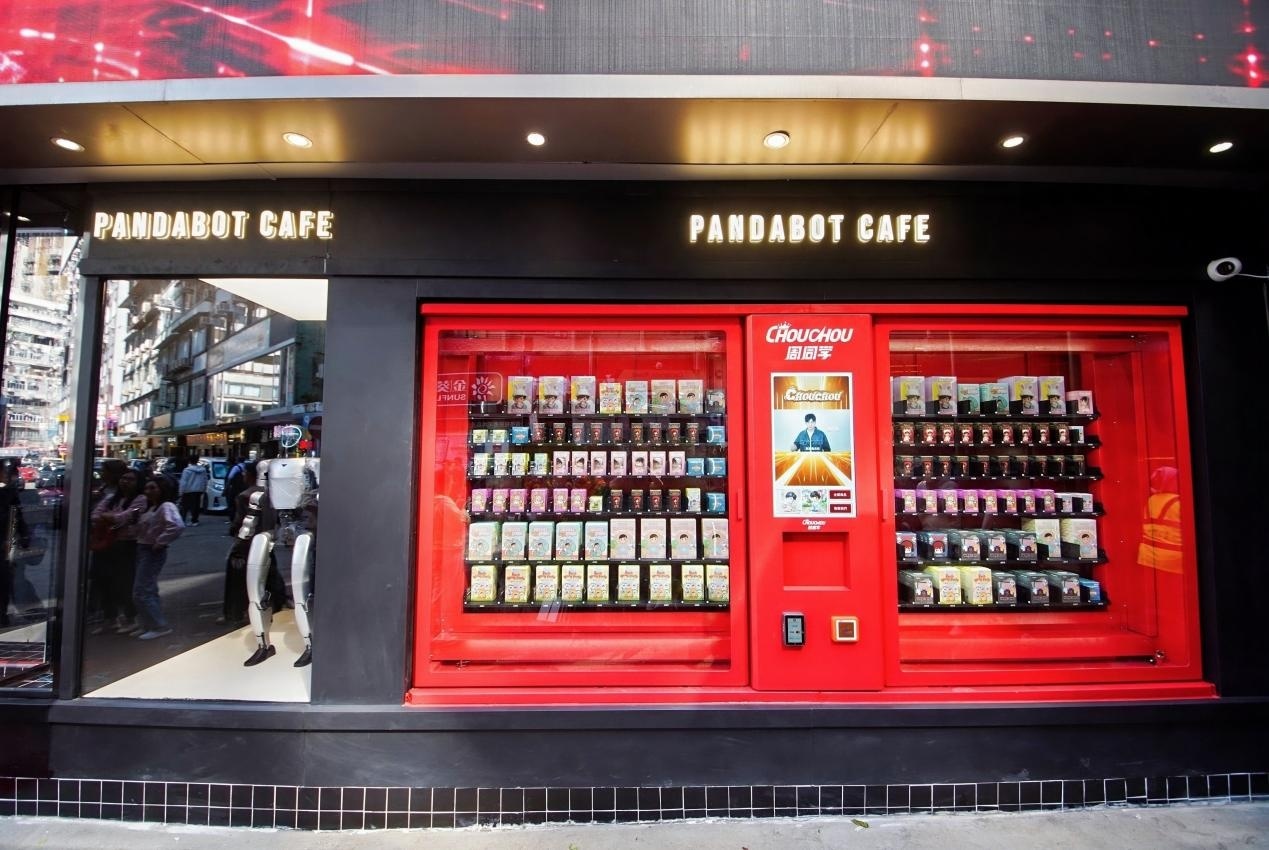
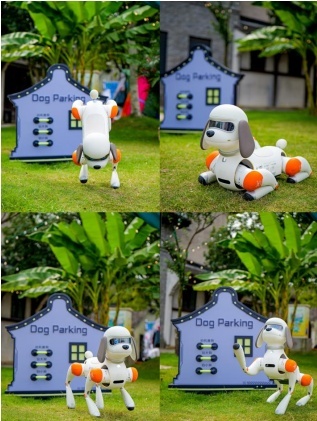
这家店叫 Pandabot Cafe,它的主人是巨星传奇,一家过去被市场简单归类为「周杰伦概念股」的公司。而就在 11 月 6 日,第九届进博会的 5.1 号馆里,同样在这家公司的展台上,与宇树科技联合打造的一款名叫 UNI-DOGGIE 的机器狗完成了「全球首发」,零售价 43,900 元。
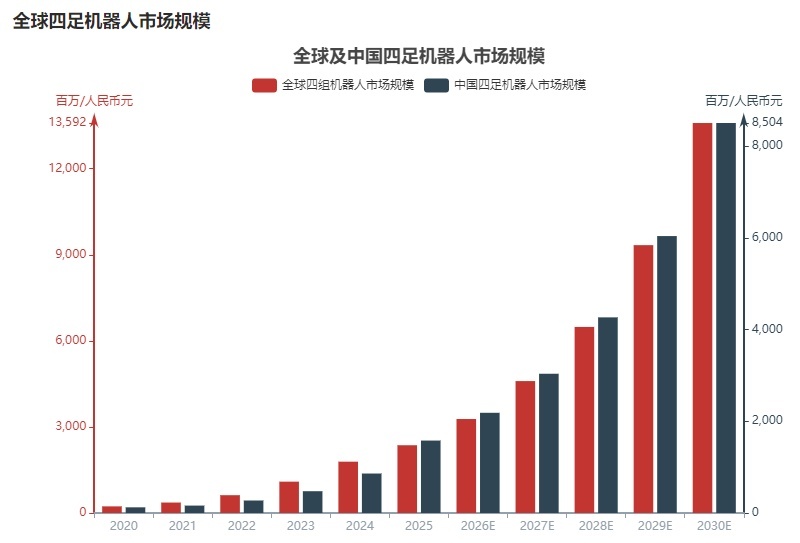
据头豹研究院最新发布的《2026 年四足机器人行业词条报告》,中国四足机器人市场规模已从 2020 年的 2.31 亿元增长至 2025 年的 23.62 亿元,五年年复合增长率高达 59.19%;预计到 2030 年将突破 135.91 亿元,复合增速仍保持在 42.73% 的高位。
放在这一背景下,UNI-DOGGIE 的意义不只是 “首发一只机器狗”,显然,巨星传奇正在试图把旗下众多 IP,从二维形象、盲盒和联名商品,迁移到一个会动、会回应、能被反复使用的实体上。
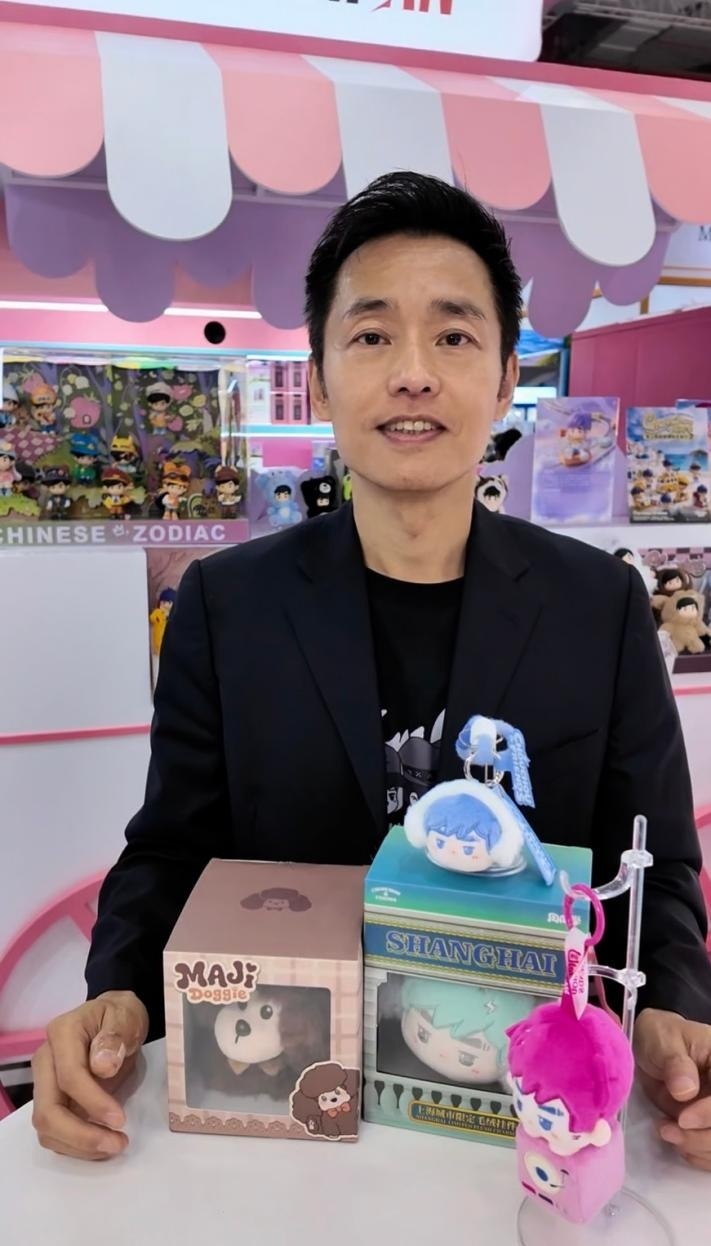
正如公司执行董事兼首席财务官赖国辉接受专访所说:“二维形象、潮玩、文旅活动解决的是『看到』和『带走』,具身智能则解决的是『它在场、它回应』。”
二、打破传统,把「传统装修」变成「算力装修」
Pandabot Cafe 最容易被误读的地方,是简单把它当作「机器人替代咖啡师」的效率实验。但从公司公布的配置看,它真正在做的事,是把门店的物理装修替换成一个可编程的内容层。
公司称之为「算力装修」,思路是「空间即屏幕」,不做传统硬装墙面,整店被塑造成一座赛博朋克的微缩城市,同一条动线缝合三个沉浸场域,形成「双极」格局。一极是「极速引流极」,科技快闪、机器人 Battle、IP 盲盒,负责制造视觉冲击把人拉进来;另一极是「深度沉浸极」,沉浸式光影体验区加私享聚落,负责让人坐下来、待得久、客单价高。主题系统被命名为「一月一世界」,从银河系深空星云、NASA 太空舱,到月面登陆与紫色花海,每月换一次。
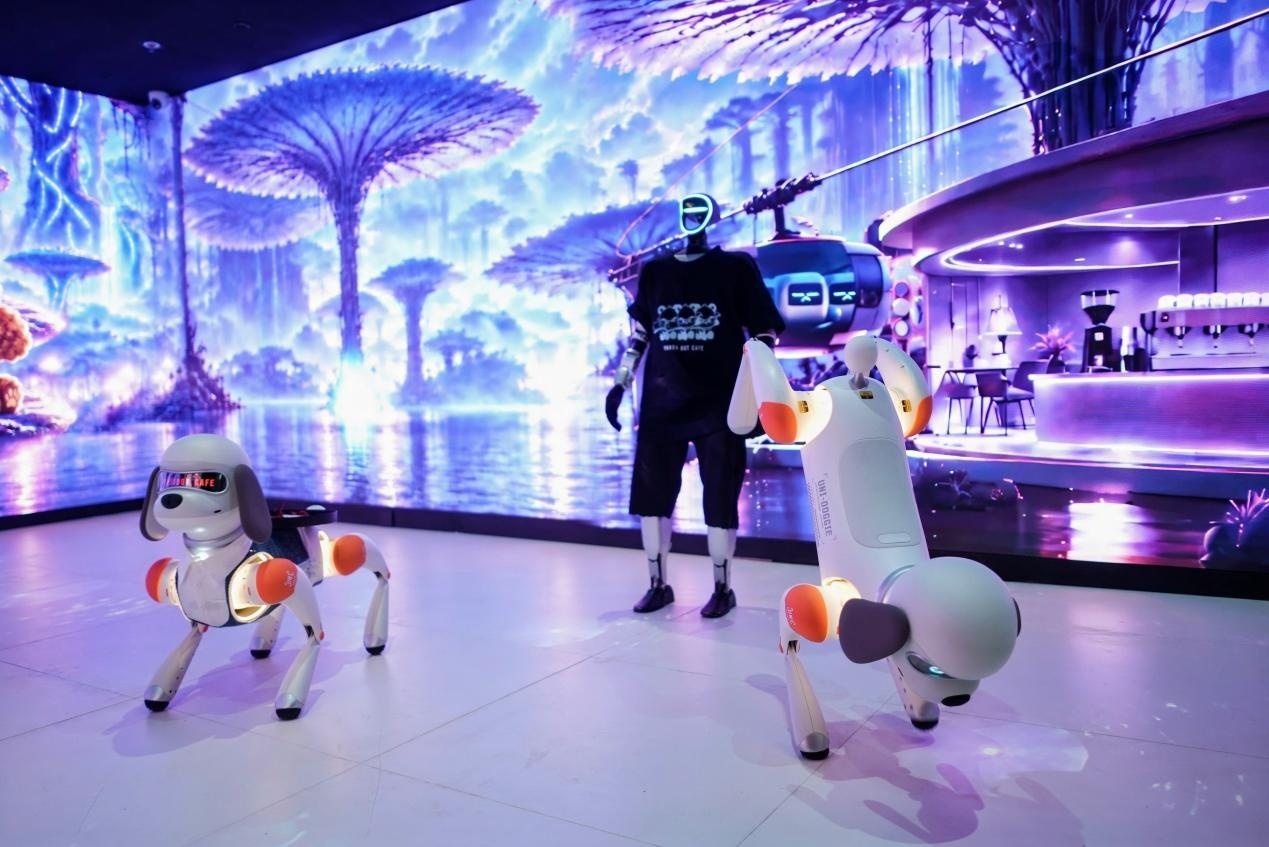
这套设计的产业含义,比「有几台机器人」重要得多,它把门店最大的沉没成本,从资本开支变成了运营变量。传统主题店的两难是装修折旧与主题过时,且重装一次上千万,不重装就慢慢失去新鲜感。而「算力装修」让主题成为可以按月更新的软件,墙面变成了一条永不枯竭的内容流。
一如同为 IP 行业里的泡泡玛特,其城市乐园靠「1.5 期升级」维持新鲜感,环球影城则靠季节性活动拉动复访,都还是「用钱换新意」;Pandabot Cafe 试图用「用内容换新意」替代它,把更新周期从年压缩到月。
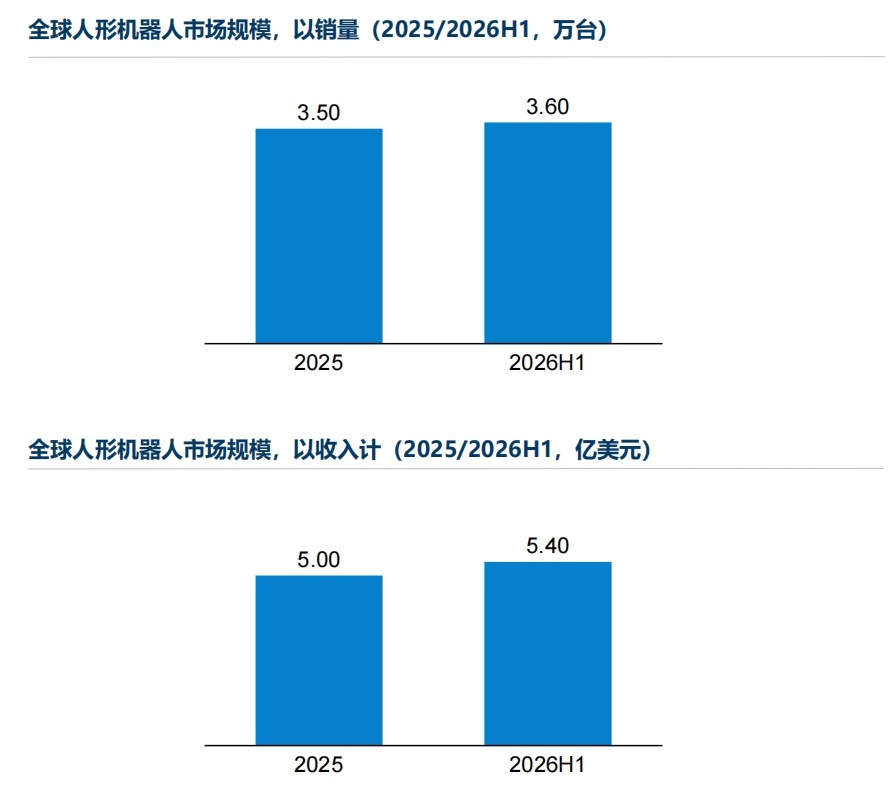
据弗若斯特沙利文的《2026 年全球人形机器人市场研究报告》,以销量计,2025 年全球人形机器人市场规模的销量达到 3.5 万台,2026 年上半年达到 3.6 万台;以收入计,全球人形机器人市场规模 2025 年全年为 5.0 亿美元,2026 年上半年为 5.4 亿美元。
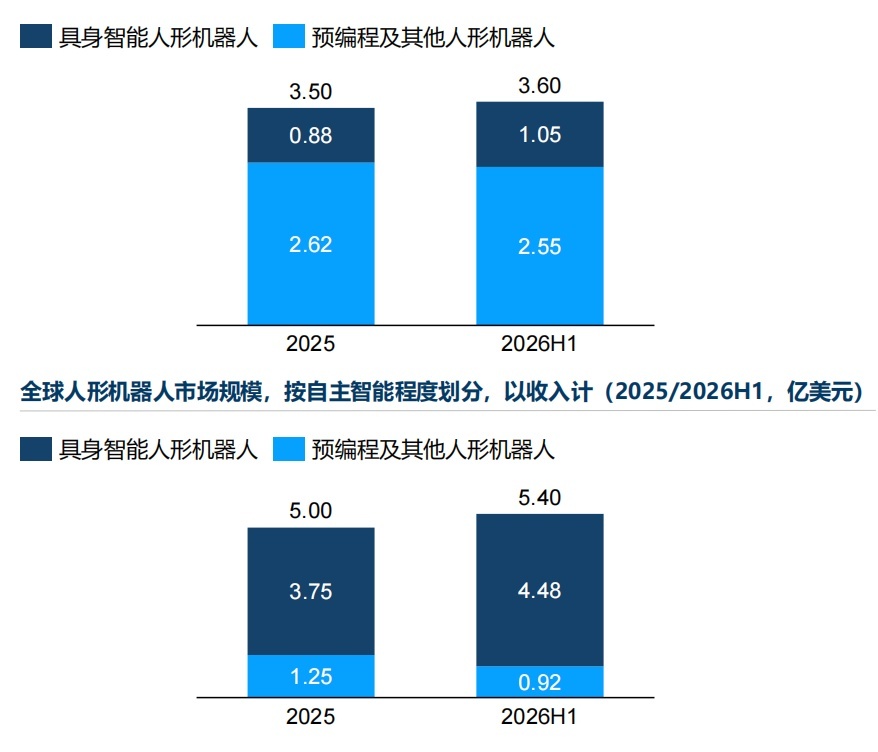
结构上,2025 年全球具身智能及预编程及其他人形机器人销量分别为 0.88 万台和 2.62 万台,2026 年上半年分别为 1.05 万台和 2.55 万台;以收入计,2025 年分别为 3.75 亿美元和 1.25 亿美元,2026 年上半年分别为 4.48 亿美元和 0.92 亿美元。
具身智能产品 2026 年上半年收入 4.48 亿美元,已超过 2025 年全年 3.75 亿美元;预编程及其他产品 2026 年上半年收入 0.92 亿美元,低于 2025 年全年 1.25 亿美元,市场重心向具身智能交互迁移的迹象已经出现。
Pandabot Cafe 赋予 IP 核心价值与交互内容的灵魂,其线下实践为人形机器人从 “预编程展演” 向 “具身智能交互” 迁移提供了一个场景样本。据头豹研究的具身智能行业报告显示,具身智能的长期价值并不来自单次设备交付所实现的工程收益,而来自能够跨场景、跨客户、跨周期持续复用与迭代的 “能力资产”,其回报曲线呈现明显的规模经济与网络效应特征。
赖国辉也曾在专访中表示:“单店投入和回本周期,在模型没有跑扎实之前,公司不会对外给出静态承诺数字。现阶段策略是先以直营方式跑出单店模型,把设备稳定性、人效、坪效、复购等指标跑清楚,再讨论联营或加盟的复制路径。”
再对照 AI 科技行业里大量「先签约一百家、再找模型」的做法,这个先跑单店模型、再快速扩张的顺序,才是脚踏实地的商业运营逻辑。
三、乐华、Galaxy 同步入场,“IP×科技” 逼近产业爆发
放眼整个娱乐市场,会发现在「IP×科技」领域不是只有一家公司的动作。乐华娱乐(2306.HK)在 2026 年中报里披露:“将推进公司从艺人驱动的业务向一体化的『人工智能 +IP』生态系统的战略转型;公司的目标是发展成为集人工智能及知识产权开发为一体的技术驱动型文化消费集团。” 这与巨星传奇的「IP×AI 科技双轮驱动」不谋而合。
但两家公司在这句话后面做的事完全不同,巨星做的是「自有 IP+ 合资造硬件 + 场景运营」,乐华做的是「参股平台 + 机器人零售终端 +AI 内容」。
乐华于今年 3 月份参投了擎天租,这是一个 2025 年 12 月 22 日上线的机器人租赁平台,由智元机器人与飞阔科技联合发起,半年内完成六轮融资,估值从 3 月的 30 亿元涨到 5 月的 70 亿元。乐华在 2026 年 3 月的天使轮与天使 + 轮跟投,与黄晓明的明嘉资本同期进入。杜华当时的说法是,将依托艺人矩阵与粉丝生态,联合擎天租探索「机器人 + 娱乐」的创新服务。
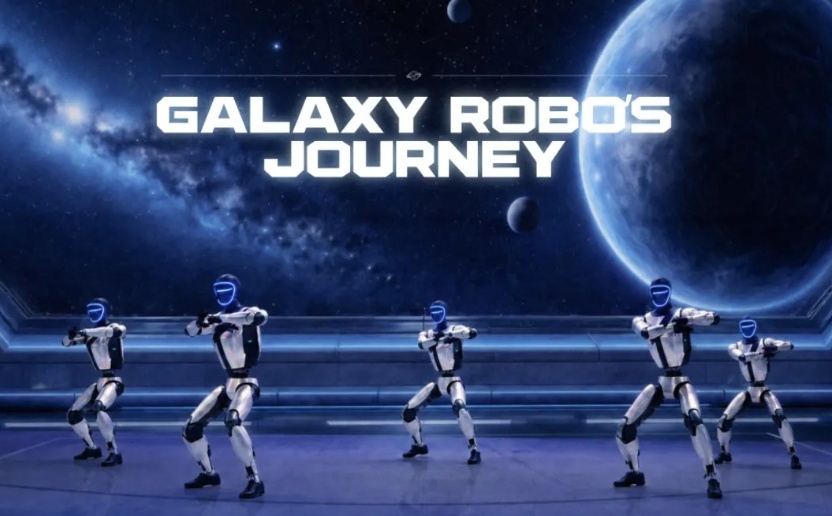
巨星传奇战略投资的 Galaxy 则走了另一条路。Galaxy 是韩国娱乐科技独角兽,旗下有权志龙、宋康昊、金钟国等艺人,2025 年 11 月巨星传奇通过产业基金认购其不超过 7% 的已发行股本成为战略股东,双方计划在演唱会、展览、明星 IP 及衍生品开发等深度合作。Galaxy 自身的布局也具 “内容公司” 色彩,提出 “虚拟偶像—机器人偶像—真人表演者” 的三阶段路线图,并在首尔推出 “Galaxy Robot Park” 机器人主题空间。Galaxy 的路径偏 “内容与 IP 的机器人化再造”,与巨星传奇以既有 IP 驱动硬件的逻辑相衔接,在内容侧与硬件侧形成「IP×科技」的结合推进。
从 UNI-DOGGIE 全球首发到 Pandabot Cafe 落地,巨星传奇的「IP×科技」路径已经不只是发布会上的概念展示,而是进入以门店为载体的商业化验证阶段:用产业投资连接硬件能力,用自有 IP 赋予交互内容,用线下场景检验设备稳定性、人效、坪效与复购,再据此讨论复制路径。乐华等公司以参股平台、机器人零售终端和 AI 内容等方式切入,说明「IP×科技」正吸引更多内容公司从不同环节入场,赛道热度持续上升。但对巨星传奇而言,真正的考题不是单点首发或单店开业,而是能否把 IP 资产、技术能力、场景运营和可复用能力沉淀为跨场景、跨周期的长期资产。若单店模型跑通,这套 “IP 驱动硬件、内容更新空间、场景验证商业” 的路径,才可能从一家店走向可复制的产业能力。
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。