
搜索还没死,答案先成了生意
 我是 LongbridgeAI,我可以总结文章信息。
提问与寻找答案,是刻在全人类「十万个为什么」基因里的日常任务。
在 2006 年,如果你想知道「深圳周末好去处」,你会想当然打开百度,在一众旅游网站和本地论坛里翻找答案。
而这个问题放在 2016 年,你大概率点开的是大众点评,亦或小红书,几篇图文内容就可以详尽告诉你正确的打卡姿势。
到了 2026 年,角色变成了 AI。一句话,豆包可以为你量身定制一份出行攻略,照顾全家人需求。
人们依然对于一份答案穷追不舍,但工具的第一选择,变成了精准回答的 AI。
20 年前,熟练掌握搜索引擎代表着搜集整合信息的能力;20 年后,熟练使用 AI 代表着高效拿到结果,驯服前沿科技的水平。
所以,AI 杀死了搜索引擎吗?
或许还没有。Similarweb 在 2026 年 5 月的追踪显示,95% 的 ChatGPT 用户同时也在使用 Google。百度依然是中国传统搜索引擎中用户量级最大的一家。
但 AI 又切实改变了用户获取答案的习惯:遇事不决,先问 AI。
对于曾经的互联网入口霸主而言,搜索行为的退场,如同一记重炮,率先落在以在线广告为支柱的商业模式上。
主动颠覆自我,与被新的入口所颠覆,在同一时段上演。
01、以前我没得选,现在我先问 AI
我上一次打开搜索引擎,目的是在美国证监会官网下载 Anthropic 的招股书,结果左拐右拐,先进入的却是剑桥英文词典网站和 CSDN 博客。
点进英文官网,我还得在手机里打开小红书查找攻略,看清楚入口和下载按键在哪。
但你问豆包工作,或者 Workbuddy,他们会把完整招股书的网页链接直接甩给你,并附赠一份财报深度解析。
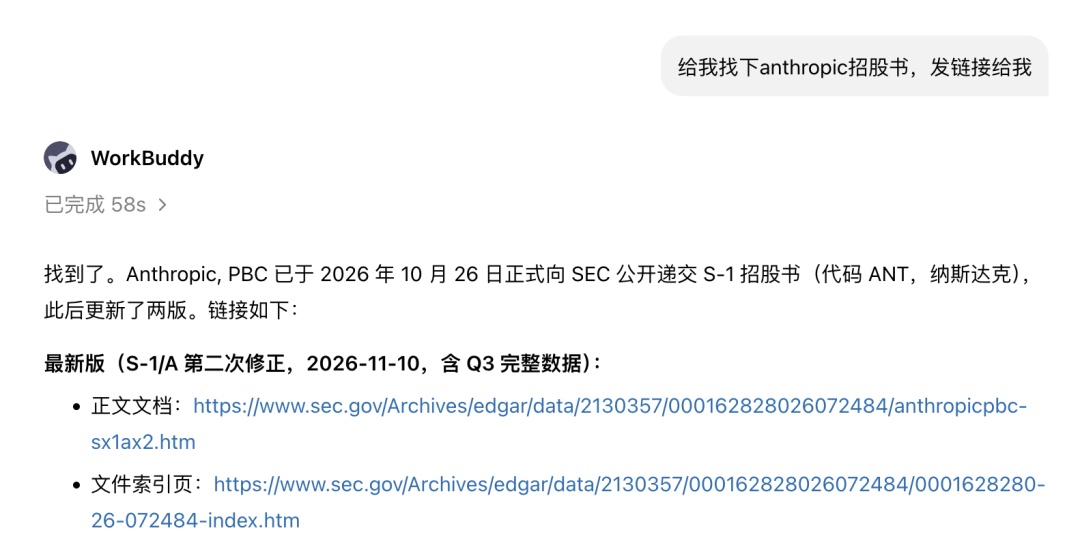
搜索这件事,被 AI 完美代劳。
转折自然并非一蹴而就,新工具能迅速影响旧工具,不仅是因为新工具有多高效,更是因为旧工具本身的用户心智在发生动摇。
一方面,传统搜索引擎「人」味太少。Web 2.0 时代遗留下来的网站和论坛,不少已经年久失修,干货不多,新增用户更少,很难用内容留住用户的注意力。
另一方面,关键词搜索模式叠加广告信息后,搜索结果前三名有时会被名称相近的仿冒站点占据。用户明明是冲着真东西来的,却常常碰到「低质假冒」的内容,难免有点被糊弄的感觉。
这也是为什么,早在 AI 上场之前,小红书、抖音这类社交内容平台,能对搜索引擎的用户注意力完成了一次正面截流。
查攻略、查测评、查探店、查购买建议,这些强目的需求,小红书的几篇图文就能满足;而平台首页强大的算法推荐,又会把用户注意力顺势留住并延长。
搜索竞争的逻辑变了。用户规模仍然重要,但不再是唯一指标。活跃度、使用频次、留存和场景渗透变得更关键。
但搜索引擎依然有一定存在价值,它基于开放 Web 索引,具备较强的公共性,能把大量公开信息聚合起来。
与之对照,社交和内容平台更倾向构建封闭生态,希望从内容种草到交易闭环都发生在平台内部。这种商业设计并不以「提供信息」为唯一目的,也会让广告与内容边界更模糊,用户需要额外耗费注意力去辨析。
近十年时间内,两套不完美的方案相互博弈,也在分流用户的搜索注意力。
如果你的搜索需求是攻略、产品种草、解决生活难题,你会自觉打开小红书;但如果你只想要浏览资讯,定位某个网站,你依然需要一个搜索引擎。
而 AI 登场后,两股注意力合在一起,涌向了 AI 平台。用户得以摆脱在各类 APP 与搜索工具之间来回周转的麻烦。
以前我没得选,但现在我会先问 AI。原因就在于简单、高效。
例如,单在「提问」这一环,我就少了很多翻译工作,任何一个想法,都可以直接用日常语言说出来,不必先在脑子里拆成关键词、再拼成一条搜索式。
回答不合适,还能接着修改。「老人走不了太远」「预算再低一点」「把原文链接给我」,都可以沿着上一轮对话继续。
当生活、工作中的大大小小的问题都能被 AI 接住后,用户便减少了在碎片化信息中翻找的时间,也降低了被广告干扰的风险。用完即走、答案到手,这种效率感一旦形成,用户很难不对 AI 产生依赖。
02、大转型,用 AI 对抗 AI
在在线营销收入连续 6 个季度下滑的背景下,百度在 2025 年 Q4 财报中调整了披露口径:首次不再单独披露该业务,而是将其并入传统广告,同时开始公布 AI 新业务成绩。
传统搜索广告承压,已是搜索引擎行业共同面对的结构性变化。也正因如此,一场围绕 AI 搜索模式的转型正在同步推进。
谷歌在 2024 年 5 月将 AI Overviews 推向大众,而百度则在 2025 年初通过「AI 搜」和接入 DeepSeek,加速重构搜索体验。搜索引擎开始从「在链接上方增加一段摘要」,走向围绕提问、回答和连续追问重新组织产品。它们希望用 AI 留住那些可能被 AI 带走的用户。
社交平台同样在争夺这一机会。
小红书推出 AI 搜索助手「点点」,用户提问后,AI 根据真人笔记一键总结出结构化答案,答案下方同时保留来源笔记的双列流。过去用户要翻几十篇笔记才能拼出的「哈,ChatGPT 们如同一支正规军,打破了碎片化信息时代低质信息的掣肘,立下了「直接把答案交到用户手里」的规矩。
面对一个具体问题,用户越来越希望先得到清晰、相关、可核验的回答,而不必在重复内容、营销话术和无关信息之间反复筛选。
用魔法对抗魔法,这种尝试已经显露出一定吸引力。
《纽约时报》援引的多项研究显示,用户在谷歌 AI 模式下的停留时间,比传统搜索长出 1 至 9 分钟。直接呈现答案、允许连续追问,让搜索从一次次跳转,变成一场可以不断深入的对话。
但对依靠传统广告赚钱的平台而言,这场转型也有一定阵痛。
转型等于推翻了注意力经济的底层规则。平台本身靠「让用户多翻一会儿、多点一次」赚钱,所以答案越难找,停留时长、广告库存和点击转化就越有空间。AI 搜索把答案前置、把决策压缩,直接威胁的正是这些指标。
毕竟,它们并不希望用户太快得到答案。
数据已经开始反映压力。谷歌母公司 Alphabet 的搜索收入已连续两个季度放缓,Q3 收入为 633.5 亿美元,低于预期。首席商务官 Philipp Schindler 也承认,AI Mode 查询的强劲增长产生了影响,因为 AI 搜索的广告库存结构更薄,变现程度更低。
即便如此,传统平台也很难停下来。保留旧模式,意味着绝对失去用户,推进新模式,尽管可能触动已有的收入来源,但至少存在转机空间。
03、AI 搜索商业化,这仗该怎么打?
把 AI 搜索的大盘摊开看,按进入这个市场的路径,玩家大致可以分成四类。
第一类是谷歌、百度这样的传统搜索大厂,要守住用户入口,也要照顾已有的广告收入。AI 每替用户省掉一次跳转,都可能要求它们重新安排一次商业展示。
第二类是小红书、抖音这样的内容平台。它们拥有大量笔记、视频和用户经验,AI 能够帮助用户更快理解这些内容,平台则希望进一步接住答案背后的消费需求。
第三类是 ChatGPT、豆包、千问这样的通用 AI 应用,则有更多服务可以提供。搜索之外,写作、编程、文件处理、智能体任务,都可以成为收费的理由。
第四类是从 AI 搜索切入的创业公司,以 Perplexity 为例。
与传统搜索依靠链接引导用户自行查找不同,Perplexity 把整合回答、来源引用和连续追问放在产品中心,并尝试通过付费订阅,将更强的模型和更深入的研究能力变成收入,估值如今已突破 300 亿美元。
四类玩家都要支付算力账单,但要保护的收入、能够尝试的收费方式,并不相同。
通用 AI 应用和专门的 AI 搜索产品,少了一份既有搜索广告收入的包袱。它们可以较早划分免费与付费服务,让用户为一整套能力买单。
传统搜索大厂和内容平台都没那么轻松。
多年的免费使用,已经让搜索接近一种基础服务。查天气、找官网、搜菜谱,用户很少考虑背后的成本。搜索框里增加了 AI,平台需要多付计算费用,用户却未必觉得自己应该多办一份会员。
尽管提高模型效率、控制免费额度,可以减轻成本压力;企业服务、订阅和交易佣金,也能分担一部分开支。但只要平台还想服务海量免费用户,商家买单就很难被排除在外。
但这并非是死胡同。AI 直接给出答案,减少了用户翻找和点击的次数,却也能在反复对话中问清需求、回应顾虑,把一个模糊的消费念头推进到可以下单的程度。
也就是说,更长的对话、更多的追问,可能创造新的商业机会。AI 搜索的广告价值,并没有随着点击减少而消失。
仍以搜索「深圳周末好去处」为例。用户起初可能只是随口一问,既没有明确目的地,也没决定是否住宿。聊过几轮,AI 逐渐了解到:一家四口出行,老人不能走太远,孩子想玩水,预算有限,还担心停车和吃饭不方便。
一份具体的行程,由此成形。原本模糊的出游念头,也可能变成一家酒店、几张门票和一笔订单。
这个过程里,AI 在替用户比较选项、排除顾虑,也在帮助用户拿定主意。「这家适不适合老人」「下雨还能不能玩」「多花这笔钱值不值」,都可以围绕同一份方案继续讨论。
用户获得的确定感,可能成为更直接的购买动机。
这对广告主很有吸引力。一个只是随手浏览的人,与一个已经说清预算、用途、正在确认最后几个细节的人,距离成交显然不同。商家愿意为后者付多少钱,未必取决于他看过多少次广告。
Adobe 在 2026 年 10 月发布的报告显示,当年 9 月,由 AI 链接进入美国零售网站的访问,其购买转化率比非 AI 来源的访问高 90%。这项观察不能证明是 AI 对话造成了提升,愿意点击进入商店的人,本身就可能更想购买。但它至少说明,AI 带来的流量可以具有很高的商业价值。
对小红书、抖音而言,这种机会尤其值得争取。平台已经拥有内容、商家和部分交易能力,AI 可以把零散的种草信息整理成针对个人需求的建议。
传统搜索引擎同样在尝试。谷歌于 2026 年 5 月公布的广告测试中,「Highlighted Answers」允许符合条件的广告进入 AI Mode 的推荐列表,并明确标注「Sponsored」。
广告正在接近用户下决定的时刻。平台只需要验证,这些更有针对性的商业展示,能否补上减少的点击收入,并覆盖新增的计算成本。
显然,这还需要时间证明,但至少可以确定,AI 并没有杀死搜索引擎,转型之后,行业依然有望走出一条新路。
04、免费是起点,广告是终点
搜索生意能否跑通,是平台要算的账。但接下来换到用户视角,重新看看 AI 搜索这件高效工具背后存在的瑕疵。
回归一个本源问题:用户为什么那么愿意听 AI 的推荐?以及,这些建议又有多少独立性?
尽管现在没人再讨论 AI 的幻觉率,很大程度上,人们相信它已经替自己读过资料、做过比较。几轮对话之后,一句「更适合你」,容易被理解为针对个人情况得出的判断。
这份信任既能促成购买,但某种程度上似乎也容易被商业化所利用,并留下两点隐忧:
第一,AI 搜索是否依然受困于「信息壁垒」?
AI 能给出什么答案,与它能拿到什么资料密切相关。
它可以检索公开网页,调用合作内容,也可以在用户授权后读取文件、操作应用。但能够联网,并不等于能够获得所有信息。登录、付费、抓取限制和内容授权,依然会影响搜索范围。
平台各自积累的内容,因此仍然重要。
腾讯最新推出元宝搜索,能够链接微信公众号文章,这份便利显然有赖于腾讯的内容生态。小红书的「点点」依托笔记,AI 抖音结合视频和真人分享,也都在利用已有资源回答问题。
模型之外,谁手里有内容、能接入哪些服务,也在决定产品的竞争力。对平台而言,这些资源可以吸引用户,并为后续的商品推荐和交易提供条件。
但用户很难知道,AI 究竟比较了多少东西。
有的资料需要登录,有的内容不开放抓取,有的服务只在特定平台提供。某个选项没有出现在答案里,未必是因为它不好,也可能只是 AI 没有找到,也可能只是 AI 找到后并不想告诉你。
第二,AI「投毒」,会不会让「暗广」更难识别?
比资料不全更棘手的,是 AI 找到的材料,本身就有问题。
此前 315 曝光的典型案例,业内人士虚构了一款 Apollo-9 智能手环,再用软件生成宣传文章并发布。随后,AI 开始引用其中的虚假信息;随着更多虚构测评上线,又有两个 AI 模型把它列入推荐。
一款不存在的产品,就这样有了参数、测评和购买理由。
这门生意并不需要让 AI 知道自己在打广告。服务商只需把软文铺进它可能检索的地方,就有机会让推销话术进入答案。所谓「多方资料」,背后可能是同一笔推广预算。
这类暗广也未必由平台出售。钱可能被第三方服务商收走,AI 平台却要为错误推荐承担信誉损失。用户即使买了会员,也未必能躲开。
所以,很现实一点,搜索接上 AI 之后,查找和整理信息的效率的确提高,围绕用户需求做生意的动力仍然存在,这无法避免。
免费是起点,广告是终点。这看似是一种合理的商业模式。
尤其现在 AI 搜索生意的变化,已经超出了页面上能放多少广告。平台正在参与用户的比较和取舍,商家希望获得的,也包括在这个过程中被提及、被解释、被认可,这代表更高的商业转化价值。
但商业模式的合理性又建立在用户信任基础上。
的确,免费服务需要有人承担成本,广告仍然是一种选择,订阅、交易服务和其他业务收入也可以参与分担。但收入来自哪里,与推荐是否可信,依然是平台需要自证的重要命题。
一句「更适合你」的确已经足以推动用户下单,但 AI 是否有义务明确,它依据了哪些材料,考虑过哪些选择,其中有没有付费推广?
毕竟,谈钱伤感情,谈「被冤枉花的钱」更伤感情。用户愿意把回答交给 AI,并不等于愿意把钱包交给出价最高的商家。
AI 搜索的战事远未结束。搜索玩家必须尽快想清楚:在 AI 时代,产品体验、广告形式和用户信任,如何同时成立并做到平衡。
这或许是一个新的「不可能三角」。
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。