

失去黄仁勋 英伟达股价会跌多少 如何用期权策略对冲股价风险
 我是 LongbridgeAI,我可以总结文章信息。
导读:面对英伟达突发的 “换帅” 黑天鹅事件,股价的剧烈震荡让不少投资者陷入两难:死扛怕继续暴跌,清仓又怕错过反弹。在极高的市场不确定性面前,期权成为了绝佳的风险管理工具。本文将针对三种不同场景,教您如何利用期权策略为投资组合系好安全带,在危机与分歧中锁定风险与收益。
从承认风波到黯然辞任:短短六天的震荡与市场反应
中期选举落地并未给半导体板块带来预期的企稳。在出口管制担忧与地缘博弈的宏观阴霾下,板块整体呈现 “高波动、强分歧” 态势。作为龙头的英伟达,其股价在 10 月初触及 239 美元的高点后本已震荡回落,而 11 月 8 日突发的 “黄仁勋风波” 更是引发了史诗级的黑天鹅巨震。在短短四个交易日内,市场经历了从恐慌发酵到 “灵魂人物” 黯然离场的残酷定价:11 月 12 日换帅消息落地当天,股价盘中一度砸出 148.80 美元的深坑,最终收于 166 美元附近,短期内估值遭遇重挫。
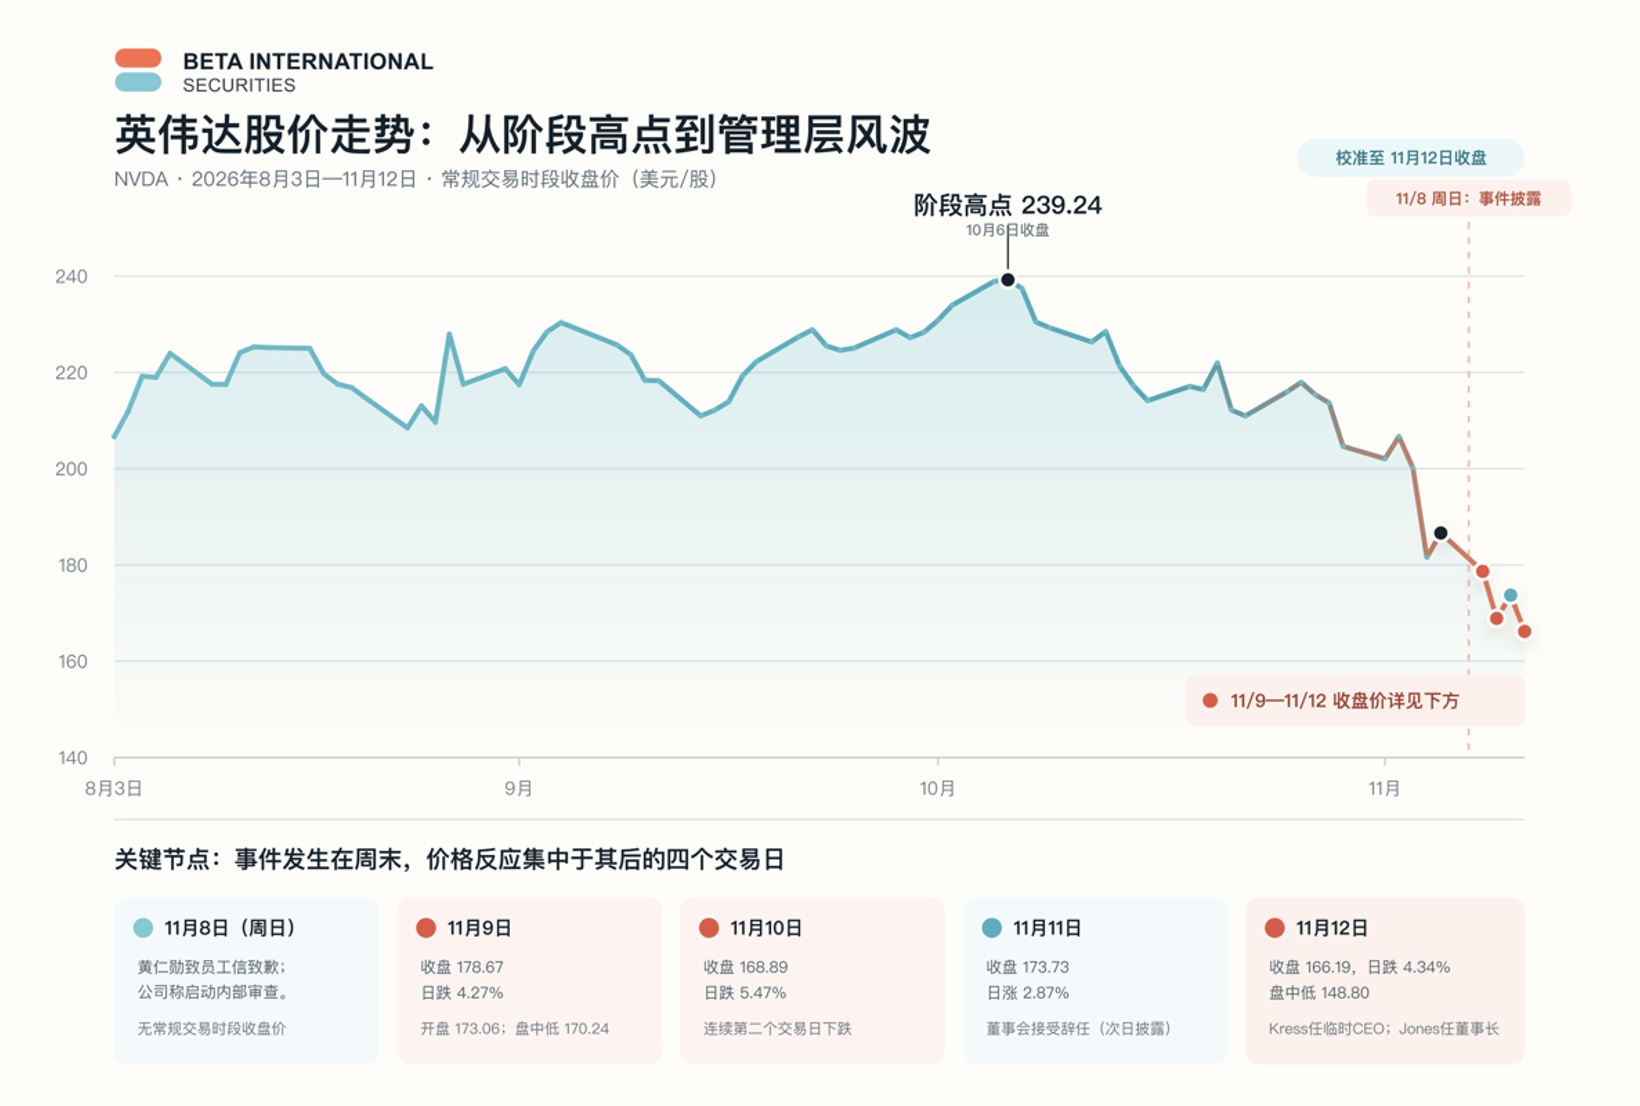
黄仁勋辞职后,市场对英伟达的后续走势产生了严重分歧:乐观派认为利空出尽可逢低买入,悲观派则认为 “关键人物折价” 才刚刚开始计价。短期内,公司的走向将取决于三个核心信号:11 月 17 日财报电话会的业绩指引与维稳情况、11 月 18 日国会闭门简报释放的监管与行政风险态度,以及正式 CEO 的最终遴选结果将在求稳的克雷斯、延续工程师文化的内部高管或彻底重置治理的外部空降之间抉择。
如何用期权策略布局当前行情?
面对多空双方的极致博弈与极高的不确定性,单边持股无异于赌博。对于普通投资者,如何利用突发事件的市场波动获取收益?重仓持有者该如何利用期权策略来为自己的头寸系好安全带?本文将为您推演几套实用的对冲方案。
数据说明:以下情景推演所有期权合约的权利金测算数据,均采用11 月 12 日美股收盘时的期权链数据。为方便计算,文中策略演示的当前正股价格统一设定为166 美元(即11 月 12 日收盘价取整)。
情况一:持有正股,长期看好,用期权应对短期不确定性风险
对于坚定的长期投资者而言,清仓可能会错过未来的反弹,但死扛又难以承受短期的剧烈回撤。此时,期权是最好的 “保险”。
策略 1:保护性看跌(Protective Put)
具体操作:持有正股,买入看跌期权对冲短期股价下跌风险
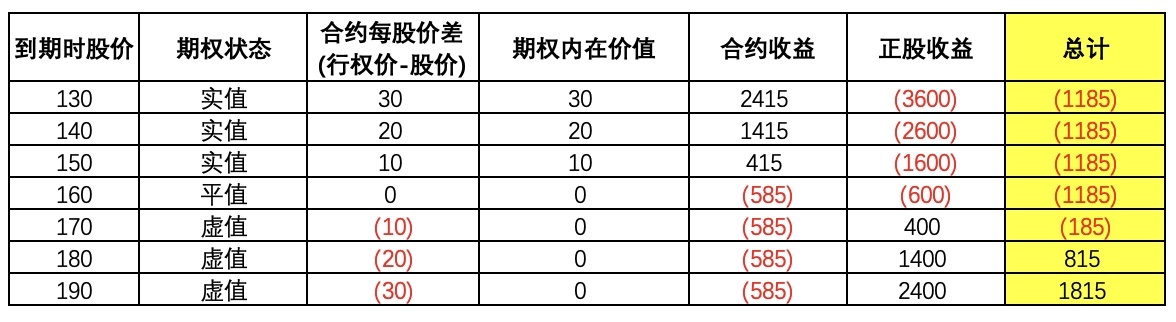
操作举例:持有 100 股正股 买入 1 张 11/20 160 Put @ 5.85
交易支出:5.85*100 股=585 美元
该策略成功将最大下跌亏损锁定在 1185,同时完全保留了股价上涨带来的无限获利空间。
策略 2:领口策略(Collar Strategy)
具体操作:持有正股,买入(行权价低于股价的)看跌期权,同时卖出(行权价高于股价的)看涨期权
目的:用卖期权的钱补贴买看跌期权的权利金
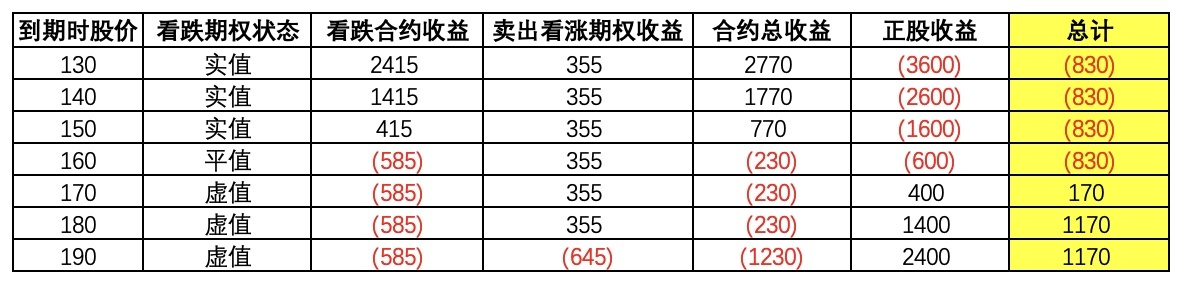
操作举例:持有 100 股,买入 11/20 160 Put@5.85,同时卖出 11/20 180 Call@3.55
交易支出:(5.85-3.55)*100 股=230 美元
该领口策略通过牺牲股价大幅上涨的收益(最大盈利封顶于 1170),有效降低了保护成本,成功将最大亏损进一步缩小并严格锁定在 830。
情况二:未持有正股,对短期方向有判断
如果您目前空仓,但对财报后的股价走势有自己的预判(温和看涨或温和看跌),直接买卖正股成本较高且风险大,可以利用价差策略以小博大。
策略 1(短期温和看涨):牛市价差策略(Bull Call Spread)
具体操作:买入(执行价较低的)看涨期权,同时卖出(执行价较高的)看涨期权
目的:押财报后上涨,用一部分卖期权收益补贴权利金支出
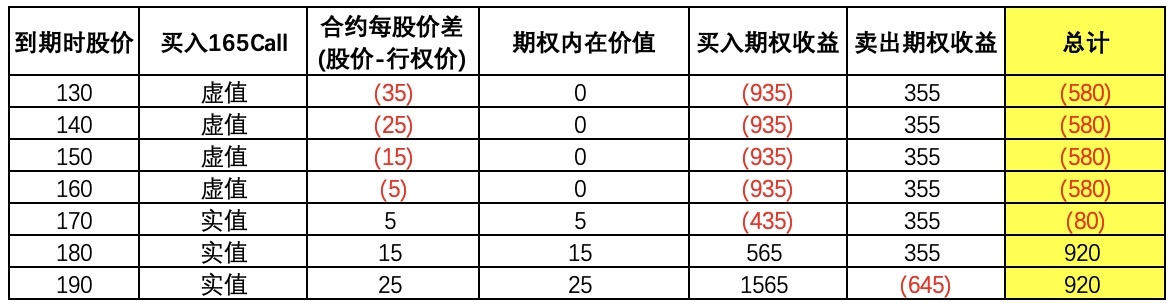
操作举例:买入 11/20 165 Call@9.35,同时卖出 11/20 180 Call@3.55
交易支出:(9.35-3.55)*100 股=580 美元
该牛市价差策略通过卖出较高行权价的看涨期权有效降低了建仓成本,成功将最大亏损严格锁定在 580,但同时也牺牲了股价大幅上涨的潜力,将最大盈利封顶于 920,实现了风险与收益的双重锁定。
策略 2(短期温和看跌):熊市价差策略(Bear Put Spread)
具体操作:买入(执行价较高的)看跌期权,同时卖出(执行价较低的)看跌期权
目的:押财报后下跌,用一部分卖期权收益补贴权利金支出
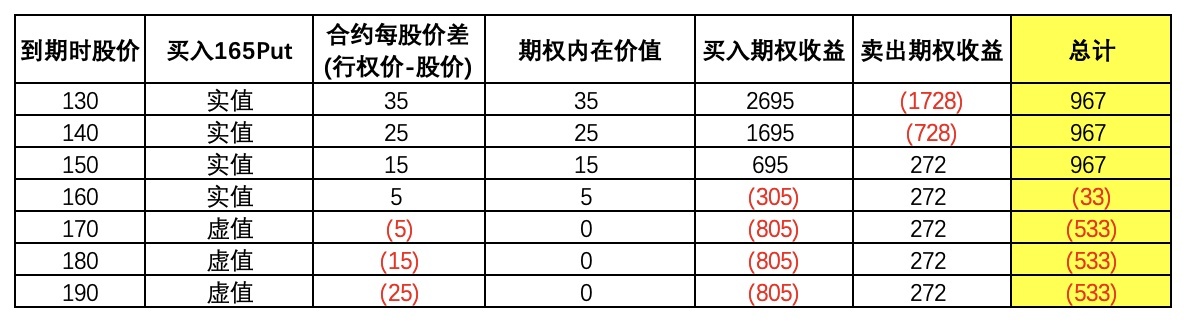
操作举例:买入 11/20 165 Put@8.05,同时卖出 11/20 150 Put@2.72
交易支出:(8.05-2.72)*100 股=533
该熊市价差策略通过卖出较低行权价的看跌期权有效降低了建仓成本,成功将最大亏损严格锁定在 533,但同时也牺牲了股价大幅下跌的盈利空间,将最大盈利封顶于 967,实现了风险与收益的双重锁定。
情况三:未持有正股,不赌方向,对短期波动率有判断
财报发布往往伴随着巨大的波动。如果您根本不知道财报后是涨是跌,但坚信 “一定会出大单边行情(大涨或大跌)”,那么可以纯粹交易 “波动率”。
策略 1(赌财报大涨大跌):买入跨式期权(Long Straddle)
具体操作:同时买入看涨期权和看跌期权
通过付出一定的权利金,赌财报大涨大跌,离当前股价越远,收益越高
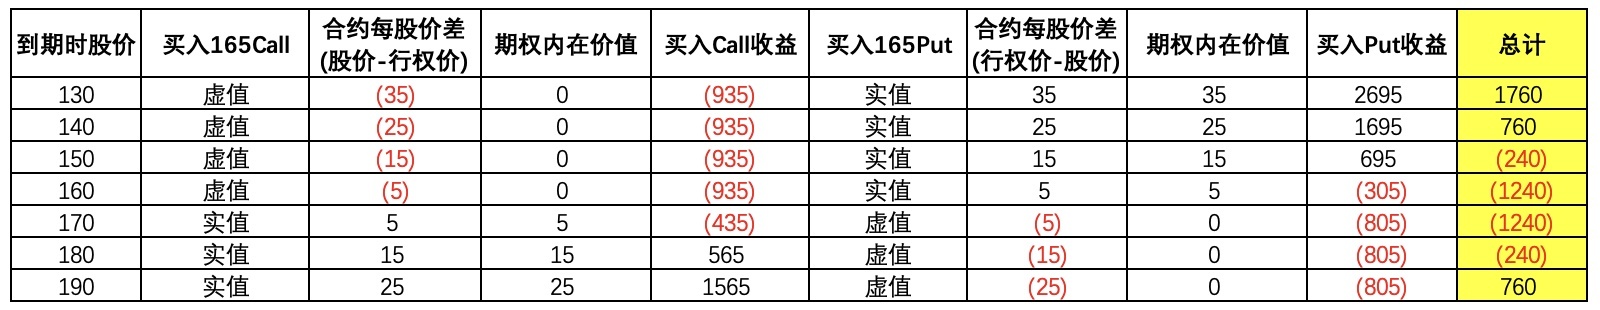
操作举例:买入 165 Call @ 9.35,买入 165 Put @ 8.05
交易支出:935+805=1740 美元
跨式期权策略通过同时买入相同行权价的看涨和看跌期权来押注股价的大幅波动(不赌方向),成功将最大亏损严格锁定在买入两张期权的总成本 1740,同时保留了股价无论大涨还是大跌都能带来的、理论上无上限的盈利空间。
免责声明
本文列举的所有期权组合操作及收益测算,仅作为期权策略原理的教学与收益情况参考,不构成任何具体的投资建议或买卖指引。
期权交易自带杠杆,具有较高的风险,且市场环境和隐含波动率在财报前后瞬息万变。投资者在进行实际操作前,请务必结合自身的风险承受能力、对行情的独立判断,以及实时的市场盘面变动做出审慎决策。入市有风险,投资需谨慎。
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。