

资本的时间套利与伯克希尔模式
 我是 LongbridgeAI,我可以总结文章信息。
阿克曼与 Howard Hughes
资本结构重塑,阿克曼的底层哲学与伯克希尔方程式。
在投资圈,每个人都宣称自己懂巴菲特,但绝大多数人只学到了选股的皮毛,而忽略了支撑起伯克希尔庞大市值的资本结构引擎。阿克曼的破局点是从最底层的资本属性开始的。
资本二象性,时间属性与规模幻觉。
在阿克曼的资本认知体系里,资本规模(AUM)是最容易产生误导的指标,真正决定投资战略可行性的,是资本的时间属性与撤回弹性。
短期资本是被诅咒的流动性。对冲基金的典型结构,如按季赎回。这种资本结构的致命弱点在于不对称的流动性错配。当市场出现极端恐慌,如 2020 年疫情熔断,资产价格处于历史底部时,客户却因为恐慌要求赎回。基金经理被迫在最不该卖出的时刻抛售资产,这本质上是用流动性风险摧毁了复利的基础。
永久资本是时间套利的利器。不会因市场波动而被抽离的资金。人本质是动物,容易受惊吓;而资本结构决定了你是否能保持冷静。只要你的钱是永久资本,如保险浮存金、长期家族办公室资金,你就可以结构性地获得在市场崩盘时买入的优势。比如阿克曼本人能在 2020 年疫情底部的抄底,也是基于这种结构优势。
战略与资本的因果倒置,资本基础决定策略边界。
不是策略选择资本,而是资本基础决定了策略;这是阿克曼从巴菲特以及早期格雷厄姆身上学到的核心。
如果你的资金是短期的,你只能做高频交易。事件驱动套利或者高杠杆的宏观对冲是 Citadel、Millennium 等基金的模式,因为他们需要极高的资金周转率来应对赎回。
如果你要执行长期复利、控制权收购、逆周期投资,你必须拥有永久资本。
阿克曼研究了 1969 年巴菲特解散合伙基金、收购伯克希尔的转折点。巴菲特意识到,合伙基金的短期属性无法支撑其长线投资,因此他必须将资产转化为实业,再通过实业控制保险公司,最终获得永久资本。阿克曼目前正在原样复制这一脱虚向实、再向金融的路径。
复刻伯克希尔的五大不可能三角
阿克曼不是想成为巴菲特,世界上只有一个巴菲特;但伯克希尔模式是可复制的,前题是集齐以下五个极其稀缺的条件:
- 永久资本载体:一个能产生低成本浮存金的保险公司;
- 放弃杠杆诱惑:拒绝利用短期高杠杆赚快钱的冲动;
- 顶级长期投资能力:能够看透几十年商业周期的资产配置能力;
- 顶级的双核团队:既要有顶级的产业运营团队(懂怎么造城、管物业),又要有顶级的保险承保团队(懂怎么定价风险);
- 时间与耐心的门槛: 忍受结构化延迟满足的痛苦。
我个人认为阿克曼懂这些,而且他正在通过入主 Howard Hughes 兑现这些条件。
资产端重构,Howard Hughes 的造城者模型与估值逻辑。
要打造伯克希尔式的复利,阿克曼需要先找到自己的纺织厂,一个能产生大量现金流、且能作为资本运作物理载体的底层资产。Howard Hughes 正是这样一个标的。
MPC 的商业本质
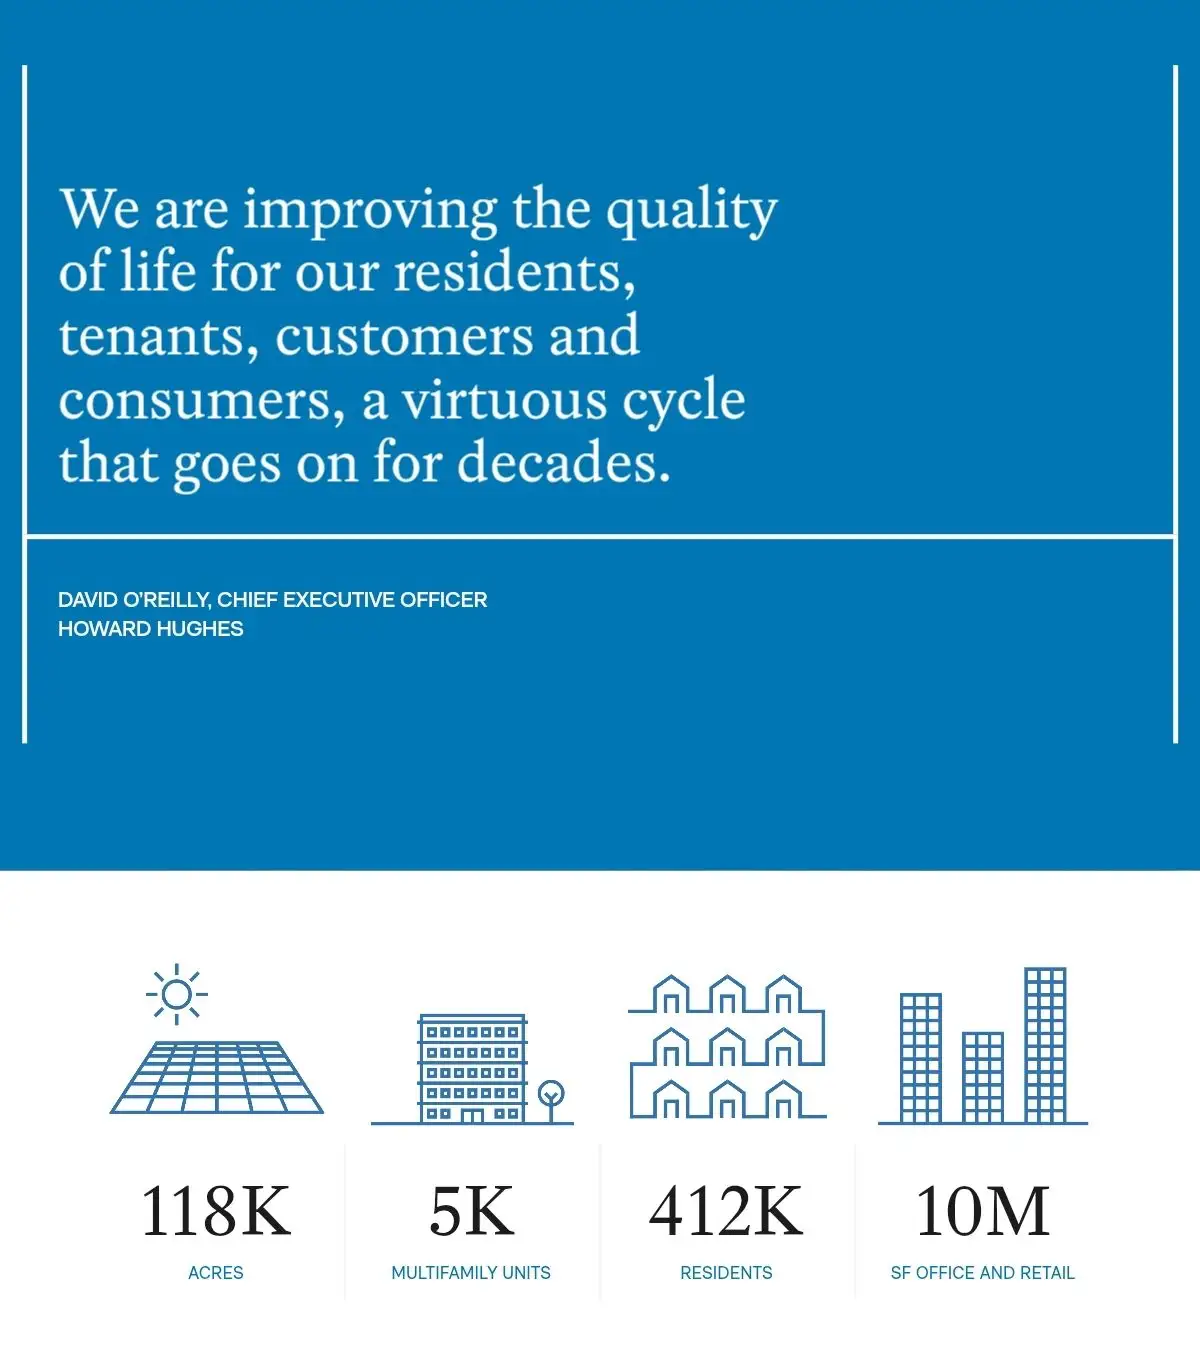
HHH 不是传统的买地、盖楼、卖房的开发商,如万科或保利,而是美国顶级的 MPC,即总体规划社区运营商。其核心业务逻辑,是将荒地加工成城市,赚取规划、基础设施赋能和土地溢价的钱。目前 HHH 拥有庞大的资产包:
- 横跨五个州的 11.8 万英亩土地、
- 700 万平方英尺的办公楼、
- 280 万平方英尺的零售空间、
- 以及 5,855 套公寓。
这些地产不止是物理资产,也是一个个自给自足的微型经济体。
土地业务的五大硬核环节与变现路径
HHH 的土地业务是一个完整的价值链,它掌握了从拿地到最终变现的每一个环节:
环节一:战略储备与逆周期低价拿地
- 逻辑:在核心城市边缘,重点布局阳光地带,如得州、马里兰州、夏威夷,在市场低迷期或规划未成型前,提前大批量购入未开发土地。
- 商业壁垒:庞大的资金沉淀。一般开发商追求高周转,不愿背负长达十几年的土地闲置成本;但 HHH 具备长期资本,它赚的是跨周期的土地升值钱。
- 五大州的区域布局,确保了其抗周期性和区域互补性。
环节二:总体规划与熟地工程
- 逻辑:拿到地后,进行长达数年的整体规划。向当地政府申请审批,改变土地用途;同时,投入巨资修建道路、供水、电网、公园、学校、甚至人工湖等基础设施。
- 利润测算:这是整个链条中附加值最高的环节。农业用地或生地,每亩价格极低;但一旦获得住宅/商业用地的法律许可,并通水通电通路,土地价值可翻数十倍。
- HHH 赚取了规划权和基础设施赋能带来的地租。
环节三:分层变现,ToB 批发与 ToC 零售。
- B2B 批发:将规划好、通好水电的住宅地块,直接批量卖给 Lennar、Toll Brothers 这类大型房屋建筑商。这种模式回款快、风险低,走的是大宗交易。
- B2C 零售:在高端社区,将地块切割后直接零售给富裕的个人买家。买家买地后自行寻找设计师和施工队建房。这种模式利润率极高,因为 HHH 赚取了终端消费者的溢价。
环节四:强制绑定与生态赋能,以商促住,以住养商。
- 逻辑:单纯卖地是一次性生意,HHH 选择自己持有并开发 700 万平方英尺的办公、280 万平方英尺的零售和数千套公寓。
- 生态飞轮:引入高端零售品牌和大型企业办公,创造大量就业岗位和便利生活设施。这直接推高了周边住宅土地的吸引力。
- 居民越多,商业租金越高;商业越发达,住宅地价越贵。HHH 一手赚卖地的钱,一手赚商业物业的租金,形成完美闭环。
环节五:资产证券化与造城循环
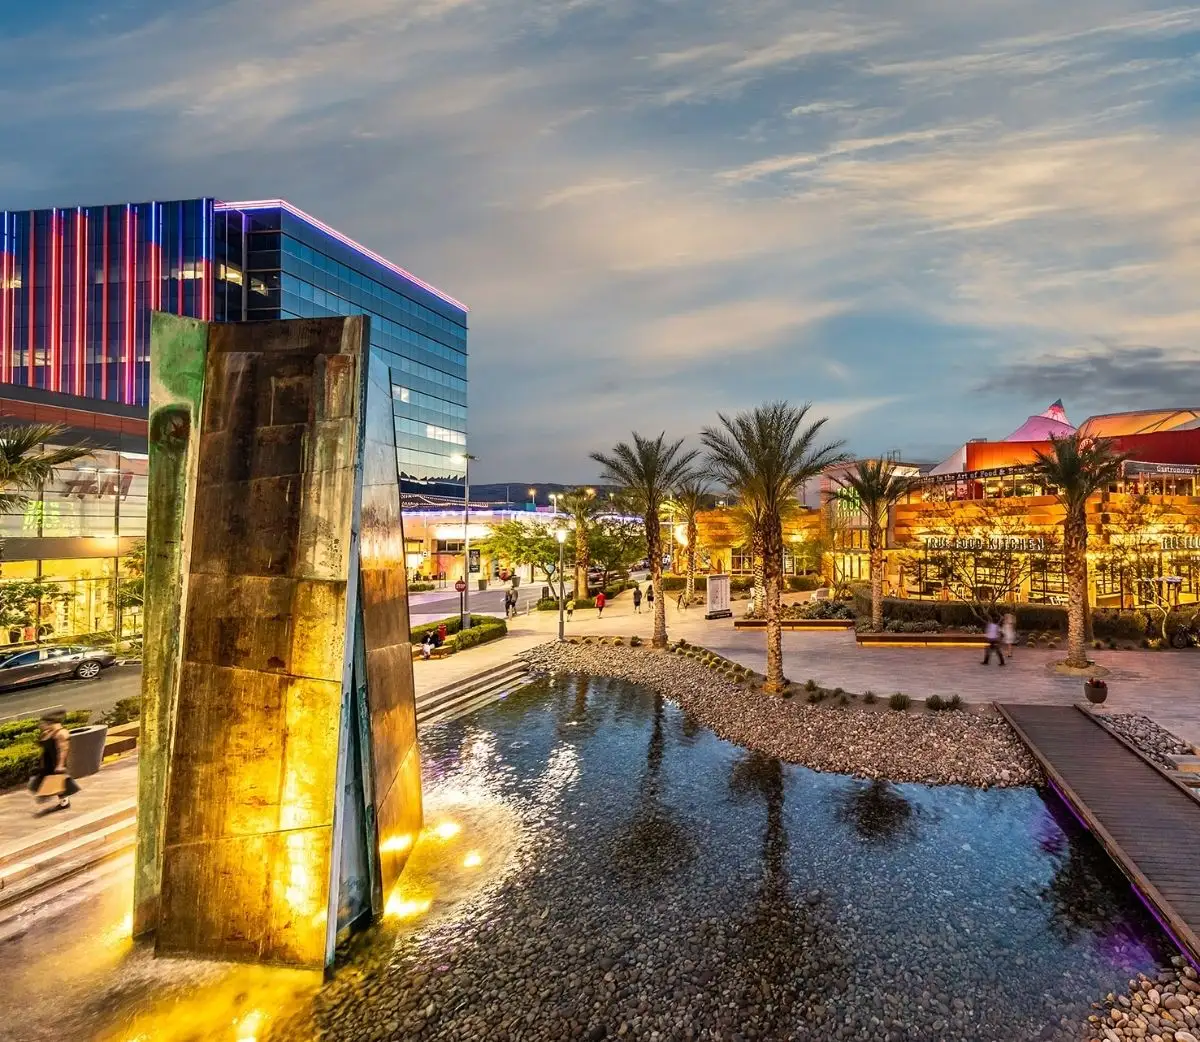
- 逻辑:当一片区域,如休斯顿的 The Woodlands 或拉斯维加斯的 Summerlin,开发成熟、地价和物业估值达到顶峰,HHH 会将购物中心或公寓楼进行打包出售,或者抵押给银行进行再融资,套取低息贷款。
- 资金再利用:套现的资金不用于分红,而是去购买下一片更大的生地,开启新一轮的造城循环。土地在 HHH 手里不是静态资产,而是不用加杠杆、但复利生息的印钞机。
估值视角的转换,从 PE 到 NAV。
传统开发商按照房地产销售利润 PE 来估值,通常只有 5-8 倍;但 HHH 的模式更接近资产管理公司 AMC 或控股公司。市场需要按 NAV 净资产价值甚至 RNAV 重估净资产价值来对其进行定价。
随着土地逐渐变成熟地,其隐蔽资产的价值会被不断释放。这正是阿克曼认为 HHH 被市场低估的根本原因。
资金端重构,Vantage 的承保精算与浮存金获取机制。
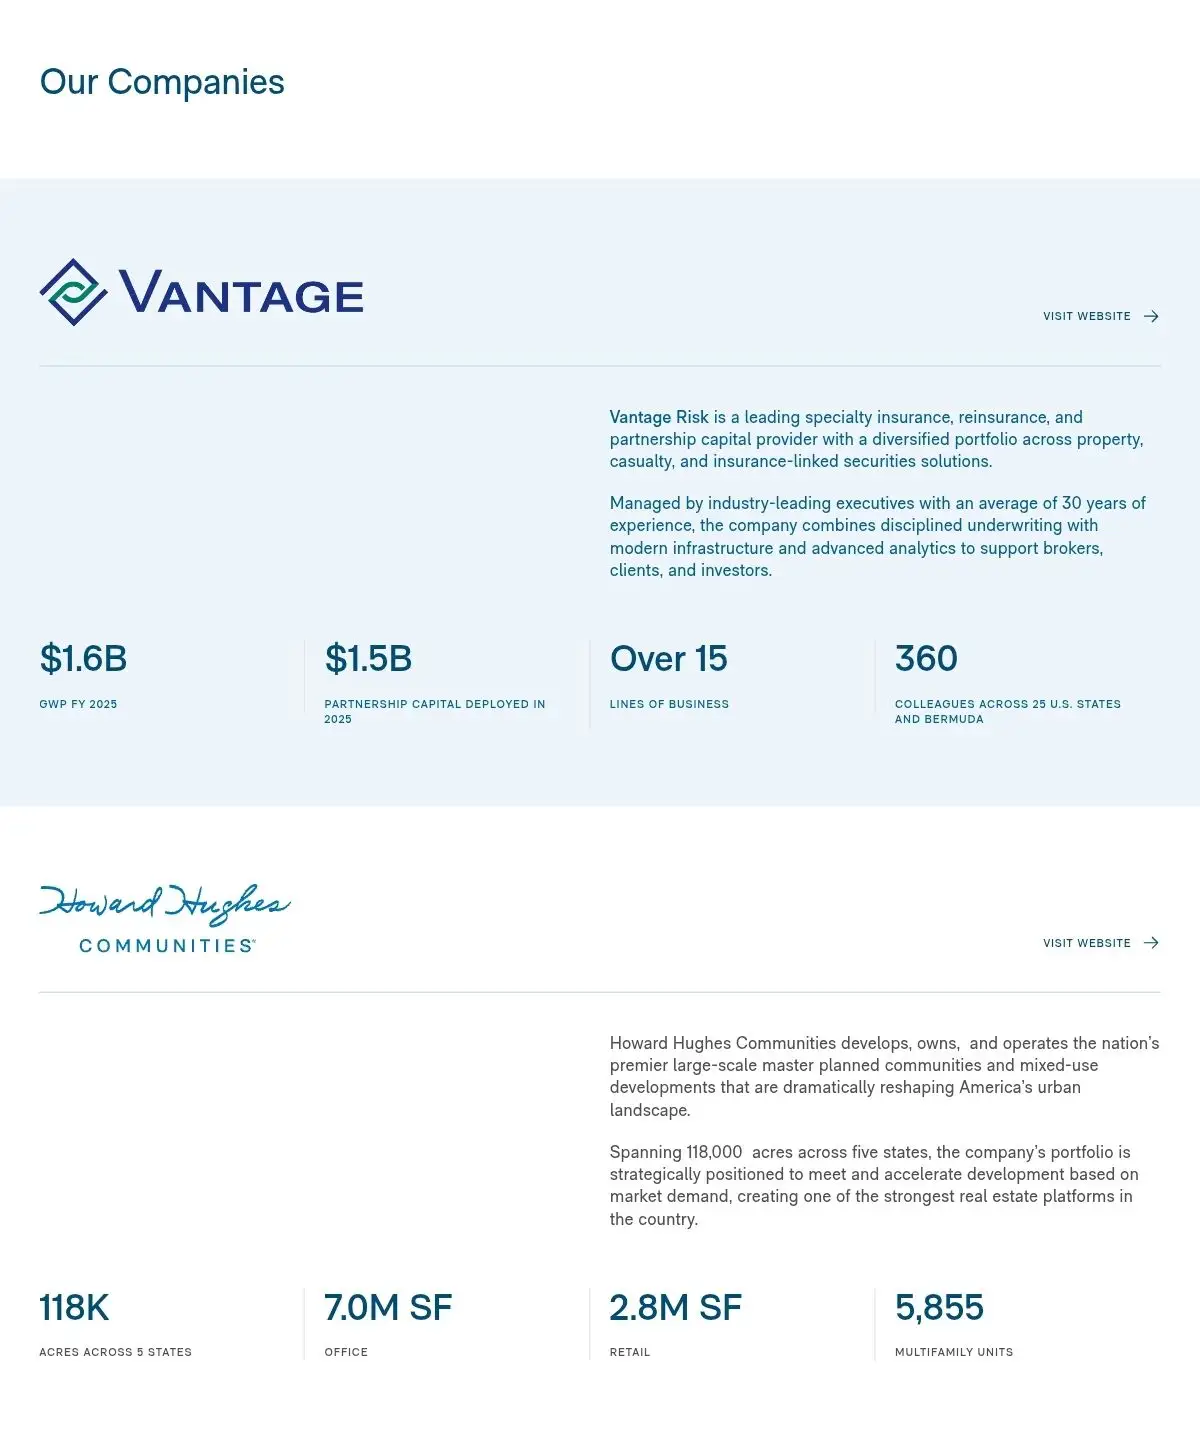
有了物理空间的印钞机,阿克曼需要将重资产变现,投入到金融引擎中。这就引出了伯克希尔模式的核心,保险浮存金。HHH 旗下的保险集团 Vantage 承担了这部份拼图。
母公司资本背书
普通初创保险公司面临的最大生死劫是偿付能力充足率和获客成本。为了冲规模,往往需要接受劣质风险,导致承保亏损。Vantage 的独特之处在于背靠 HHH 庞大的母公司和永久资本,不需要向资方交答卷;这使得 Vantage 拥有极强的承保纪律,可以跨越牛熊周期进行承保,宁可放弃规模,也不接受错误的定价。
Vantage 的三大业务矩阵与风险定价
Vantage 避开了车险、寿险等红海市场,专挑高门槛、高利润、高难度的特种险:
- 建筑险、
- 网络安全与高管责任险(D&O)、
- 超额意外险、
- 医疗保健险、
- 大型财产险、
- 政治风险与信用险。
这些险种缺乏标准化的历史数据,需要极强的精算定价能力和行业专业知识。例如承保一栋几百层的高楼,或核电站设施。
Vantage 的高管团队,如前 AIG 副董事长等,拥有平均 30 年的经验,过去管理着 500-1000 亿美元规模的资产。
再保险业务。充当保险公司的保险公司。当普通险企承保了巨灾,如飓风、地震或超大标的,觉得风险敞口过大时,会向 Vantage 分出风险;再保险本质上是利用 Vantage 的雄厚资本,去赚取其他险企因资本金不足而无法吃下的溢价。
合伙资本。利用先进的数据分析,将资金投入到 ILS(保险相连证券)或结构化产品中。向机构投资者提供全球再保险风险敞口,通过抵押结构保障资金安全。2026 年,其合作伙伴已承诺投入 16 亿美元资本供其配置。
浮存金的运作逻辑
保险公司赚钱的逻辑在于,保费是先收的,理赔是后付的,中间存在巨大的时间差。这笔沉淀下来的钱就是浮存金。
- 如果 Vantage 的承保利润率为正,即收的保费大于未来赔款和费用,那么它获取这笔浮存金的成本就是负数,别人倒贴钱给你用。
- 阿克曼将用这笔庞大的、零成本甚至负成本的资金,去购买长期国债,或者投资于优质蓝筹股,实现资金的长期复利。
- 这就是巴菲特所谓的用别人的钱来赚钱。
内部对冲、资本循环与系统性风险。
阿克曼将地产重资产与保险结合,绝非盲目的多元化,而是在构建一个高度自洽的资本内循环与跨界对冲系统。
为什么搞地产的要去做保险?
- 内部消化,肥水不流外人田: HHH 手里握有 11.8 万英亩的土地、大量商业办公楼和公寓。开发和建设过程中面临着巨大的自然风险,德州飓风、加州洪水、工程风险。与其去市场上买昂贵的商业保险,不如收购自己的保险公司;Vantage 为自家项目承保,保费留在集团内部,同时通过再保险将极端尾部风险转移给外部市场。
- 现金流奶牛弥补地产的长周期痛点:房地产的开发、卖地、收租周期非常长,受宏观经济影响极大;而保险业务能带来极其庞大且稳定的即时现金流。Vantage 贡献的现金流,可以被 HHH 拿去继续买地、进行下一轮造城。
- 对抗周期的完美对冲:当地产行业景气度下行、卖地收入锐减时,保险和金融板块的投资收益及承保利润可以平滑母公司的财报表现,避免股价崩盘。
商业模式的横向对比,Ackman 模式对比其他巨头。
阿克曼的 HHH 模式,与华尔街其他实业 + 保险的模式有着本质的区别:
- Apollo 模式(激进型):负债端靠 FABN 融资协议票据和年金,具有极高的杠杆和流动性错配;资产端投资私募信贷。本质是影子银行的高息吸储放贷,赚取信用利差。风险在于流动性枯竭时的挤兑。
- Brookfield / KKR 模式(重资产型):利用保险负债作为长期资金,资产端重仓基础设施、房地产和私募股权。杠杆倍数较高,风险在于监管对再保险的穿透审查以及资产估值的大幅波动。
- Ackman 模式(最回归保险本质):承保真实存在的财险、意外险,不做利率敏感型年金,浮存金成本极低;投资端极其保守,偏向短期国债和高分红优质股票。它不赚高杠杆利差的钱,赚的是承保利润 + 优质资产长期复利的钱。是最接近巴菲特早期的模式。
复制路径的五步走战略
阿克曼为 HHH 规划的转型路径极其清晰:
- 抽干地产资本。将地产业务中沉淀的资本尽可能抽出,进行轻资产化运作。
- 变轻资产。将重资产的地产,如成熟的商业物业进行证券化为 REITs 或出售。
- 注入专业保险。收购并整合 Vantage,建立强大的承保团队。
- 资本重新配置。买短债和好股票;顶级承保团队承担真实保险风险,获取浮存金。
- 实现 10 年结构转变。 10 年后,80% 以上的利润来自 20% 以上的保险业务,20% 来自地产。完美复刻伯克希尔的结构。
投资原则的极简主义
尽管架构复杂,但阿克曼强调其投资原则的边界极其简单:
- 不投对大宗商品价格高度敏感、对利率极度敏感、对监管政策极度敏感的生物,即商业模式易受外部变量摧毁的企业。
- 保持简单,HHH 的底层逻辑就是买地、规划、收租、保险,核心资产清晰可见,现金流可预测。
HHH 为什么是比 MKL 更像下一个 BRK 的公司?
严格意义上,阿克曼可能无法在股票投资组合上达到巴菲特的成就,但他正在 HHH 这家公司上,完美复刻巴菲特的资本结构。
- HHH 拥有比 MKL 更硬核的实体资产壁垒,十多万英亩且会增长的土地与城市配套。
- HHH 正在建立比传统险企更纯粹的低成本永久资本引擎,即 Vantage 保险公司。
- HHH 正在打通买地→ 规划开发→ 持有物业→ 提供金融服务的实体资产轻量化加金融路线。
HHH 不仅掌控了物理空间,还掌控了附着在物理空间上的金融风险与资本。和 1969 年巴菲特解散合伙基金后做的一样;阿克曼正在 Howard Hughes 上复刻伯克希尔模式。
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。