

跨市场温差下的医疗 AI 样本:《福布斯》解码德适科技 “医疗界的微软 Office” 平台化路径
 我是 LongbridgeAI,我可以总结文章信息。
同一套底层技术叙事,正在太平洋两岸的资本市场经历截然不同的定价温差。$德适-B(02526.HK)
过去 52 周,美股医疗 AI 领头羊 Tempus AI(TEM)股价在 40.77 至 89.09 美元之间大幅波动,截至 11 月 13 日年内涨幅约 21%。老牌巨头 GE HealthCare(GEHC)近半年上行约 35%,年内则基本持平(数据来源:公开行情,截至 2026 年 11 月 13 日收盘);反观港股市场,受早期 “1.0 时代” 商业化不及预期的历史包袱及市场流动性结构影响,整个医疗 AI 板块定价持续分化。
中国医疗 AI 究竟是技术掉队了,还是正经历一场跨市场的定价逻辑差异?
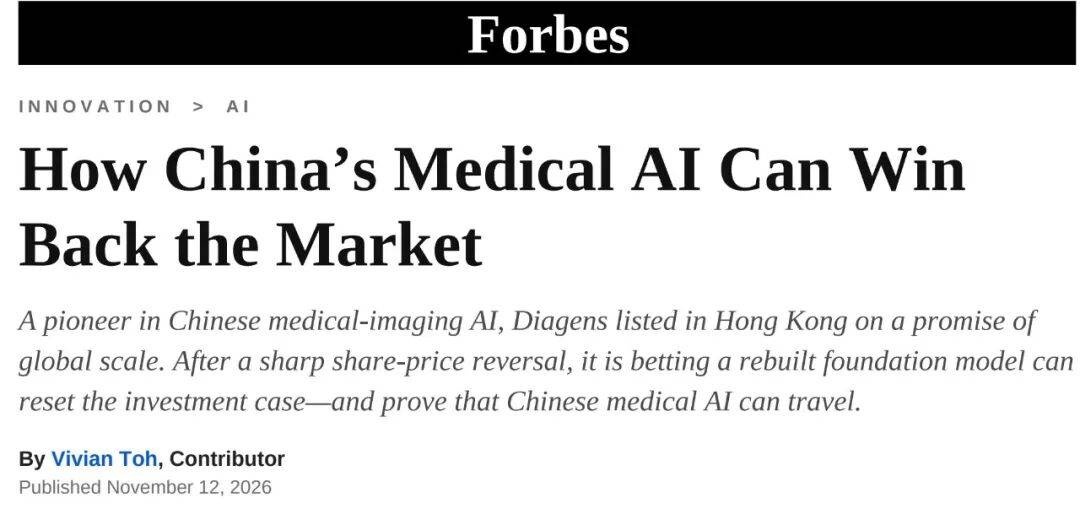
11 月 12 日,国际权威商业媒体《福布斯》(Forbes)刊发了题为《How China’s Medical AI Can Win Back the Market》(中国医疗 AI 如何赢回市场)的专版深度报道。在这篇聚焦中国医疗 AI 估值重塑的特写中,《福布斯》将今年 3 月登陆港交所主板的 “全球医学影像大模型第一股”——德适科技(02526.HK)作为唯一深度拆解的行业标杆案例,直言这种跨洋分化 “与其说是对中国医疗 AI 的技术宣判,不如说是一场定价反常(Pricing Anomaly)”。
恰在同一天,德适科技向全球公布了第六代医疗影像通用大模型 iMedImage® 6.0(简称 iMed-6.0)的重大升级,海外官方 X 平台单帖发布仅 18 小时,全球阅读量即突破 85.3 万(853K Views)。
当海外科技圈的讨论热度与国际媒体的商业审视同时交汇在一家杭州硬科技企业身上,一个核心行业议题随之浮现:以德适科技为代表的新一代平台型玩家,试图凭什么改写医疗 AI 的传统商业账本?
跳出千亿参数内卷:底层重构撑起 “全科通识底座”
此前医疗 AI 企业之所以难以跑出规模效应,症结在于 “一病一插件” 或者 “一病一模型” 的烟囱式开发——查肺结节是一套系统,看眼底或骨折又是另一套系统。医院采购成本高、临床切换繁琐,厂商则困在无休止的定制化泥潭里,研发边际成本居高不下。
要打破这层天花板,前提是拥有一个具备跨模态、跨器官原生理解力的通用底座。
早在 2025 年,德适科技的第五代基座模型就已凭借 1040 亿参数站上全球医学影像参数规模之巅。但这一次,德适科技董事会主席、首席执行官宋宁博士在接受《福布斯》采访时却主动给行业的 “参数崇拜” 泼了一盆冷水:
“一切都是新的,我们的底层架构已经进行了实质性的重建。衡量新一代模型的标准是架构与应用,而非参数规模。”
不做算力堆砌的虚功,转向底层跨模态架构重塑——iMed-6.0 交出的实测成绩单,直接验证了 “更聪明的架构胜过暴力算力”:
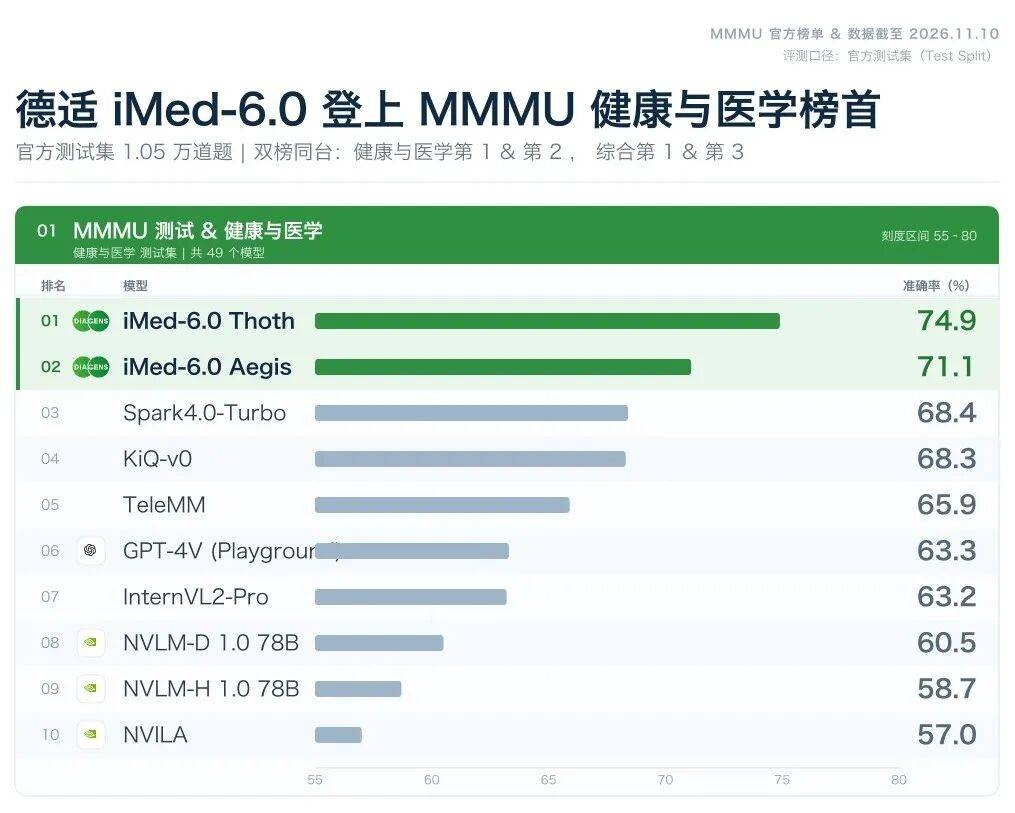
- 国际国内权威双榜包揽冠亚军:在国际权威多学科多模态基准 MMMU(Test)中,旗舰版 iMed-6.0 Thoth 以 66.2% 斩获全领域总榜全球第一,并在核心的 “健康与医学” 分项中与轻量版 Aegis(74.9%/71.1%)双双包揽全球第 1、第 2 名;在权威医疗大模型评测 MedBench VLM 中,Thoth 与 Aegis 不仅以 64.4 分和 61.7 分包揽综合榜冠亚军,其在 “医学视觉感知与文本提取” 核心单项上更跑出 88.8 分与 84.9 分的断层表现,领先 GPT-5.5(48.2 分)逾 40 分,全面超越 Gemini-3.5-Flash、Claude Opus4.7 等国内外主流通用大模型。

- 单一轻量底座统揽 509 项胸腹征象:更具临床穿透力的是基于轻量版 Aegis 开发的通用 CT 垂直模型,首次在单一模型上打通胸部(263 项)与腹部(391 项)检查,去重后同步覆盖 8 大核心解剖区域的 509 项疾病与影像征象,直击传统胸部与腹部 CT 交界处(如肝顶、下肺底)易漏看的行业盲区。在多家医院近 4 万对真实 CT 影像报告的零样本(未经目标集微调)技术验证 ,其 249 项关键临床任务宏平均 AUC 高达 0.930。
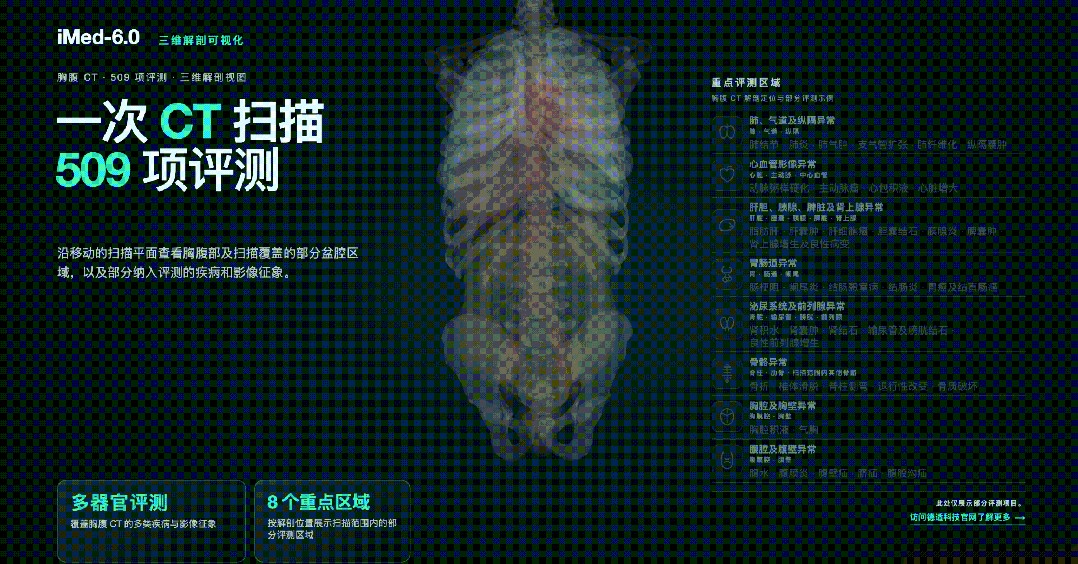
从产业演进视角来看,这组数据的真正含金量在于研发经济学:当一个轻量级基座在不经微调的状态下就能原生读懂五百余种胸腹异常、支持 19 种医学影像模态并覆盖超 90% 临床场景时,下游孵化新病种模型便不再需要动辄数万例样本与两三年的漫长周期——这正是医疗 AI 从 “重资产手工作坊” 迈向 “工业化软件平台” 的技术奇点。
“医疗影像界的微软 Office”:从单次项目制到规模化平台经济
《福布斯》在报道中一针见血地指出,资本市场对医疗 AI 的审视标准已经发生硬切换:“过去为增长买单的投资者,如今要求看到经营杠杆(Operating Leverage)的实证。”
许多医疗 AI 公司至今仍在 “卖项目” 而非 “卖平台”,定制化交付导致毛利承压、缺乏经常性收入。
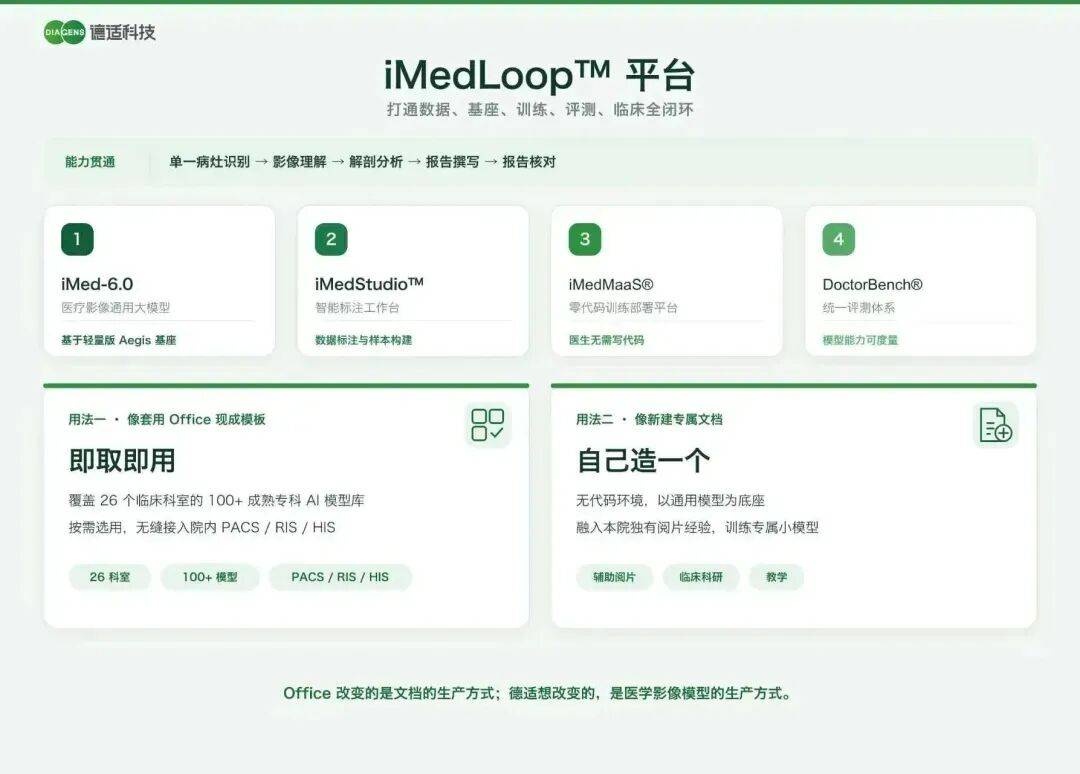
而德适科技打动国际观察者的核心筹码,在于其将生产力工具彻底交还给医院的 iMedLoop™全流程平台。

在采访中,宋宁博士将由智能标注工作台(iMedStudio™)、通用基座(iMedImage® 6.0)与训练部署中台( iMedMaaS™) 组成的闭环技术栈 ,类比为 “医疗影像界的微软 Office”:在 Office 诞生前,印制文件必须送往外部专业印刷厂;而在 Office 普及后,任何人在办公桌前就能独立完成排版产出。
同理,借助 iMedLoop™的零代码环境,最懂疑难杂症的临床医生无需编程基础,仅用科室沉淀的 200 例左右合规样本、在 2 至 3 个月内即可自主训练出适配本院疾病谱的专科 AI 副驾驶,将标注工作量压缩至传统的 1/200、综合研发成本降至 1/10。
这套 “工业母机” 逻辑,已经在德适科技的财报结构中有所体现:
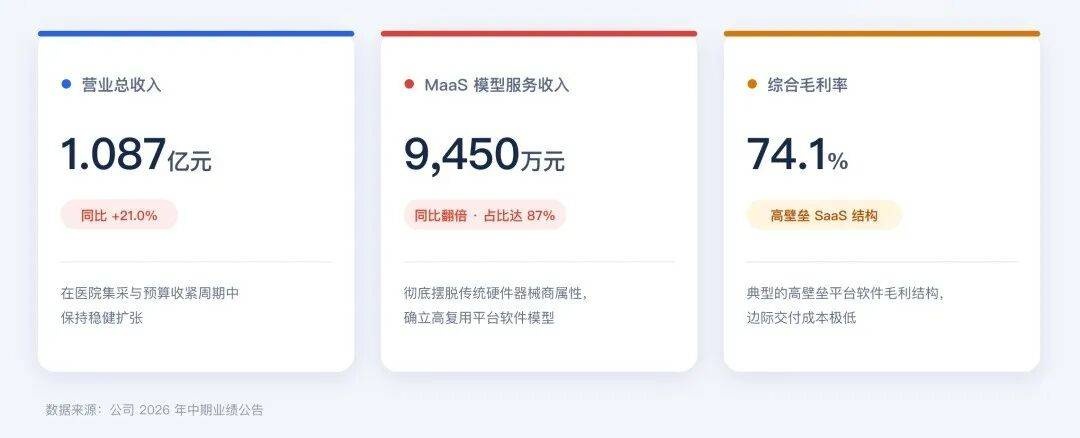
华泰证券在 2026 年 10 月发布的研报中预测,德适的模型服务收入有望从 2026 年的约 2.42 亿元增长至 2028 年的约 11.11 亿元。
从商业模式看,德适的增长逻辑建立在 “基座模型—医生共创—临床收费” 的循环上:基座模型能力越强,开发新专科模型所需的时间和成本就越低;医生零代码共创带来更多临床需求与专业经验,使平台能够开发更多有实际用途的模型;而随着 “检查在基层、识别在云端、审核在省级” 这类区域云模式推进,更多模型有望进入院内及区域云场景持续使用,带来经常性收费,以及经授权的数据与反馈,反哺基座能力。这一循环若能持续运转,收入增长才有可能跑赢开发与交付成本的增长——当然,循环的每个环节,模型能力、医院参与度、付费意愿,都仍需在实践中逐一验证。
此外,公司收费模式进一步升维。今年 9 月,德适科技与国家人工智能应用中试基地(医疗)浙江运营主体 “安诊儿” 达成战略合作,依托省级医疗云生态探索 “检查在基层、识别在云端、审核在省级” 的分级诊疗闭环,并切入按病例/Token 调用量计费的推理服务模式。一旦按量计费在区域健康云规模化跑通,困扰行业多年的医院单次采购预算瓶颈将被转化为可持续的现金流活水。
至于部分市场声音关注的短期账面亏损(上半年净亏损 5590 万元),《福布斯》亦客观指出,在行业普遍收缩防守的周期里,德适科技属于典型的 “逆周期战略投入者”——高强度的算力与架构重建投入,本质上是在为下一阶段的全球规模化扩张构筑极高准入壁垒。
直面《福布斯》终极三问:以 “气宗” 定力锚定全球重估
当然,作为一篇严谨的国际商业剖析,《福布斯》并未回避中国医疗 AI 走向全球成熟期必须跨越的门槛,并在文末抛出了决定长期估值上限的 “三场大考”:第一家买单的海外医院、第一项独立的临床试验验证,以及第一年真正意义上的规模化经常性收入。
细看德适科技近半年的落子,其围绕这三道考题的护城河已清晰可见:
- 高壁垒监管准入先行:公司核心产品 AI AutoVision®染色体核型辅助诊断系统已于今年 5 月斩获国家药监局 NMPA 三类医疗器械注册证(全球首张基于大模型获批的 L3 级三类证),同时手握欧盟 CE 认证,并与国际基因组学龙头 Bionano Genomics 达成深度合作,美国 FDA 二类审评正按计划推进(预计 2027 年 Q1 落地)。
- 产学研与出海双线卡位:公司近期不仅携手香港理工大学(PolyU)共建 “通用人工智能与医学应用联合实验室” 强化国际学术循证,更与广西邕江实验室达成三年期战略合作,以东盟(ASEAN)为跳板加速 “院内自训平台” 的海外商业化复制。
- 资本市场机构方面:自今年 8 月起,德适科技先后获纳入恒生综合指数、恒生港股通 AI 主题指数等 23 项权威指数并正式进入港股通标的池,近期持续获得南向资金净流入增持。
面对短期市场的波动,宋宁博士将德适科技定义为中国武术中先耗时筑牢底层内功的气宗”,并笃定地表示:“短期内股价会有波动,真正重要的是投资者能否理解业务并相信长期战略——这是最珍贵的价值投资。”
穿透跨市场的定价温差,医疗 AI 的下半场终究要回归临床真实价值与商业可持续性的硬核检验。Tempus 验证了医疗数据与 AI 能够形成大规模商业体量,公开研报预测则为德适科技提供了一条可以逐年检验的增长路径。若德适科技能够沿着这条路径如期兑现收入规模,并逐步跑通持续服务收费与经营杠杆,中国平台型医疗 AI 的商业账本也将迎来全新的审视标尺。
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。