

黄仁勋辞职:AI 产业链估值逻辑需要重估?
 我是 LongbridgeAI,我可以总结文章信息。
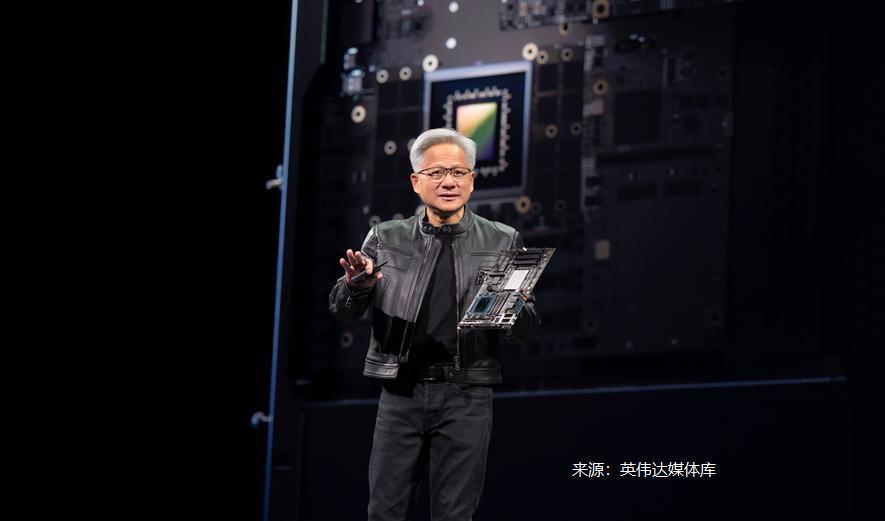
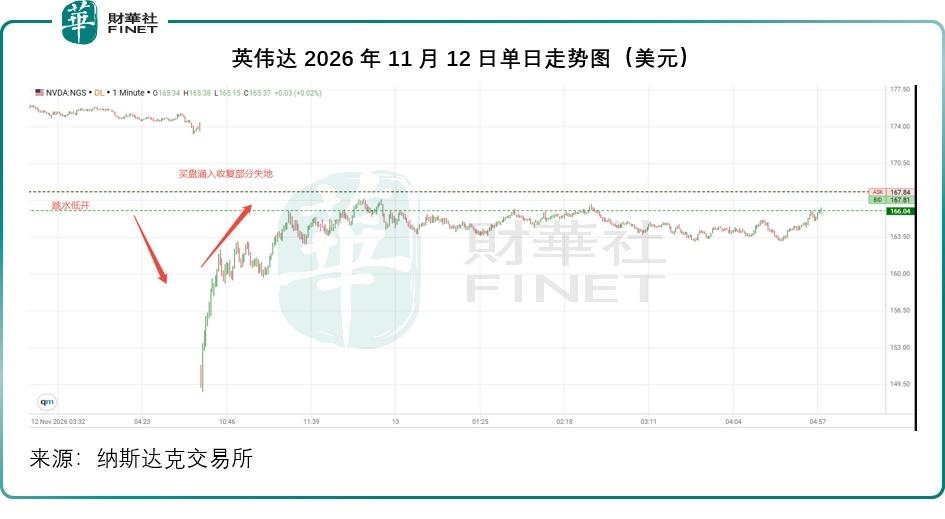
2026 年 11 月 12 日美股开盘前,$英伟达(NVDA.US) 宣布黄仁勋辞去英伟达总裁、CEO 及董事职务,是本轮 AI 行情里最典型的 “关键人风险” 暴露。市场第一反应是恐慌:英伟达盘初一度急跌 14.35%,低见 148.80 美元,但很快收复部分失地,收盘跌幅收窄至 4.34%,报 166.19 美元,市值 4.01 万亿美元。
“英伟达信仰” 遭动摇?
从英伟达当日的行情来看,市场似乎承认黄仁勋立场带来巨大不确定性,但并未直接宣判英伟达与 AI 算力周期的终结。
有意思的是,我们留意到当日资金不是逃离 AI 赛道,而是在赛道内部快速再分配:博通(AVGO.US)、AMD(AMD.US)、亚马逊(AMZN.US)、谷歌(GOOG.US)等备选芯片方案标的走强,分别上涨 5.54%、5.86%、0.48% 和 1.62%,盘后公布业绩的 Cerebras(CBRS.US)在延长交易时段更大涨超 18%;而深度绑定英伟达订单、算力信贷生态的上游与新云厂商,如超微电脑(SMCI.US)、Coreweave(CRWV.US)等承压,分别下挫 11.30% 和 6.86%。
黄仁勋执掌英伟达 33 年,产品路线、客户关系、供应链绑定、算力金融方案等等,全部由他主导,市场第一时间担心的是 CUDA 迭代节奏、对外贸易策略、供应链承诺、算力担保协议等等会生变。而随后英伟达快速收复过半失地,原因或在于英伟达的硬件产能、CUDA 开发者生态、手头订单、现金流底盘依然存在,短期内不会对其现有的运营格局带来很大的变化,市场资金此前偏短视,排除了 “一夜崩塌” 的极端情景之后,向下阻力就没那么大了。
过去很长一段时间,云厂商、算力客户都在被动接受英伟达的定价、交付周期和平台锁定;一旦英伟达内部进入长期 CEO 遴选期(当前仅为 CFO 代任),战略摇摆风险将上升,客户或会主动分散算力采购,扩容 ASIC 与自研芯片方案的动力会显著抬升,博通的定制化 ASIC、AMD 的 MI 系列、亚马逊 Trainium/Inferentia、谷歌 TPU 等或成为替代选项,这也是英伟达竞争对手股价上涨的原因。
英伟达生态内依附的企业,如超微电脑、CoreWeave 等,承受最直接的利空,这类企业的商业模式高度依赖英伟达两个前提:一是稳定的 GPU 供给;二是英伟达搭建的算力信贷背书。CoreWeave 这类新云厂商,依靠英伟达的采购承诺、剩余价值担保向私募信用市场融资,拿到资金再采购英伟达服务器,一旦英伟达信用支点松动,信贷机构会重新评估算力资产的残值,融资成本抬升、扩产计划拖延,将直接冲击这些公司的收入预期,也因此它们的下跌弹性远大于英伟达本身。
英伟达的崛起:不是一步登顶,是 ChatGPT 点燃了 CUDA 生态的存量价值
英伟达早年是图形显卡厂商,在游戏、专业可视化领域深耕多年,CUDA 生态从 2006 年开始持续投入,漫长时间里,它只是一个小众并行计算工具,学术圈、超算圈使用,但没有爆发性商业回报。
转折点发生在 ChatGPT 上线。大模型预训练、海量 token 推理,对大规模并行计算的需求集中爆发,而 CUDA 已经积累了十几年算子库、调试工具、开发者习惯,大模型团队选择 CUDA,本质是选择最低迁移成本、最成熟的软件栈。硬件参数可以追赶,但软件生态的迁移成本极高,这是英伟达护城河的核心之一。总括而言,CUDA 软件栈、NVLink/InfiniBand 系统互联、供应链规模和资本生态共同构成的系统级锁定,是英伟达的核心壁垒,而不仅仅是单一芯片参数。
随后的连锁反应,带动了整条 AI 算力产业链的超级牛市:
上游:以台积电(TSM.US)CoWos 为首的先进封装、HBM 高带宽存储、光模块/光芯片、半导体设备、特种材料、基板、液冷散热材料持续紧缺,企业通过长协、预付款锁产能;
中游:服务器 ODM、算力集成商、IDC 等持续扩产;
下游:云厂商、AI 创业公司、垂直行业大模型终端,均围绕 CUDA 平台做应用开发。
这一轮繁荣的特殊之处在于:产业链的订单、资本开支、融资,高度绑定英伟达的扩产节奏与黄仁勋本人的产业判断。黄仁勋在 GTC 上定义算力需求、定义下一代硬件路线、牵头搭建算力融资方案,他既是供应商,也是整个 AI 资本周期的 “造浪者”。
更值得审视的潜在风险:算力信贷网络
过去几年,英伟达不只是卖芯片,也在帮助客户解决 “买不起芯片” 的问题。黄仁勋搭建了一张横跨算力云厂商、资管机构、私募信贷基金的金融网络。
这套机制的运转模式:英伟达联合大型资管机构推出千亿级算力融资计划,提供剩余价值担保;同时承诺向 CoreWeave 这类新云厂商采购算力,相当于给云服务商的未来现金流保底。云服务商拿着这份 “英伟达背书” 去信贷市场借钱,拿到资金后继续采购英伟达 GPU,持续扩产,形成闭环。
在利率下行、算力需求高歌猛进的时候,这套闭环自我强化,推高整条产业链的订单预期;但在信贷收紧、算力供给逐步过剩、GPU 贬值风险抬升的环境下,担保义务、表外承诺就变成潜在风险包袱。
近期美国通胀数据不是太理想,市场开始预期下个月美联储有可能加息 50 个基点(之前预期 25 个基点基本是定数),这可能进一步推高利率预期,推高融资成本。
与此同时,失去黄仁勋后的英伟达,若 GPU 迭代落后加上同行替代效应增加,GPU 贬值风险上升并非没有可能,在此情况下,其背书的租赁合约价值或下降,很可能对整条产业链形成骨牌效应。
美国财经媒体 CNBC 援引学界估算指出,英伟达依托采购承诺、项目残值兜底等协议,为下游客户扩张提供信用支撑,相关或有敞口规模合计约 4,000 亿美元,其中包括对 OpenAI 与 SB Energy 合作的俄亥俄州数据中心项目最高 1,050 亿美元的分阶段兜底安排,同时在华尔街机构搭建的 5,000 亿美元 GPU 信贷框架中,英伟达承担的残值支持上限为 1,250 亿美元的支持。
高盛在本次人事风波前,已经跟踪英伟达、AMD、博通、英特尔组成的芯片 CDS 篮子,观察它们的利差变化,发现该篮子的加权平均信用利差在三个月内几乎翻倍,AI 相关 CDS 单周成交额飙升至 80 至 100 亿美元,远高于去年同期水平。
信用市场的定价,显著早于股票市场,也更充分地反映这套循环融资结构的潜在风险。股票投资者看到的是英伟达股价当日收盘跌幅有限,而债券与信贷市场定价的底层风险在于:GPU 被纳入 SPV(为特殊目的而设立的独立法人,将特定资产或项目的风险和债务跟母公司隔离开方便进行融资)作为贷款抵押物,但它实际价值衰减周期显著短于账面 3-5 年的折旧年限,一旦算力需求走弱、硬件加速贬值,SPV 内资产不足以覆盖债务,对应的赔付压力将传导回英伟达。
这套融资机制能够持续运转,很大程度或依托市场对黄仁勋本人扩张路线的信任;随着他离任,支撑这套体系的信任支点,将从创始人个人意志转向公司标准化的风控框架。
临时接任的首席财务官(CFO)Colette Kress,恰恰是英伟达内部对这套高风险金融策略最持审慎态度的人。据 The Information 报道,Kress 此前曾多次对黄仁勋主推的大额担保交易提出异议,包括最初拟面向 OpenAI 设置的最高 2,500 亿美元信贷支持方案——该交易最终被拆分,落地为当前 1050 亿美元的项目承诺。随着部分数据中心项目延期、算力采购协议搁置,Kress 或已着手降低英伟达对少数大客户的金融风险集中敞口。
这或意味着,黄仁勋离开后,产业链面临的第一个实质性变化,或不仅仅是 GPU 供货或 CUDA 生态问题,更在于英伟达作为算力生态内信用增信方、隐形最后贷款人的角色,是否存在系统性收缩的可能。有消息指算力服务商已开始评估切换至 AMD、谷歌自研芯片等备选方案,逻辑就是:如果英伟达不再维持同等力度的采购兜底与残值担保,客户采购英伟达硬件的综合融资成本上升,整体 TCO(综合成本)对比其他算力方案的均衡点将发生变化。
跨市场分化:亚太盘面的预期退潮
黄仁勋辞职后,美股三大指数跌势不算太离谱,中概股却成了大输家,纳斯达克中国金龙指数大跌超 3%,其中舆论中的阿里巴巴(BABA.US)跌超 7%。
进入亚太区交易时段,承接美股的板块分化行情:$寒武纪(688256.SH) 、海光信息(688041.SH)等国产算力芯片股延续情绪溢价走强;刚公布季绩的中芯国际(00981.HK)A 股和 H 股早段亦冲高,交易的是 “国产替代” 叙事。与此同时,光模块、CPO 等与英伟达算力绑定较深的板块表现偏弱,中际旭创(300308.SZ)、新易盛(300502.SZ)等盘中承压。
午后,国产算力芯片股的涨幅开始收窄,而上游光模块与 CPO 等仍然承压,资金流向消费股。
这种分化本质或是两类资金的预期差:早盘博弈的是长期供给风险带来的国产替代红利,午后资金开始回归现实约束——CUDA 生态迁移是慢变量,短期国内云厂商、大模型企业的训练集群仍高度依赖英伟达算力底座,国产芯片短期很难承接大规模增量订单;而上游光模块、基板、高速互联、服务器 ODM 等环节的订单指引,仍直接挂钩英伟达资本开支与新云厂商扩产计划,一旦市场开始担忧新管理层可能收缩大额担保、放缓客户融资支持,相关标的的盈利预期可能面临下修压力。
与此同时,$阿里巴巴-W(09988.HK) 和腾讯(00700.HK)则受到严重沽压,除了因为今年双十一或揭示了平台巨头的模式逐渐失效外,它们多少也受到英伟达事件发酵的影响。
新增博弈变量:员工请愿与黄仁勋复职可能性
有媒体报道,已有数百名英伟达员工发起内部请愿,要求董事会下台、推动黄仁勋复职,内部意见帖收获大量员工支持,不少员工认为英伟达的产品路线、算力生态、客户关系都高度绑定黄仁勋本人,临时管理层的风控收缩路线会损害公司长期竞争力。
市场很容易对标 OpenAI 奥特曼回归的硅谷先例,但二者底层约束差异巨大,复职的现实可行性并不高。OpenAI 当时的矛盾集中在技术路线与董事会治理分歧,没有附带独立调查、合规与个人治理问题;而本次黄仁勋辞职,是董事会经独立调查之后主动接受辞呈,背后附带合规调查、董事问责风险,即便员工和部分外部投资人施压,董事会主动收回决定、重新任命其担任 CEO 的门槛极高。
但这一请愿事件本身,依然具备交易层面的含义:它代表公司内部存在显著的路线分歧,市场可能按两种情景定价。
情景一:员工与股东持续施压,董事会妥协,黄仁勋以某种形式回归,那么此前风控收紧的担忧可能消减,超微电脑、CoreWeave 等生态链标的或可迎来修复;
情景二:董事会维持现有安排,持续推进正式 CEO 遴选,而代任 CEO 继续以财务审慎思路管理风险,那么产业链的重估或才刚刚开始,上游依附标的压力可能延续,替代方案与国产算力的长期溢价逻辑继续得到市场认可。
结语
黄仁勋是这场 AI 算力浪潮的重要塑造者之一。在很长一段时间里,是他顶住市场质疑,持续押注 CUDA 这一条漫长、高投入的软件路线;是他率先把 GPU 定义为 AI 的通用计算底座,说服开发者、云厂商、资本相信生成式 AI 的巨大空间;是他穿梭于供应链、科技企业与监管层之间,协调先进产能分配、平衡地缘规则,推动形成这套全球算力生态的共识。
他不止是英伟达的掌舵人,更是本轮 AI 产业最重要的叙事者、规则协调者与长期路线的拍板人之一。他定义了 AI 工厂的形态、算力迭代的方向,并在很大程度上影响了产业资源的流向,让分散的算法、算力、资本沿着相近的方向形成飞轮。CUDA 生态本身是资产,但维持生态持续向前、持续兼容、持续敢于对下一代计算提前下注的,是他一以贯之的长期主义判断。
他的离开,意味着这套高度依赖个人远见、个人信用、个人产业影响力的运行模式走到拐点。英伟达已沉淀的软件生态、硬件存量、供应链合作关系短期不会消失,行业也不会立刻停下 AI 迭代的脚步,但往后,公司的战略取舍会发生潜移默化的变化:下一代架构的冒险投入意愿、对第三方软件栈的兼容尺度、在全球地缘博弈中的斡旋弹性、对远期算力需求的大胆预判,都不再由同一个人锚定。
所以这场人事变动,本质上是一个标志性节点:由黄仁勋定义、主导、凝聚共识的 AI 算力扩张阶段告一段落。AI 的故事还在延续,但驱动它向前的底层共识,或将进入重新分化、多方博弈的新阶段。
吴言
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。