


每日一课|Anthropic 招股书还写着 70—78 美元,新闻却传出可能定价更高。到底发生了什么?
 我是 LongbridgeAI,我可以总结文章信息。
最近,Anthropic 的 IPO 又有了新消息。
11 月 17 日,公司向美国证券交易委员会(SEC)提交了最新版招股书,上面写着:预计每股发行价是70—78 美元,计划发行8.25 亿股。
可同一天,又有媒体援引知情人士说:最终发行价很可能高于这个区间。
这就有点奇怪了。明明写着 70—78 美元,怎么还能卖得更高?
其实,IPO 定价前后,经常会看到一些让人摸不着头脑的词,比如 “上调定价”“增额”“超额认购”,还有一个听起来很特别的名字——“绿鞋”。
它们到底是什么意思?今天就借 Anthropic 的例子,一次讲清楚。
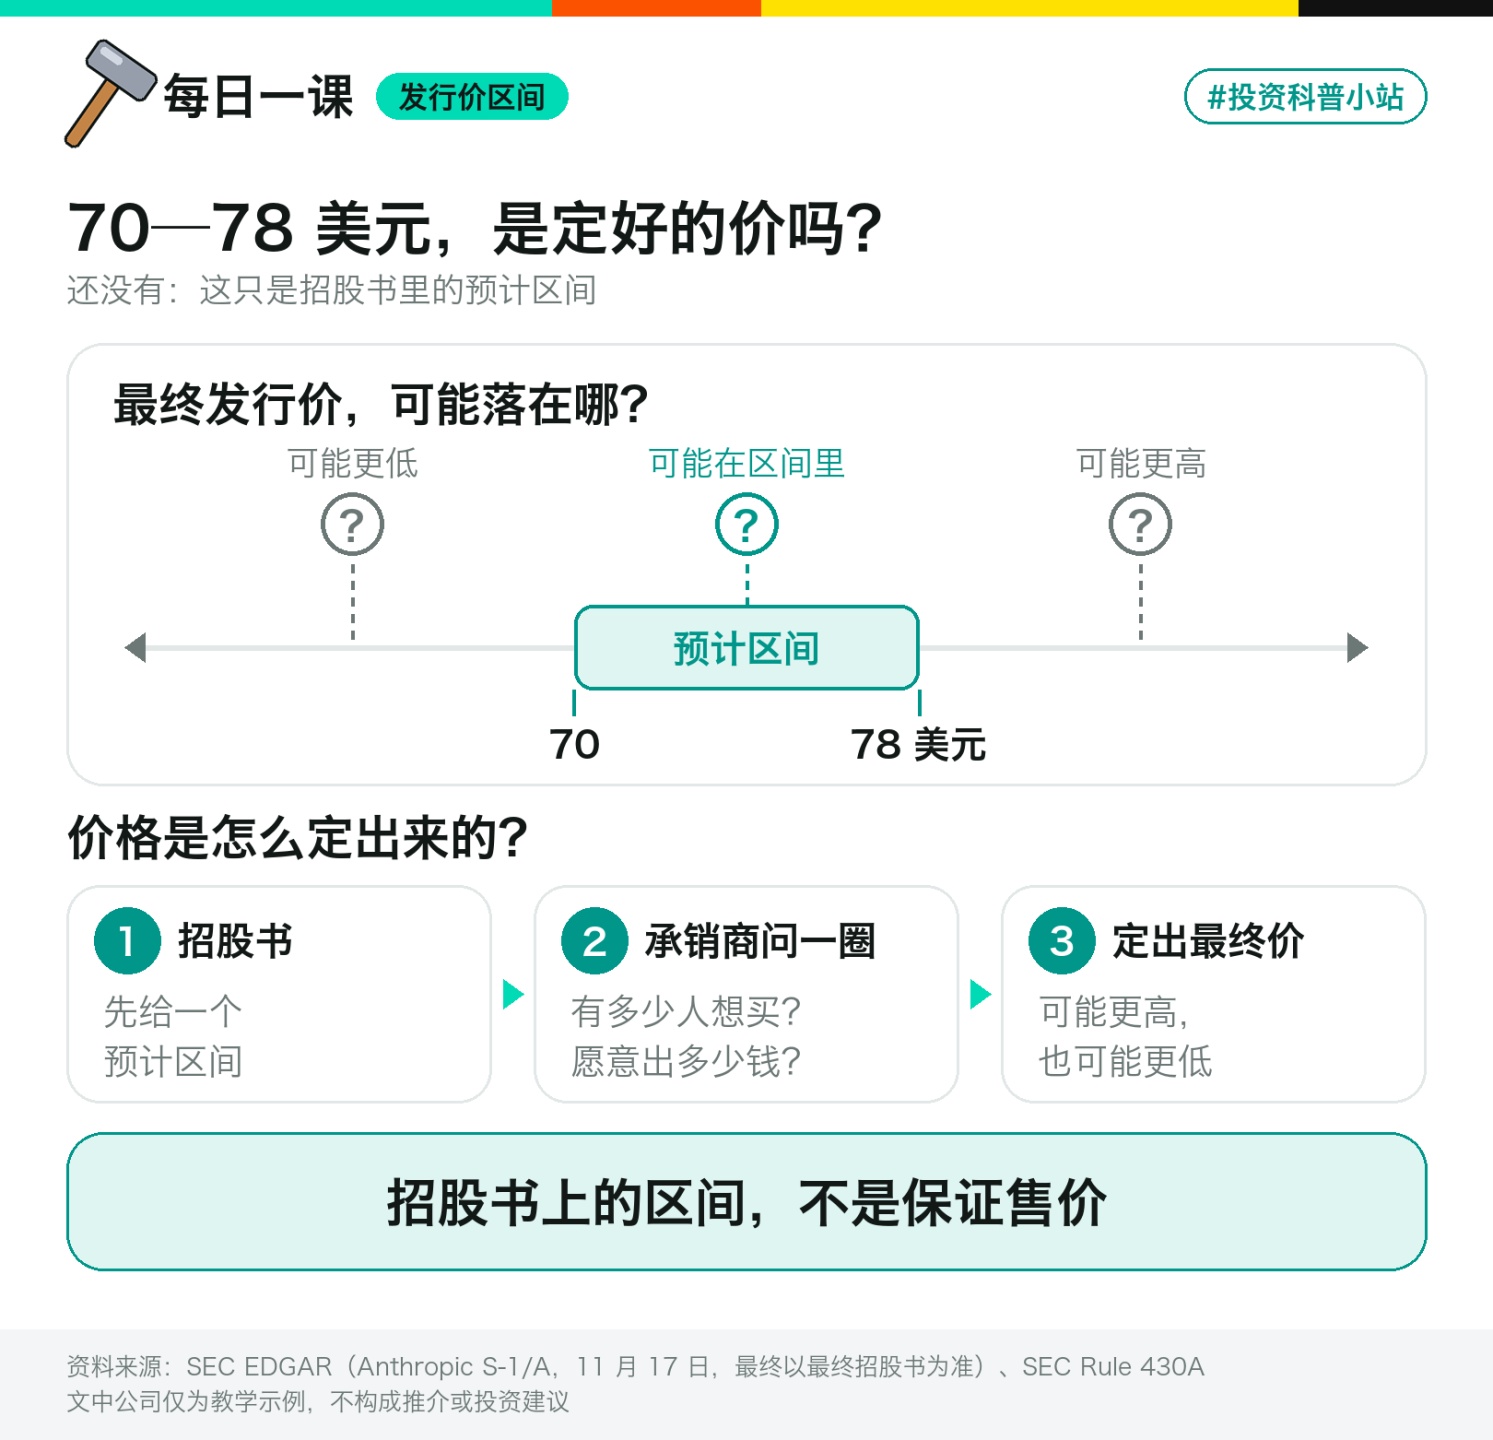
发行价区间:70—78 美元,是已经定好了吗?
还没有。
所谓发行价区间,就是公司先告诉市场:我们预计这次每股卖多少钱。
比如 Anthropic 现在给出的 70—78 美元,就是一个预计范围,并不是最终成交价格。
正式定价前,负责帮公司卖股票的投行,也就是 “承销商”,会去了解投资者的购买意愿:有多少人想买?愿意出多少钱?
这些信息会影响最终定价。
所以,招股书上的价格区间不是保证售价,最后可能定得更高,也可能更低。
上调定价:新股还没上市,怎么就涨价了?
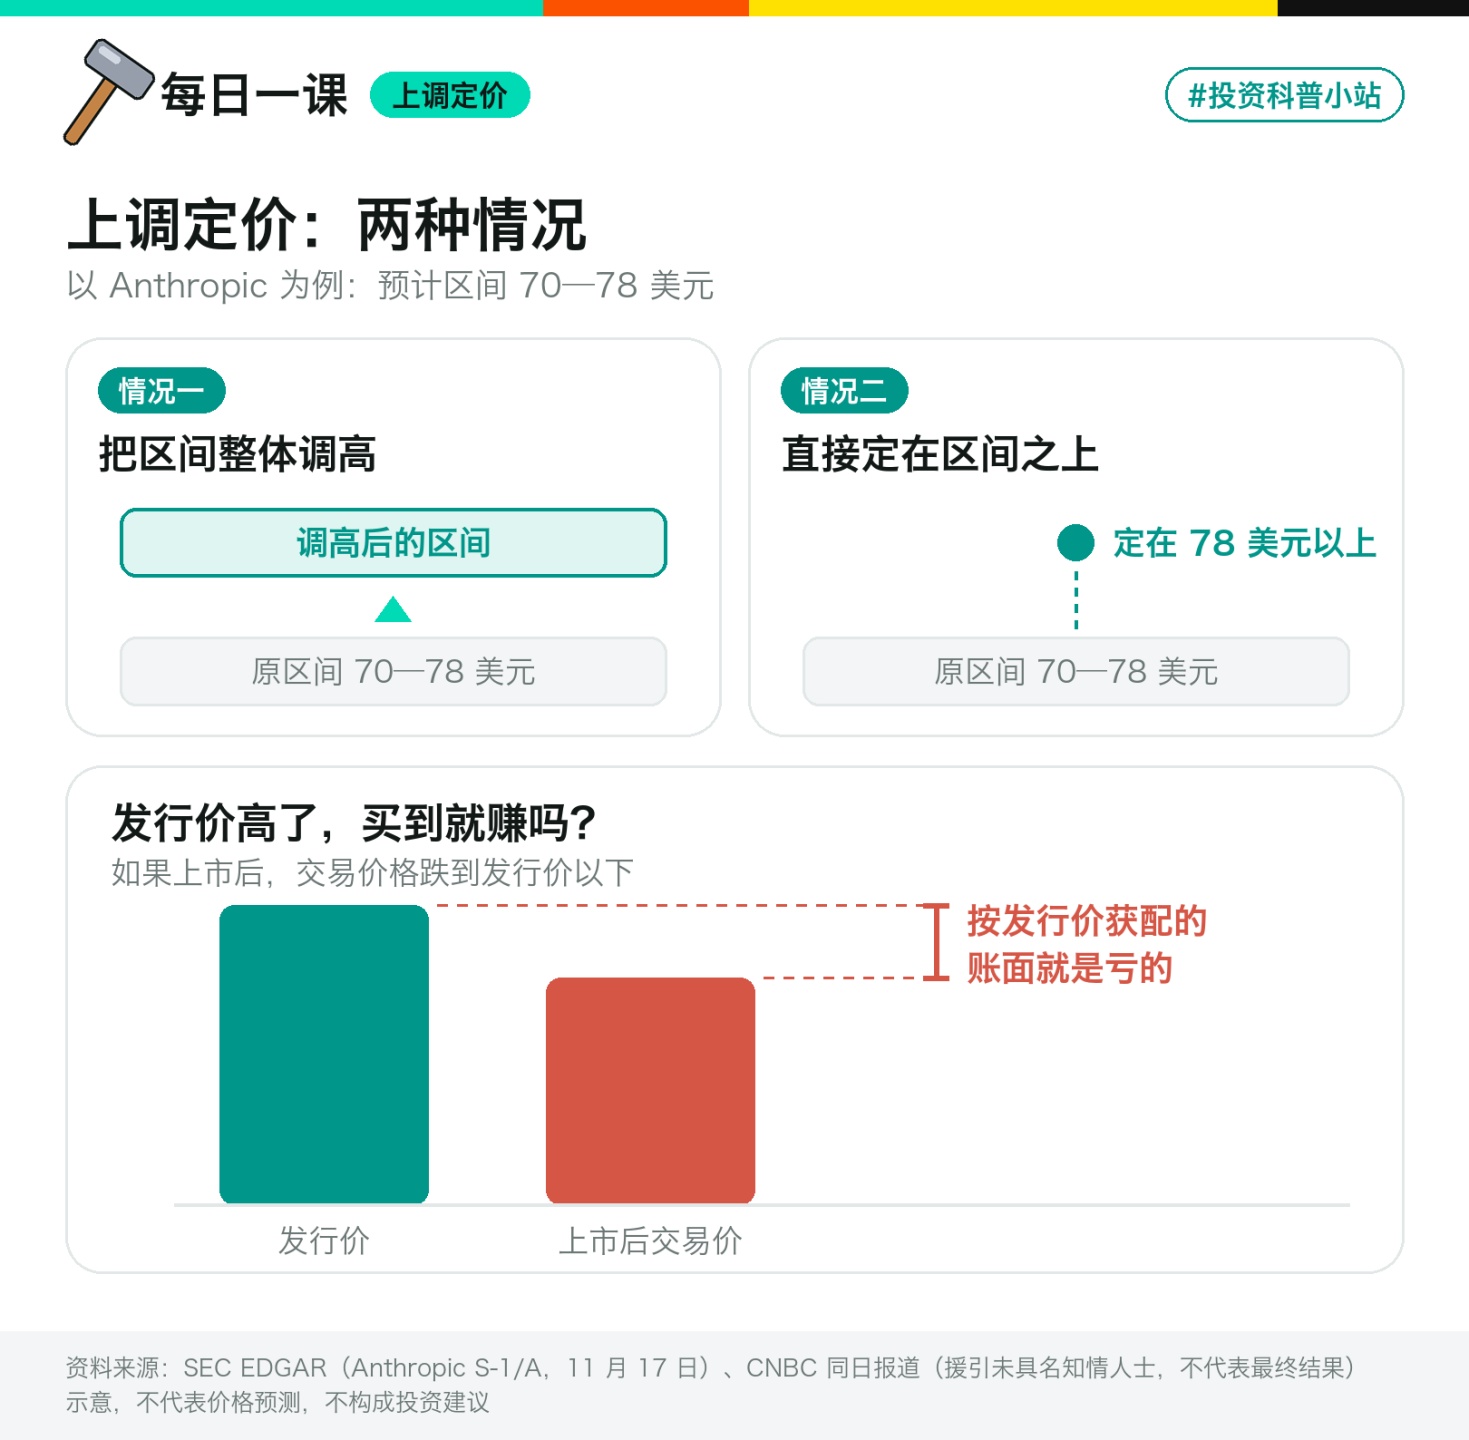
还是以 Anthropic 为例。它的预计区间是 70—78 美元,如果承销商询问了一圈,发现不少投资者愿意出更高的价格,公司就可能把预计区间调高,或者最后直接定在 78 美元以上。新闻里说的 “上调定价”,通常就是这两种情况;开头提到的 “可能定价更高”,说的也是这件事。
但要注意:发行价涨了,不等于你买入后就赚钱了。
因为发行价是 IPO 投资者买新股时支付的价格;等股票正式上市,市场交易价格才会随着买卖不断变化。
比如最终发行价定在了区间之上,可上市后的交易价格却跌到发行价以下,那么按发行价获配的投资者,账面上反而是亏损的。
所以,看到 “上调发行价”,你可以理解为市场可能愿意接受更高的发行价格,但不能直接理解成 “这只股票上市一定涨”。
增额:价格没涨,也能多卖股票?
可以。
前面讲的 “上调定价”,是把每股价格提高。
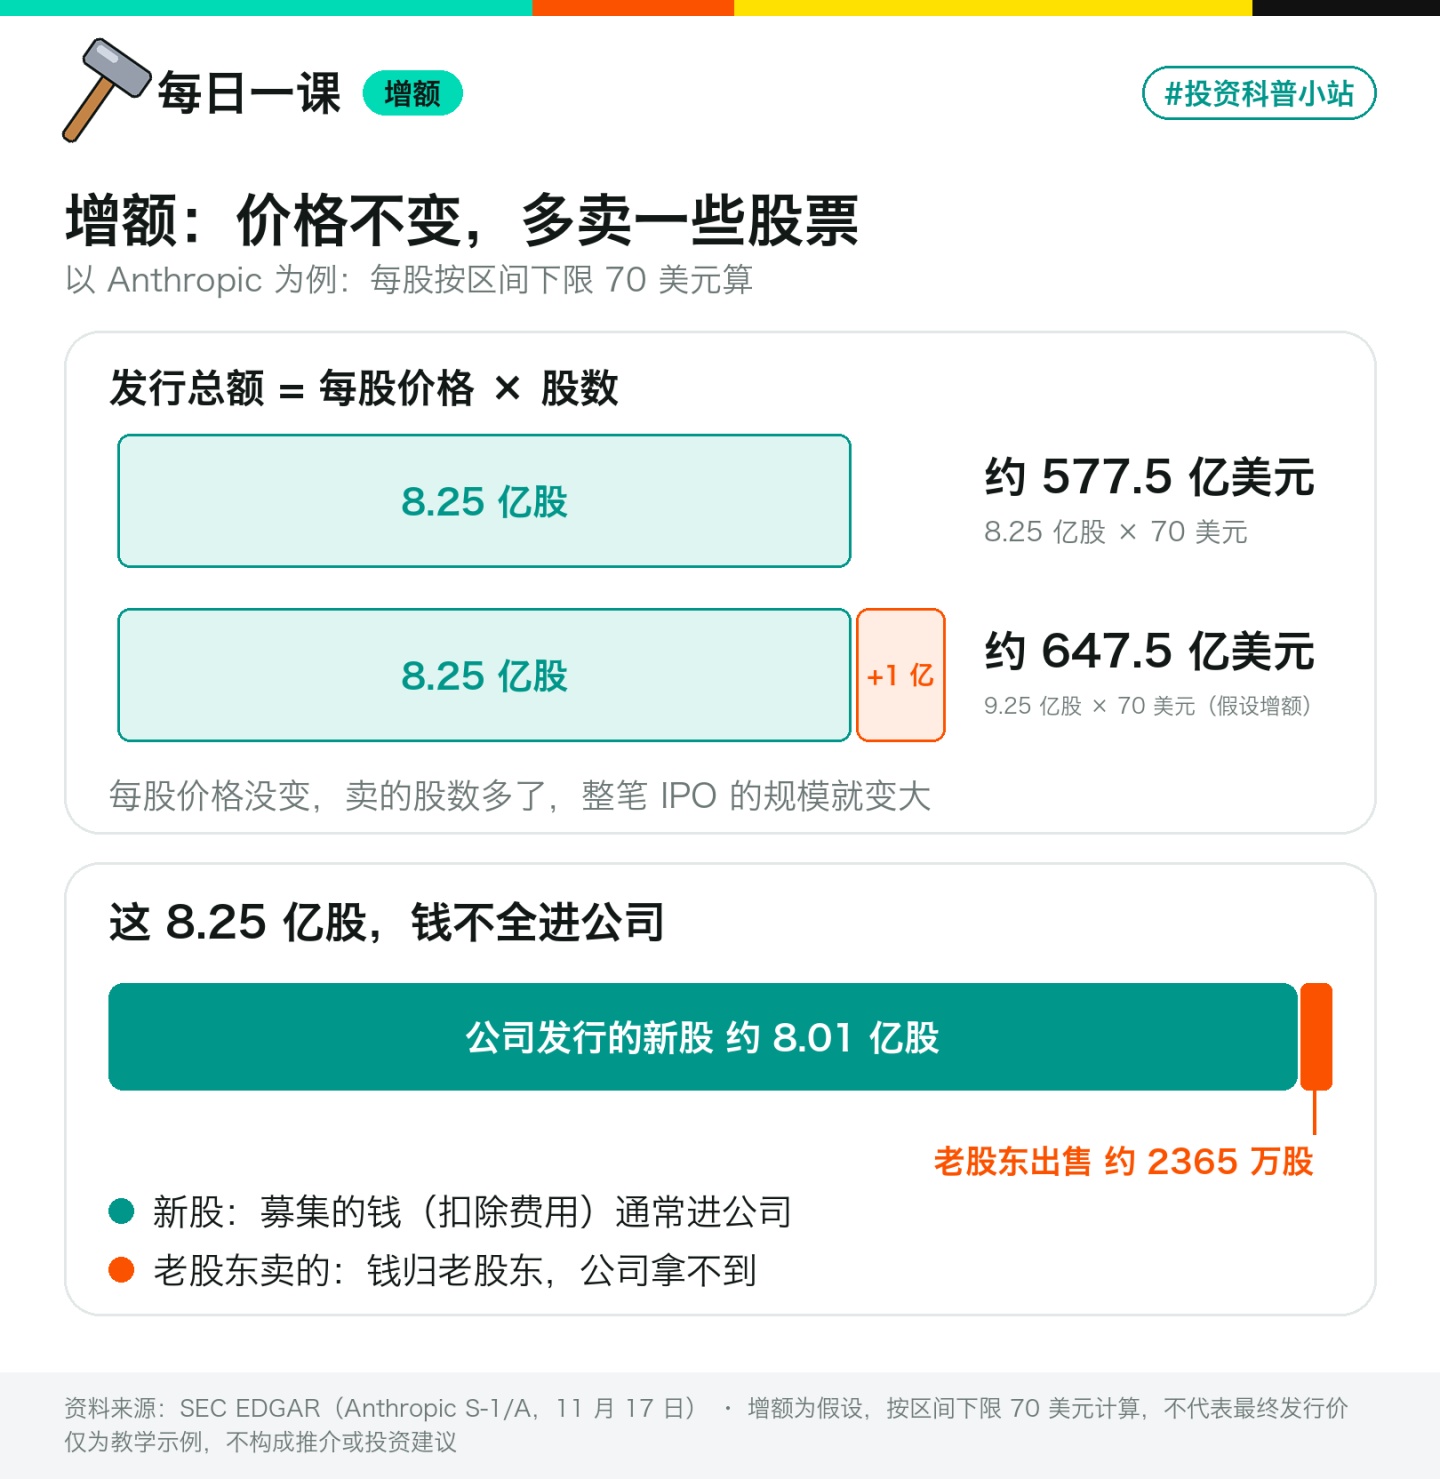
而 “增额”,简单说就是增加这次准备卖出的股票数量。
还是看 Anthropic。它计划卖 8.25 亿股,如果每股按区间下限 70 美元算,发行总额约 577.5 亿美元。假设公司决定增额到 9.25 亿股,每股仍按 70 美元算,发行总额就会增加到约 647.5 亿美元。
你看,虽然每股价格没有变,但因为卖出的股票更多了,整笔 IPO 的规模也扩大了。
另外,还有一点值得留意:IPO 卖出的股票,不一定全部由公司自己发行。以 Anthropic 为例,计划发行的 8.25 亿股中,约 8.01 亿股是公司发行的新股,另有约 2365 万股由现有股东出售。
两者有什么区别?
公司发行新股,扣除费用后的募集资金通常进入公司;老股东卖掉自己原本持有的股票,出售所得则归老股东。
所以,看到一家公司 IPO 发行了几百亿美元股票,不代表这笔钱全部进了公司的账户。
超额认购:大家抢着买,就一定能赚钱吗?
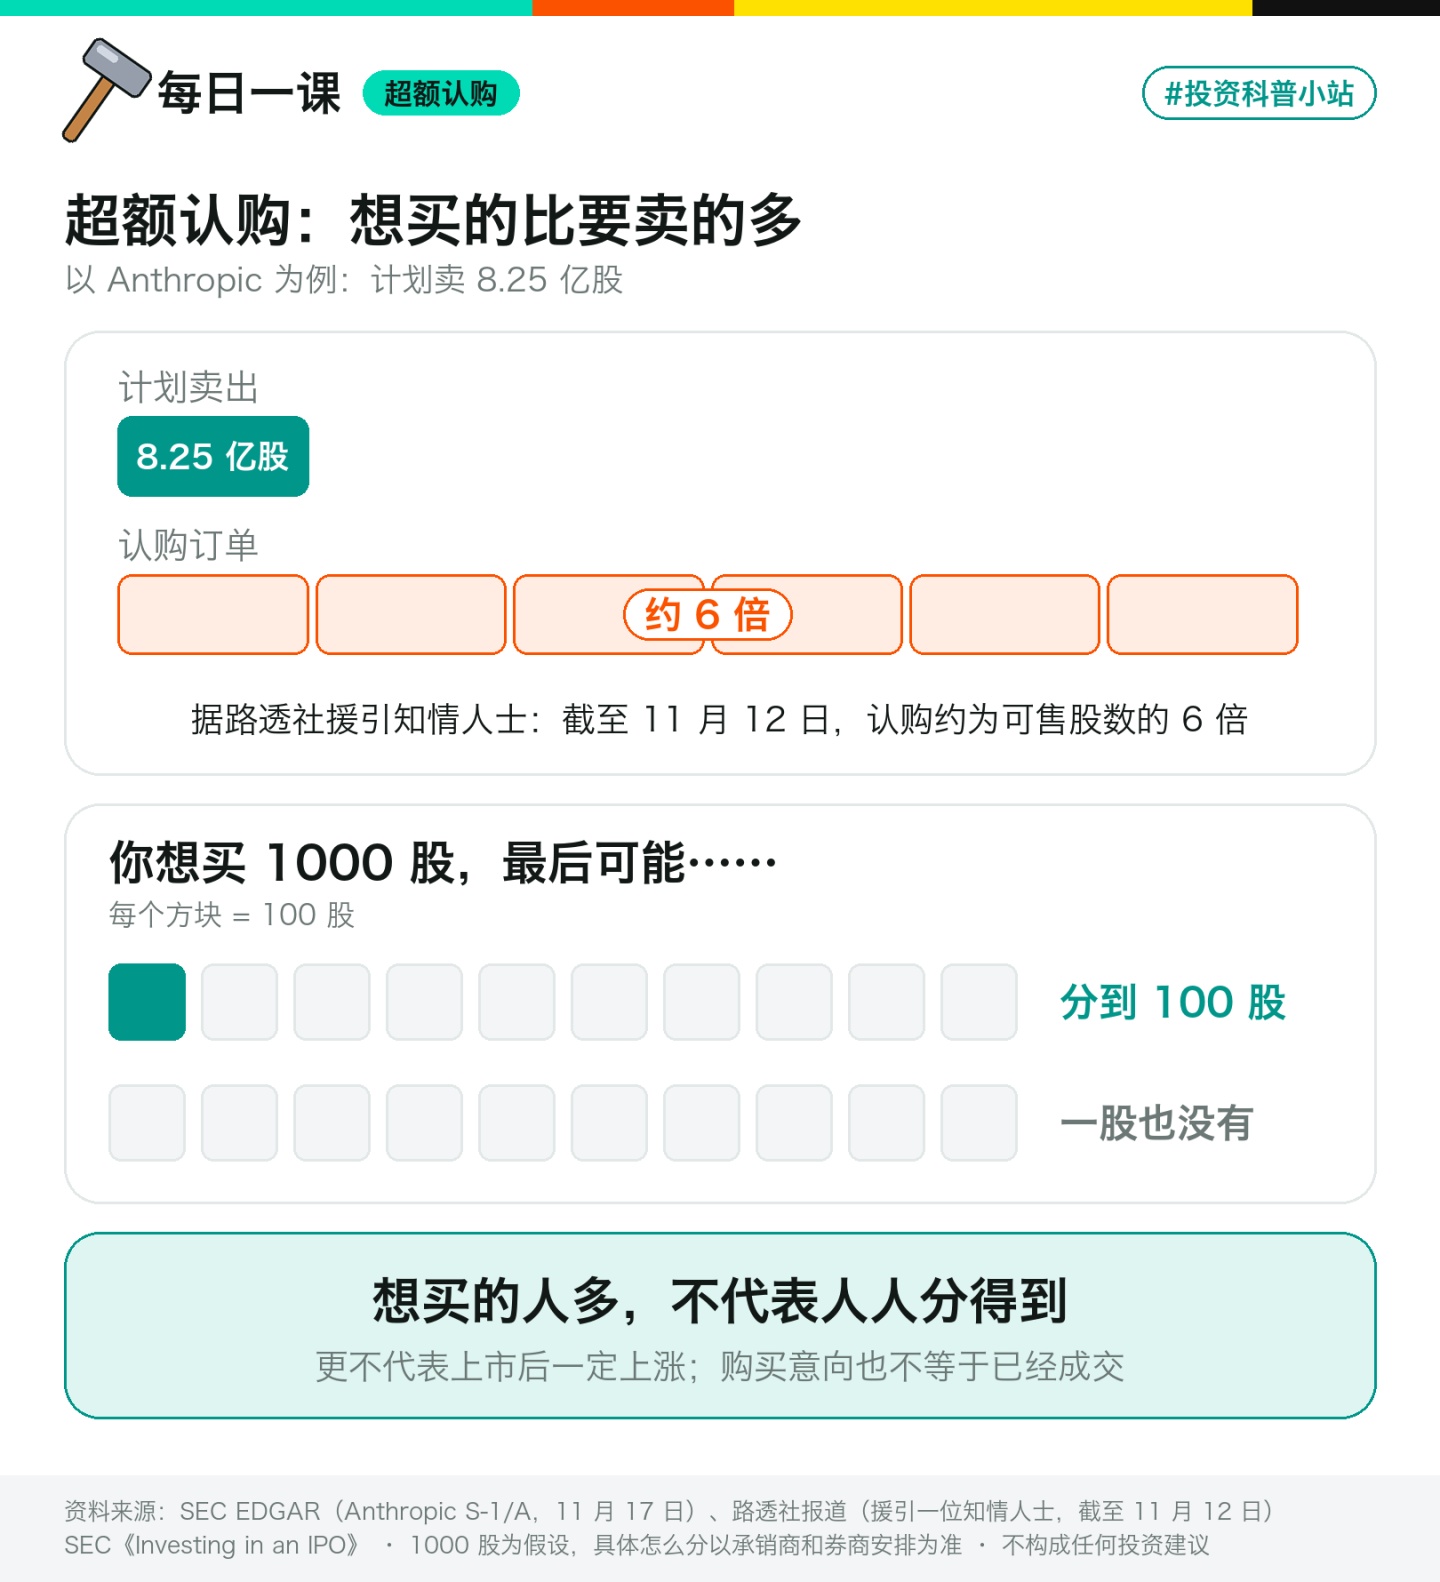
这也是 IPO 新闻里经常出现的说法。还是看 Anthropic:它计划卖 8.25 亿股。据路透社援引一位知情人士的报道,截至 11 月 12 日,承销商收到的认购订单已经是可售股数的约 6 倍。想买的数量是计划卖出数量的好几倍,这就是新闻里说的 “超额认购”。
听起来确实很热门。
但问题来了:只卖 8.25 亿股,想买的却是它的好几倍,怎么办?
当然不可能每个人都按自己想买的数量拿到股票。
比如你通过券商表达了想买 1000 股的意向,最终可能只获配 100 股,也可能一股都没分到。而且,这里的认购意向只是 “想买多少”,并不代表股票已经成交。
更重要的是,发行前很多人想买,不代表上市后还有人愿意以更高的价格接盘。
所以,看到一只新股 “超额认购”,可以说明它的认购需求比较旺盛,但不能据此认定自己一定能获配,更不能认定上市后一定上涨。
这里还有一个特别容易混淆的词:超额配售。
它和超额认购虽然名字很像,但完全不是一回事。
超额配售权(绿鞋):原本只卖 8.25 亿股,为什么能卖更多?
先把两个词分清楚。
- 超额认购,是投资者想买的比计划卖出的多。
- 超额配售,则是承销商实际向投资者多卖出了一部分股票。
以 Anthropic 为例,它原本计划卖 8.25 亿股;招股书给承销商安排的超额配售权最多约 1.24 亿股(原文为 1.2375 亿股,四舍五入),如果全部用上,一共能卖出约 9.49 亿股。
问题来了:原本计划只卖 8.25 亿股,多出来的约 1.24 亿股从哪里来?
答案是:承销商可以先卖出去,之后再补。
这样一来,承销商就相当于暂时欠着这部分股票,需要在之后把股票补回来。
怎么补?
这时候,超额配售权,也就是俗称的 “绿鞋”,就派上用场了。
绿鞋简单理解,就是承销商事先获得一项权利:在约定期限内,可以按约定价格,向发行方额外购买一定数量的股票。
但什么时候会用到这项权利呢?
假设 Anthropic 上市后出现了两种不同情况。
情况一:股价跌破发行价。
承销商可能选择直接在市场上,用比发行价更低的价格买回股票,补上此前多卖出的部分。
因为市场上出现了这些买盘,也可能在一定程度上对股价形成支持。
情况二:股价涨过发行价。
如果承销商直接从市场上买回来,就要付比发行价更高的价格。
但它也可以选择行使绿鞋,按事先约定的发行价(扣除相关承销费用)从发行方取得额外股票,再用这些股票补回之前多卖出的部分。也就是说,不是按上市后的现价从市场上买,而是向 Anthropic 公司按发行价买新股——这项权利只有承销商有。
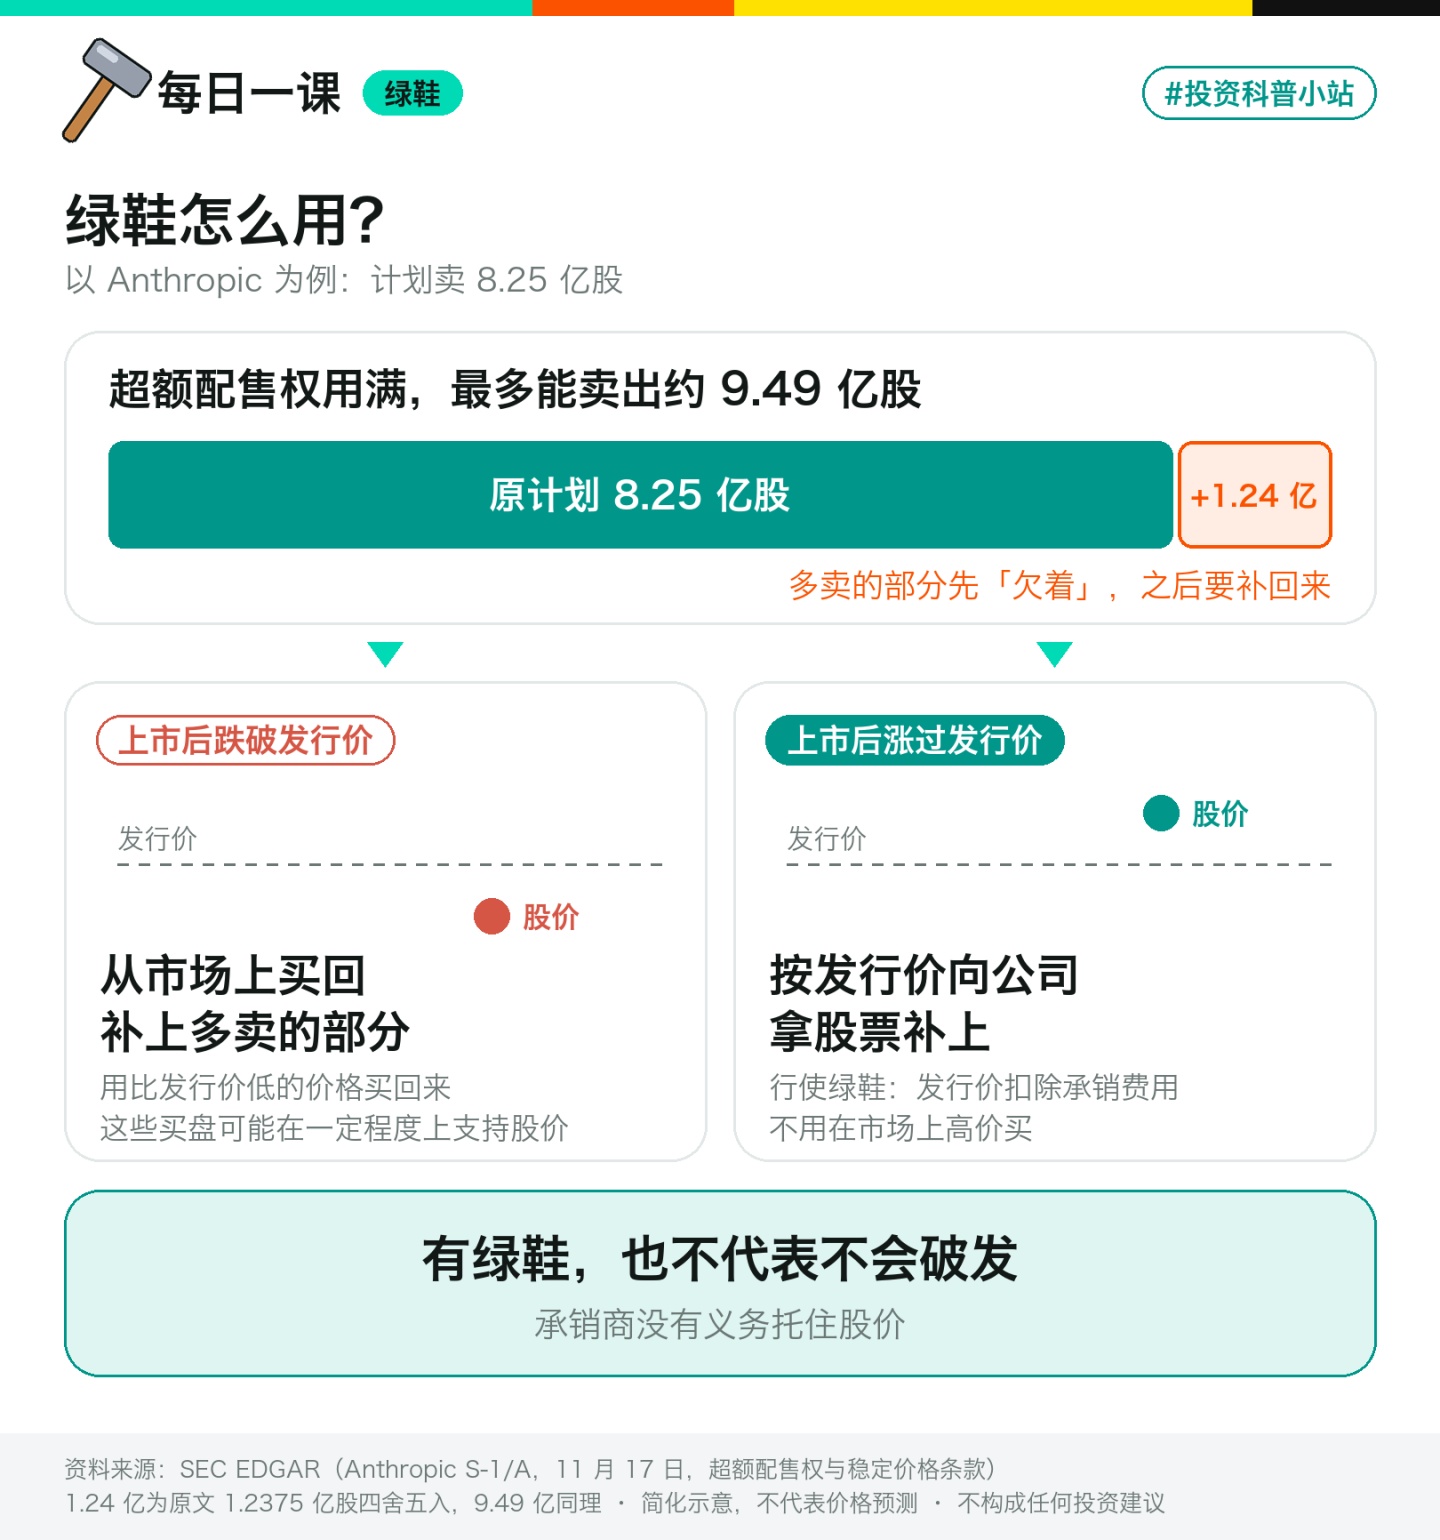
这就是绿鞋机制的典型用法。
Anthropic 招股书里的这项超额配售权,期限是 30 天,最多 1.2375 亿股,相当于原定发行数量的 15%。
不过,这里千万别误会。
有绿鞋,不代表承销商一定会出手托住股价,更不代表新股不会破发。
是否进行稳定价格交易、采取哪种方式,都要看实际情况。承销商没有义务保证股价维持在发行价之上。
所以,下次看到 IPO 新闻,应该怎么看?
把今天这些词放在一起,其实就很容易区分了。
- 发行价区间:公司预计每股卖多少钱。
- 上调定价:预计或最终发行价格往上调。
- 超额认购:想买的股票数量超过计划卖出的数量。
- 增额:公司或售股股东决定多卖一些股票。
- 绿鞋:承销商可以通过额外配售及后续补回股票的安排,处理超额配售,并可能帮助稳定市场价格。
看懂这些词,你就能分清一条 IPO 新闻到底是在说价格、发行规模、认购需求,还是承销安排。
但不管新闻说新股多热门、发行价调高多少,甚至有没有绿鞋,都不代表上市后一定上涨。
对投资者来说,理解这些规则,是看懂 IPO 新闻的第一步。
下一题:你准备参与一只美股 IPO,看到新闻说 “认购非常火爆,发行价可能上调”。这时候,哪种判断更合理?
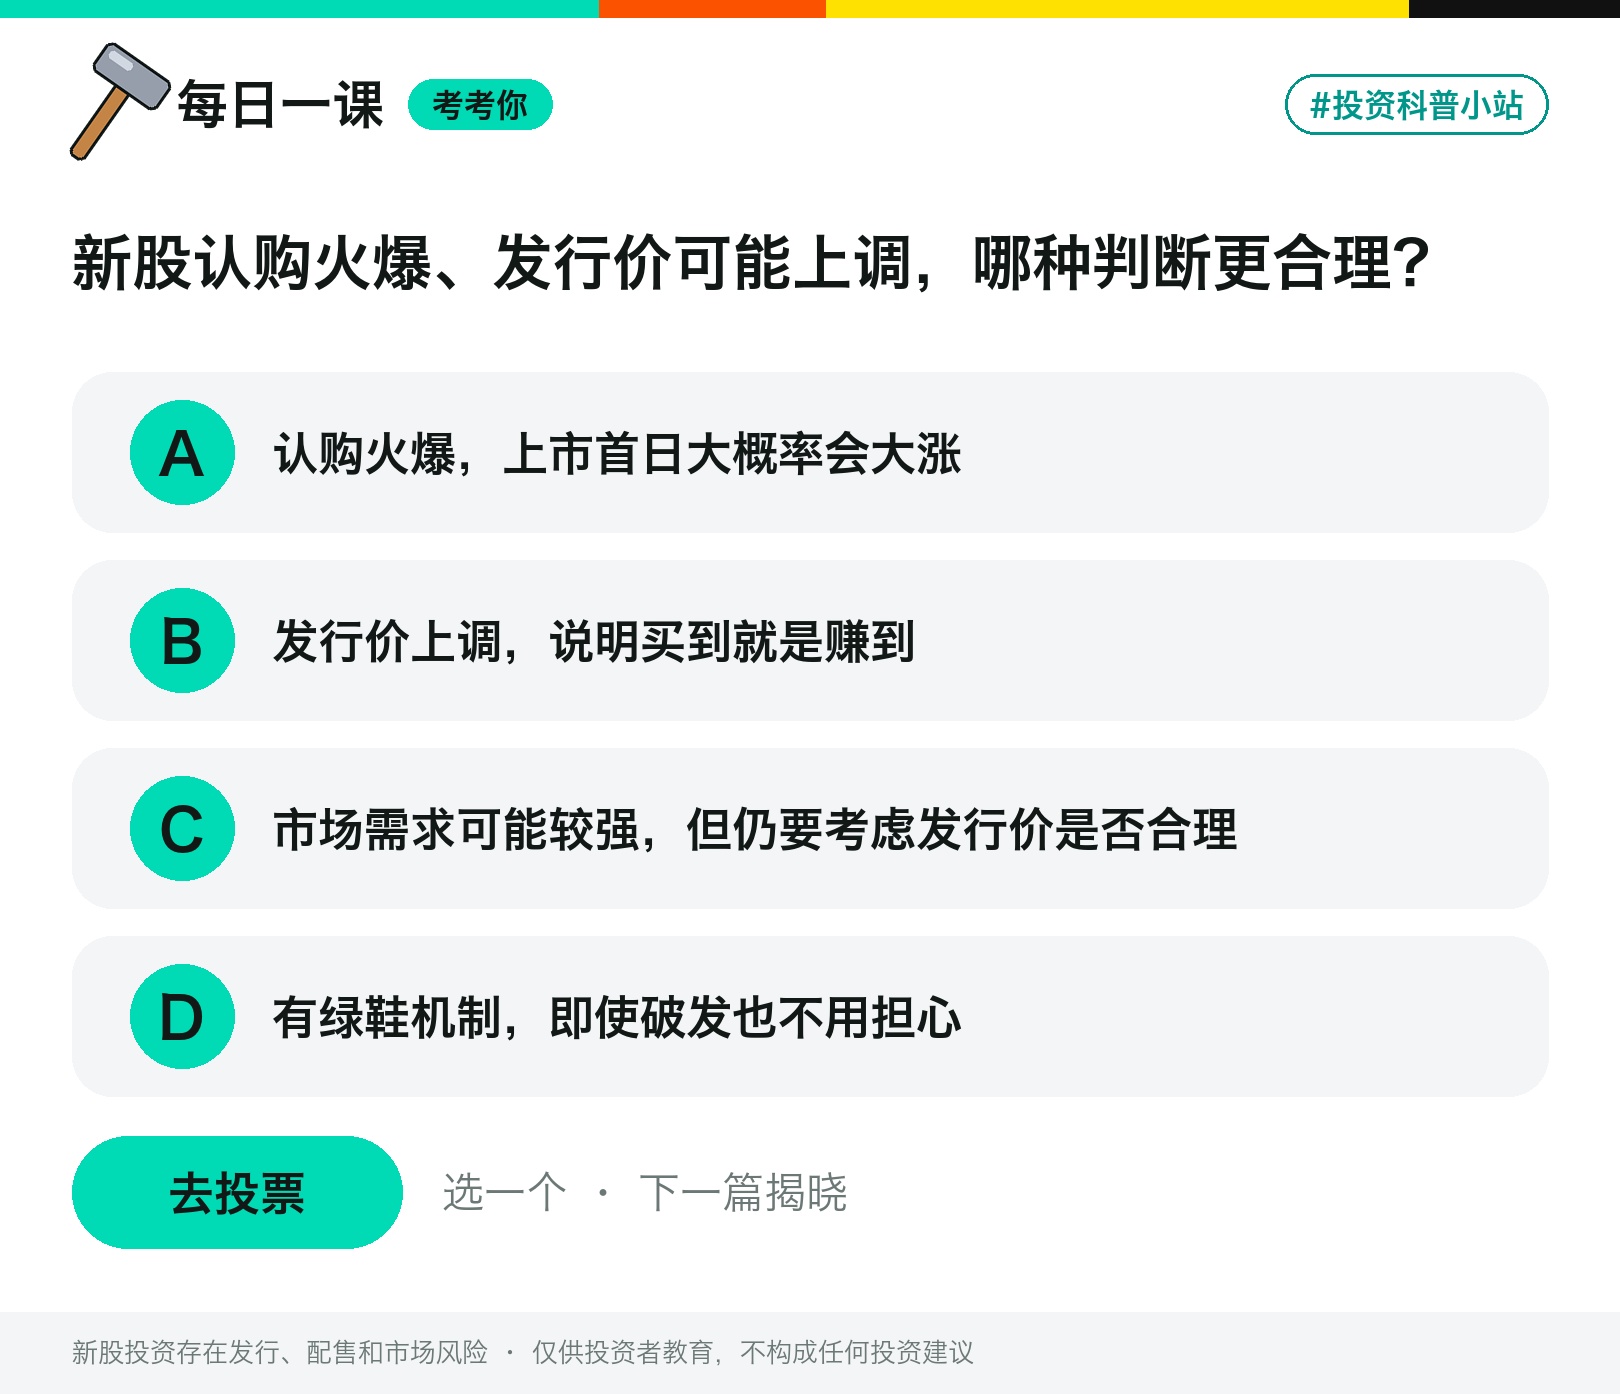
拉到文末投票选一个,下一篇揭晓。
免责声明:本内容仅供投资者教育之用,不构成任何投资建议、要约或买卖推荐。投资涉及风险,请审慎决策。本内容作者及发布方不对因依赖本内容而产生的任何直接或间接损失承担责任。
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。