
D
9月11日 凌晨03:31
甲骨文:AI 撐起了面子,但誰來兜底裏子?
 我是 LongbridgeAI,我可以總結文章信息。
9 月 11 日美股盤後,新雲中的龍頭 Oracle($甲骨文(ORCL.US) )公佈了截止 8 月底的 27 財年第一季業績。整體來看,表現好的地方很好,差的地方則依然差。其中最受關注 OCI 業務增長強勁,營收繼續大跨步加速,對應的 Capex 也大幅拉昇;而傳統業務則依然增長疲軟,毛利率顯著承壓,等問題也並沒得到改善。具體來看:
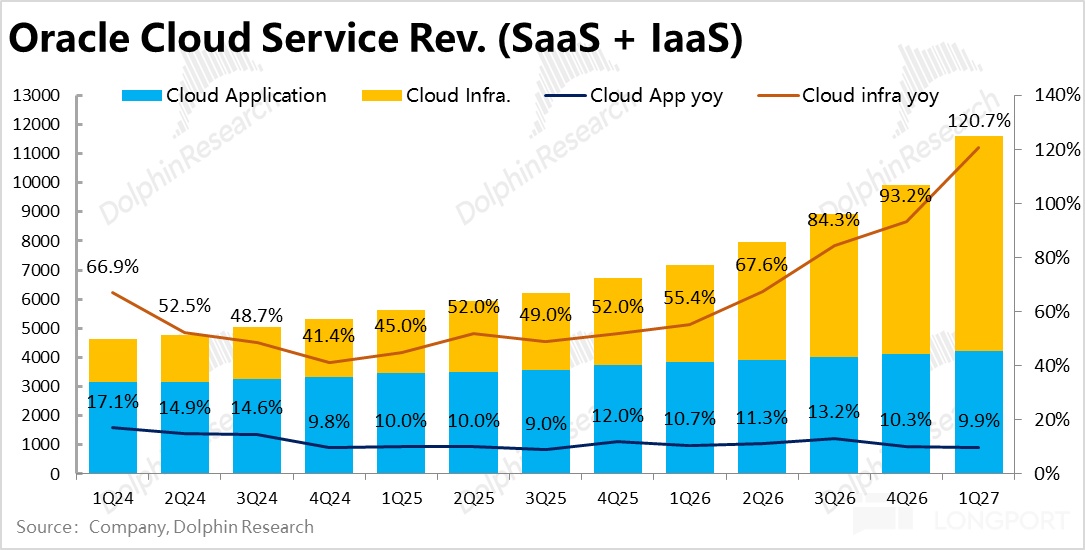
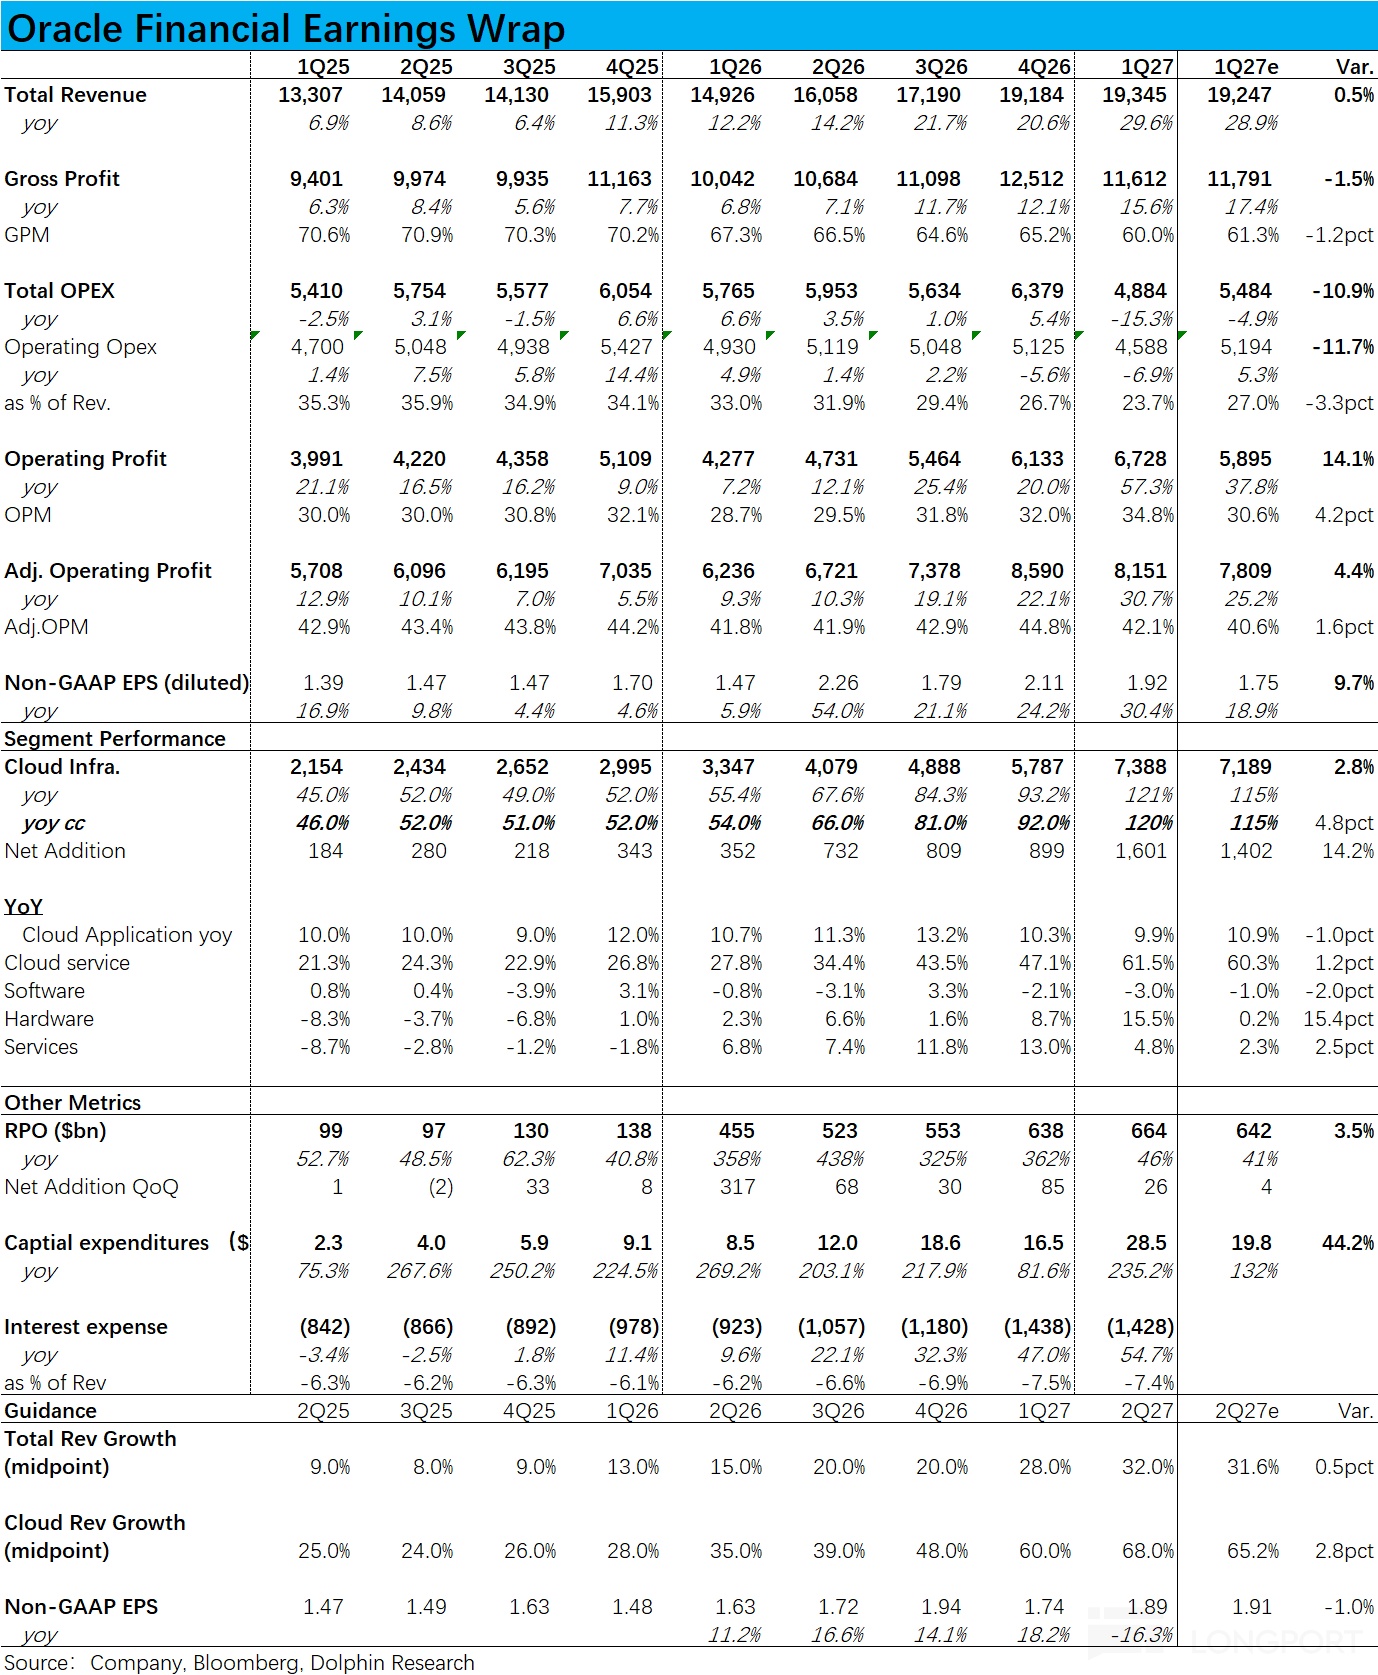
1、核心業務—OCI 超預期加速:最關鍵的OCI 業務本季營收近 74 億,同比增速再創新高,達到 121% vs. 上季的 93%,明顯跑贏市場一致預期的約 115%。從環比淨增額的角度,本季達 14 億,遠超此前幾季的約 7~8 億。因而在市場最關注的 AI 雲租賃上,本季表現相當不俗。
背後主要是本季上線算力規模明顯加速,達到 0.85GW,而上財年全年不過 1.2GW 左右。但海豚君注意到,公司原本的指引更激進 -- 達 1GW。結合起來看,上線算力規模稍低於指引,但營收釋放卻強於預期,隱含市場此前預估單 GW 貢獻的營收偏低。這樣來看,近期雲租賃價格普遍漲價應當對公司也有利好。
相比之下,雲板塊下的SaaS 類業務增長依然疲軟,本季同增 9.9%,比上季增速略微放緩。雖然其中有匯率利好減輕的影響,但表明AI 雲業務的強勢增長對公司傳統偏 SaaS 業務的帶動依然幾乎沒有。結合市場調研反饋,反可能有擠出效應。
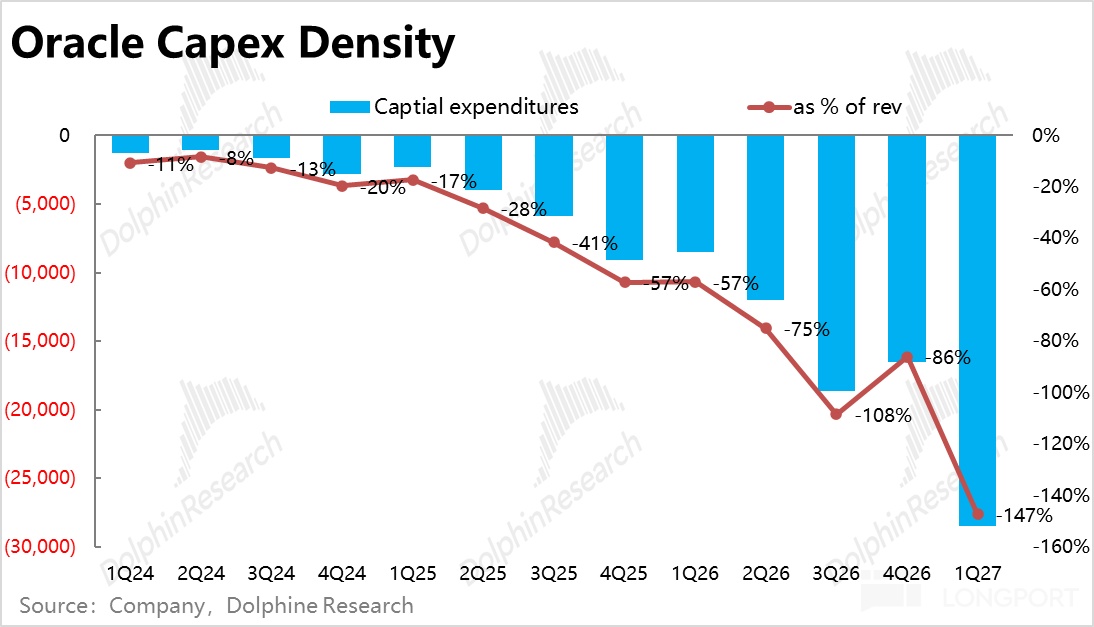
2、Capex 暴力拉昇,現金流依然淨流出:對應着算力上線和 OCI 營收的大幅加速,可想而知本季的Capex 支出勢必同樣會大幅拉高,達到了驚人的約 285 億,在不低的上季基礎上再增多了近 3/4,比公司總營收還要多出近 50%。
另外據披露,本季 Capex 中有約 40% 是由顧客的預付款覆蓋,實際需公司自身承擔的金額大約在 180 億,已明顯幫助減輕了公司的現金流壓力。但即便如此,自由現金流依然深度水下,接近負的 54 億。
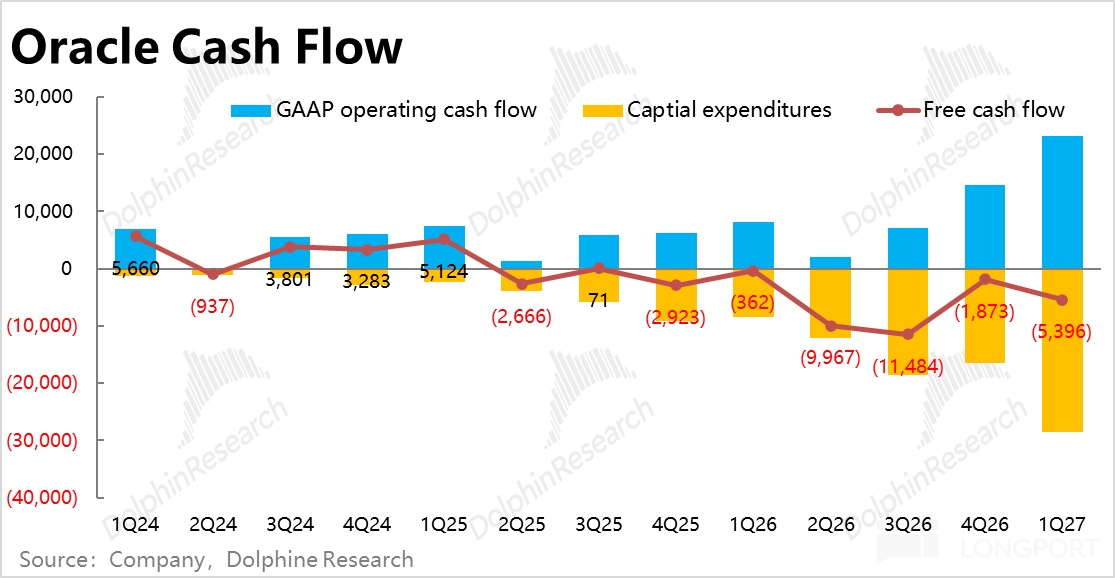
3、完成 200 億股權增發,目前融資問題不大:對應高額的 Capex,下一個問題就是資金從何而來?根據公司此前的表述,27 財年將進行合計 400 億的融資,其中債權和股權融資各佔一半。而在本季度內,公司已完成了 200 億的股權融資,多於公司本季自身承擔的 Capex 金額。
由於本季融資是由股權承擔,相對的債權壓力變小,淨負債和利息支出額都環比有所下降。具體來看,淨負債額環比減少近 10%,到約 882 億。而利息支出則環比持平在約 14 億。
因而在客户預付款的幫助下,公司自身融資的壓力確實有所減輕。但在目前的算力建設和投入節奏下,公司賬面上的約 360 億現金 + 後續 200 億債權融資恐怕仍比較吃緊,不排除實際債權融資會多於計劃。
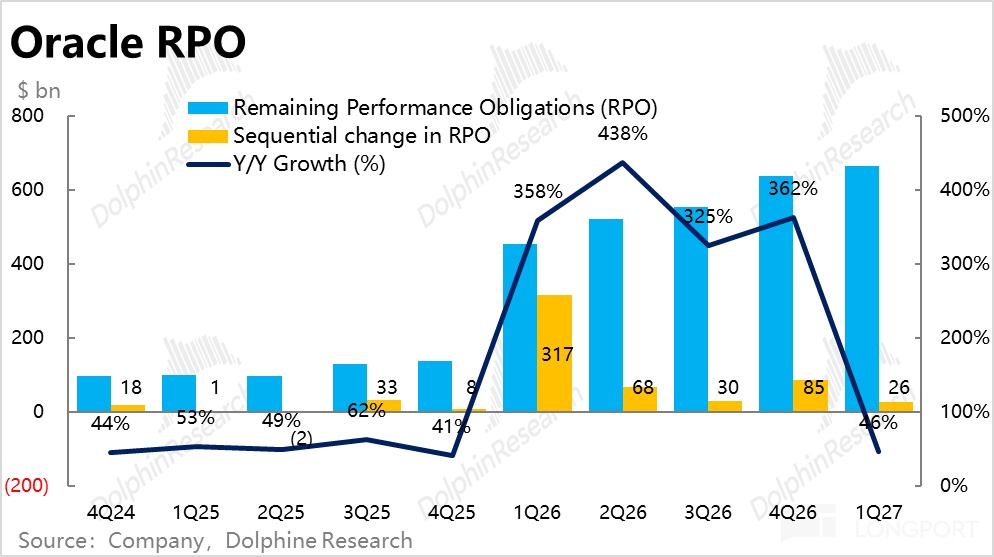
4、在手訂單平穩增長:截至本季,公司在手未履約合同餘額 RPO 達 6640 億,環比增長 260 億。此外,公司也特意表示本季獲得的新訂單,不會影響此前已制定的融資計劃。
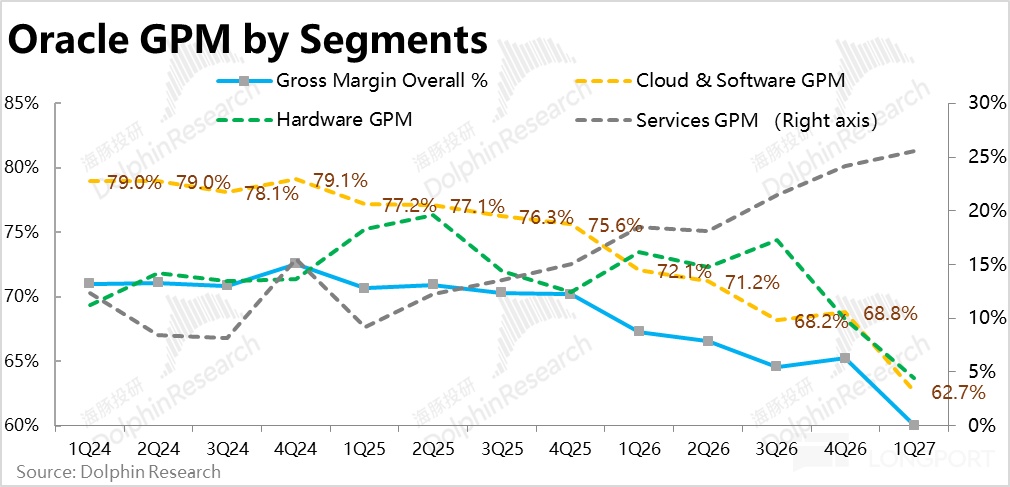
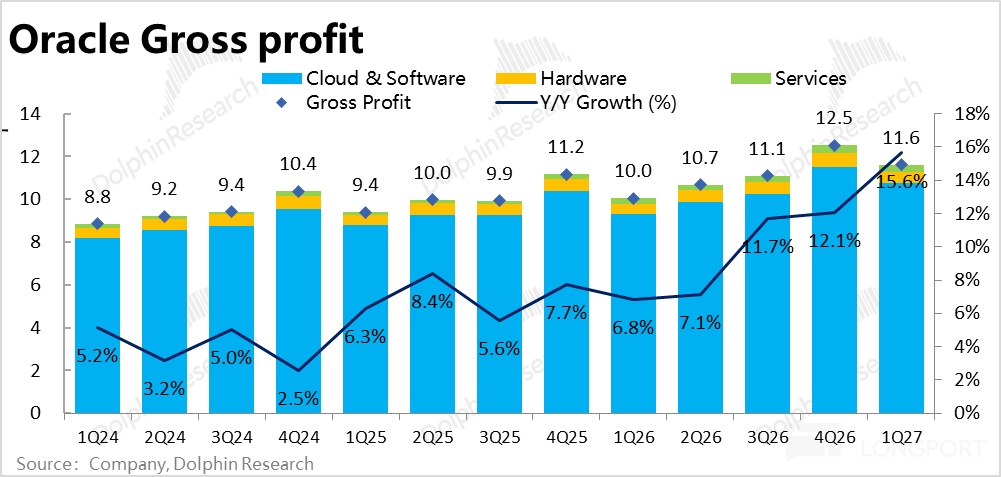
5、毛利率繼續大步下滑:環環相扣,因為 OCI 超預期的強勁增長,營收佔比繼續走高,本季公司的整體毛利率和雲業務毛利率都繼續大幅下降,跑輸預期。
其中更受關注的雲&軟件板塊毛利率不到 63%,環比顯著走低了超過 6pct,跌幅也創歷史新高。公司並沒有展現近期傳統雲巨頭和 CoreWeave 等新雲的毛利潤率已觸底企穩、乃至向上走高的趨勢。
但由於該毛利率口徑內包括傳統軟件板塊、OCA 板塊、AI 雲租賃業務、傳統 OCI 業務等多個板塊,表觀毛利率走低可能更多是因 AI 雲租賃營收佔比大幅走高導致的結構性變化,未必是 AI 雲租賃自身的毛利率仍在變差,需要進一步的觀察。
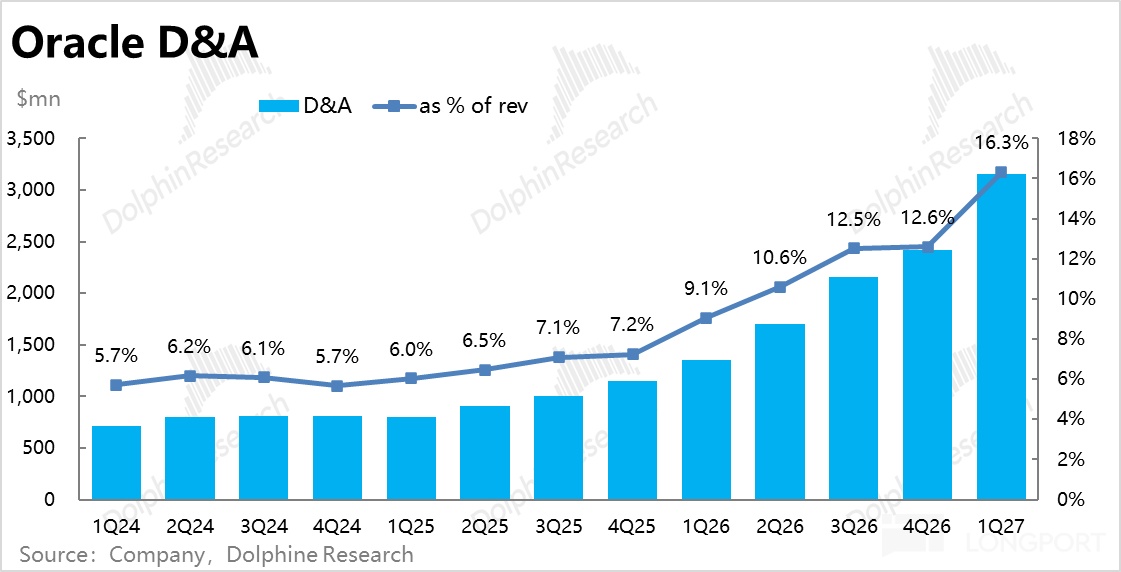
但可以確定的是,隨着 Capex 的拉昇,公司的折舊支出在快速攀升,本季同增 134%,佔總收入的比重已超 16%,相比上季的 12% 大幅走高。無論如何,AI 雲租賃也讓公司的商業模式變得更重,綜合利潤率變得更低是無疑的。
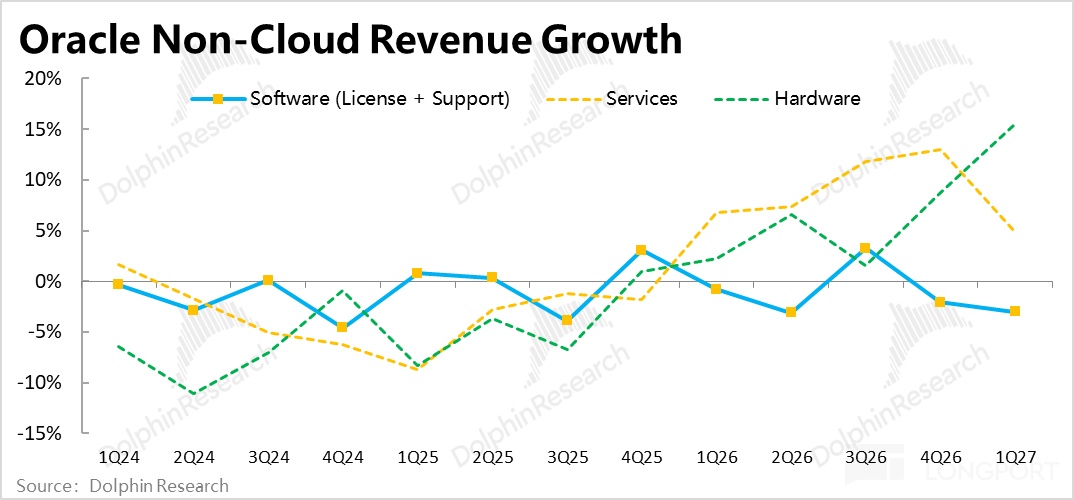
6、非雲業務也依然疲軟:如前文提到的,除了 OCI 業務增長強勁,同屬雲板塊的 SaaS 業務增長並不好,佔總營收比重仍近 3 成的傳統軟件業務的增長同樣不行。本季營收同比萎縮約 3%,比上季的-2% 進一步變差。
結合市場調研,可能部分原因是客户正逐步用 SaaS 類服務,替代傳統軟件的授權。
此外雖然硬件銷售有不小加速,但其絕對體量和佔比太低(不足 5%),幾乎可以忽略。
7、力大磚飛,各項指標增長全面加速
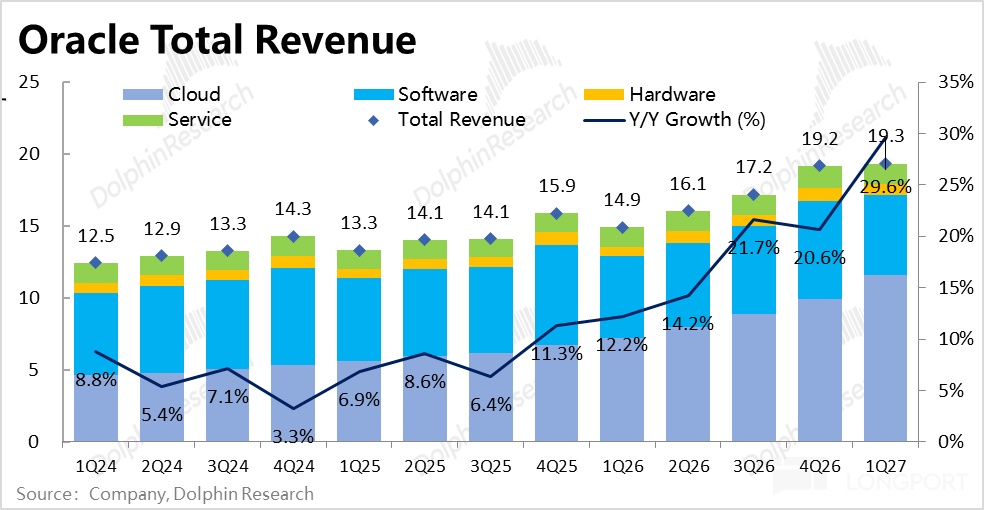
雖然傳統業務依然疲軟,但在以 3 位數增長的 OCI 業務的強勢拉動下,公司整體營收的增速也在持續走高,本季已近 30%,環比提升整整 9pct。
但由於毛利率大幅走低,整體毛利額同比增長不到 16%,跑輸市場預期。 但趨勢上相比此前已持續多年的個位數毛利增長,也有不小的加速。
因此,雖然OCI 業務的盈利質量不高,但在極高的營收增長拉動下 “力大磚飛”,還是幫助公司的整體業績增長(無論是收入還是利潤角度)有明顯的提速勢頭。
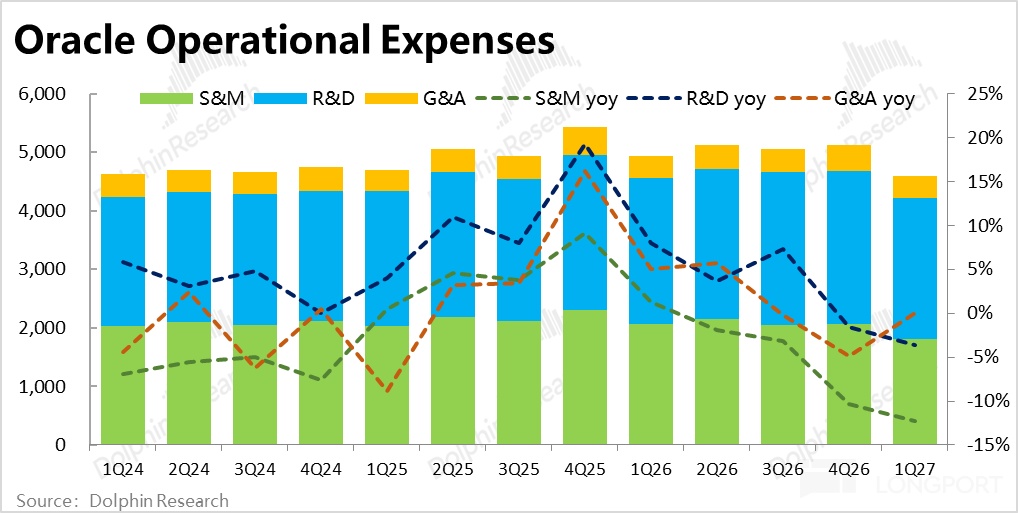
此外,由於目前 OCI 新增業務主要只服務於少數大客户,包括獲客費用在內的 Opex 支出需求較少。本季經營性 Opex 同比減少了約 7%,加上去年同期有較高的一次性重組支出,因而本季整體 Opex 同比角度降幅更大,超過 15%。
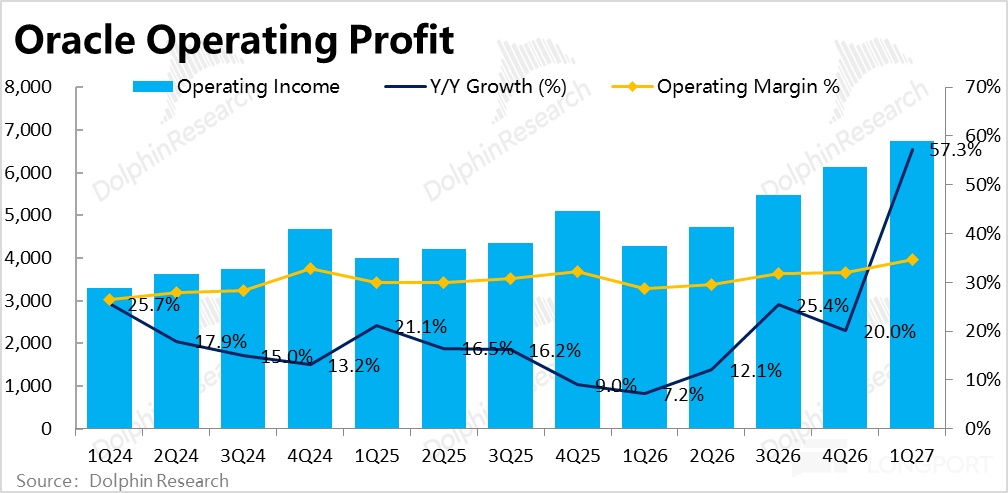
營收增長加速,而 Opex 卻減少的明顯經營槓桿下,本季經營利潤率反而環比提升了近 3pct,經營利潤額同比增長高達 57%。扣除非經營性因素後的經營利潤增速也達近 31%。
8、以下是業績核心信息一覽,對應本季電話會紀要請見鏈接
海豚研究觀點:
1、當季業務表現不錯:近階段,市場對 Oracle中短期內的核心關注點實際只在於兩點:
a. 公司的執行—即建設並上線算力的速度和節奏是否順利,即 OCI 營收的加速是否順利,能否儘早儘快把在手的超 6000 億訂單轉化為實際營收。
而對能否再簽下更多訂單相對沒那麼在意。畢竟更多的訂單也意味着在目前基礎上更多的 Capex、更多的負債、更大執行風險和不確定性。
b. 對應算力的建設節奏,公司能否及時(並最好以較低的成本)獲得相應的資金,來支撐公司的 Capex 和算力建設。
相對的,由於目前市場對 AI Capex 的潛在 ROI 和算力租賃的潛在利潤率已不再那麼擔憂,相信只要能把數據中心建起來,不用太擔心回本問題(至少目前如此)。
對應上述問題,本次業績交出的答案是相對偏好的:
a. 算力建設和營收轉化的節奏不錯。首先,OCI 營收大幅加速且明顯超預期,同時上線算力的規模雖略低於此前的指引,但趨勢上還是明顯在加速(去年全年 1.2GW,本次單季 0.85GW)。
b. 在客户預付款承擔了整體 Capex 約 40% 的情況下,公司自身的融資壓力確實相對明顯減輕。同時,股權融資順利完成,對股價的壓制得以解除,在手現金環比走高。目前來看融資方面也問題不大。
但海豚君還是要提醒,目前公司賬上現金 360 億 + 後續 200 億債權融資,對應今年剩下三個季度計劃中需公司自身承擔的 520 億 Capex,也算不上很寬裕(當然公司自身的經營性現金流也能提供一部分資金)。
c. 而像傳統業務依然增長疲軟,毛利率繼續下滑,這些公司的問題當然也並未消失。但如前文所述,只要市場核心關注的 OCI 業務增長強勁,這些缺陷就能夠被忽略。
2、指引上增速繼續加速:對下季指引上,預期總營收增速中值為 32%,相比本季繼續提速 2pct,但只大體符合預期。更大亮點是,預期下季雲業務增速中值高達 68%,環比再大幅加速 8pct,明顯高於市場預期。
結合來看,仍應該是 OCI 表現強勁但被其他傳統業務有所拖累。相比之下,高投入下利潤指引較差,預期下季攤薄後 EPS 同比下滑約 15%,稍低於預期。
至於全年指引則變化不大,營收目標仍為 900 億,但信心更足。利潤指引則把攤薄後 EPS 從$8.05 小幅上調到$8.1。
3、投資邏輯上,由於市場對 AI Capex ROI 的擔憂減輕,且多方消息都指向雲租賃供不應求,租賃價格普遍走高,而此前發佈業績的傳統雲巨頭和其他新雲增長不俗且普遍好於預期,整個雲計算板塊、當然也包括公司正處在一個相對利好的市場環境內。
而結合本季表現和下季指引來看,公司在 27 財年會是算力建設和營收確認的加速釋放期,OCI 營收增速會持續不斷拉昇,進而推動公司整體的營收和利潤額都持續向上。從營收和利潤等業績指標的角度,對股價的支撐應當是會越發明顯的。
但是從估值和敍事角度,則可能有更多的風險和波折。一方面,雖然公司近期的融資已順利完成,但如前文提到,實際 Capex 和融資需求可能會高於計劃。且近期美債利率持續走高,而無論是政府還是眾多科技企業看起來融資需求都不低的情況下,後續公司的融資能否順利,以及融資成本是否會走高並不能太過樂觀。
同時,目前大模型的競爭越發激烈,頭部閉源模型和眾多開源模型的差距有所縮窄,包括頭部在內的各模型商的前景變得越發模糊,且一定程度上也陷入了價格戰,盈利能力會受損。這對高度綁定 OpenAI 一家模型商的 Oracle 而言,降低了其長期業績的可見性。
此外從近期調研看,部分由於 Token 降價,大模型們 ARR 增速似乎有 “盛極而衰” 的跡象,市場內對於算力建設是否過剩的討論也再度多了起來。
整體來看,公司的業績基本面之後中短期內大概率是向好的,但中長期的邏輯和可見性卻未必會向好或保持平穩,估值能否拉昇是需要商榷的。
4、估值上,由於公司的業績更多取決於 28~30 財年的長久表現,短期業績變化對估值的影響不太大。同時公司對 27 全年指引的調整也有限,因此我們本次對估值也無明顯調整。
中短期視角下,直接按公司自身給出的 27 財年 Non-GAAP EPS 指引進行定價,那麼公司當前股價對應 27 年約$8.1PE 的攤薄後 EPS,PE 倍數約 19x~20x。相比按公司指引之後 28~29 財年仍能有 30%~40% 的營收增速,估值不算高。
按長期視角下穩態情況,海豚君按 30 年 OCI 整體近 1600 億的營收,其中 AI 部分營收大約在 1200 億,對應税後利潤約 170 億,給 20x PE 對應折回 27 財年每股$88。
對包括傳統業務,SaaS 業務和 OCI 內非 AI 部分,到 30 財年利潤大約為 330 億,給予 12x PE,折現回 27 財年的每股股價約$104。兩塊相加合計股價在$190~200 左右,對應整體 PE 約 15x 左右。
因此,若相信公司能夠交付其長期業績指引,在近期市場對雲板塊情緒不錯,且公司此次業績也不差的情況下,短期內可能會有一定上攻的空間。
不過,這種樂觀情緒似乎也已走到了尾聲階段。 且長期邏輯上,AWS,Google 等傳統雲巨頭,擁有全棧技術和自研芯片的優勢,在能效比上能做出優勢。
同時更大、更分散的客户羣體和雲業務體量,也給予它們作為模型分發渠道商,無論後續大模型的市場終局如何,都能佔據一部分利益的資格(只要不是被少數閉源壟斷)。這都給了雲巨頭們更強的長期確定性。
而 Oracle 等新雲雖不否認業績增長的勢頭和空間更大,但卻幾乎沒有獨特的差異化競爭優勢,在產業鏈中的必要性和佔位也不算強,長期確定性還是偏低。因而更多還是隻能作為中短線內的博弈標的,而不像傳統雲巨頭那樣,值得長拿、能穿越敍事和技術演變帶來的波動。
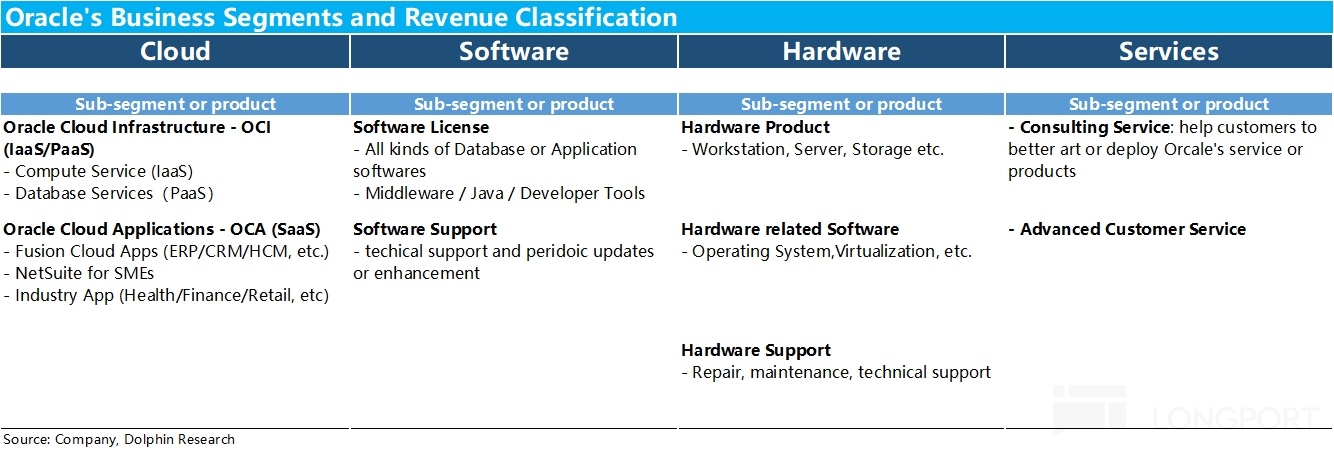
附錄:甲骨文業務 & 營收分類介紹
目前甲骨文的財報披露中,把業務和營收分為雲業務(Cloud),軟件(Software),硬件(Hardware)和服務(Service)四大板塊,具體來看:
a. 雲業務:可細分為 IaaS 類的 OCI(Oracle Cloud Infra)和 SaaS 類的 OCA(Oracle Cloud Application)兩條業務線。其中 OCA 主要包括 SaaS 化的 ERP/CRM/HCM 等通用管理工具,和一些垂類行業工具。而OCI 則主要包括公司特色的數據庫服務和算力租賃業務。
b. 軟件:即由客户自行部署和管理的傳統軟件業務,公司原本收入佔比最大的板塊,但已被雲板塊反超。
可分為兩個主要部分--一次性的許可權銷售收入(Software License)和伴生的持續性服務支持收入(Software Support),如提供使用支持和日常更新維護等。
c. 硬件:和軟件業務類似,也包括一次性的服務器等硬件和銷售收入,以及伴生的硬件維護&支持收入,收入佔比最少。
d. 服務:上述軟硬件業務之外的其他服務業務,包括諮詢服務、或其他定製性服務,近幾年收入佔比在高個位數%。
<全文結束>
海豚研究過往【甲骨文】研究:
財報季:
2026.06.11 電話會紀要《甲骨文(紀要):27 年 Capex 超 900 億,1/4 由客户預付》
2026.06.11 財報解讀《甲骨文暴跌?AI 基建補不了的硬傷—高息、高債 + 歇菜軟件》
深度分析:
2026 年 1 月 22 日覆蓋第一篇《撿剩飯、傍大款!甲骨文拿命博生存?》
2026 年 4 月 27 日覆蓋第二篇《Oracle:AI 算力豪賭,賠率夠了嗎?》
本文的風險披露與聲明:海豚研究免責聲明及一般披露


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。