

AI 改不了 “DNA”,閃迪還能牛多久?
 我是 LongbridgeAI,我可以總結文章信息。
在前兩篇《從綠葉到鮮花,AI 推理如何為 NAND“逆天改命”?》以及《NAND天性 “多產”,閃迪憑什麼守 80% 毛利率?》中,海豚君提到:AI 不只是把 NAND 需求抬高一個台階,更有望打破它多年的“硅週期”宿命。
在推理負載主導的新邏輯下,NAND 從“外圍數據倉庫”變成了“計算路徑上的必需品”。
“由訓轉推”+長上下文下,今天的 SSD 已經成了一塊儲存算力的“Token 電池”。
本篇將沿着這條主線,回答兩個問題:
一. 這波漲價的“超級行情”還能飛多久?
二. 站在當前估值節點,涅槃後的閃迪是否仍有向上空間?
一. 這波漲價的“超級行情”還能飛多久?
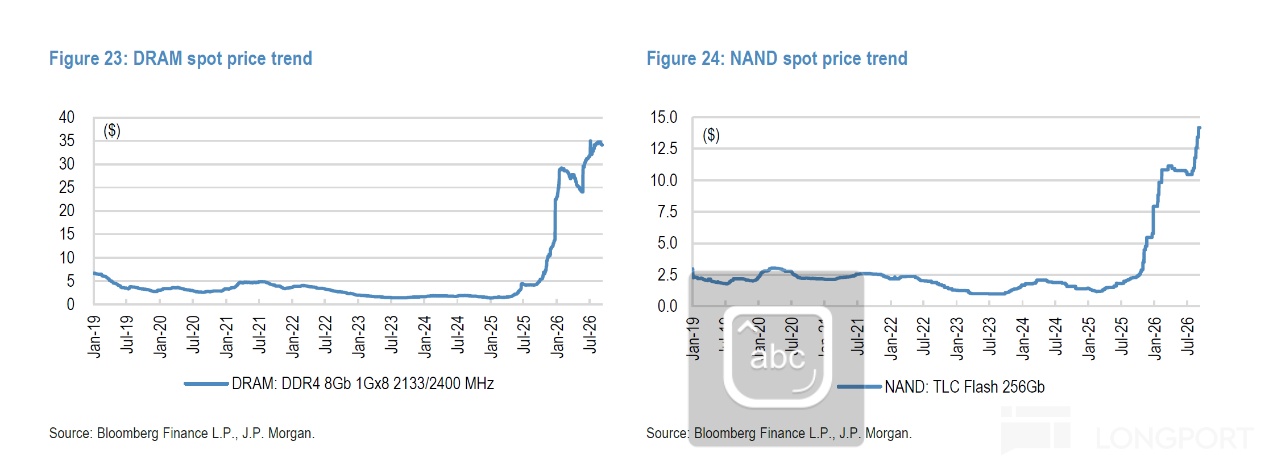
從行業看,本輪漲價是存儲行業數十年一遇的“超級行情”:自 2025 年 7 月以來的一年多里,DDR4 8Gb 現貨價漲了7-8倍,從約 4.5 美元漲到約 35 美元;NAND 同樣驚人,256Gb TLC 現貨價從約 2.5 美元漲到約 14 美元,是起點的 5~6 倍。
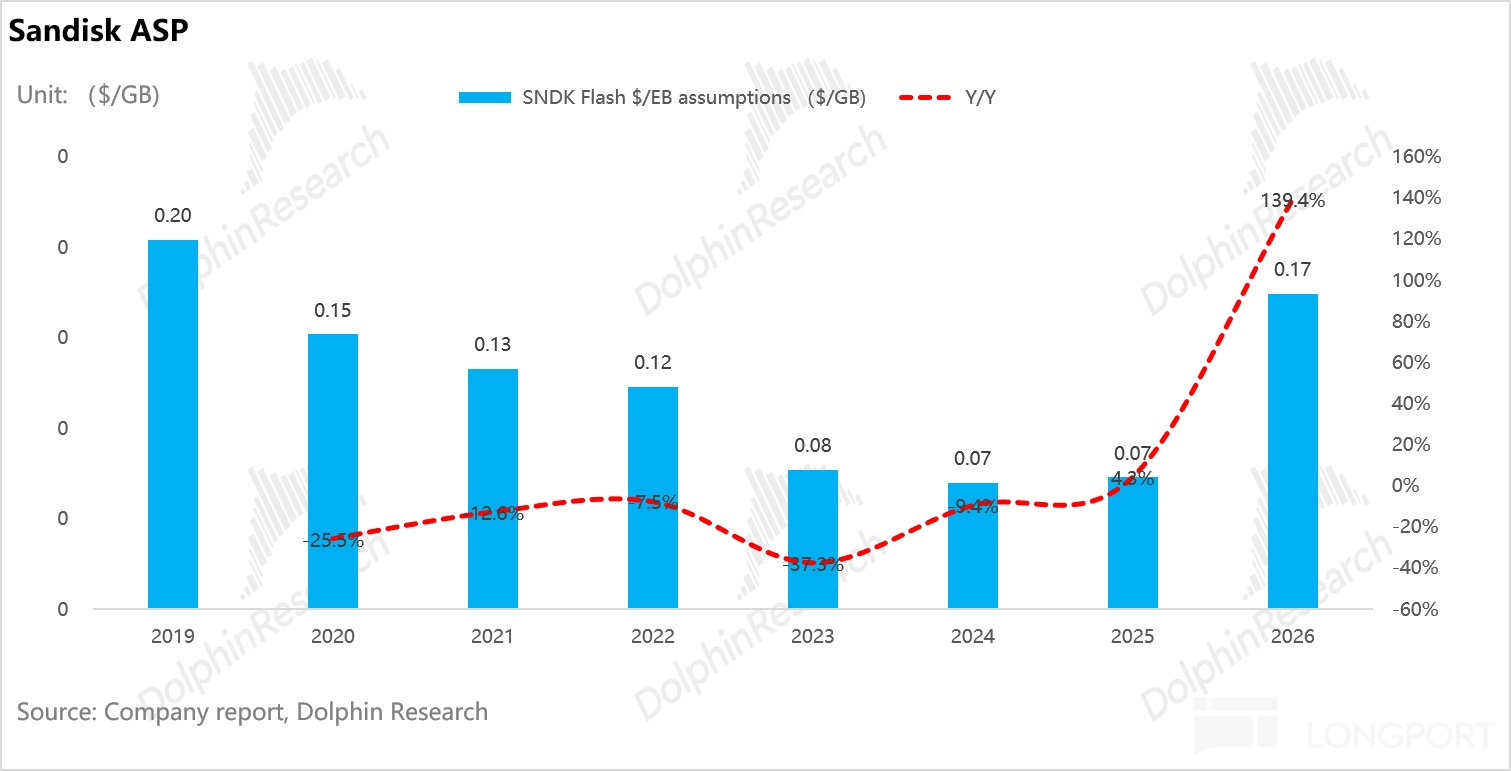
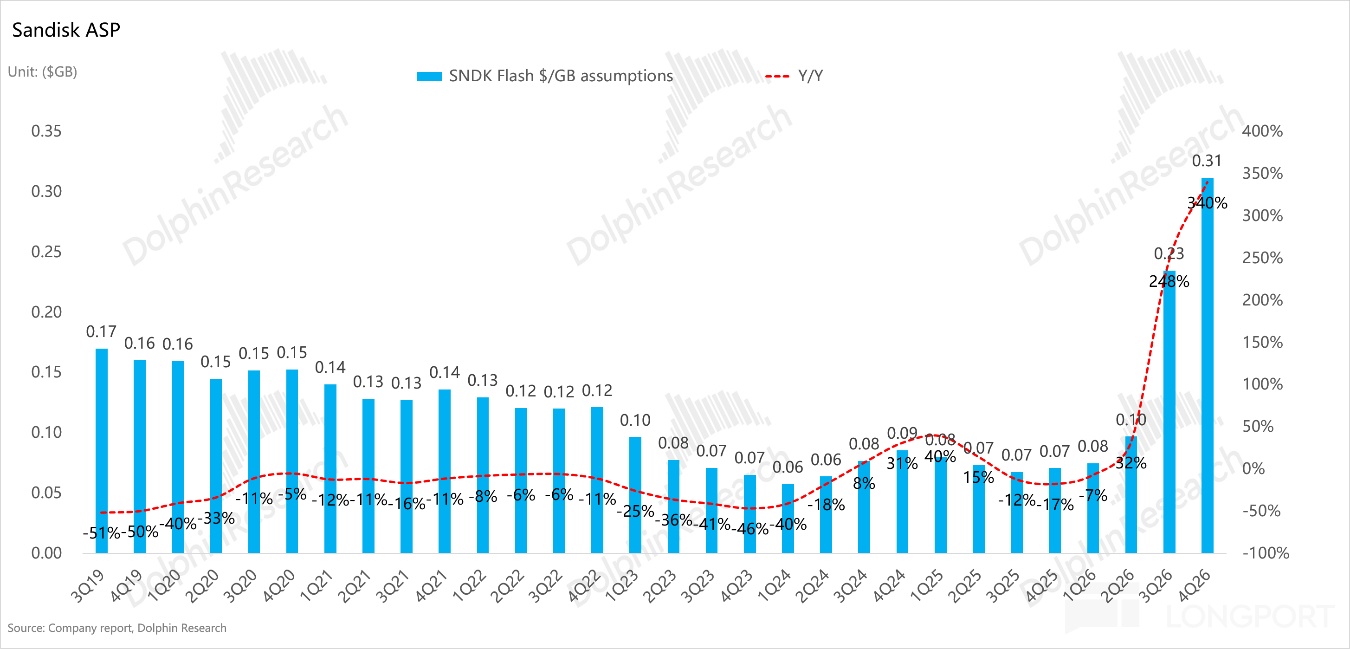
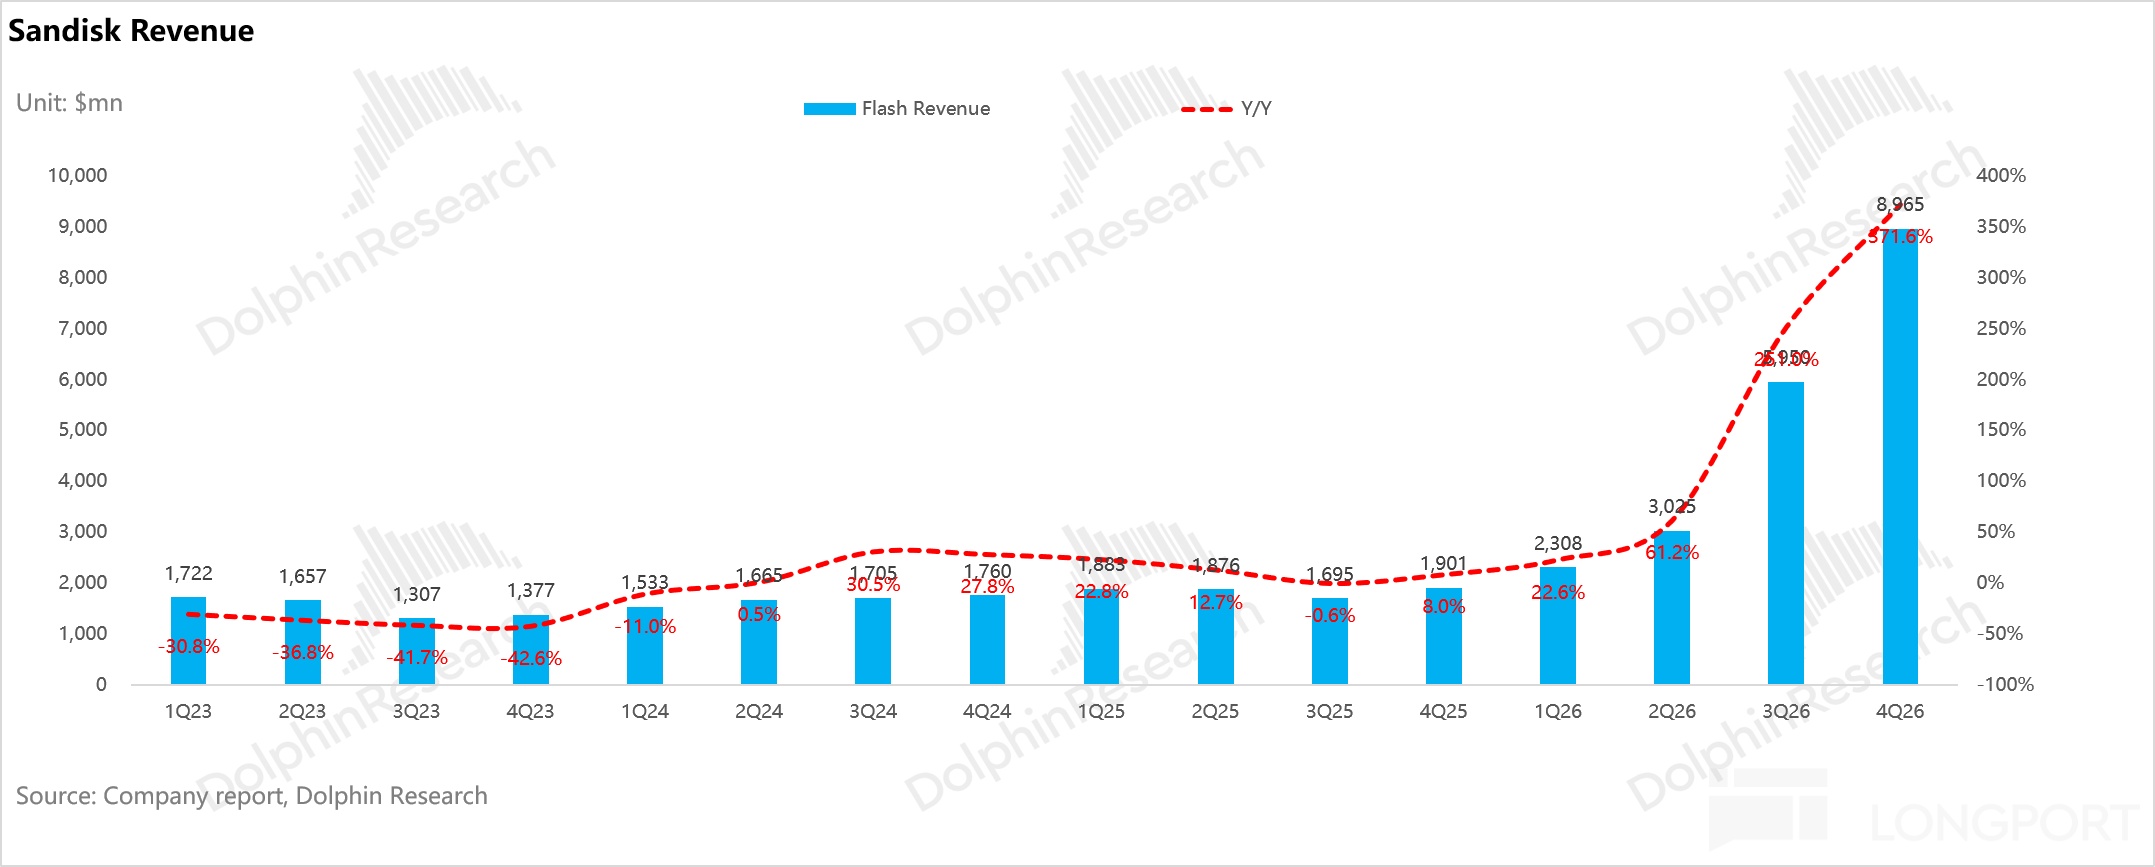
據測算,$閃迪(SNDK.US) 2026 財年(截至 2026 年 6 月)綜合 ASP 約 0.17 美元/GB,同比上漲約 139%,但明顯低於現貨漲幅,但主要是上半財報漲價不明顯,閃迪長協較多,以及數據中心比例在FY26Q3-Q4才升至25%、33%。
單季看,FY26Q4 ASP 約 0.31 美元/GB,同比上漲約 340%,已基本追平同期現貨(約 0.33~0.34 美元/GB)。
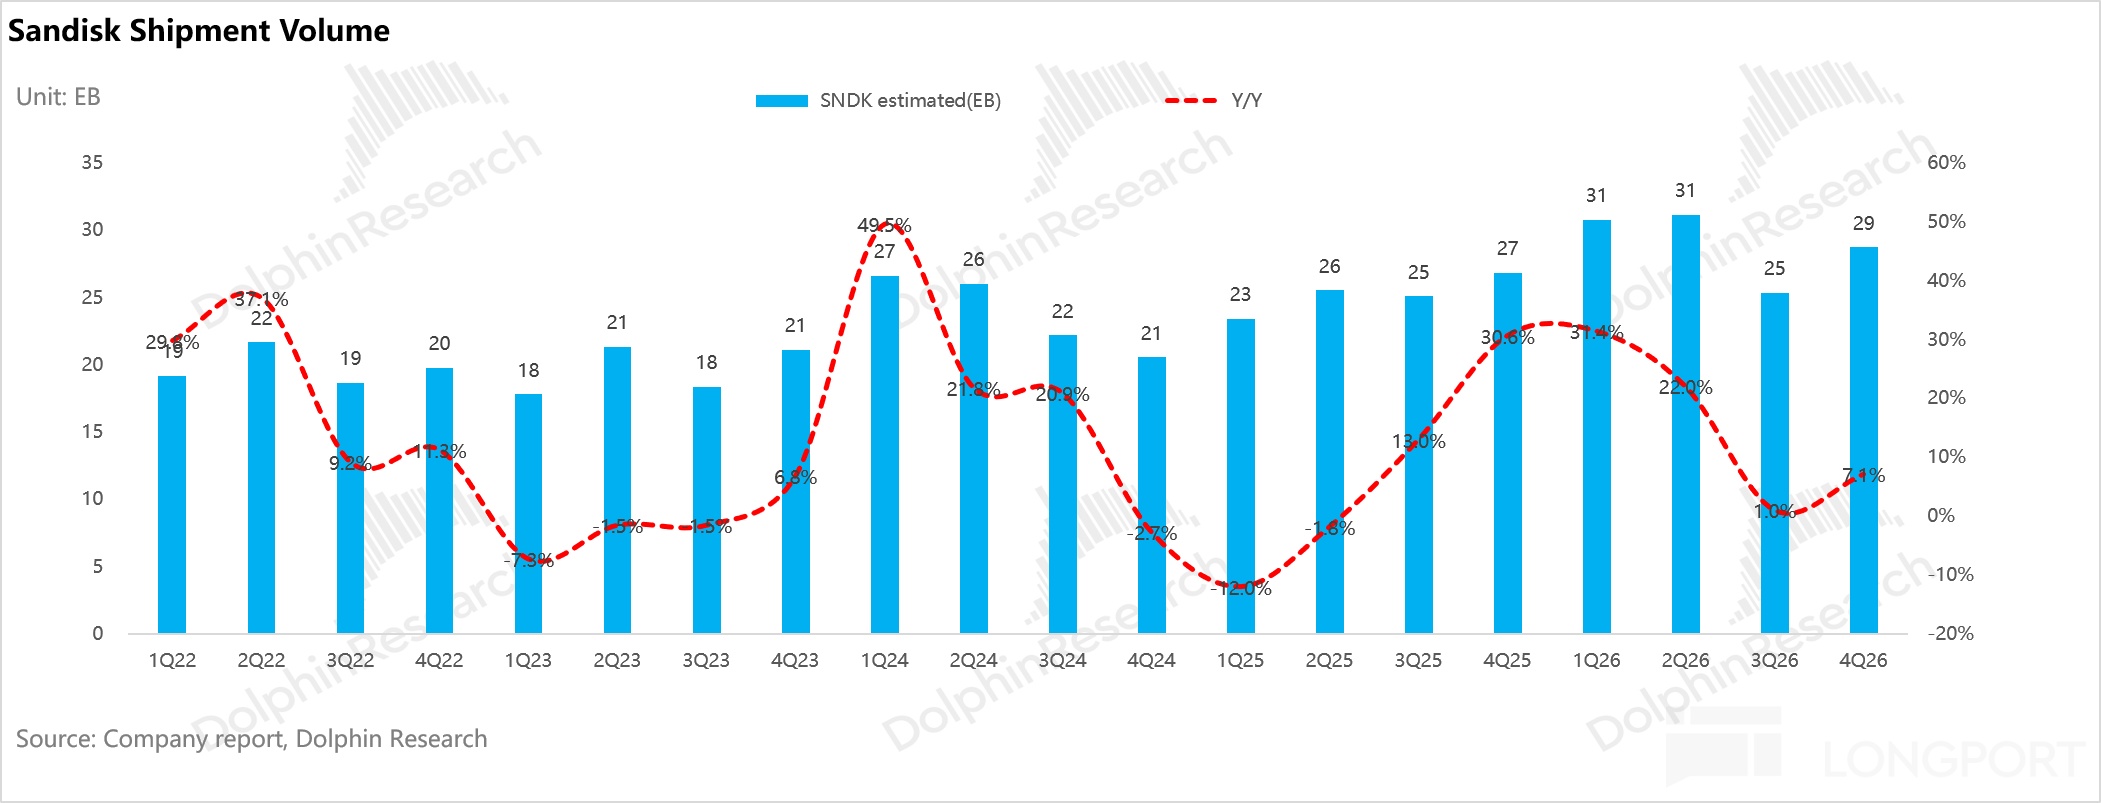
閃迪 FY26Q4 收入約 90 億美元,同比增長 372%,幾乎全部來自漲價:bit 出貨量僅同比增長約 7%,至 29EB。
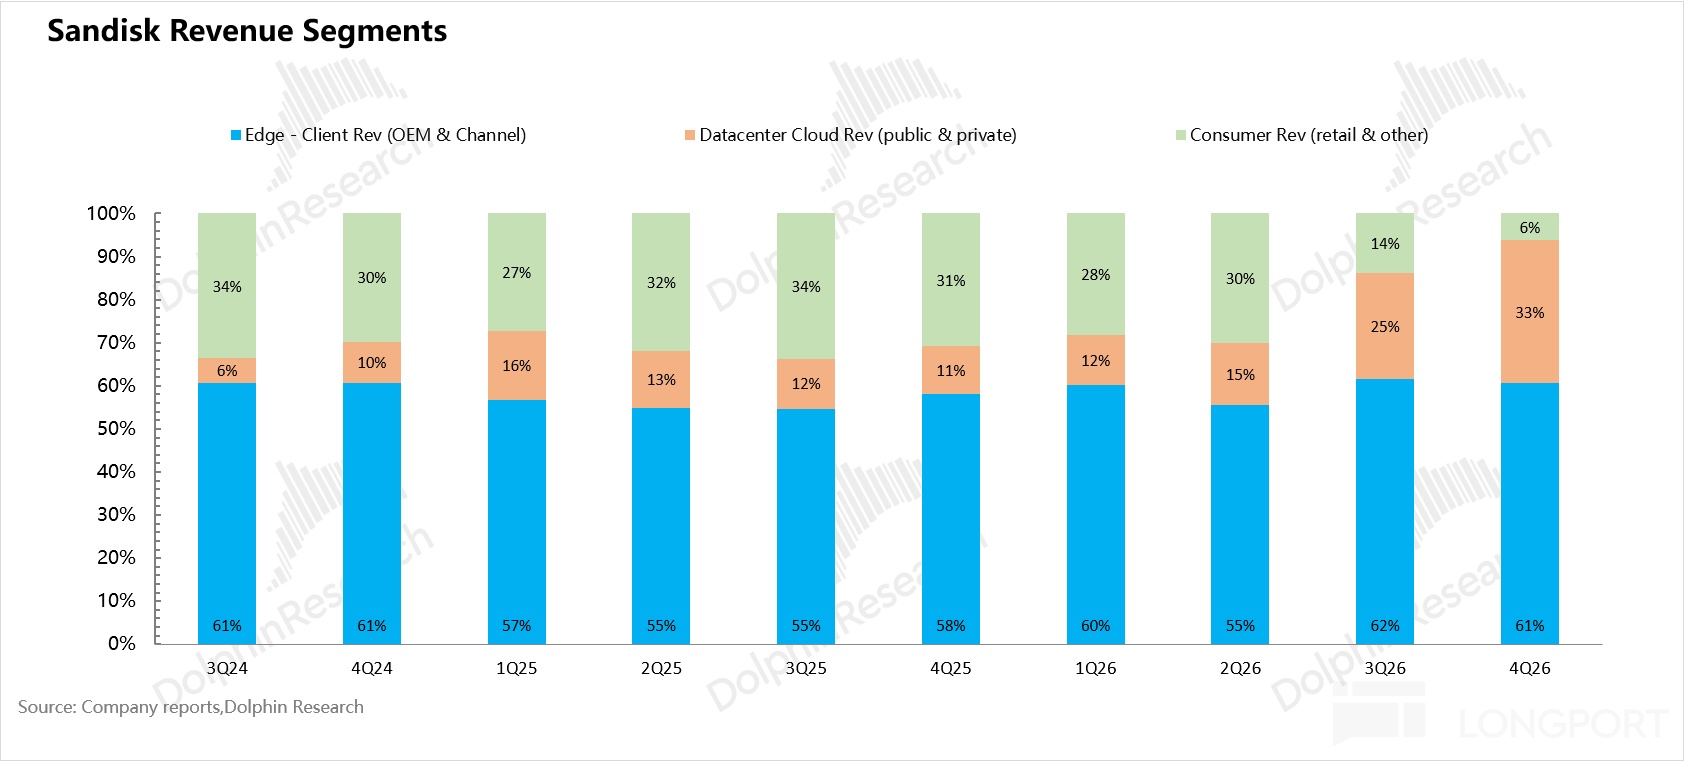
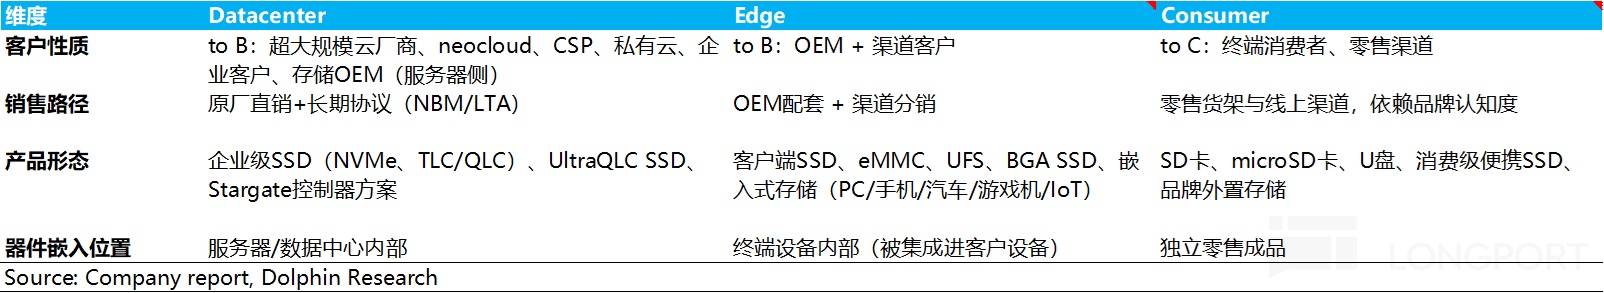
分業務看,數據中心增長最快:FY26Q4 收入約 30 億美元,同比增長約 13 倍,收入佔比從 11% 升至 33%。
AI場景上,是用於 KV 緩存、高性能計算等 AI 推理場景下的性能型 TLC eSSD 驅動。其次是容量型的 UltraQLC 大容量 eSSD(128TB 起,正在多家超大規模客户處認證,)已於 FY26Q4(2026 年 4–6 月)開始出貨並確認收入;256TB 版本預計 2027 年中後期推出。
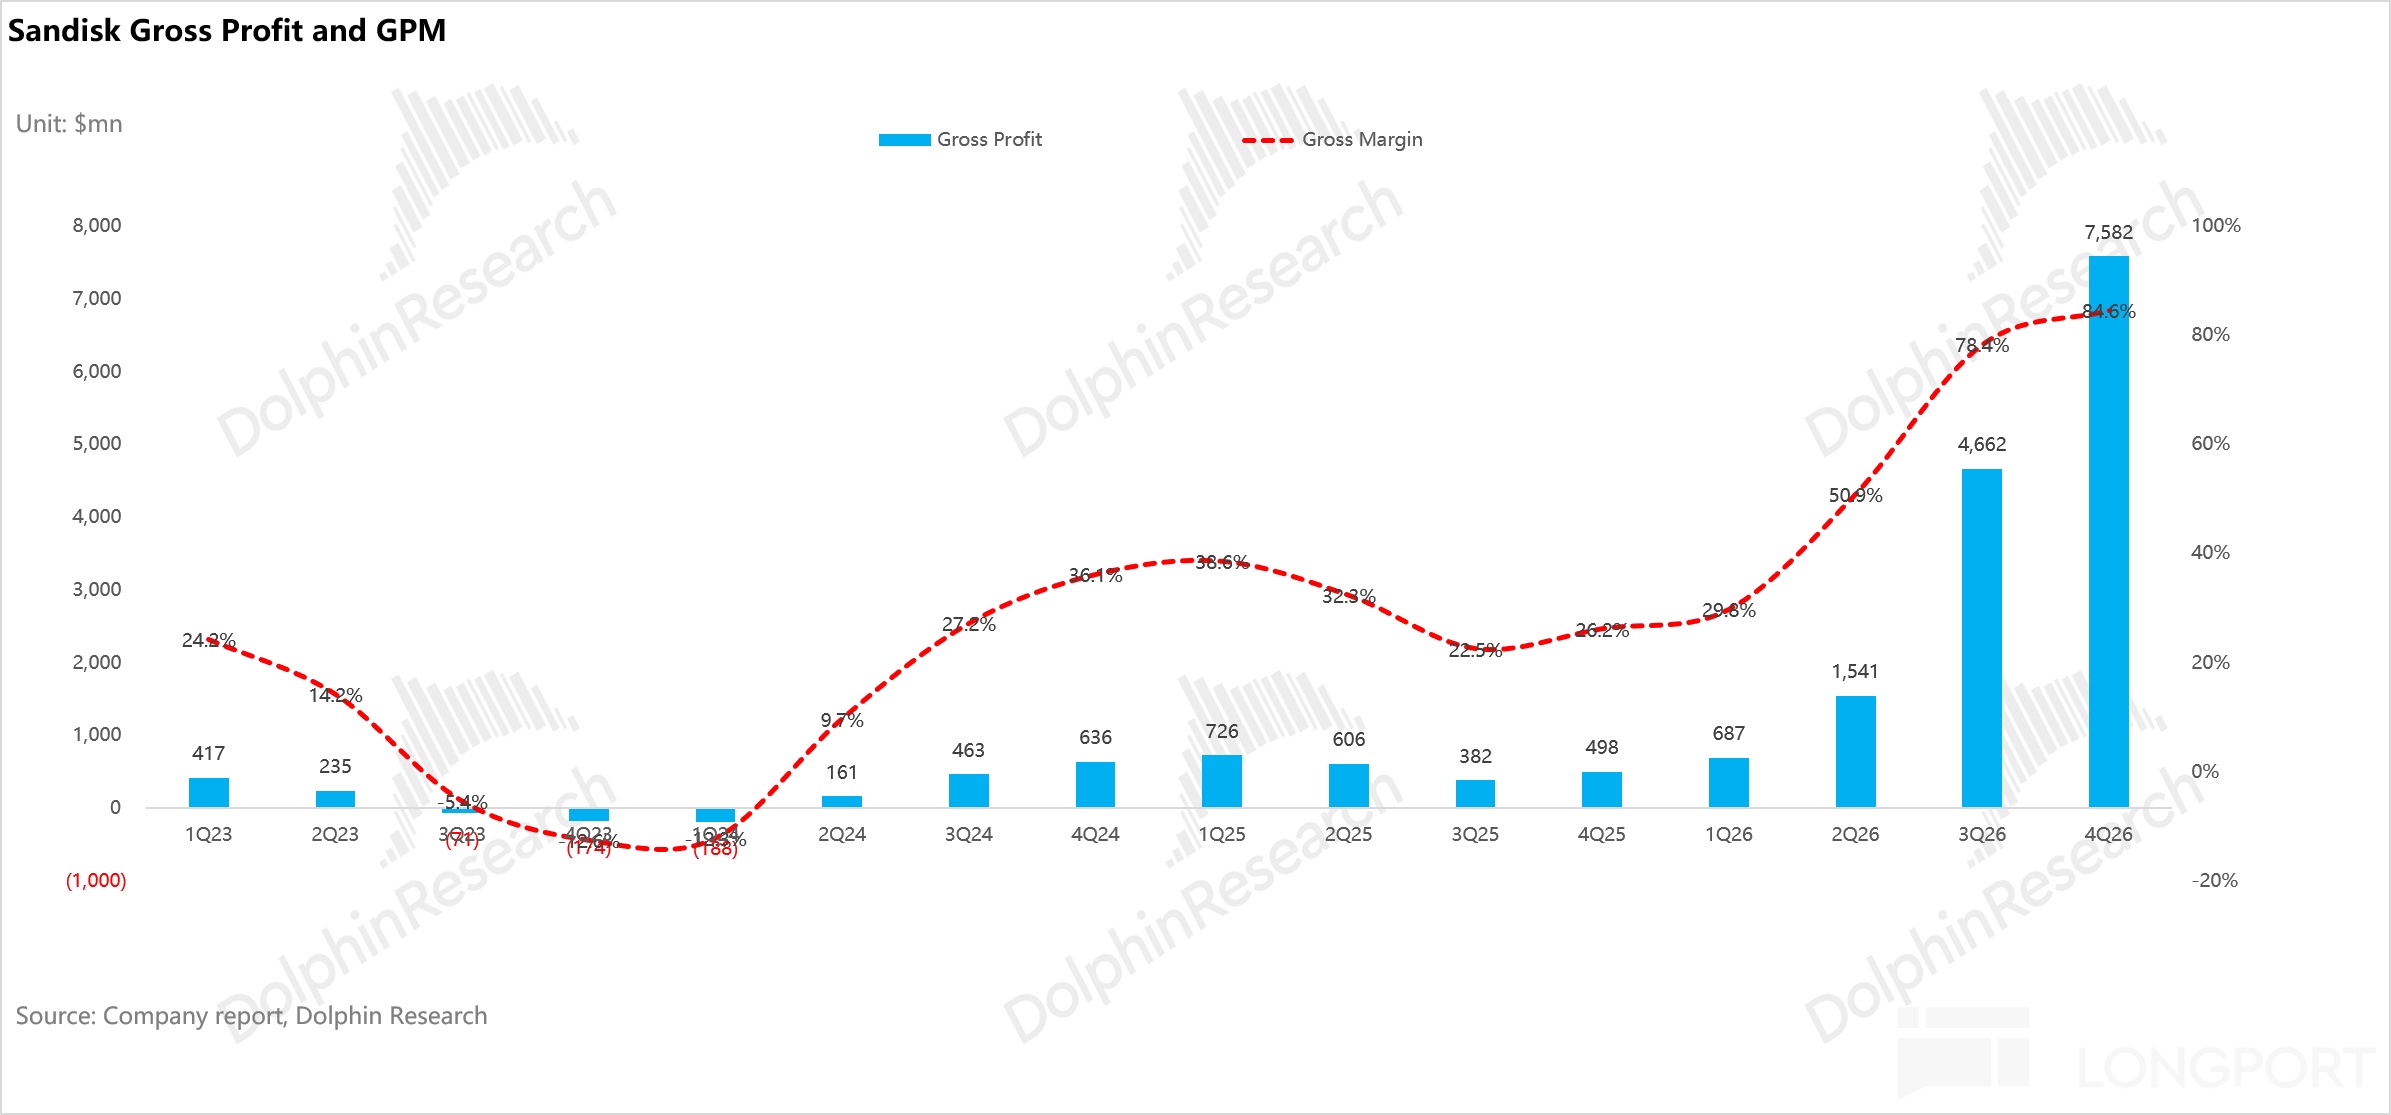
毛利率則從 FY25Q3(2025 年 1–3 月)22.5% 的低點躍升至 FY26Q4 的 84.6%,幾乎是全靠漲價驅動。
問題在於:這輪“超級行情”還能持續多久?閃迪 80%+ 的超高毛利率又能維持多久?
海豚君將從 NAND 行業整體供需的角度來判斷:
1.1 供給側:
① NAND 擴產:不靠資本開支加產線
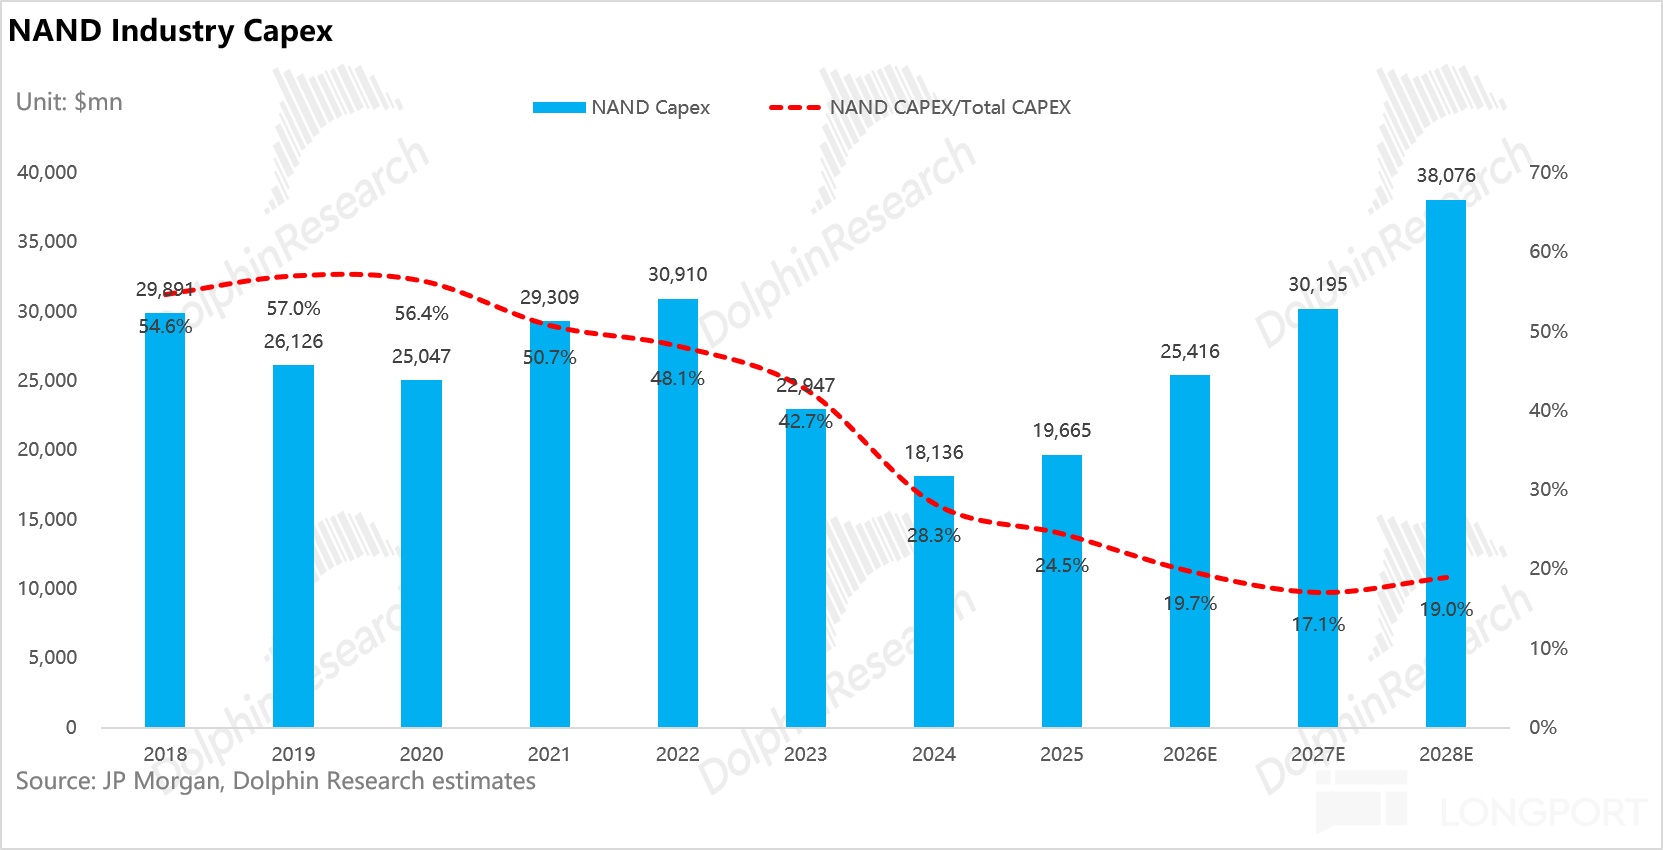
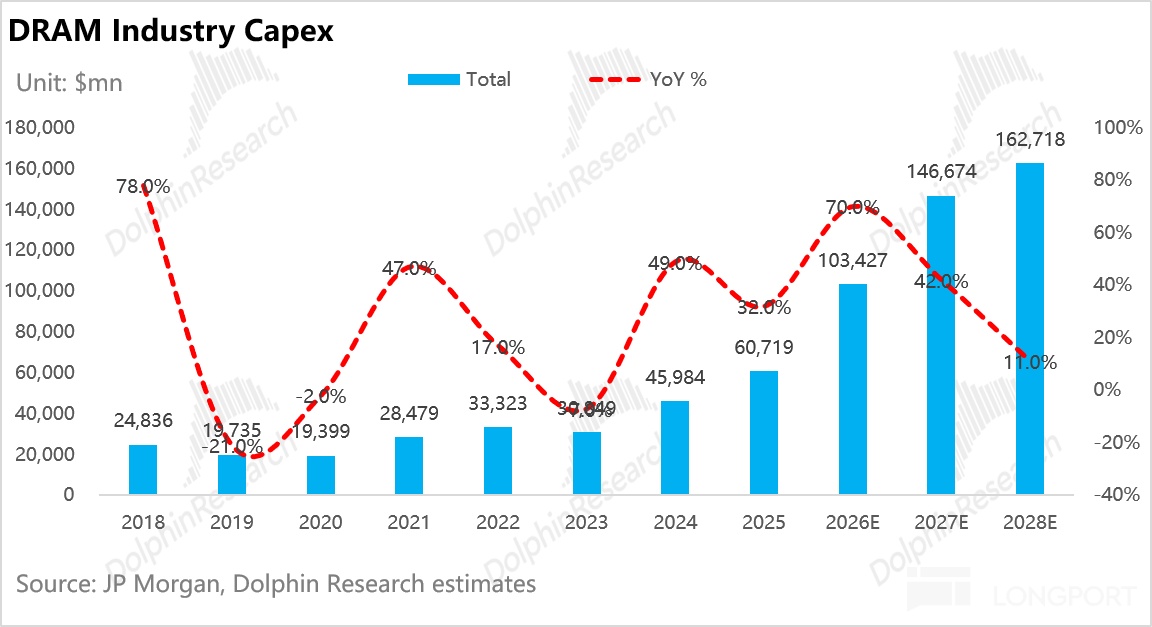
儘管 AI 需求確定性爆發,NAND 行業在上一輪深度虧損後,仍保持着剋制的資本開支。下圖對比很明顯:
存儲廠商們雖然是在提資本開支,但主要是分配給了DRAM/HBM——28年預估1627億美元(三年複合增速 39%);而NAND本來投入就不高,到28才增長到380億,三年CAGR僅25%,佔全球存儲資本開支比例反而從25年25%降至19%。
② 資本開支轉向:靠技術升級“擠”產能
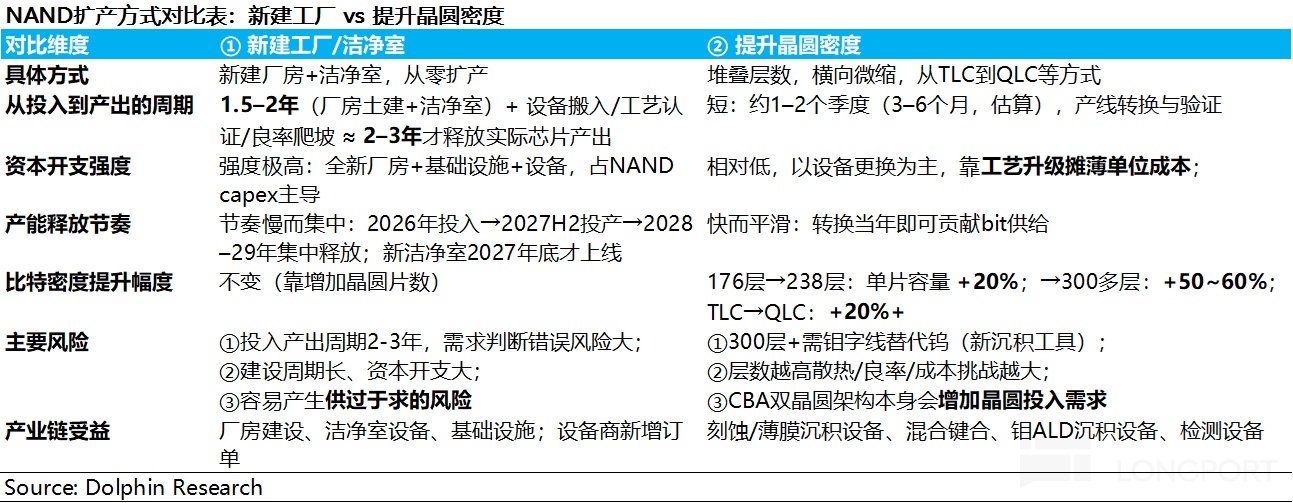
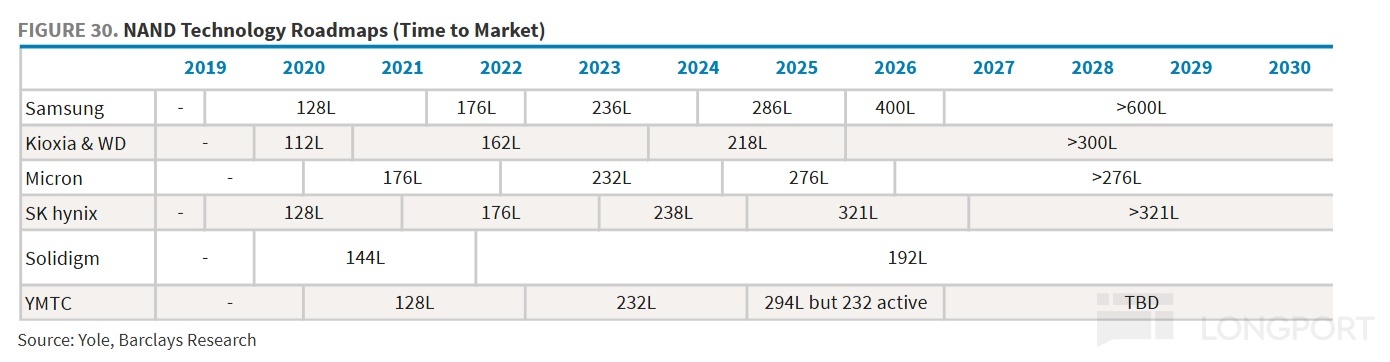
海外原廠的擴產思路已根本轉變:2026–2027 年受潔淨室空間限制,無法大規模新建產能,資本開支主要用於現有產線升級——核心是增加 3D 堆疊層數(向 200+/300+ 層遷移),輔以提高單元存儲位數和優化架構,提升每片晶圓的 bit 產出。
2028 年起新晶圓廠才集中落地,新產能且仍以 DRAM/HBM 為主,NAND 產能大規模釋放要等到 2029 年之後。
相比新建工廠,提升晶圓密度投入更少、見效更快:大規模換設備通常需要 3–6 個月(期間產量短暫下降),遠快於新建廠的 2–3 年。
③ 產能釋放節奏:2026–2028 年靠中國擴產線,2029 年後全球玩家新產線集中釋放
從投片角度,2025 年全球 NAND 月產能約 126 萬片,預計 2028 年僅增至 150 萬片,三年複合增速僅 6%。新增的 24 萬片中,長江存儲貢獻約 15 萬片,份額從 12% 升至 20%;三星物理產能零增長,份額從 31% 被動降至 26%。
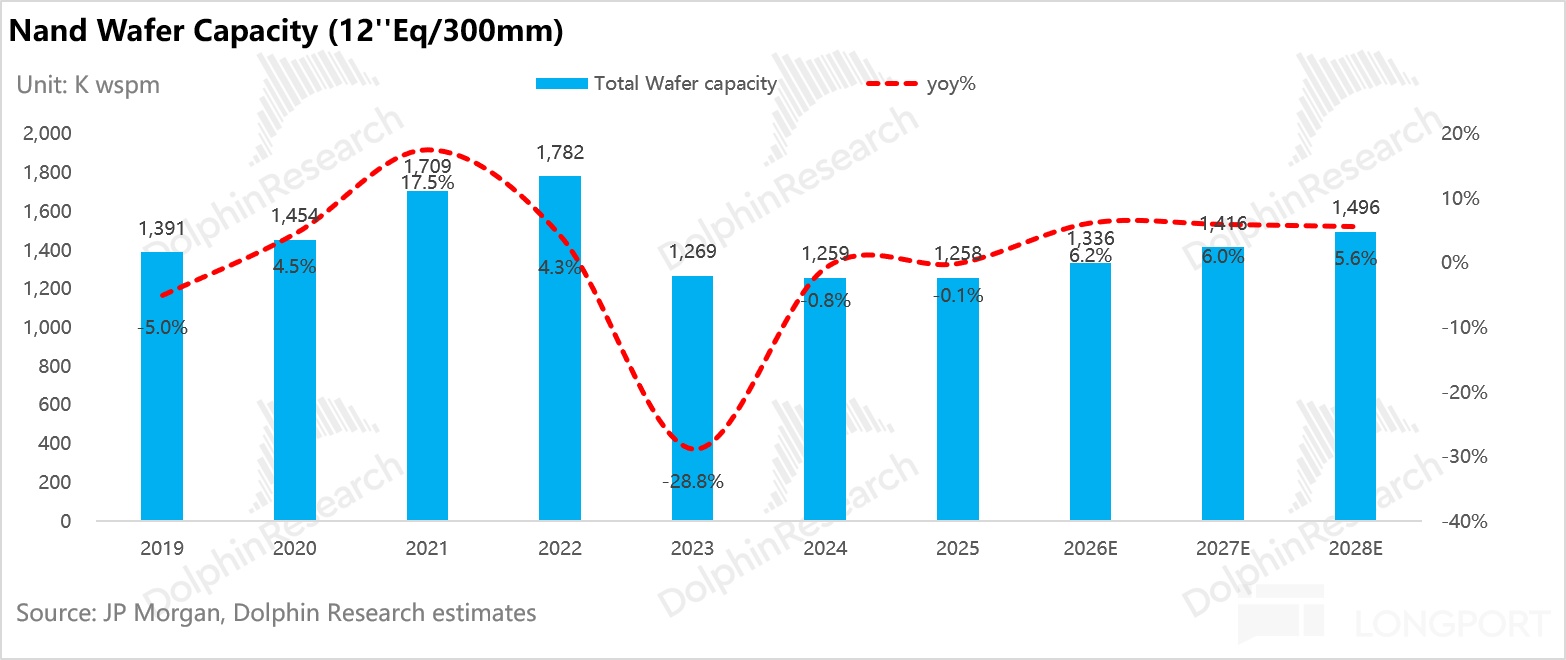
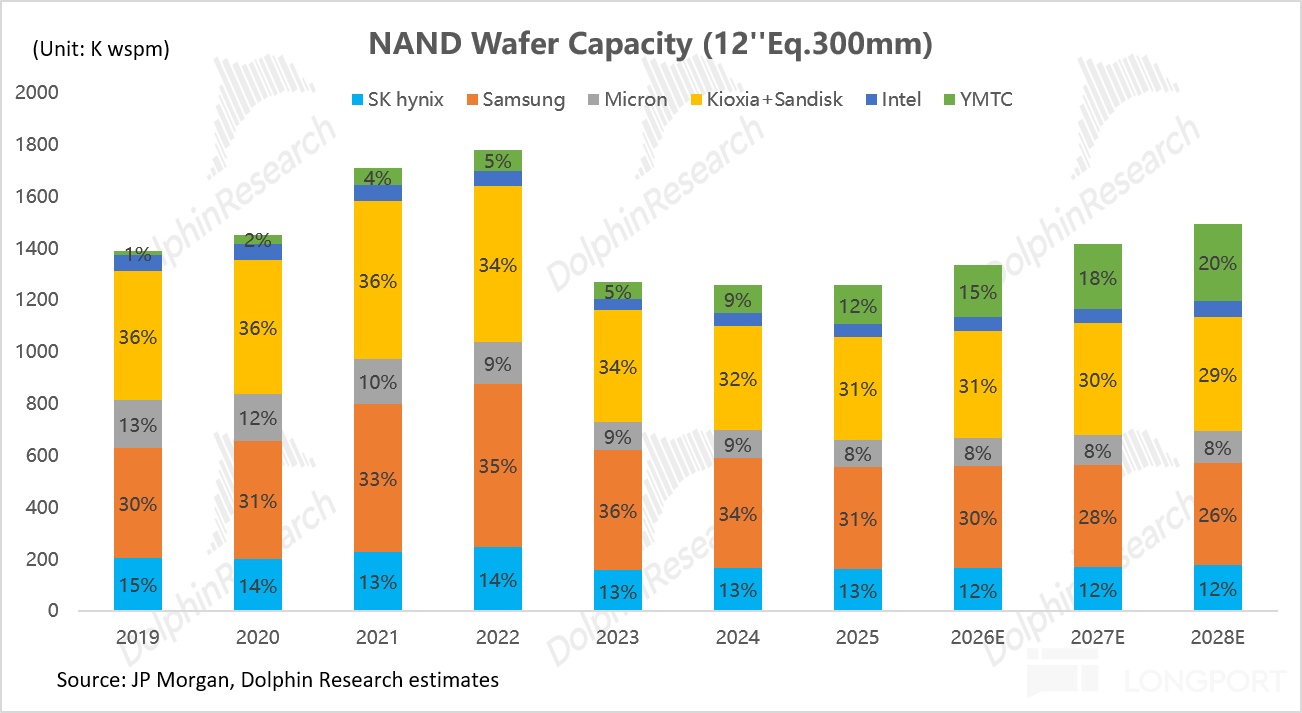
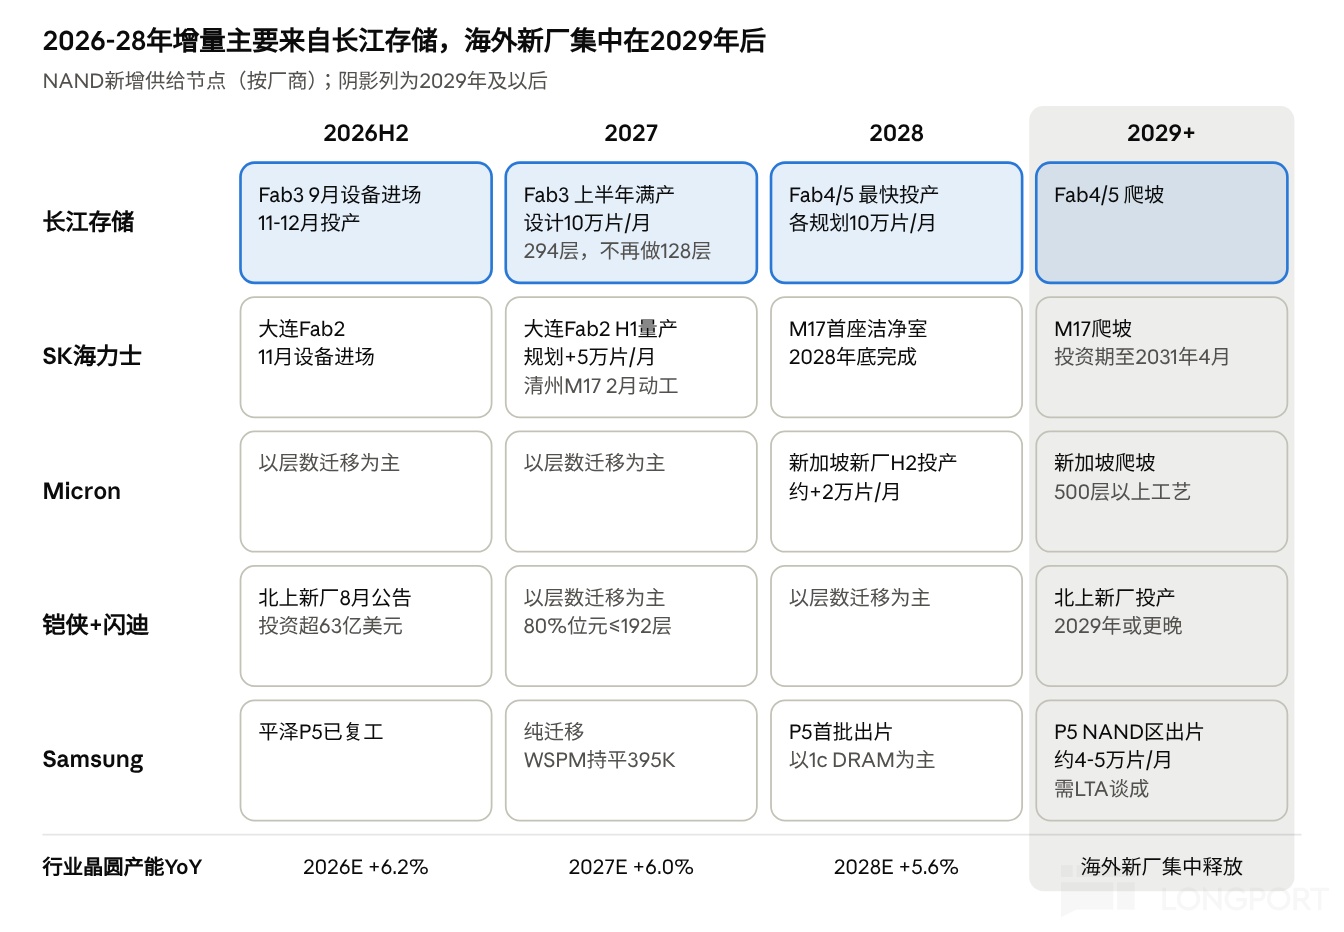
新增產線在地區和時間上明顯錯開:2027–2028 年供給尚未大規模釋放,2029 年則存在跳升風險:
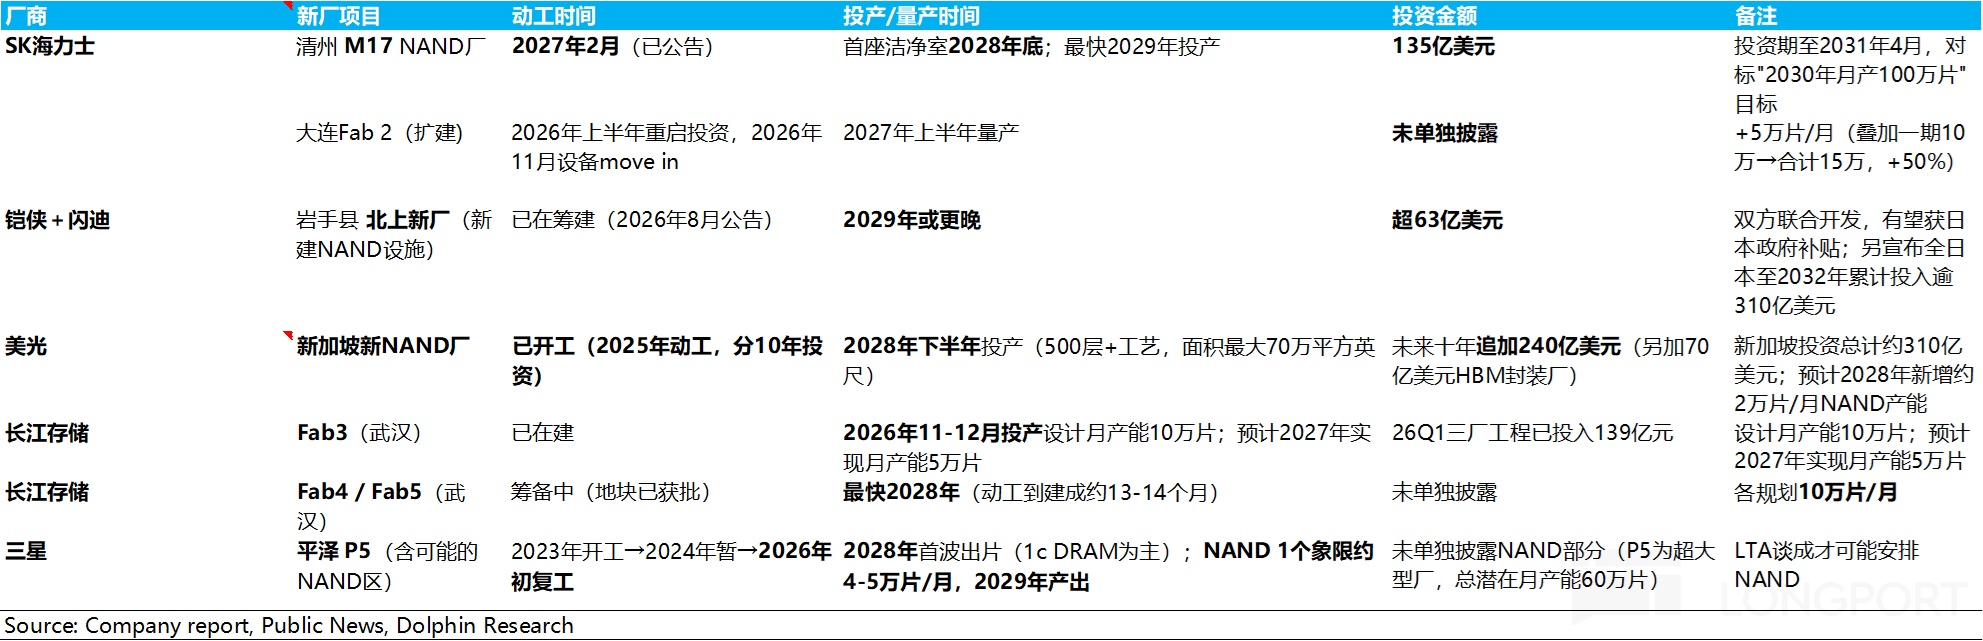
2026H2–2028 年(以中國擴產為主):新廠主要來自長江存儲(Fab 3)和 SK 海力士(大連 Fab 2)。海外幾乎沒有大型新廠投產(僅美光新加坡廠 2028 年底少量釋放),2027–2028 年是海外廠商供給彈性最弱的階段,bit 增長高度依賴層數遷移。
2029 年及以後(海外新廠集中投產):三星 P5、鎧俠/閃迪北上新廠、SK 海力士 M17 的大型產能將集中釋放,供給增速可能大幅提升,需跟蹤項目進度和長協簽約情況。
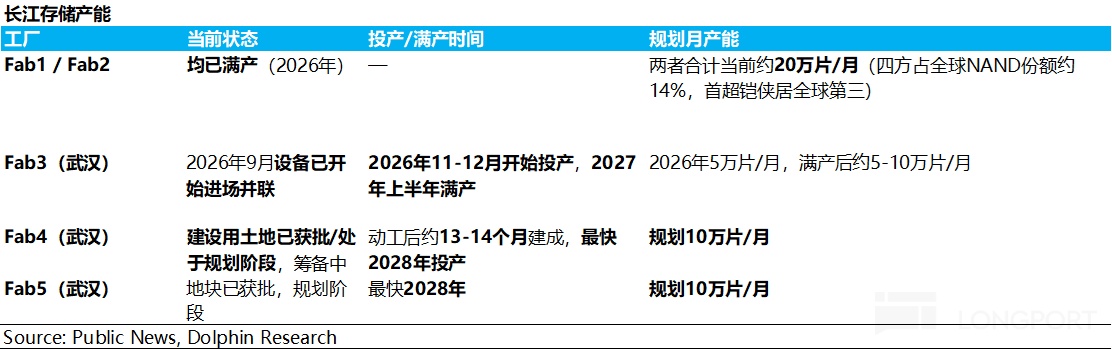
a. 長江存儲:未來三年疊層數、加產線,雙驅擴產
長江存儲產能將從 2026E 的 20 萬片/月擴至 2028E 的 30 萬片/月。
目前 Fab1/Fab2 已滿產(約 20 萬片/月),關鍵增量 Fab 3(設計月產 10 萬片)預計 2026 年底投產,2027 年月產能達到 5 萬片。
其新一代 Xtacking 4.0 架構可推出 1Tb TLC、2Tb QLC 產品,覆蓋企業級和消費級需求。
Fab 3 將直接導入 294 層產品,企業級 SSD 佔比目標達 60%。
Fab 4/Fab 5 用地已獲批(設計產能均為 10 萬片/月),若提前動工,2028 年供給仍有上修可能。
通過疊層數擴產能上:長江存儲 232 層已量產,294 層(Xtacking 4.0)於 2025 年量產,300+ 層在研。
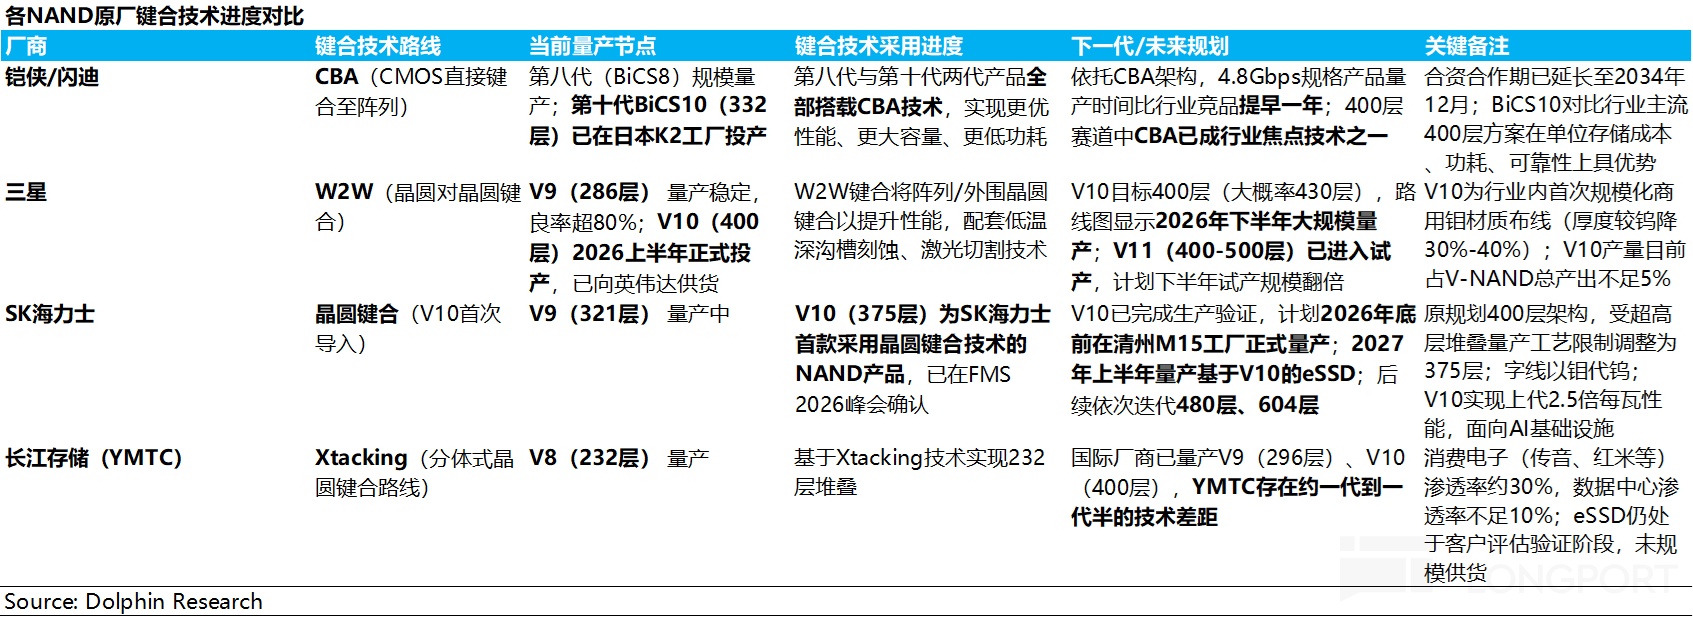
進入 400 層+後,晶圓之間銅銅鍵合(存儲陣列部分和電控部分,在兩個晶圓上同時生產,造好之後,用銅觸點“臉貼臉”直接鍵合)已成各原廠的普遍路線:
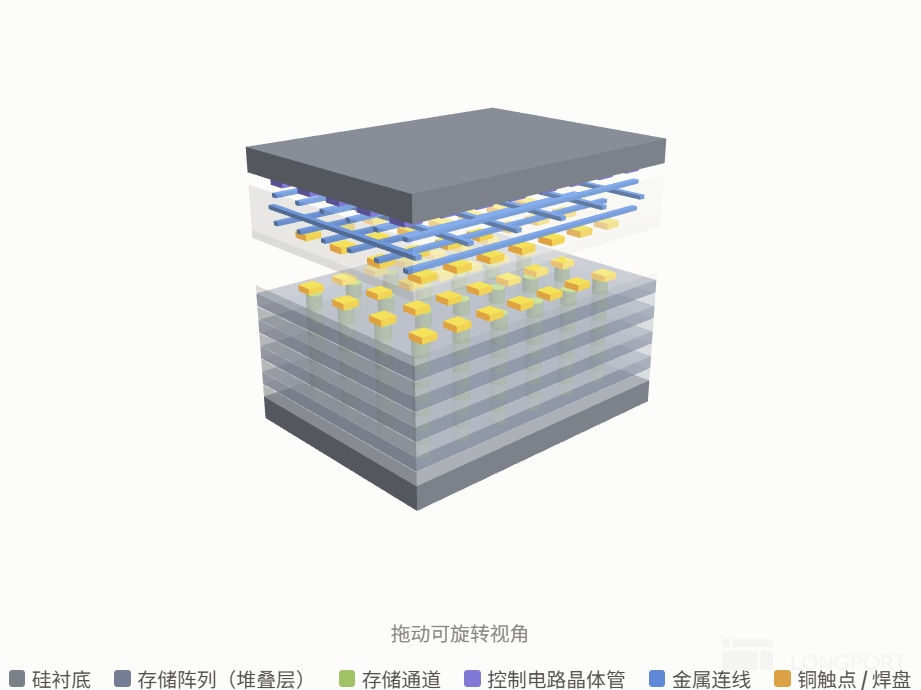
三星以 W2W 鍵合推進約 430 層的下一代 V-NAND(V10 已量產 400 層);鎧俠/閃迪第八代、第十代產品均採用 CBA;SK 海力士也確認 V10 將導入晶圓鍵合(計劃 2026 年底前在清州 M15 量產)。作為該路線的首創者,長江存儲具備先發優勢。
b. 三星:產能零增長,純靠“疊層數”技術驅動
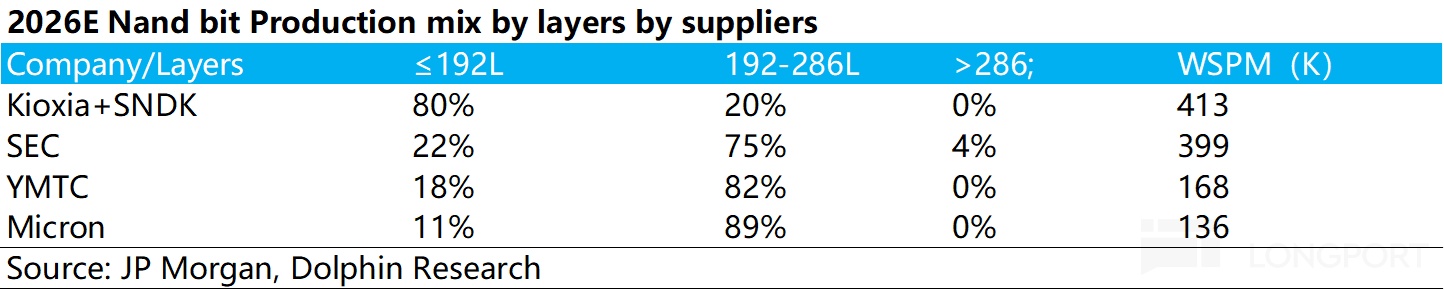
三星把 NAND 資本開支幾乎全部用於技術遷移,總月產能維持在 39.5萬片左右,2026 年已有部分產出達到 286 層以上。平澤 P5 復工後優先保障 DRAM,其 NAND 區域最快 2029 年才有產出,且節奏視 LTA 談判情況調整。
c. SK 海力士:短期靠大連擴建,長期等 M17 新廠
短期增量來自大連 Fab 2 擴建(新增 5 萬片/月,預計 2027H1 量產);清州 M17 新廠(投資 135 億美元)計劃 2027 年動工,2028 年底前基本沒有實質產出。
d. 鎧俠 & 閃迪:老廠遷移彈性最大,新廠 2029 年後釋放
兩家未來三年產能僅從約 39 萬片增至 44 萬片,但技術遷移空間大:2026E 仍有約 80% 的產出在 192 層及以下。北上新廠(投資超 63 億美元)要到 2029 年以後才投產。
e. 美光:新加坡新廠為 2028 年唯一海外新增變量
美光總產能預計從 10 萬片增至 12 萬片。新加坡新廠(500 層以上工藝)計劃 2028 年底投產,當年僅貢獻約 2 萬片/月。
④ 總供給:“以技術換產能”
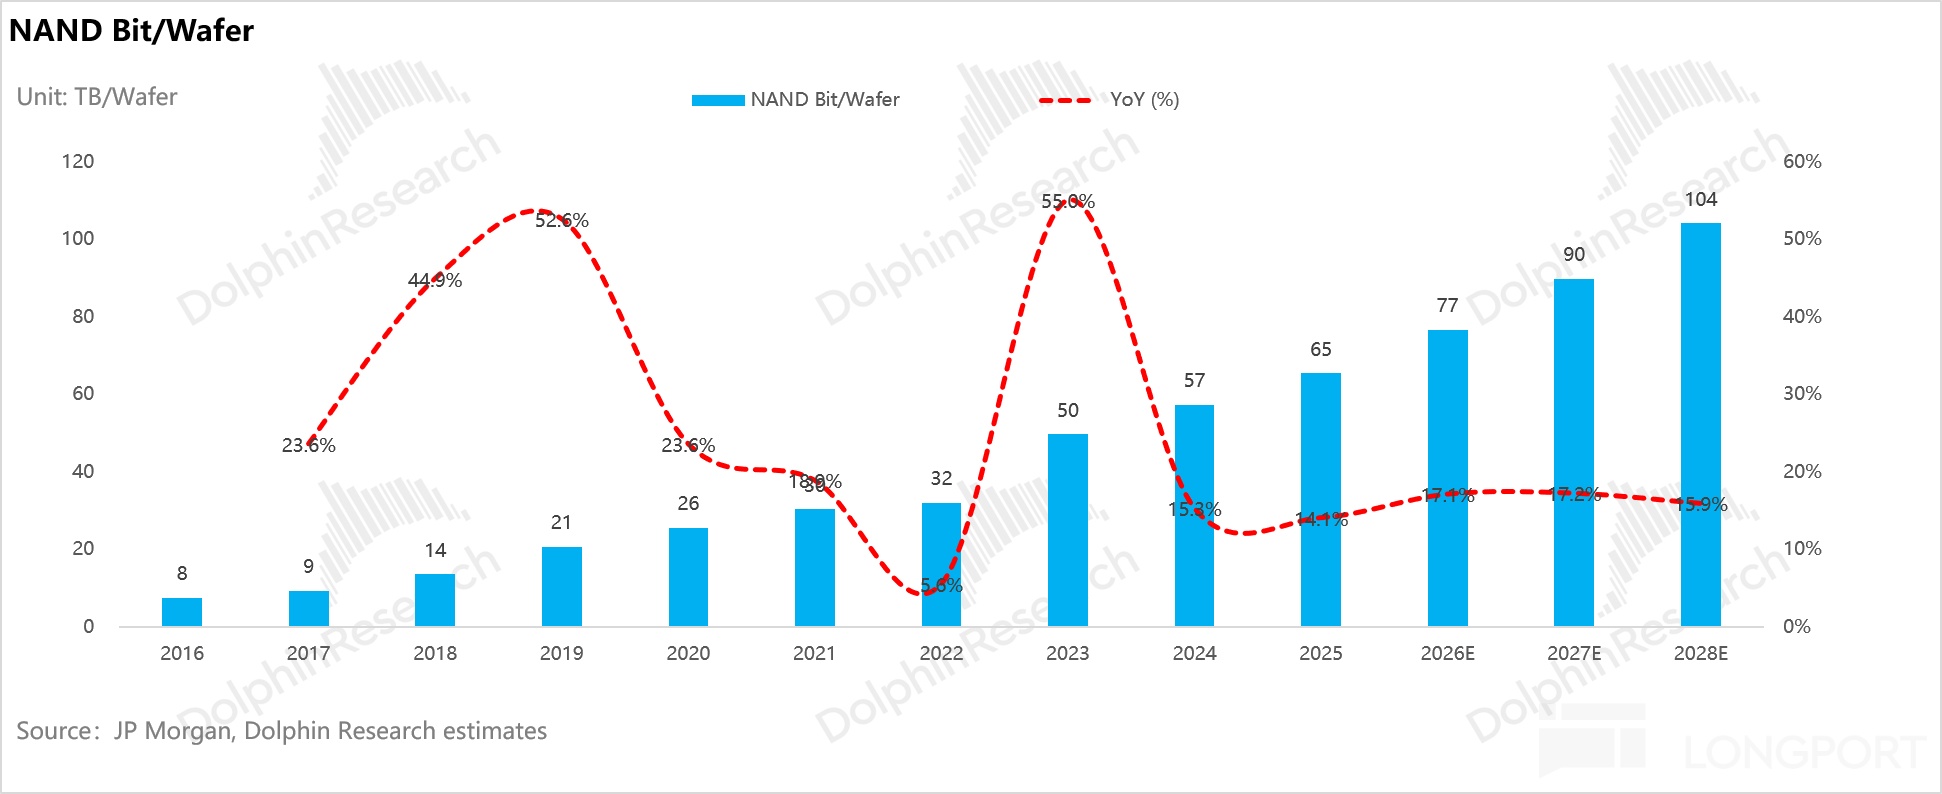
從產能(也就是存儲產線按月能消耗多少裸晶圓)到產量,還要看單片晶圓能產出多少容量:NAND bit 供給 = 晶圓產能(月產能 × 12)× 單片晶圓產出。海豚君估計,2025 年全球單片晶圓平均產出約 65TB。
隨着 NAND 向 300 層以上突破(鎧俠/閃迪 BiCS10 為 332 層,SK 海力士推進 321 層),預計 2028 年單片產出升至約 104TB,三年複合增速約 17%。
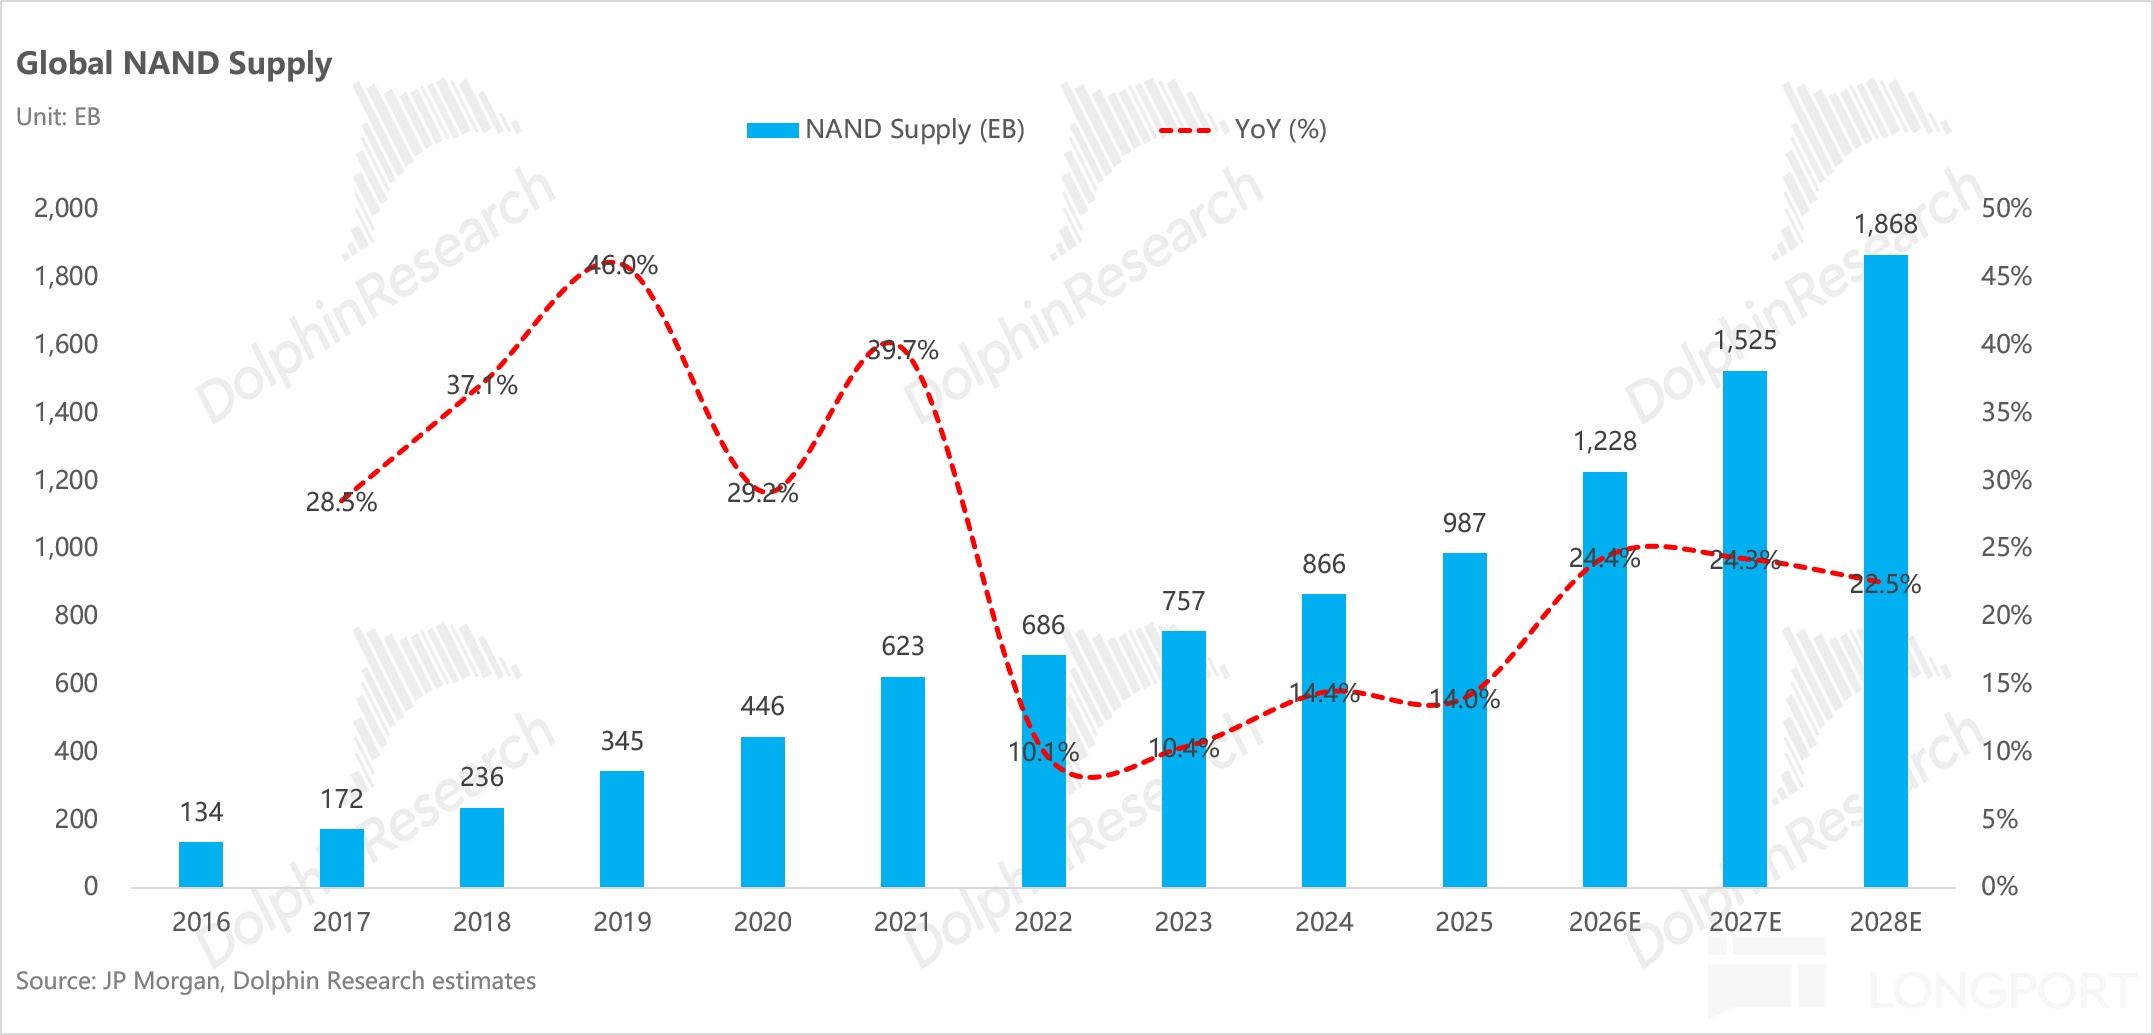
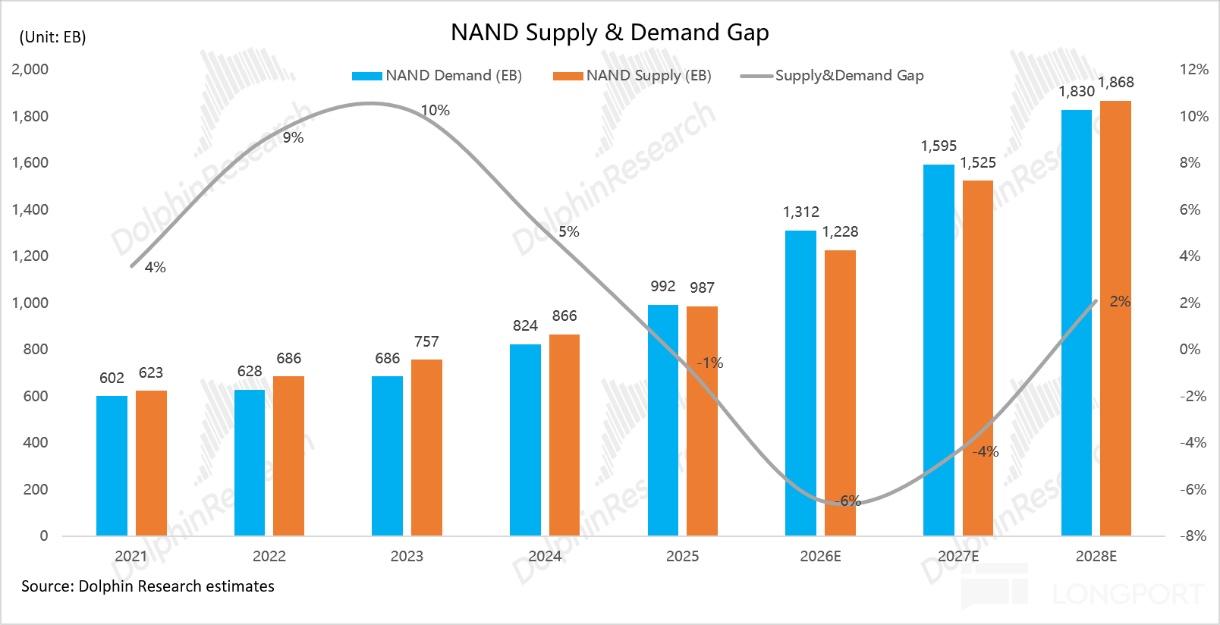
據此測算,2026/2027/2028 年 NAND 供給分別約為 1,228/1,525/1,868EB,複合增速約 24%。新增供給中約 73% 來自單片產出提升,僅 27% 來自晶圓產能增加,即“以技術換產能”。
各廠商的遷移空間差異明顯:
鎧俠+閃迪正從 BiCS8(218 層)遷移至 BiCS10(332 層):BiCS10 已於 2026 年 7 月送樣,預計 2027 年中至下半年量產,位密度比第八代提升 59%,遷移彈性最大;
三星從 286 層的 V9 跨越到約 400 層的 V10,預計 2027 年起進入 600 層以上;
長江存儲 Fab 3 導入 294 層(232 有源層)並停產 128 層,新增產能的單片產出明顯高於老產線。
供給的上行風險在於長江存儲產能提前釋放,以及鎧俠+閃迪仍有 80% 位元在 192 層以下,遷移一旦提速,單片產出會直接抬升。
下行風險在於:需求端,若面向 AI 推理 Staging 場景(進入HBM之前的臨時數據存放站)的 pSLC(偽 SLC)/SLC 產品在 2027–2028 年大規模量產,其消耗的產能是普通 SSD 的三倍,將明顯收緊行業供給。
1.2 NAND 需求:AI 接棒成為主導力量,需求結構迎來根本性轉變
供需極致錯配,讓NAND存儲也有機會通過定金、預付款+長協等平滑了週期波動,而不再是過去“短單、鎖量不鎖價、違約成本低”的鬆散模式。
但海豚君認為這輪更多是超級週期,而非行業競爭格局和競爭壁壘的本質改變,因此長協平滑週期波動,而非消除週期。
以閃迪的長協為例,儘管簽了NBM 長協,但財務擔保僅覆蓋保底收入的約 18%,其餘部分仍高度依賴客户信用;一旦現貨價格暴跌,長協也面臨重新談判的風險。
商業壁壘沒有本質改變,對這輪閃迪的價值判斷,本質是看這輪供需錯配的持續時間有多久。供給側的供給增長確定性高,接下來的關鍵是需求彈性。
① AI需求結構:26年數據湖,27年英偉達存儲櫃
2026 年是結構性拐點:數據中心需求約 670EB,首次佔到 NAND 總需求的一半以上,取代手機和 PC 成為最大下游。過去十年,NAND 需求由手機和 PC 換機週期決定;未來,決定行業供需的將是 AI 資本開支。
而資本開支的背後,就是海豚君上篇所説的,從“訓練”轉向“推理”,AI 服務器中三大場景——高頻擦寫的 Staging(數據暫存)、推理的KV Cache從HBM溢出到NAND、存放多模態數據的數據湖。
海豚君採用自下而上的方式測算 AI 服務器的 NAND 需求:
AI NAND 總需求 =(ASIC + GPU + CPU 機架 + 中國 CSP + QLC數據湖)×(1 + CSP 庫存緩衝)
先根據台積電 CoWoS 產能推算各類 AI 芯片出貨量,按每個計算托盤 4 顆芯片折算托盤數,再乘以單托盤 eSSD 容量。
各家的存儲配置差異很大:
關鍵在於芯片架構——自帶的 HBM/DRAM 有多大,以及計算與存儲是否分離。
a. 英偉達:“存算分離”,存儲需求向獨立機櫃轉移
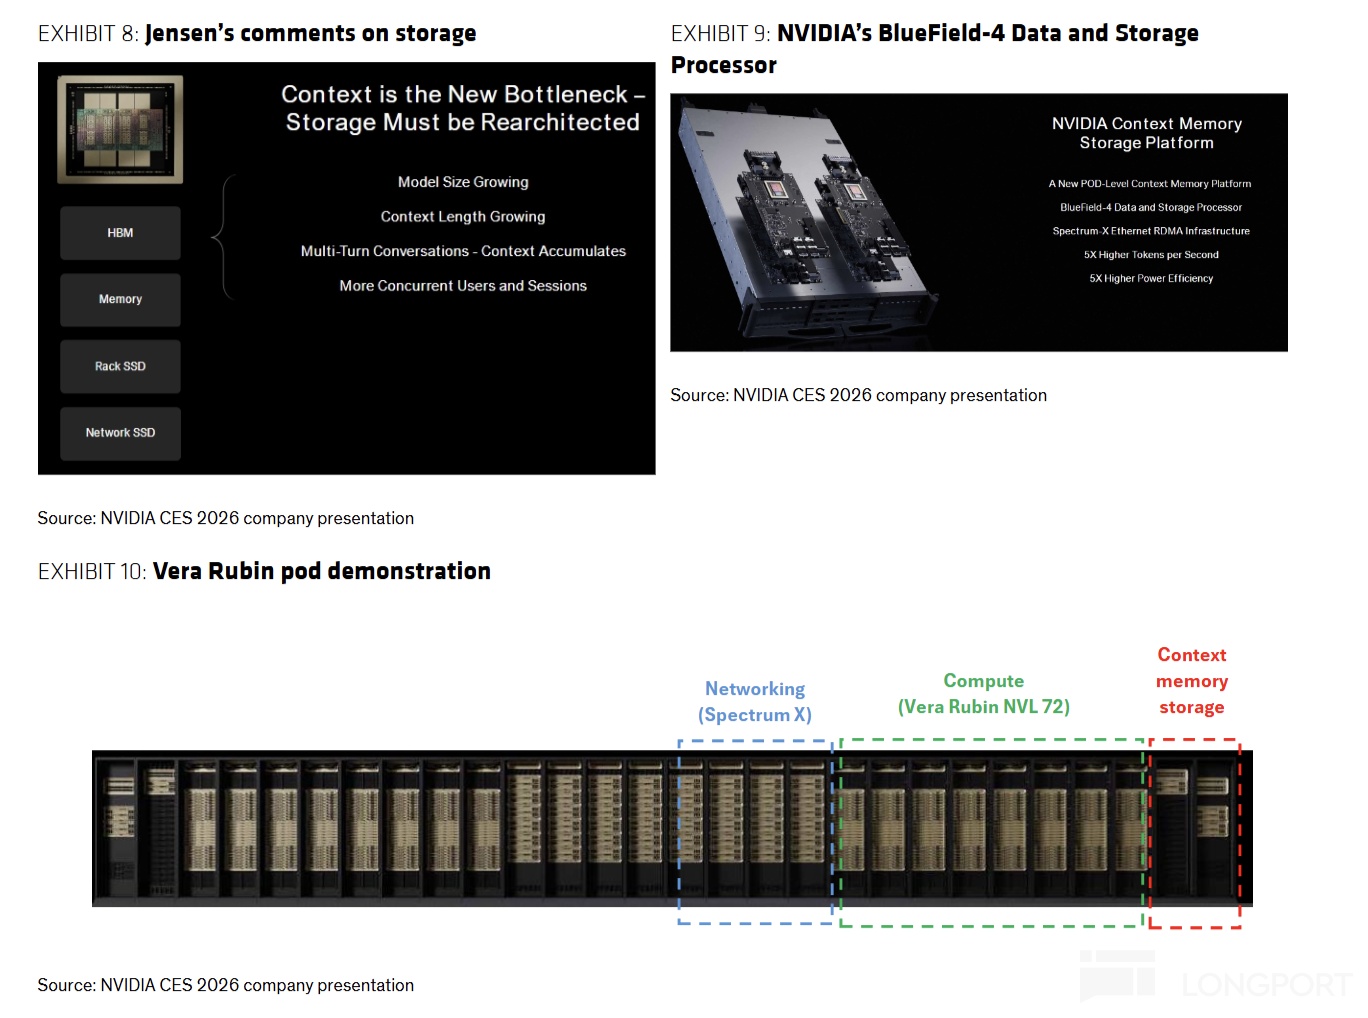
英偉達的內存層級最厚。以 Vera Rubin NVL72 為例,單機架已內置 20.7TB HBM(72 顆 Rubin × 288GB)和 54TB LPDDR5X(36 顆 Vera CPU),KV Cache 的大部分壓力在內存層就被消化了。
因此英偉達的思路是:計算托盤只留基礎 SSD,把海量存儲剝離到獨立的存儲層(ICMS,推理上下文存儲)。其 NAND 需求分為三層:
第一層:機內基礎配置(18TB):Blackwell 和 Rubin 的標準配置都是每托盤(4 顆 GPU)18TB,主要用於訓練時加載數據和保存 checkpoint。
第二層:Blackwell 額外加掛(+46TB):18TB 滿足不了多租户推理等需求,客户往往額外加掛約 46TB,使單托盤達到 64TB,但這只是過渡方案。
Rubin 時代這部分需求改由 CMS 存儲櫃承接,2027 年 Rubin 成為主力後將大幅收縮。
第三層:Rubin 時代的 STX CMS 上下文存儲:這是 2027 年最大的結構性增量。
隨着長文本(Long-Context)推理普及,HBM 和 DRAM 已經裝不下龐大的 KV Cache。英偉達的解法是引入 ICMS,即專門搭建一個由大量 SSD 組成的獨立存儲櫃,供整個計算集羣共享。
每 4 台 NVL72 共享 1 台 CMS 存儲櫃,每櫃 8 個托盤、每托盤 600TB,摺合每顆 Rubin GPU 額外對應約 16.7TB NAND,約為 Blackwell 實際配置的 4 倍。到 2027 年,這一層將貢獻英偉達七成以上的 NAND 需求。
第四層: 獨立的Vera CPU機架:這種主要應對Agent對CPU核的需求,這種CPU機架裏配置了每科Vera CPU 配置了8TB的NAND存儲。
b. 自研 ASIC:內存越薄,SSD 越厚
雲廠商自研芯片(ASIC)的 SSD 配置分化明顯:
谷歌 TPU:自帶 HBM(如 TPU v7 單芯片 192GB),每托盤僅配 16TB。單機配置最低,但出貨量大,佔 ASIC 存儲需求的一半以上。
AWS Trainium:自帶 144–288GB HBM(Trainium3 為 144GB,Trainium4 為 288GB),兼顧訓練和推理,每托盤配 32TB,是谷歌的兩倍。
Meta MTIA:早期型號(MTIA v2)是唯一“無 HBM”方案,每顆芯片僅 128GB LPDDR5,整個托盤約 512GB 內存。
因為自身內存匱乏,而推薦系統又必須調用 TB 級的龐大嵌入表,只能把 SSD 當作內存的延伸來用。單托盤配置因此拉高到 64TB,足足是谷歌的四倍。
c. AMD與其他
AMD 各代計算托盤統一按 64TB 計算;
中國雲廠商(CSP):按資本開支推算,2025/2026/2027 年需求分別為 50/120/180EB。
QLC 數據湖:參照閃迪口徑,假設佔 NAND 總需求的 25%。
庫存緩衝:漲價週期中雲廠商通常多備約 10% 庫存,因此 2026 年起在合計基礎上乘以 1.1。
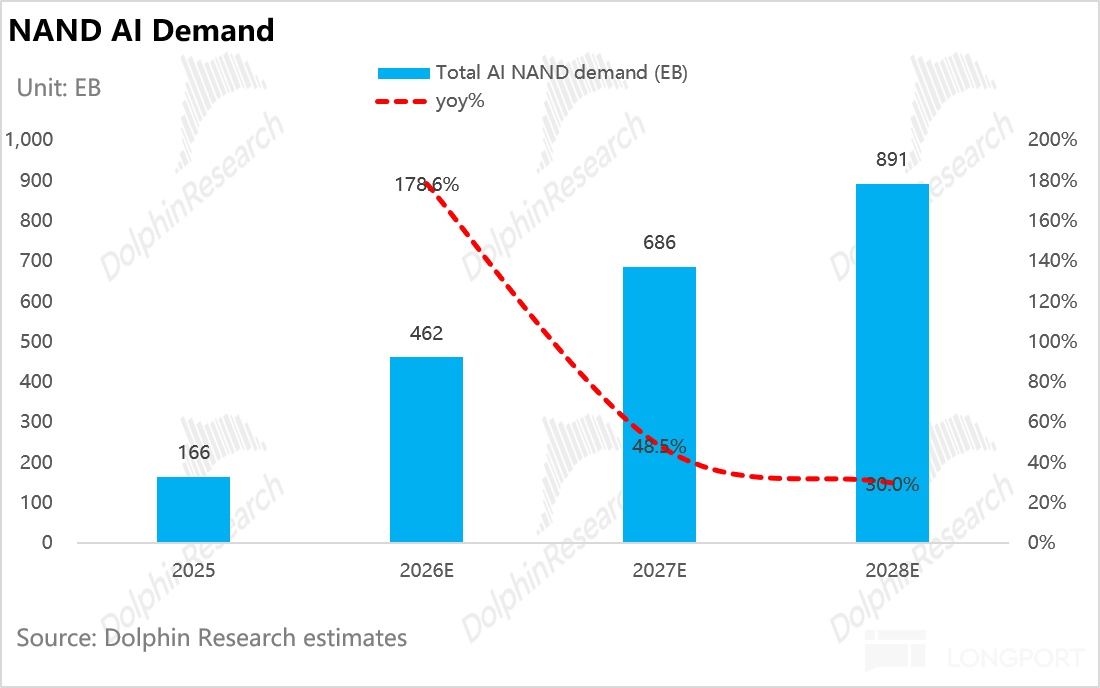
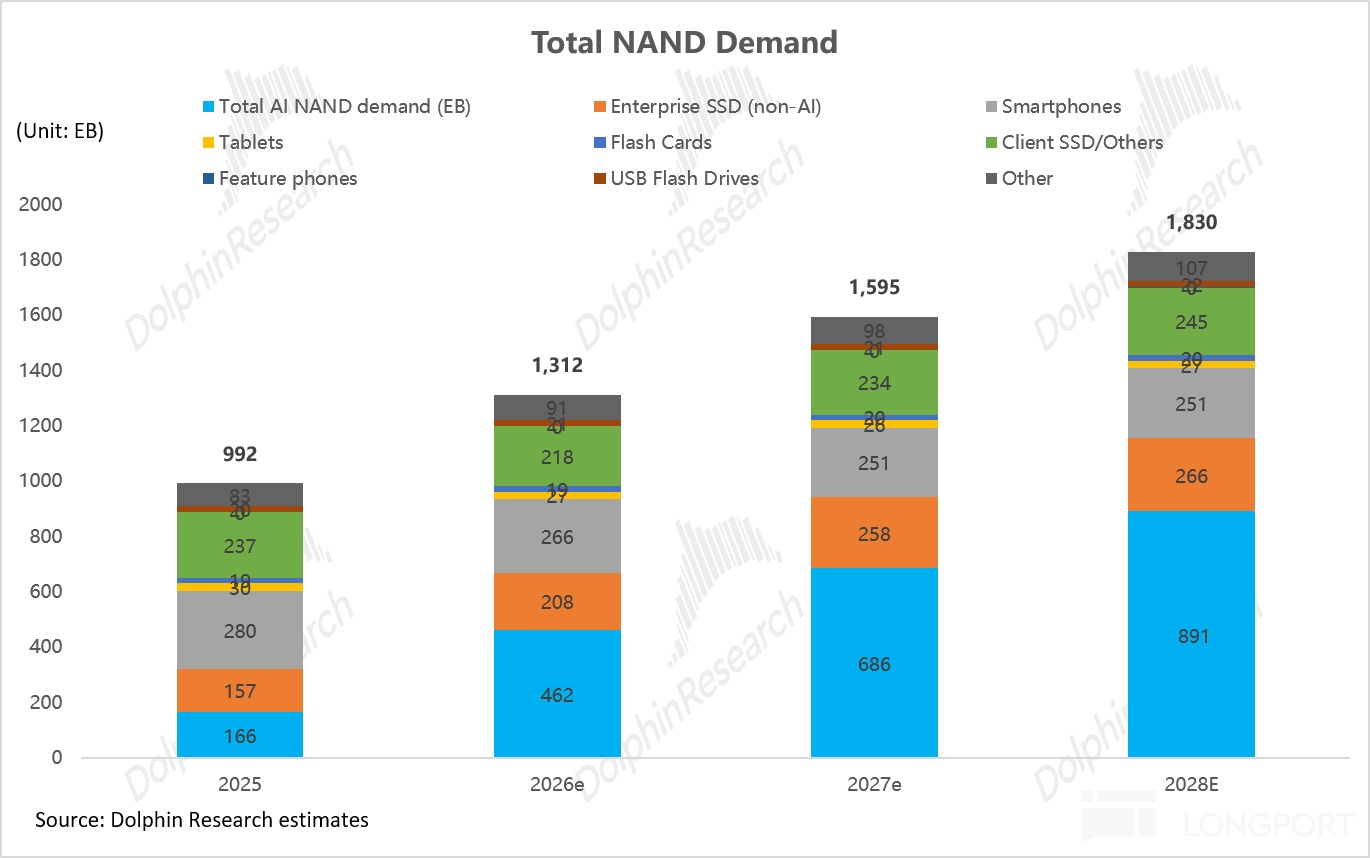
匯總以上主要玩家需求:2026–2028 年全球 AI NAND 需求分別約為 462、686、891EB,三年複合增速 75%。
2026 年的暴增主要來自 QLC 數據湖、中國雲廠商放量與補庫,以及機架內存儲增長;
2027 年接力棒交給英偉達——Rubin 的 STX CMS 上下文存儲櫃將成為其 NAND 需求的主引擎,與 QLC 數據湖並列為全球需求增量的兩大來源。
② 非 AI 需求:企業級穩健,消費端承壓
非 AI 企業級 SSD 受益於通用服務器換代,北美雲廠商 AI 推理應用落地也帶動通用服務器量價齊升。預計該需求 2026、2027 年分別增長 32.5% 和 24.0%,2028 年回落至 3% 左右。
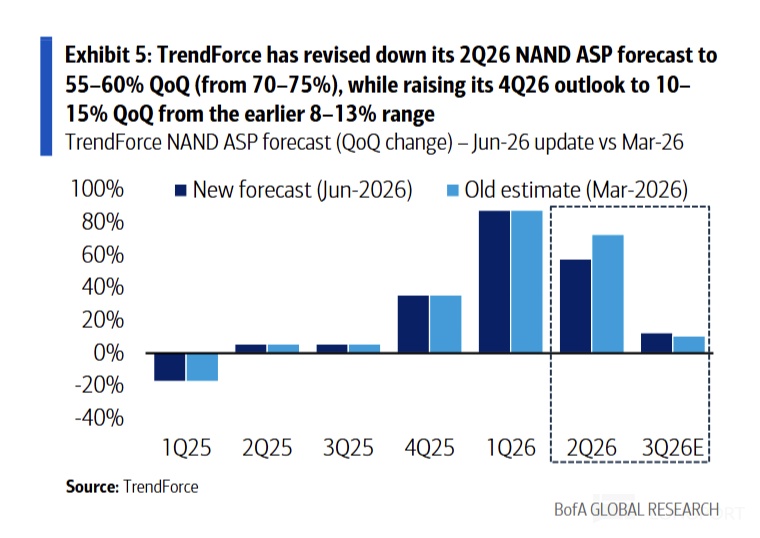
消費端嚴重擠壓:價格方面,據 TrendForce 統計,2Q26 NAND 合約價環比上漲 55%~60%,PC 和手機廠商被迫縮減產品容量。
目前存儲已佔 PC 和手機 BOM 成本的 30%~50%,約為 2025 年初的 2–4 倍,終端廠商只能一邊下調出貨計劃,一邊讓單機容量停滯甚至縮水。
供給方面,原廠優先保障簽了長協的雲廠商,AI 推理服務器需求正在擠佔非服務器客户的配額。
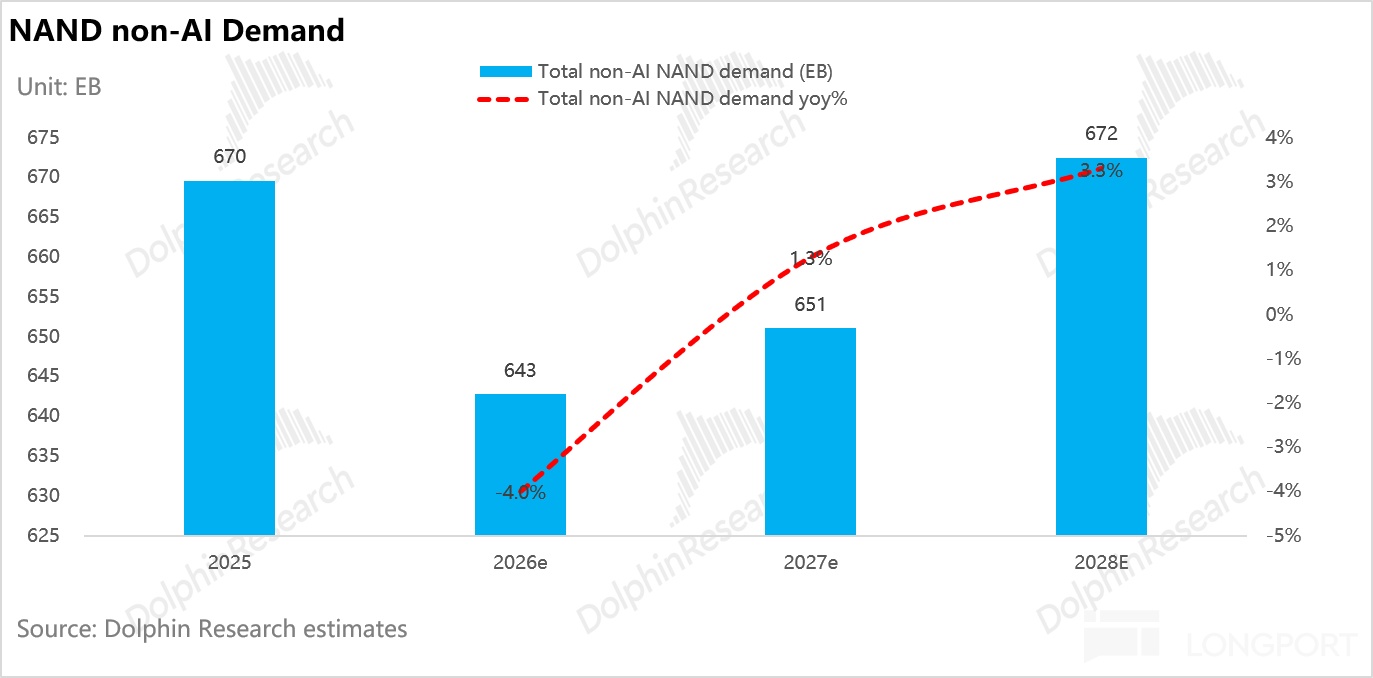
海豚君預計,消費及其他 NAND 需求 2026 年下降 4.0%。PC 端受衝擊最直接,Client SSD 需求 2026 年下降約 8%,2027 年在低基數上反彈約 7%;
智能手機 NAND 需求 2026–2027 年連續兩年下滑約 5%–6%,2028 年才企穩。
此消彼長,數據中心(AI+企業級)佔 NAND 總需求的比例將在 2026 年首次過半(51%),2028 年升至 63%。
本輪週期大概率出現分化:AI 與企業級產品在長協支撐下維持緊俏,消費級價格可能更早見頂。
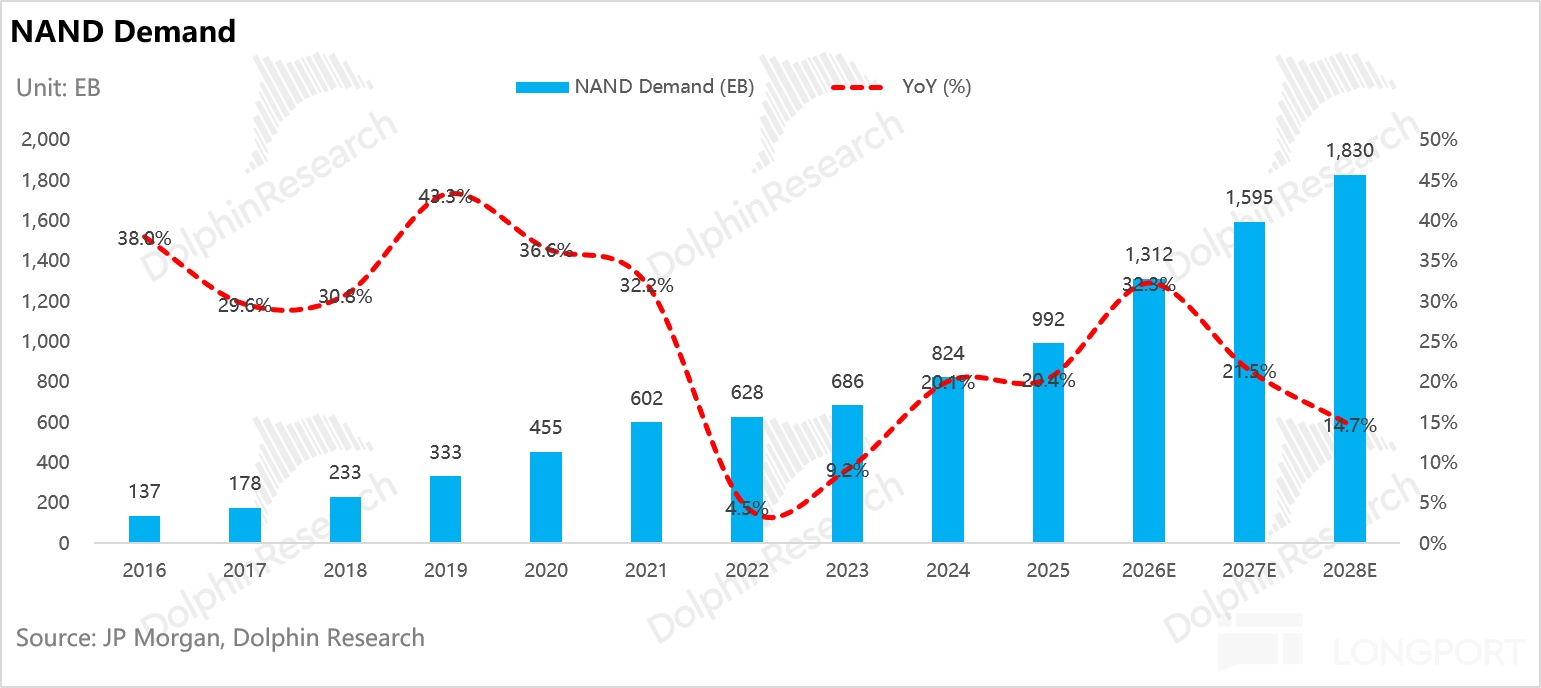
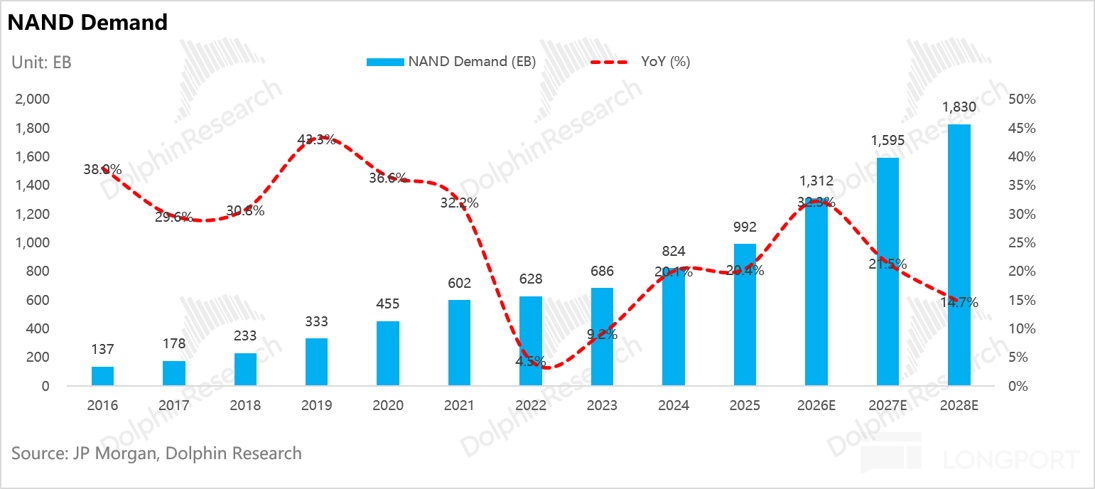
需求側總體估算:2025–2028 年全球 NAND 總需求將從 992EB 增至 1,830EB,年複合增速約 23%,明顯高於 2021–2025 年約 13% 的增速。
而增長几乎全部來自 AI:AI NAND 需求從 166EB 增至 891EB,三年複合增速 75%,貢獻了 87% 的需求增量;非 AI 需求複合增速僅 4%。
結構上,數據中心需求26年佔比首次貢獻50%以上,到28年服務器(AI+傳統)需求佔比將升至約六成,其中 AI 服務器佔比從 2025 年的 17% 升至 49%。
小結:供需格局28年要反轉?
匯總NAND 供需兩側估算:26 年 NAND 位元缺口約 6%;2027 年仍偏緊,缺口收窄至約 4%。
2028 年將是供需格局的分水嶺:供給端產能釋放的確定性強(長江存儲新廠開始放量),而需求端如果沒有新的爆發點(如 CSP 資本開支繼續高增、端側 AI 爆發等),大概率會出現供大於求,NAND 漲價週期也將隨之結束。
二. 站在當前估值節點,涅槃後的閃迪是否仍有向上空間?
據此,海豚君預計本輪“超級行情”大概率延續至 2027 年底;2028 年起供需差轉松,2029 年海外新產能集中釋放後,價格將明顯回落。
對閃迪的預測如下(閃迪財年截至每年 6 月,FY27 對應 2026 年 7 月至 2027 年 6 月,以此類推):
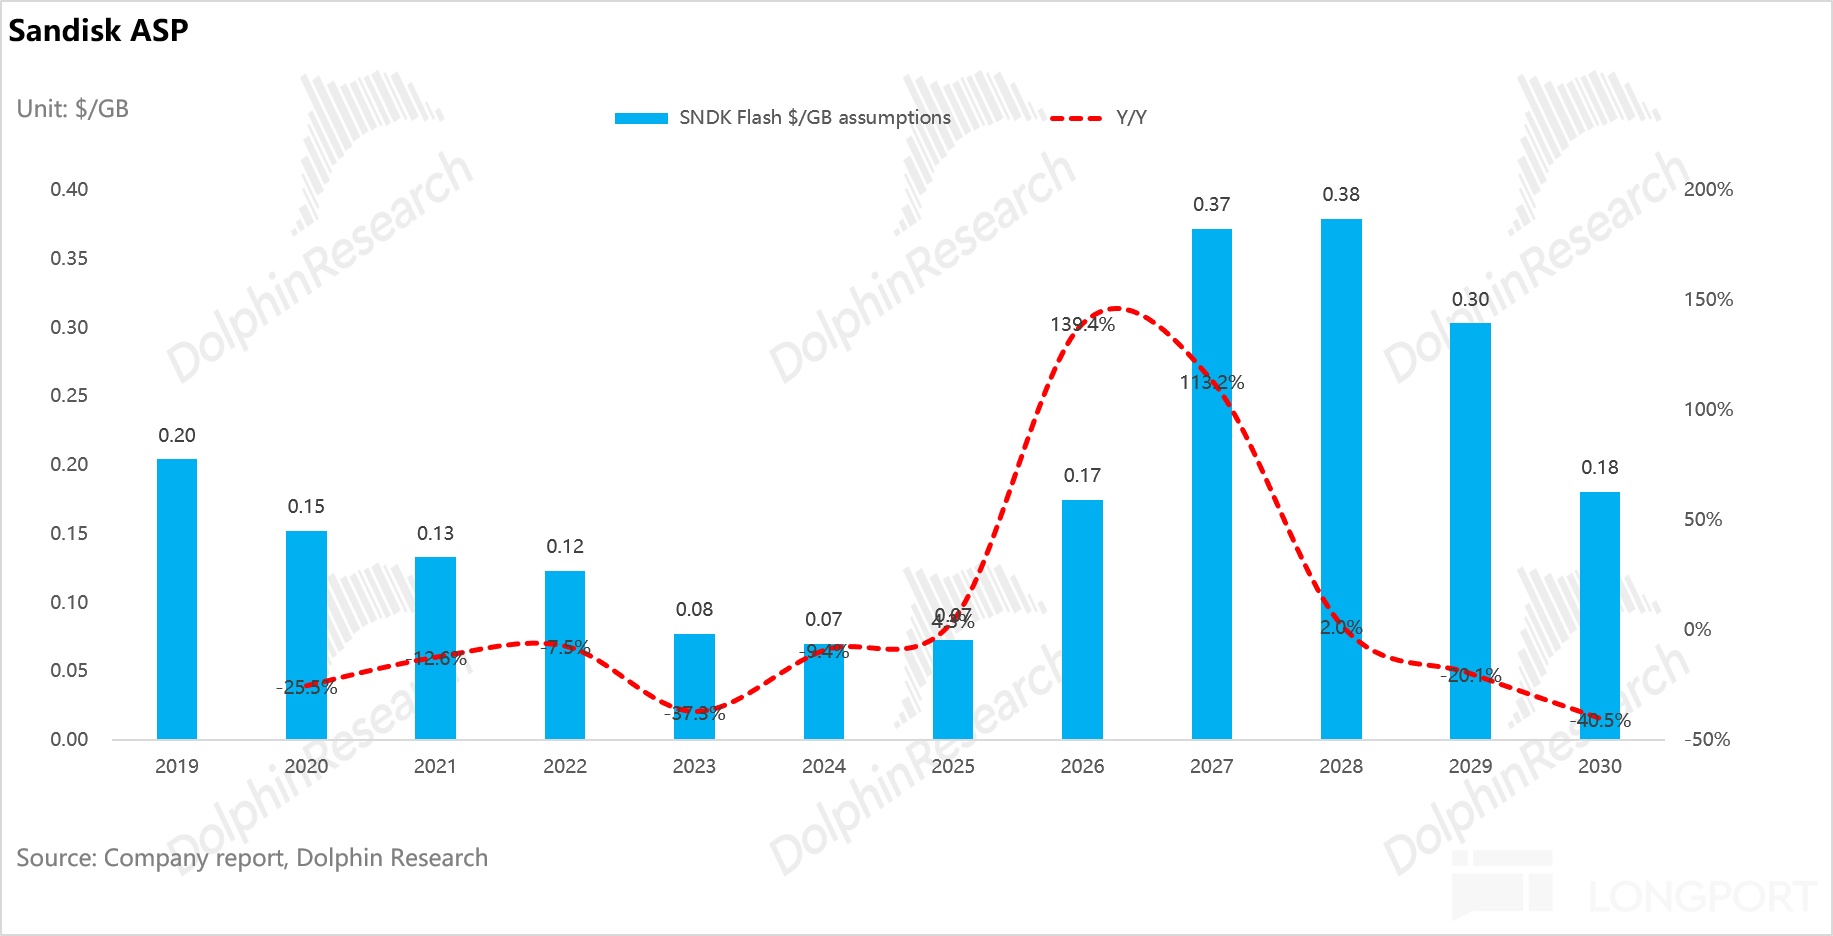
① ASP:FY28 見頂,長協託底
管理層指引 FY27 ASP 逐季温和上行,FY28–FY30 收入保持 15%~19% 增長,與 bit 出貨增速同步——這隱含了未來三年單價持平、週期被長協完全“熨平”的極度樂觀假設。
海豚君則認為,價格將在 FY28 見頂,並於 FY29–FY30 明顯回落:
FY27(温和上漲):ASP 預計 0.37 美元/GB(同比 +113%)。FY26Q4 均價 0.31 美元/GB,現貨已升至約 0.44 美元/GB,2027 年仍有約 4% 的缺口,但長協價格上限壓制了漲幅,價格逐季温和上漲。
FY28(見頂轉折):ASP 預計 0.38 美元/GB(同比 +2%),在 FY28 內(2027H2–2028H1)觸頂;隨着長江存儲 Fab 3 放量、供需轉松,價格自 FY28 下半財年開始回落。
FY29–FY30(週期性回落):ASP 預計分別同比下降 20% 和 40%,降至 0.18 美元/GB,回到 2026 年水平,原因是行業轉為供過於求,且三星 P5、鎧俠/閃迪北上、SK 海力士 M17 等新產能從 2029 年起集中投產。
即便如此,FY30 的 ASP 仍約為 FY25(0.07 美元/GB)的 2.5 倍,支撐來自兩方面:
a. NBM 的價格下限(全週期最低合同收入 939 億美元,另有 165 億美元擔保);
b. 數據中心佔 NAND 需求的比重 2028 年將升至 63%,高價值客户佔比提升,抬高了均價底部。
② 出貨量:靠製程遷移驅動
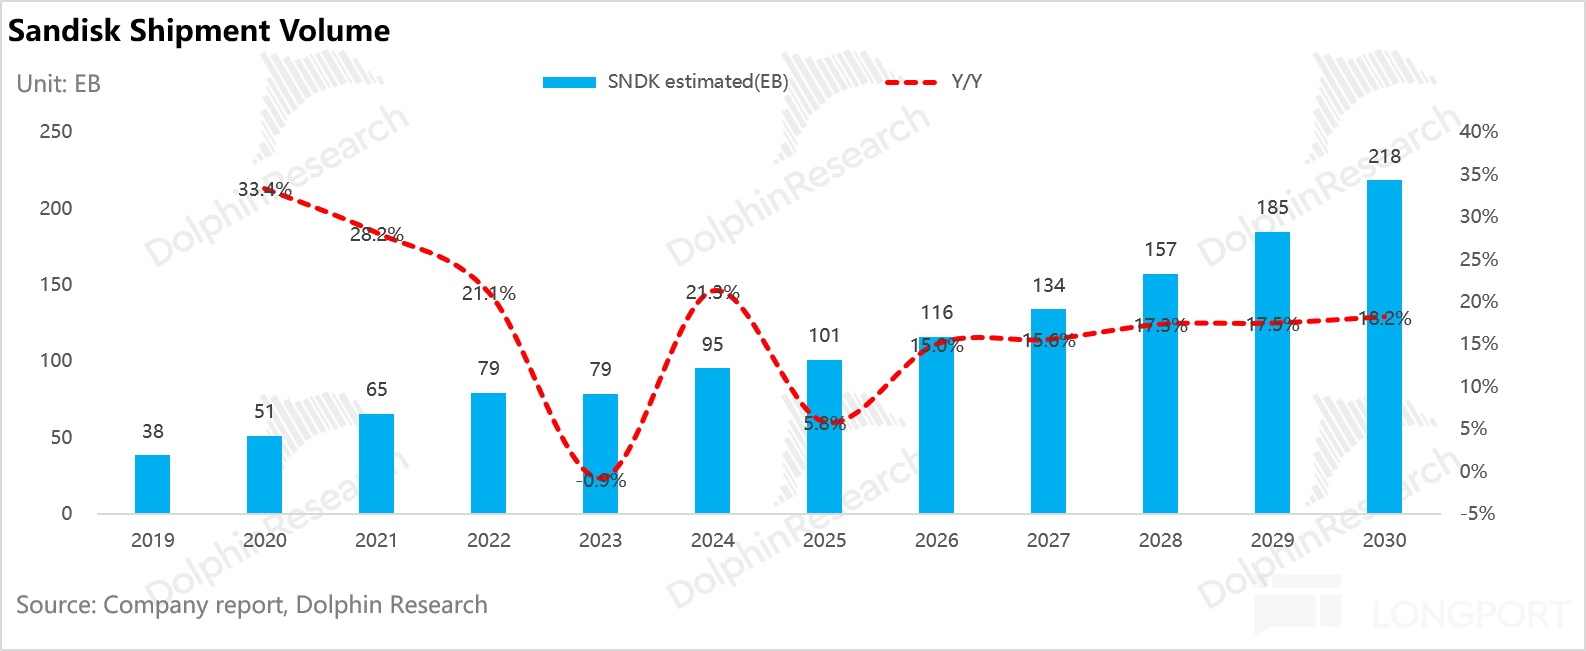
投資者日上,管理層將 FY27 可銷售 bit 增速從 mid-to-high teens 下調至 mid-teens(約 15%),因為需為 NBM 長協保留庫存;bit 增長仍靠製程遷移,而非新增晶圓投片。
海豚君預計閃迪 bit 出貨將從 FY26 的 116EB 增至 FY30 的 218EB,複合增速約 17%,主要依靠 BiCS8 向 BiCS10 遷移(BiCS10 於 2027 年中至下半年量產,北上新廠 2029 年後投產)。
NBM 長協預計覆蓋 FY27 約一半、FY28 約三分之二的出貨,量的能見度較高。
③ 毛利率:供給過剩隱憂下,高利潤率承壓
管理層給出 FY28–FY30 non-GAAP 毛利率約 80% 的指引,前提是 ASP 基本穩住;價格一旦轉跌,利潤率可能快速下滑。
歷史上 NAND 多次由短缺轉為過剩,在完整週期內持續維持 80% 毛利率極為罕見。儘管有 NBM 長協兜底,但財務擔保僅覆蓋保底收入的約 18%,其餘部分仍高度依賴客户信用;一旦現貨價格暴跌,長協也面臨重新談判的風險。
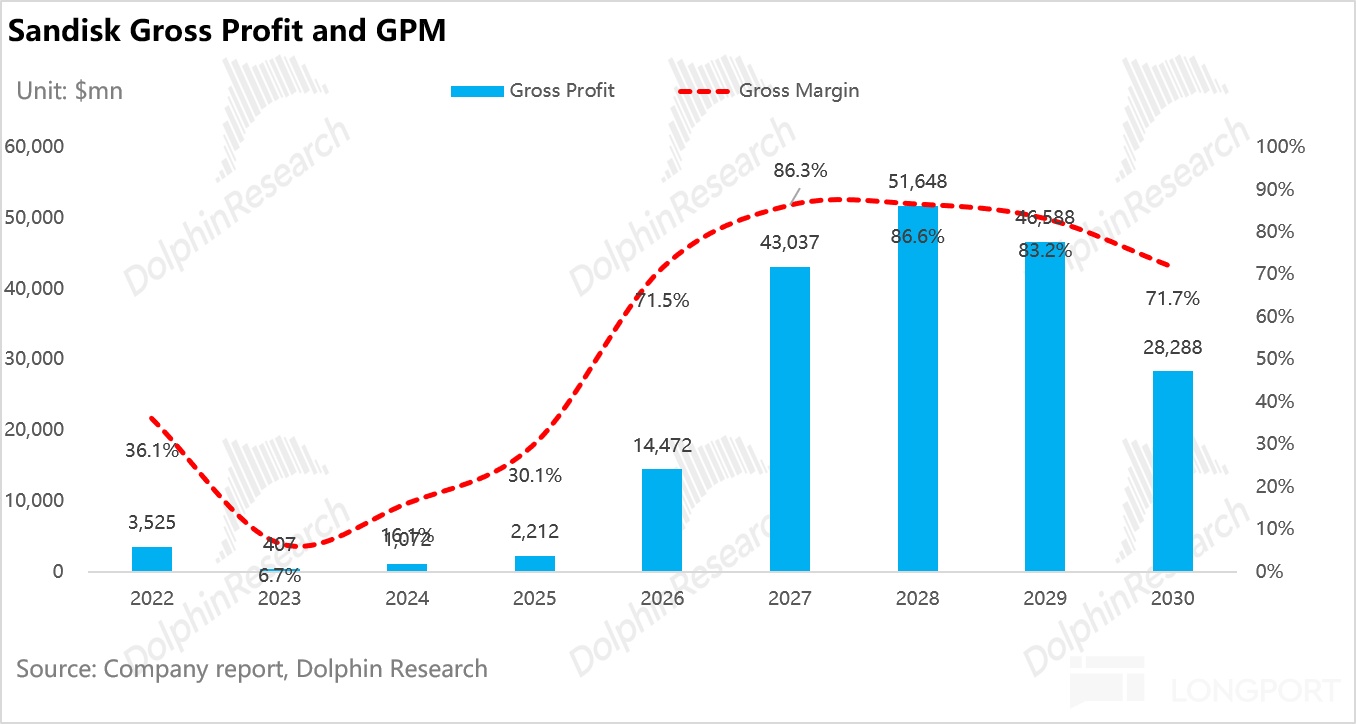
因此,海豚君假設 FY27–FY30 單位成本維持在約 0.051 美元/GB(不計 BiCS10 降本),以覆蓋新產線折舊、良率爬坡和原材料漲價。
對應毛利率在 FY28 見頂(86.6%),隨後隨單價下行逐年回落,FY30 降至 72%。
④ 利潤分歧:週期能否被完全“熨平”?
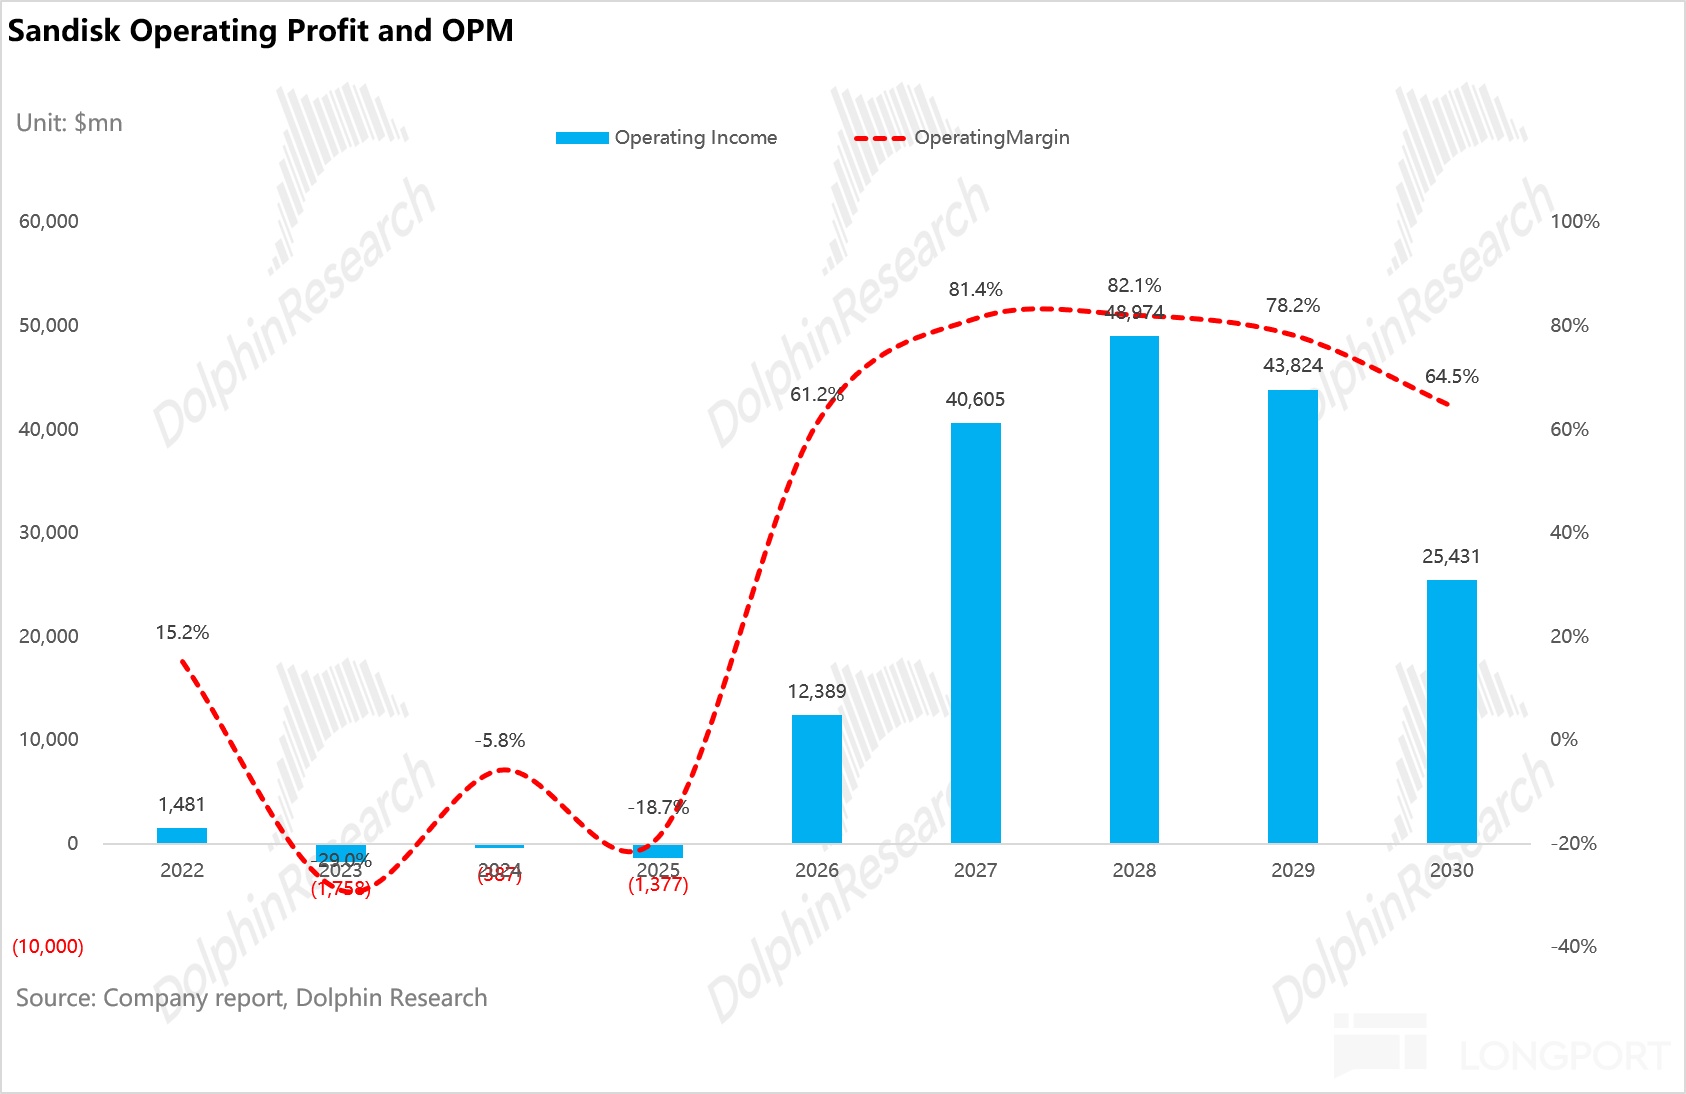
費用端,管理層指引 FY28–FY30 OpEx 約佔收入 5%,non-GAAP 經營利潤率約 75%。海豚君預計經營利潤率在 FY28 達到 82% 的高點,FY30 回落至 65%(三年均值仍約 75%)。
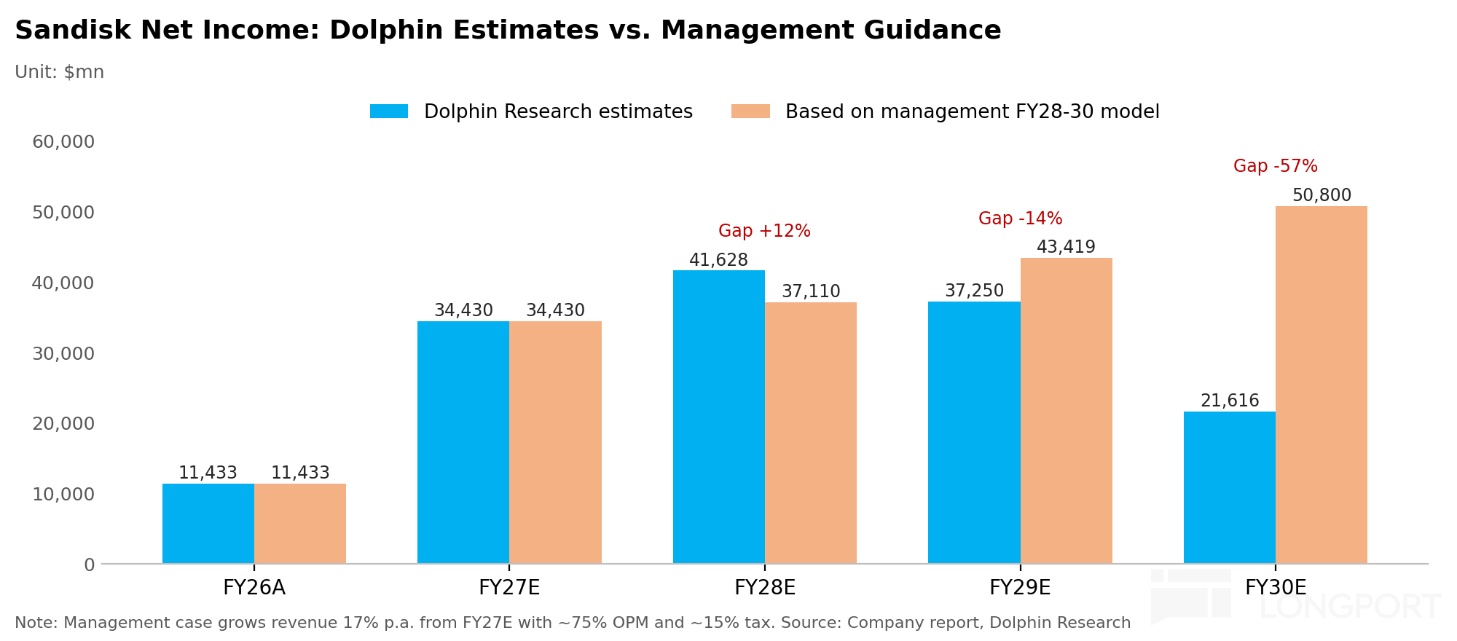
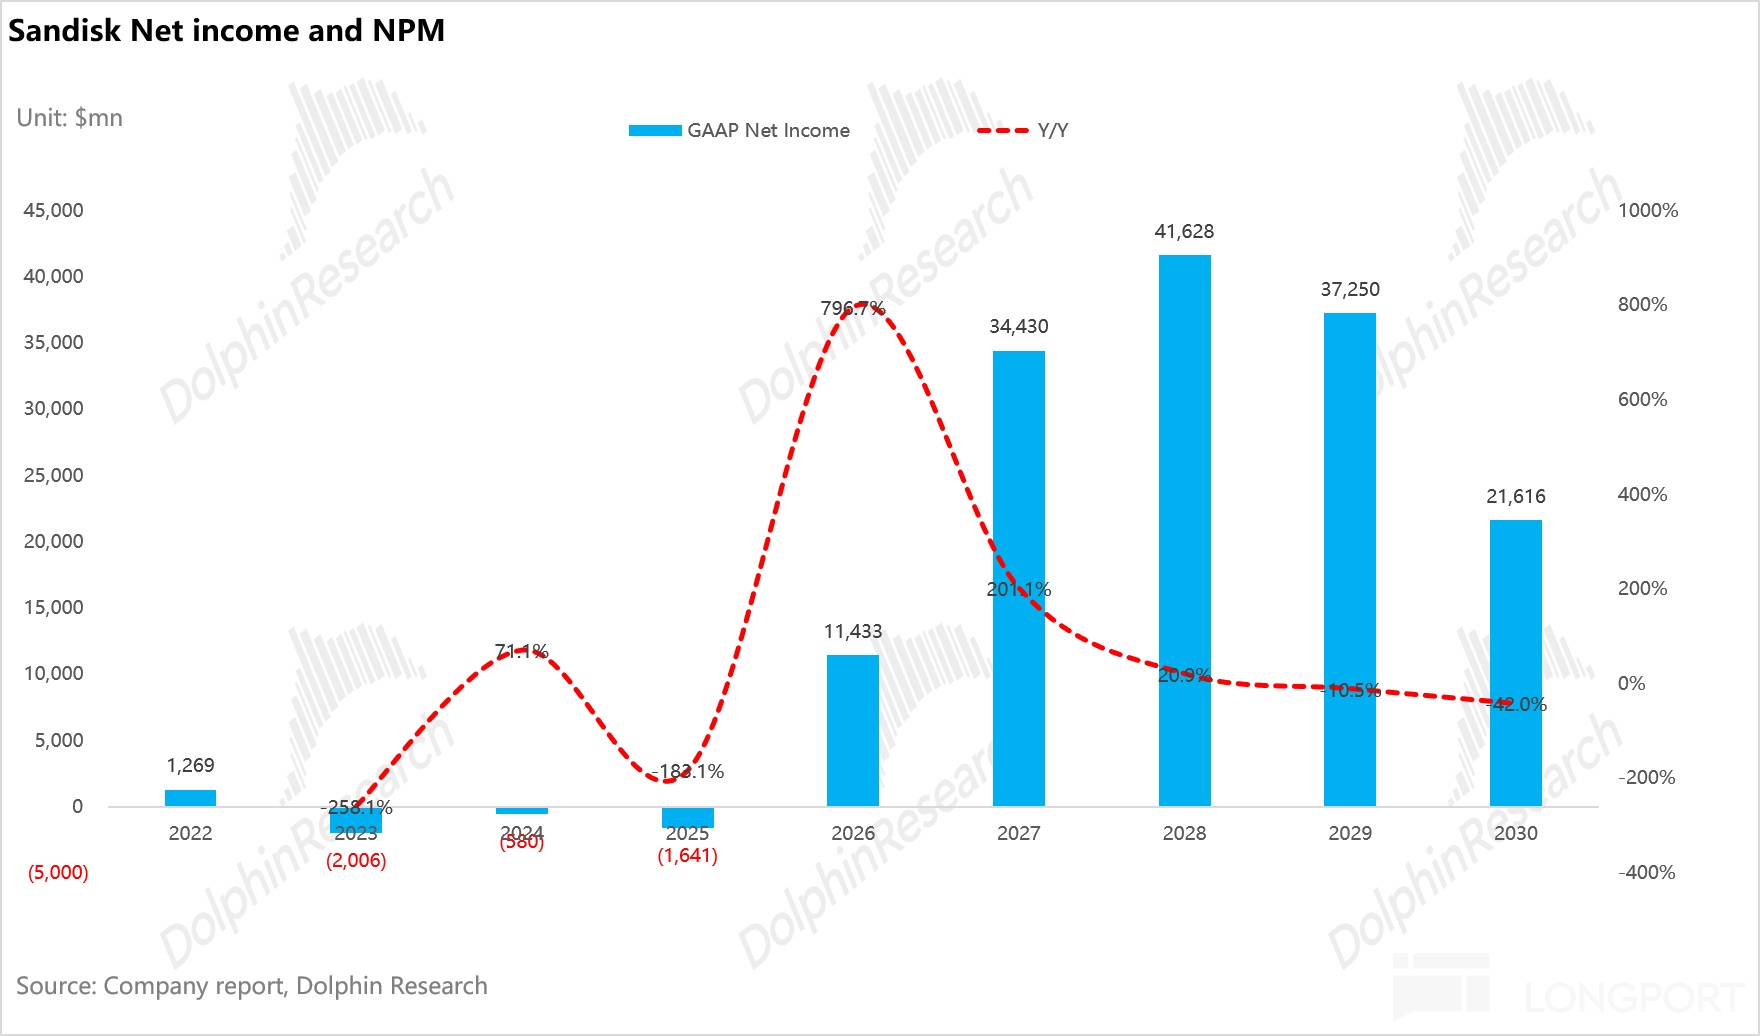
按約 15% 的税率,海豚君預計閃迪淨利潤在 FY28 見頂(約 416 億美元),FY30 降至約 216 億美元,僅為管理層指引推算值(約 508 億美元)的 43%。
按管理層指引推算:以 FY27E 為起點,收入每年增長約 17%(單價不回落),經營利潤率約 75%,淨利潤將從 FY27 的約 344 億美元增至 FY30 的約 508 億美元。
這本質上是“熨平週期”的模型:既要長協托住約定部分的價格,也要 AI 需求能消化 2029 年後的新增供給,讓非長協部分的價格同樣不回落。
估值:再超級還是週期
閃迪是典型的週期成長股,盈利波動劇烈。若用傳統的“峯值 EPS × 低倍數”估值,結果對峯值年份的判斷極為敏感,也忽略了下行期盈利的大幅萎縮。
因此,海豚君以“跨週期淨利潤 × 週期中樞倍數”作為核心估值方法,並用自由現金流折現(DCF)交叉驗證。
跨週期淨利潤取 FY22–FY30 九年平均值(約 159 億美元),覆蓋了上一輪低谷(FY23–FY25)、AI 超級週期(FY26–FY28)和價格回落期(FY29–FY30)。
a. 中性情景(股價約 1,632 美元):海豚君的基準判斷
基本假設:2026 年位元缺口約 6%,2027 年約 4%,價格在 FY28 內見頂,2028 年後假設供過於求;得益於 NBM 底價保護,FY30 毛利率仍有約 72%。
估值:給予跨週期淨利潤 15 倍 PE,對應市值約 2,390 億美元(每股約 1,632 美元),約為 FY28 峯值淨利潤的 5.7 倍。
DCF 交叉驗證:FY27–FY30 自由現金流合計約 1,390 億美元,按 12% WACC 折現後約 1,063 億美元;永續期以跨週期平均 FCF(約 180 億美元)為起點、3% 永續增長率,折現後約 1,347 億美元。兩者合計約 2,410 億美元,與 PE 估值高度吻合。
b. 悲觀情景(股價約 871–1,088 美元):盈利照常兑現,但估值被“去溢價”
基本假設:盈利照預測兑現,但2028 年出現供過於求跡象、現貨開始下跌,剪刀差會引發對 NBM 履約的擔憂(擔保僅覆蓋保底收入約 18%),不對長協確定性買賬。
估值:市場會把本輪行情當作一次性超級週期定價,給予跨週期淨利潤 8–10 倍(存儲股歷史估值下沿),對應市值約 1,275–1,593 億美元,僅為 FY28 峯值淨利潤的 3–3.8 倍,較當前股價有 36%–49% 的下跌空間。
極度悲觀:若緊缺在 2027 年上半年即結束,FY27–FY30 的 ASP 分別降至 0.31、0.22、0.13、0.10 美元/GB,bit 增速降至 12%~15%,且長協重談,則 FY27–FY30 的淨利潤將分別降至約 265、187、88、55 億美元,FY30 毛利率回落至約 49%。
FY22–FY30 九年平均淨利潤僅約 75 億美元,不到中性情景(約 159 億美元)的一半。按跨週期淨利潤 8–12 倍估值,對應市值約 600–900 億美元(每股約 410–615 美元),較現價下跌約 64%~76%,為 FY27 峯值淨利潤的 2.3–3.4 倍。
海豚君認為這一情形發生的概率較低,但它揭示了存儲股在週期反轉時的真實下行空間。
c. 樂觀情景(股價約 2,380–2,644 美元):管理層的“熨平週期”模型兑現
基本假設:AI 推理需求超預期,Rubin 的 CMS 存儲櫃和 QLC 數據湖迅速放量,疊加 pSLC/SLC 大規模導入消耗產能,足以消化 2029 年後的新增供給;NBM 續約順利、覆蓋率提升,FY28–FY30 價格持平,毛利率穩定在 80%。
估值:閃迪淨利潤持續增長至 FY30 的約 508 億美元,跨週期淨利潤約 194 億美元。按“週期被熨平”給予 18–20 倍 PE,對應市值約 3,485–3,870 億美元(FY30E 淨利潤的 6.9–7.6 倍),較當前股價有約 40%–55% 的上漲空間。
樂觀情景的兑現,其實不靠閃迪而靠AI帶動的存儲行業需求持續超預期爆發,供給緊缺持續多年不改善,這個難度也較大。
這是因為NAND本質技術門檻不高,80%低門檻、暴利行業,在需求持續爆拉的情況下,新產線很容易加上了,對比中性預期下主要靠技術堆層而非加產線。
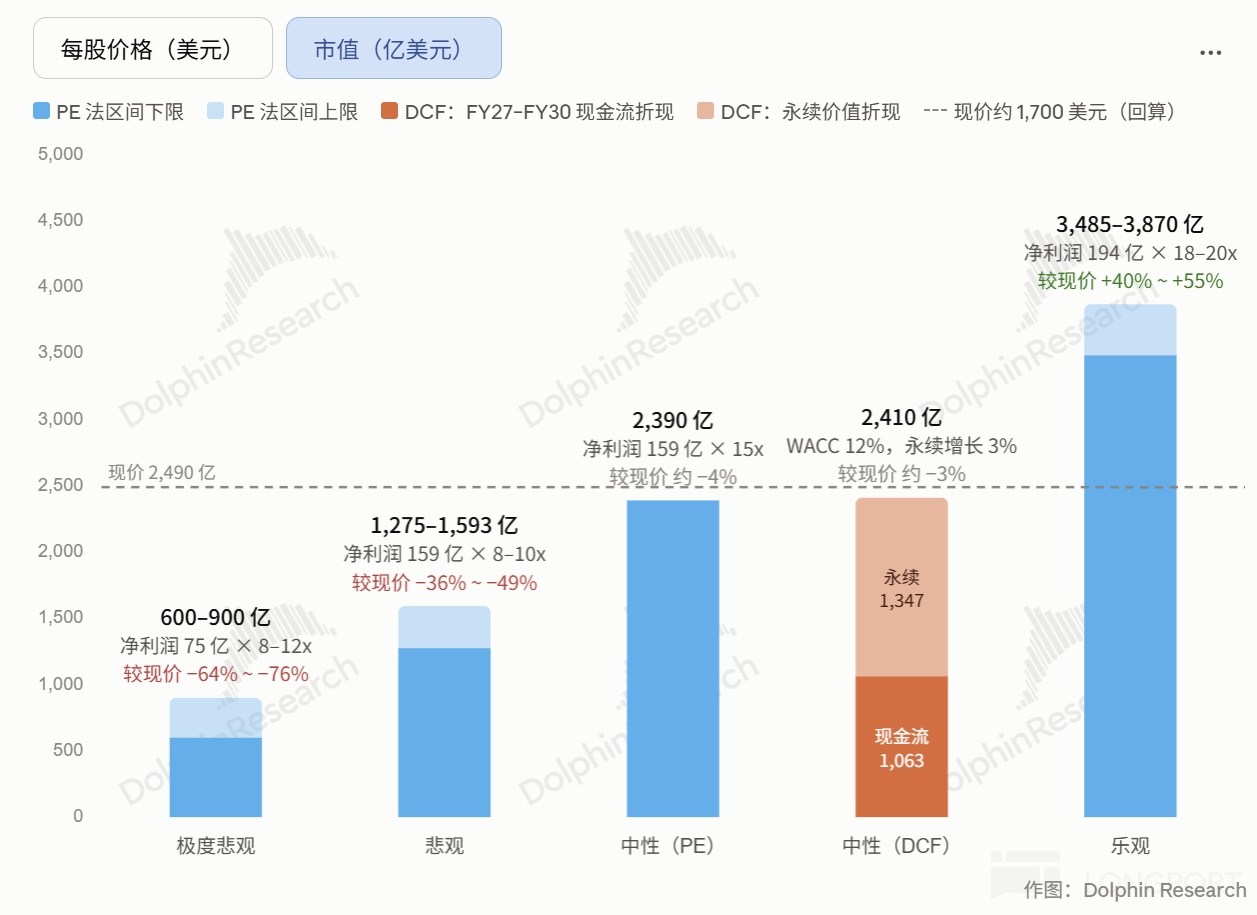
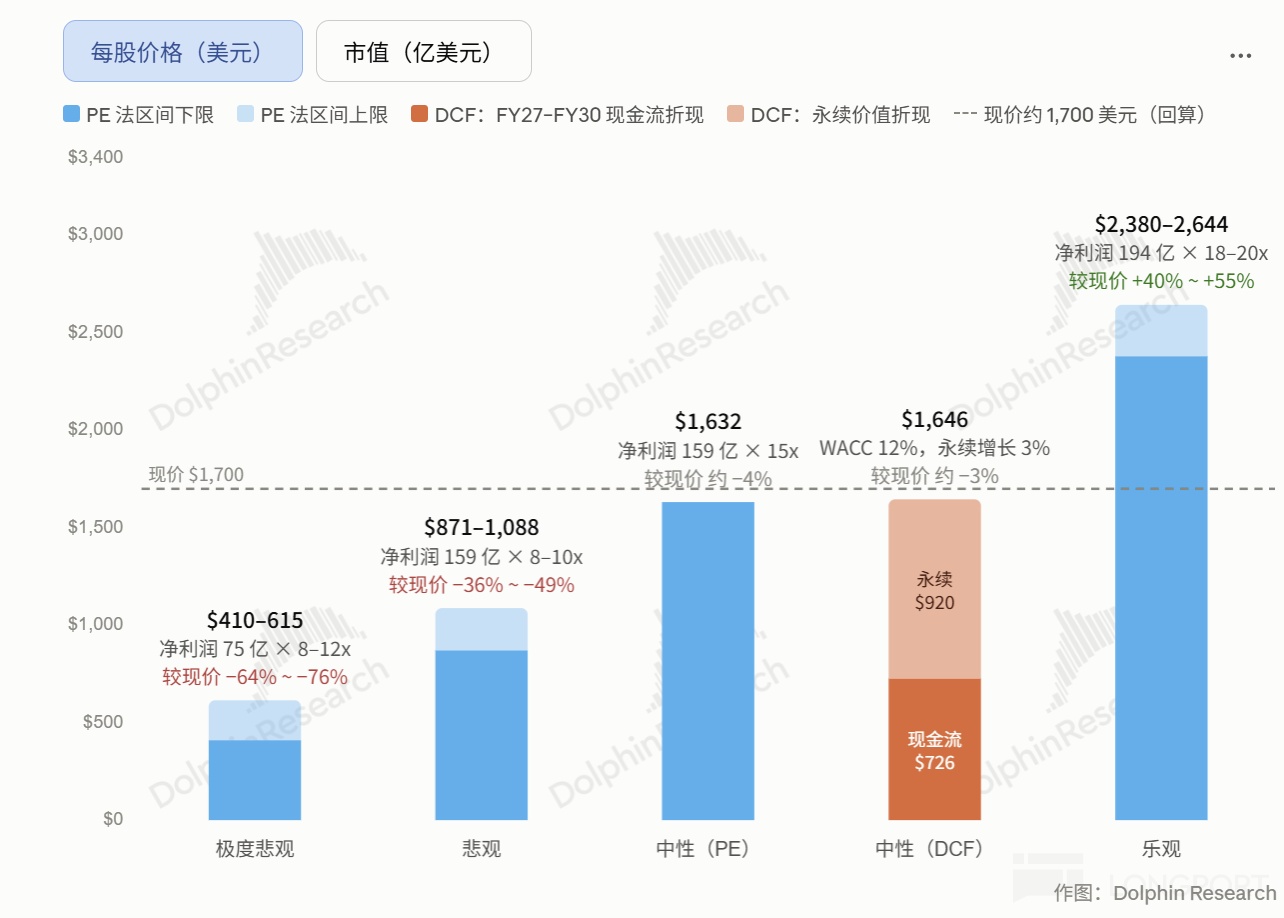
結論:長期看AI新場景爆發力,短中期區間博弈
從賠率看,向上空間約 40%–55%,向下空間約 36%–49%,風險收益大致對稱;若計入極端尾部風險(如 2027 年上半年短缺提前結束),下行空間還會放大。
綜合來看,海豚君認為閃迪當前估值已處於合理區間,基本反映了中性情景的預期,短期安全邊際有限。股價能否繼續向上突破,關鍵在於市場能否相信並驗證“2028 年後價格不崩”(即管理層模型能否兑現)。在此之前,若股價明顯回調、跌至中性估值(約 1,632 美元)之下,再介入的勝率和性價比會更高。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
更新分析:
一、海豚君AI 存儲系列分析
DRAM行業:
《從 HBM 限高到 NAND 加量,英偉達 vs 存力到底誰拿捏誰?》
個股:
閃迪(上):《AI 推理大爆發,“悲催” 閃迪真有鳳凰涅槃?》
閃迪(中):《NAND 天性 “多產”,閃迪憑什麼守 80% 毛利率?》
閃迪(下):《從綠葉到鮮花,AI 推理如何為 NAND“逆天改命”?》
二、海豚君AI DC互聯繫列分析:
CPO行業
《AI 超連接時代:AI 向 “光” 飛奔?》《“‘銅’ 牛夫人” 不走!CPO:真機會 or 鏡中花?》
組網架構
英偉達組網:《AI 時代 DC 互聯:單芯之上抱 “網” 作戰,真有 “中國” 機會嗎?》
DC組網之AMD vs英偉達:《AMD 跟英偉達 “掰手腕”,Helios 夠格嗎?》
谷歌組網:《叫板英偉達霸權,谷歌 “光網” 憑什麼?》
個股
Lumentum(上):《從光互聯老炮到 “全能賣水人”,Lumentum 憑什麼?》
Lumentum(中):《Lumentum:產能告急,“全能賣水人” 還有什麼看家絕活?》
三、海豚君AI XPU系列分析
Agent與CPU:《Muse“爆火”,CPU 迎來自己的 ChatGPT 時刻?》
……更多內容,敬請關注長橋海豚研究官網。


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。