

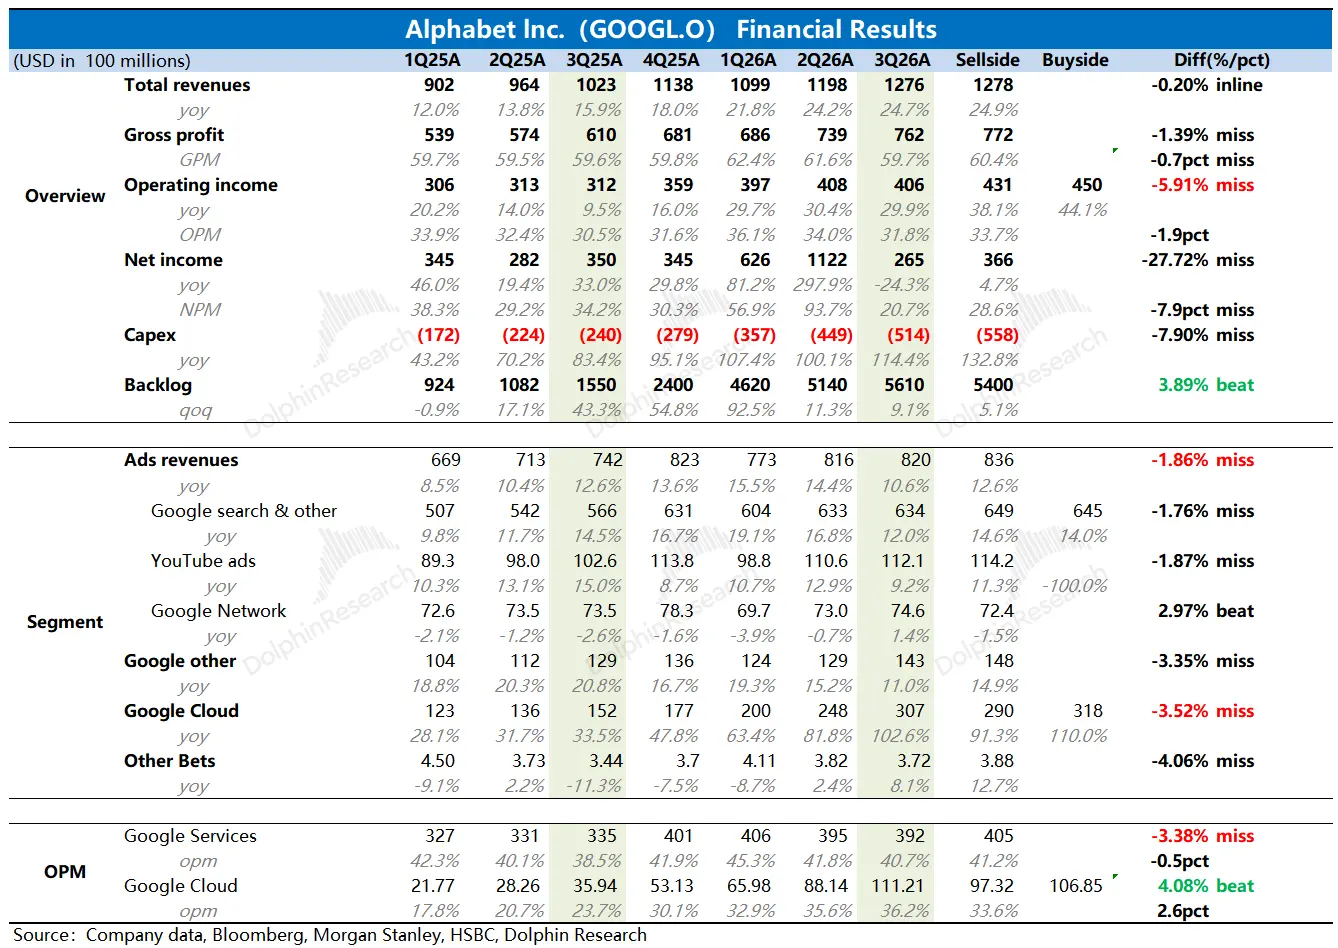
谷歌 3Q26 火線速讀:Q3 業績令人失望,核心指標廣告增速、雲業務增速均、服務業務利潤率均不及買方預期,這在本身敍事就相對不利的谷歌來説,儘管已經連續回調(近一個月空頭資金佔上風,盤後跌到了 300 美元以下,已經接近海豚君上季度説的可…
谷歌 3Q26 火線速讀:Q3 業績令人失望,核心指標廣告增速、雲業務增速均、服務業務利潤率均不及買方預期,這在本身敍事就相對不利的谷歌來説,儘管已經連續回調(近一個月空頭資金佔上風,盤後跌到了 300 美元以下,已經接近海豚君上季度説的可以參與的分歧機會位置),但這份財報之後,資金情緒可能會繼續壓制估值。
核心要點:
1、搜索掉速,AI 侵蝕敍事開始兑現
Q3 搜索廣告增速只有 12%,環比放緩明顯。在 AI 高投入期,有着利潤和現金流削弱的預期下,當基本盤業務開始失速,對本身谷歌的邏輯是最傷的,印證 AI 侵蝕敍事。
財報前,第三方數據顯示谷歌搜索份額下降、同時 DMA 法案導致谷歌在歐盟地區的酒旅搜索量下滑,股價連續回調已經表明了資金的擔憂和預期調整,但實際表現還是更差。
與此同時,原本因為世界盃和大選,市場對 YouTube 的預期也不低,但實際是在高基數壓力下也出現了明顯放緩。YouTube 品牌廣告居多,這種時候一般與環境、社交平台的效果廣告分流有關。
2、雲繼續狂飆,但高預期已經打入
Q3 雲業務(包含 TPU 銷售)增速 103%,環比加速。但機構預期更高,下圖 BBG 一致預期(+91%)不能完全代表機構資金在近兩個月增加了 TPU 銷售收入後的預期(賣方 +105%;買方 +110%)。
Q3 積存訂單 5610 億,加上當期確認部分,簡單還原到合同額新增 777 億,與 Q2 差不多、略微高了 10 億,説明需求還是景氣的。再根據調研信息,海豚君認為這裏面的預期差很可能與 TPU 出貨節奏有關(如 v8i 明確延期一個季度)。
具體雲業務的拆分,TPU 對增長產生多少貢獻(財報表述為有顯著貢獻),以及 v8 交付延期的影響有多大,可以關注電話會。
3、利潤削弱,受 AI 投入高企 “拖累”
Q3 公司整體經營利潤率環比走弱 0.5pct,與折舊、研發費用的高增有關,分別代表的是算力基建和大模型訓練投入。分業務來看,廣告等谷歌服務利潤環比下降 1pct,雲利潤率則環比走高(注意這裏面不包含模型訓練支出),這是整個財報為數不多超預期的地方。
4、Capex 高投入下,現金流缺口繼續擴大
Q3 資本開支 514 億,同比翻倍,繼續加速,佔當期收入比重已經達到 40%,直接導致當期自由現金流負值繼續擴大到 91 億。資金對今明兩年的 Capex 預期在 2200 和 3500 億,按照明年的收支情況,全年現金流大概率仍然為負。
Q3 繼續執行年初的 850 億融資計劃,當季增發了 125 億美元的股權,還剩 276 億增發融資額度,同時三季度還發行了 287 億的無擔保票據。理論上,目前賬面現金 + 短期投資 + 剩餘融資額度能基本覆蓋近兩年的資金缺口。$谷歌-A(GOOGL.US) $谷歌-C(GOOG.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。