

瑞幸咖啡:甩掉外賣包袱,小藍杯終於好賺錢了!
 我是 LongbridgeAI,我可以總結文章信息。
瑞幸咖啡(LKNCY)於北京時間 2026 年 11 月 3 日晚間美股盤前發佈了 2026 年第三季度財報(財季截止 2026 年 9 月)。整體上,在去年外賣補貼巔峯形成的全年高基數下,瑞幸同店增速下滑使得收入增速回落、略低於市場預期;但配送費用的下降帶動利潤端超預期,來看關鍵信息:$瑞幸咖啡(ADR)(LKNCY.US)
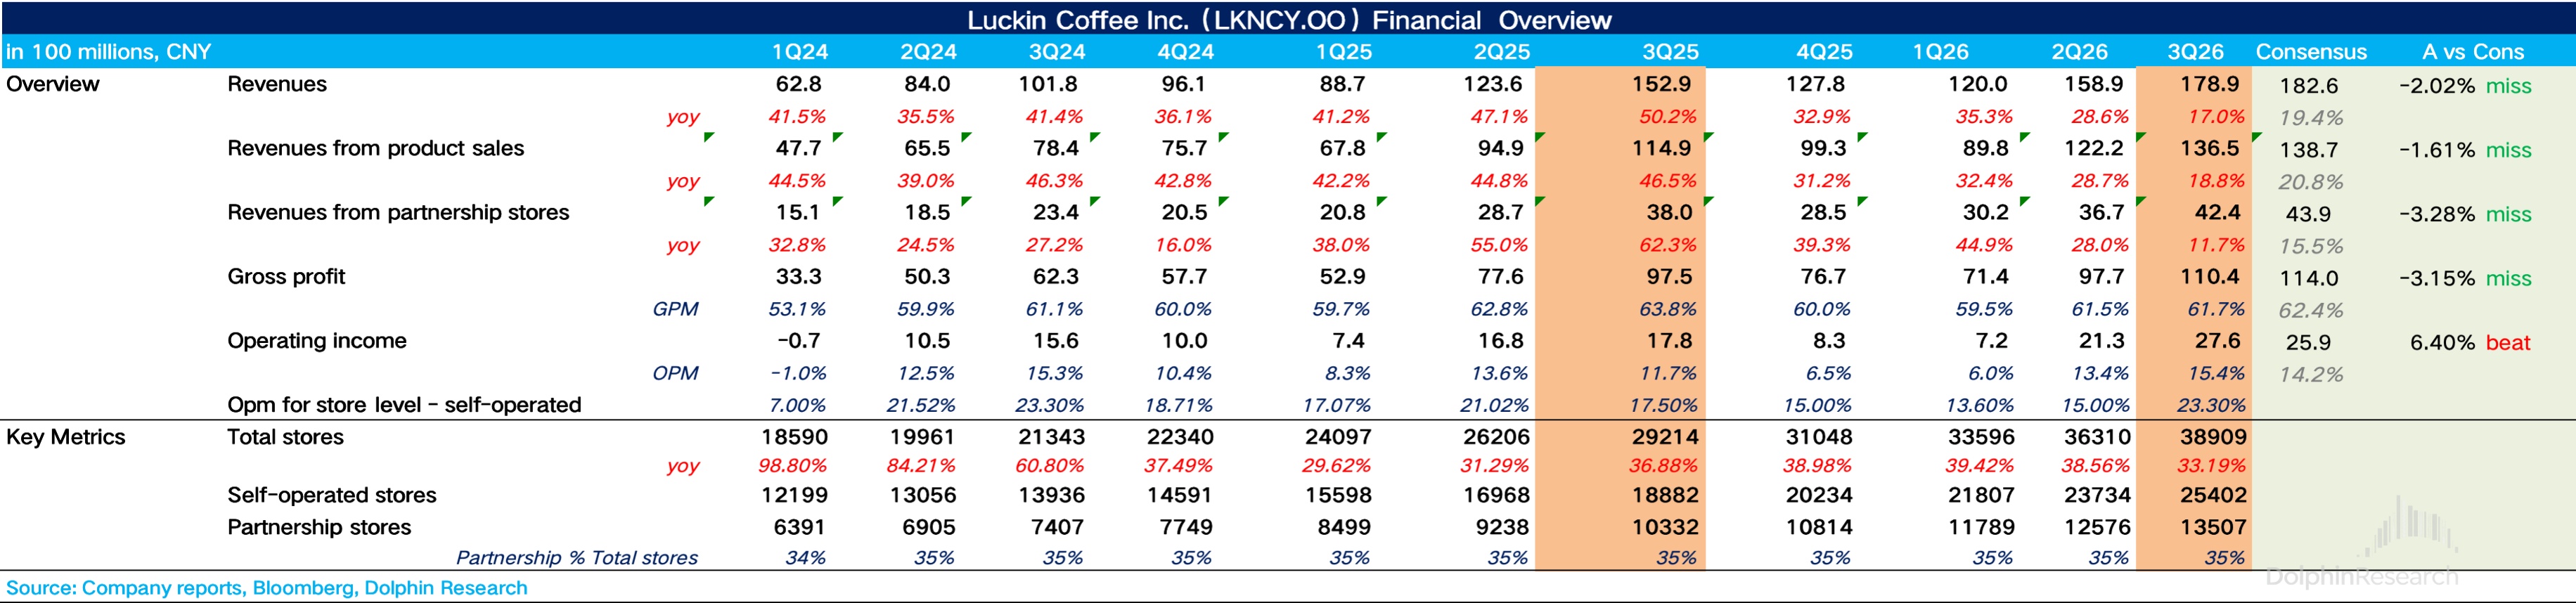
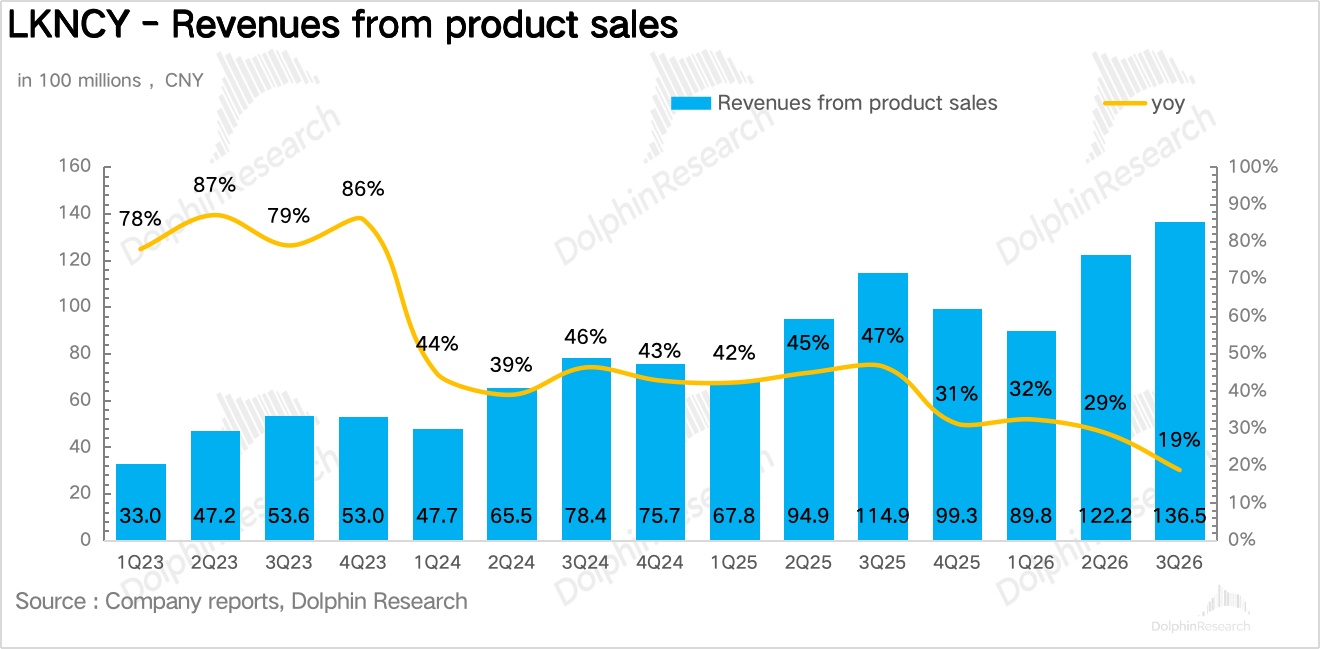
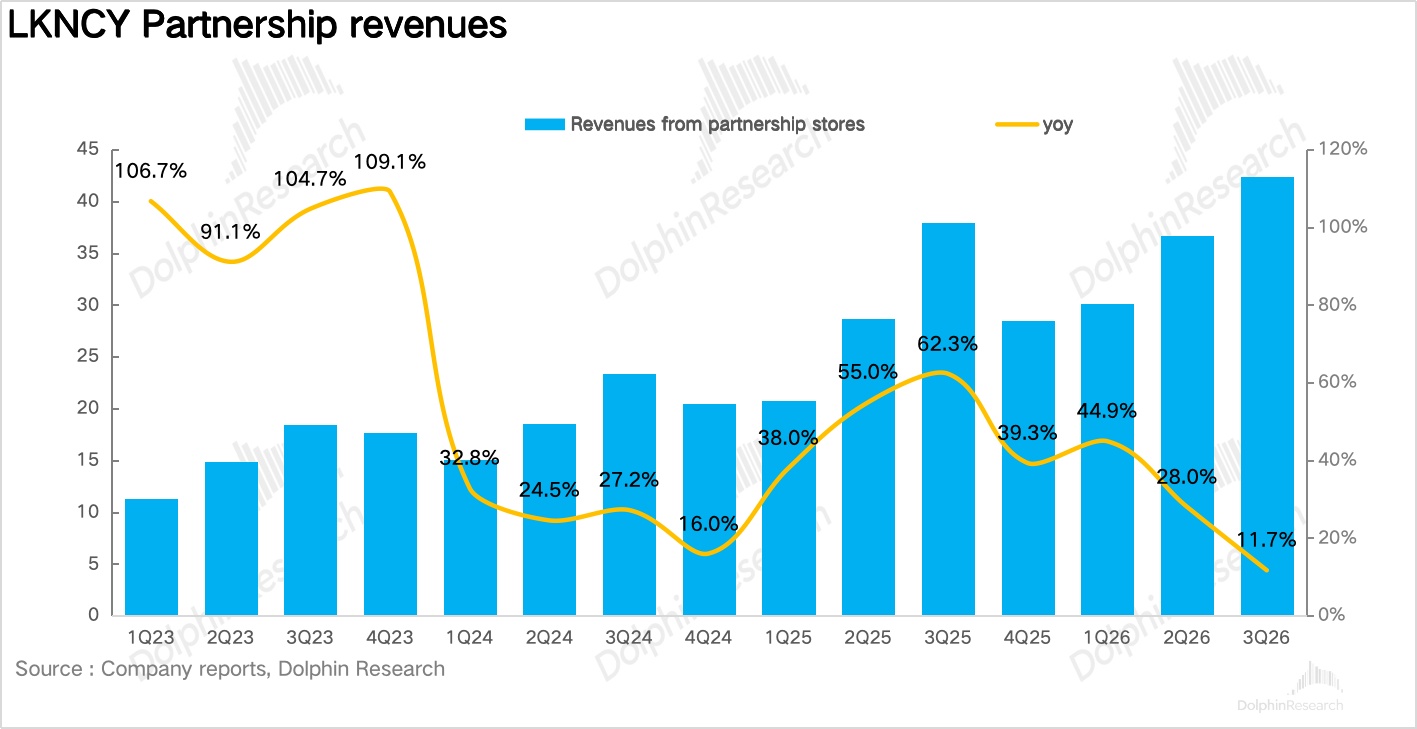
1、收入略低於預期,高基數下增速回落。3Q26 瑞幸實現營收 178.9 億元、同比增長 17.0%,略低於市場一致預期(約 182.6 億元)。核心增量仍來自門店擴張和用户增長;其中自營門店收入同比增長 16.8%,加盟門店收入同比增長 11.7%,較二季度明顯放緩。
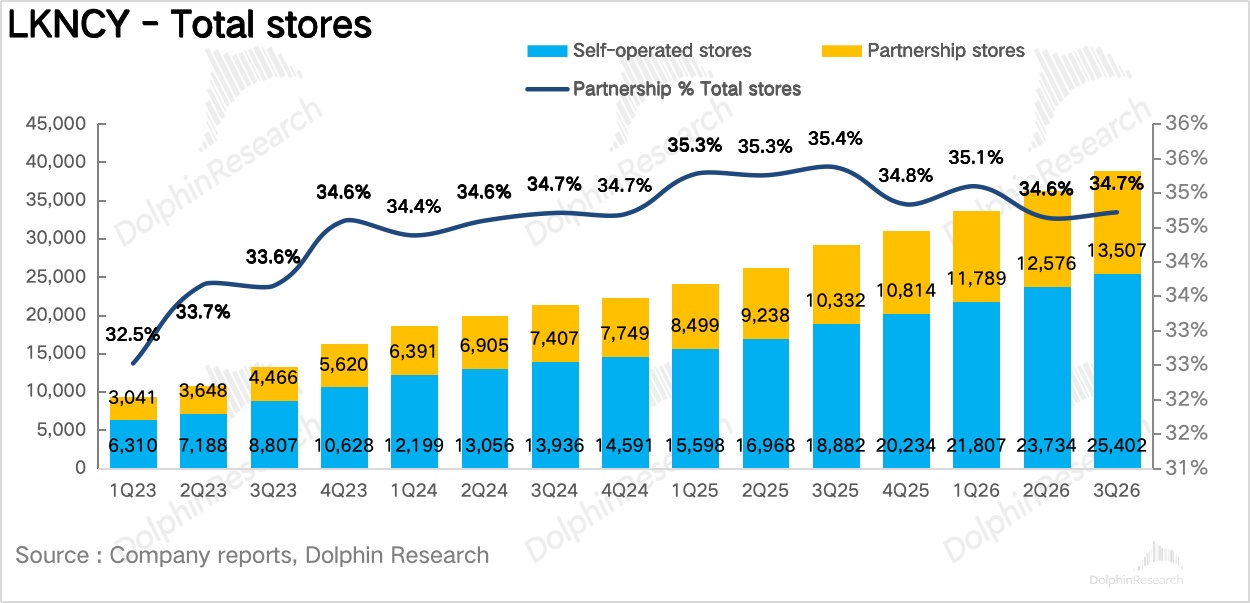
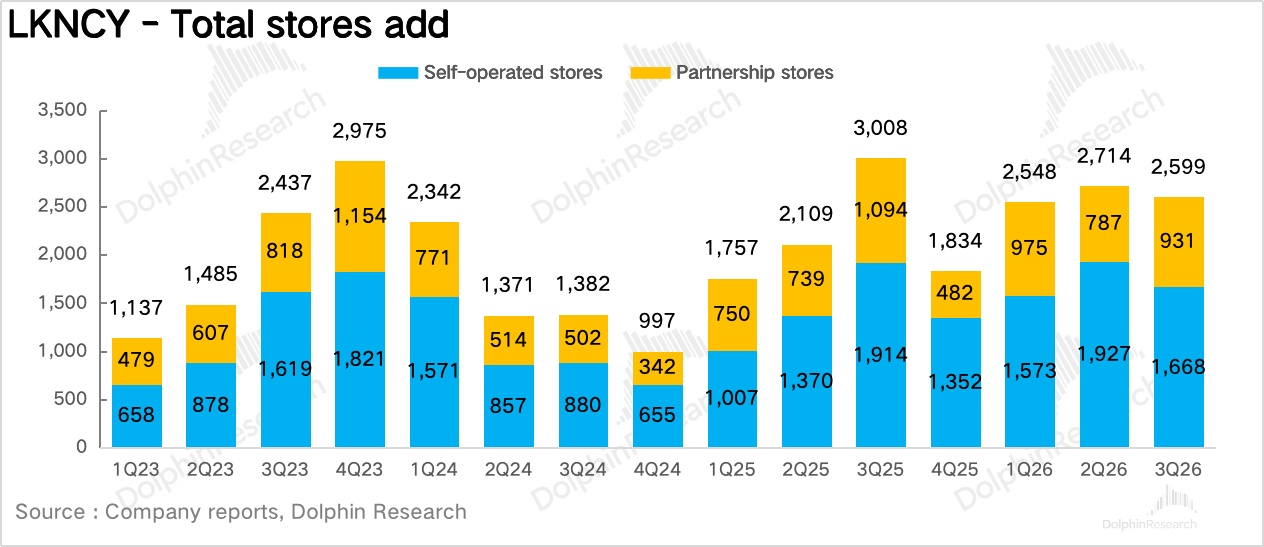
2、開店沒有放緩,份額仍是第一優先級。三季度瑞幸淨增 2,599 家門店,較二季度小幅放緩,期末門店達到 38,909 家、同比增長 33%,其中自營門店淨增 1,668 家,仍快於加盟門店。海外淨增 56 家,合計約 279 家,馬來西亞仍是主力。按當前節奏,全年站上 4 萬家基本沒有懸念。
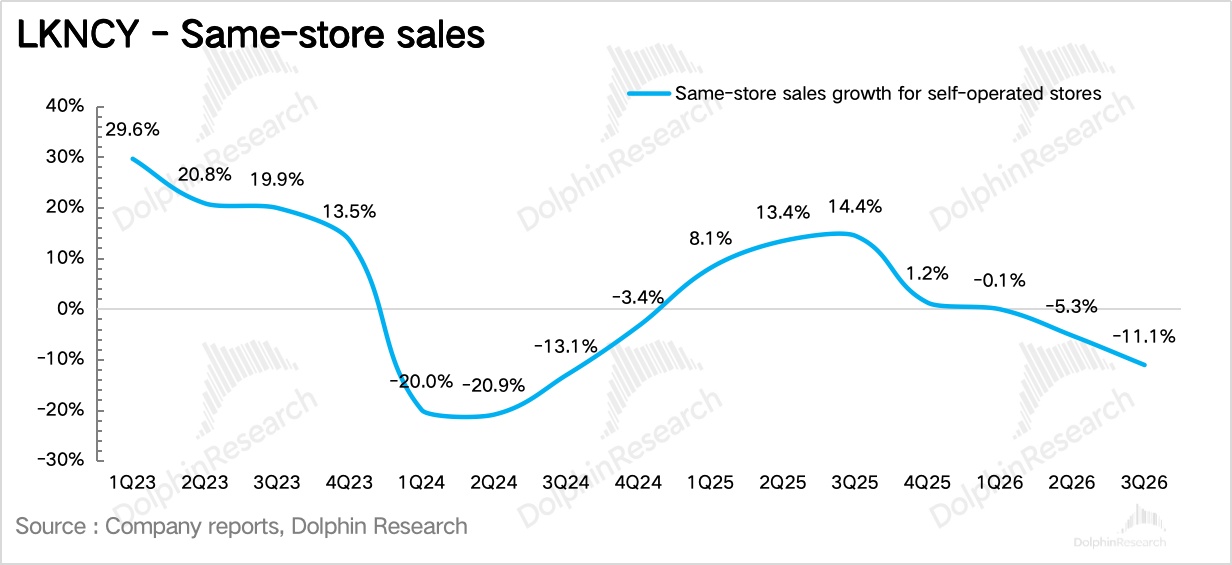
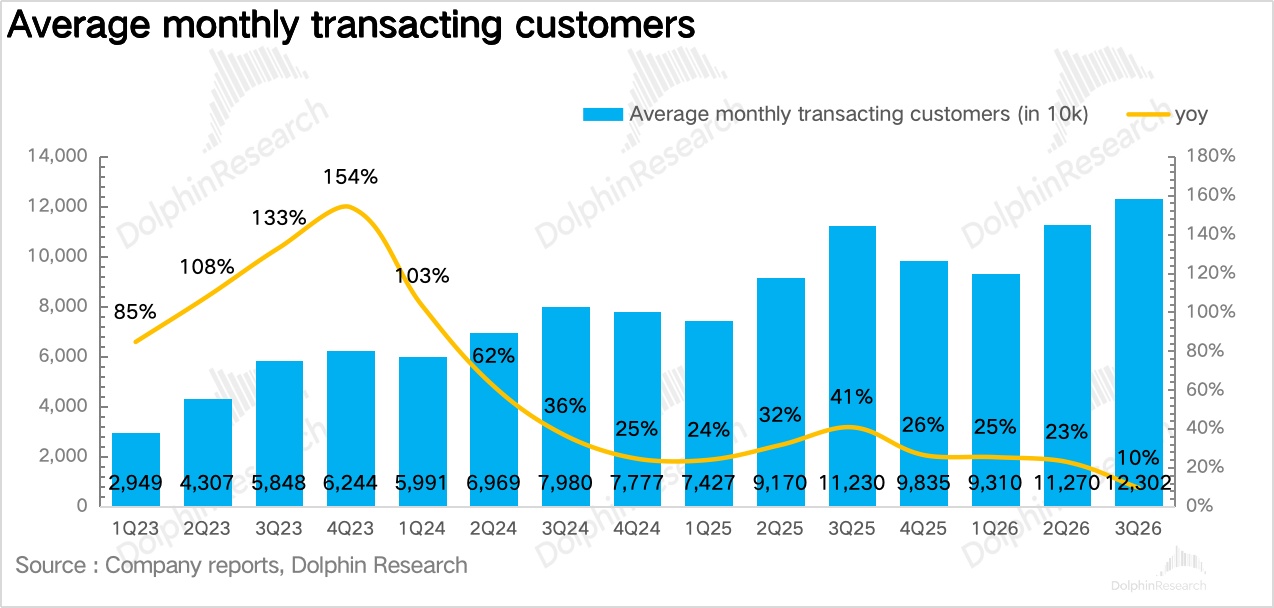
3、同店迎來全年低點,但用户再創新高。自營門店同店銷售額增速(SSSG)同比下滑 11.1%,較二季度的-5.3% 進一步擴大,核心在於去年外賣平台高補貼形成基數在三季度同期達到最高峰。與此同時,月均交易客户數達到 1.23 億、同比增長 9.6%,再創歷史新高,説明需求並沒有萎縮,同店下滑更多是門店加密帶來的單店分流。
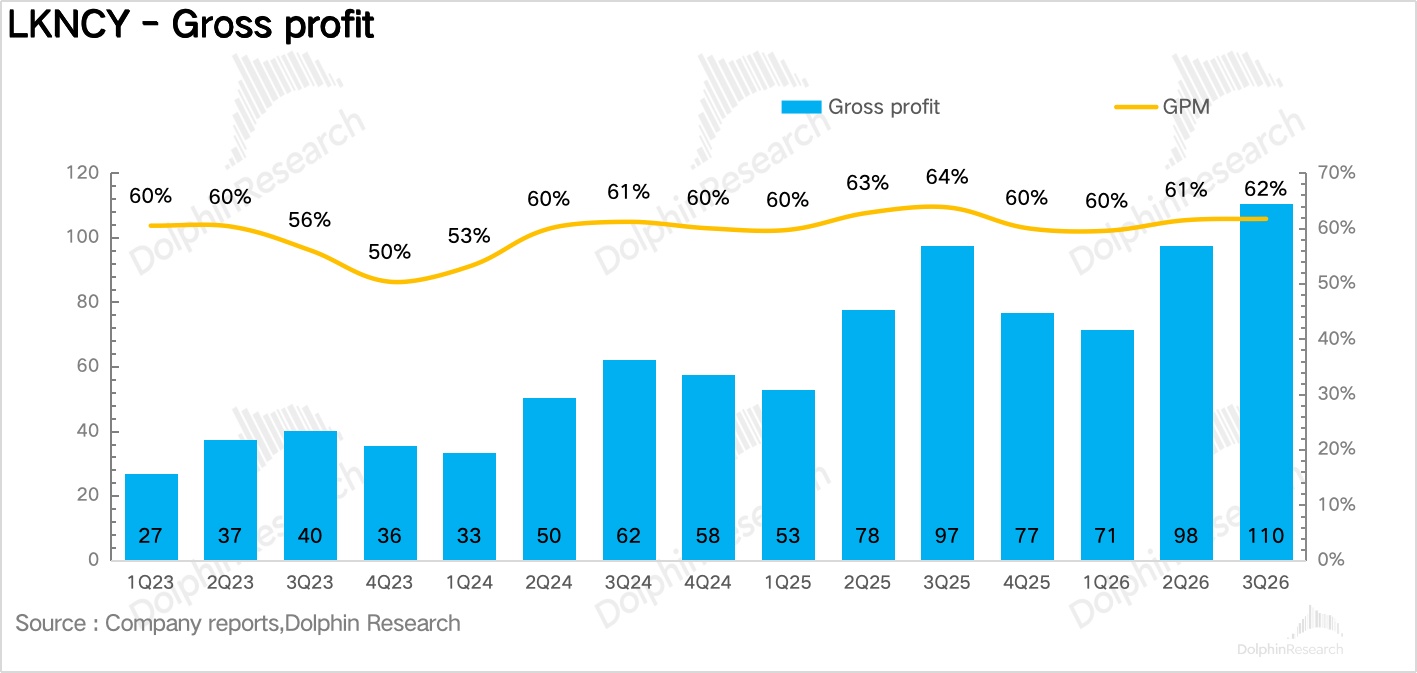
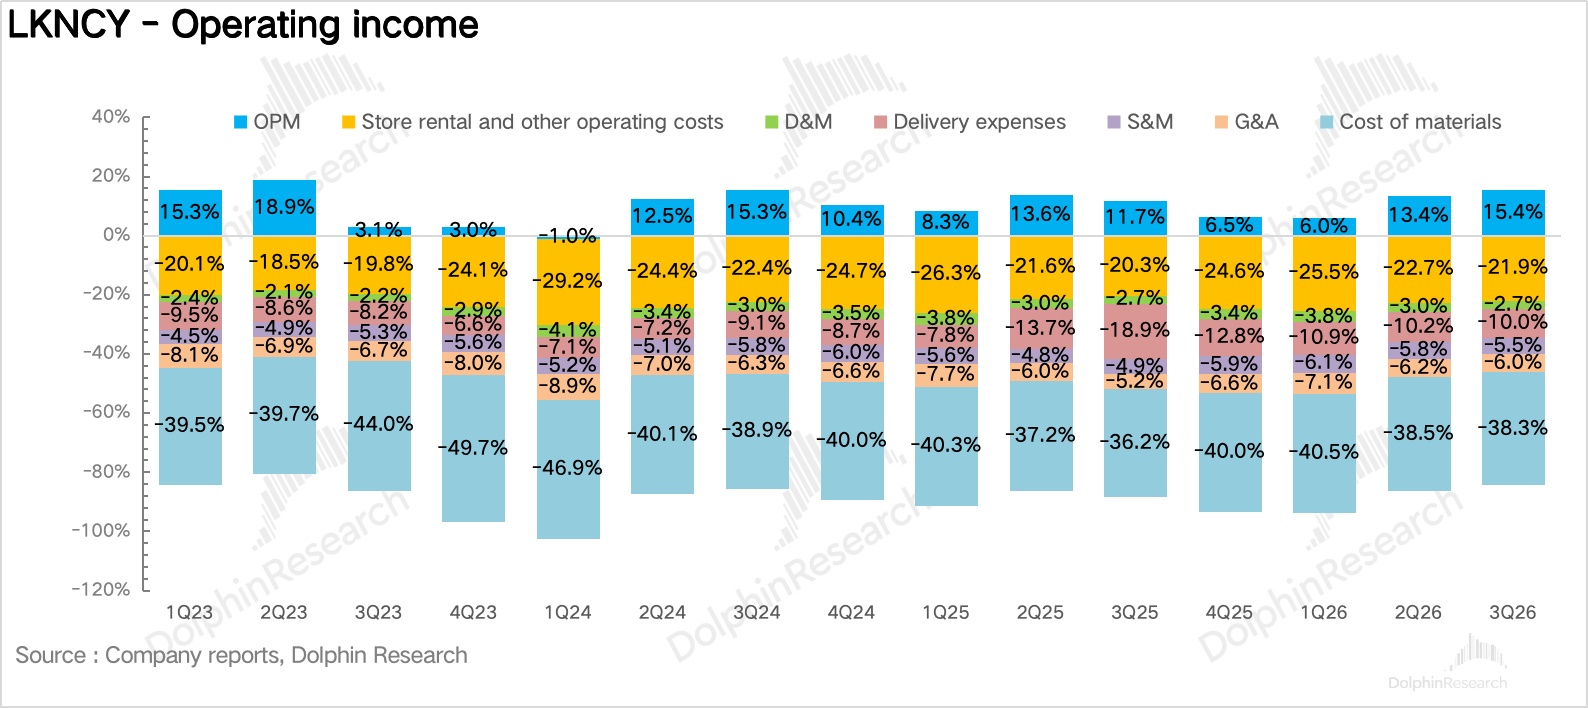
4、配送費用佔比大幅下滑。3Q26 瑞幸毛利率 61.7%、同比下滑 2.1pct,海豚君推測主要來自單杯實收價格的下降——三季度聯名和低價茶飲新品等促銷力度加大。配送費用為 17.9 億元、同比下降 38%,佔收入比重從去年同期的 18.9% 降到 10%,公司明確歸因於訂單結構從外賣向自提顯著轉移。
5、門店利潤率大幅修復,利潤創單季新高。由於配送費用的大幅下降,三季度門店層面利潤率達到 23.3%、同比提升 5.8pct,費用端,由於聯名活動和瓶裝即飲的推廣投入,銷售費用率同比提升 0.6pct 至 5.5%;股權激勵增加帶動管理費用率提升 0.8pct 至 6.0%。最終 Non-GAAP 經營利潤 30.5 億元、同比增長 58.2%,利潤率 17.0%,創下單季新高。
6、關鍵財務指標一覽
海豚君整體觀點:
海豚君在上個季度的點評裏説過,市場對瑞幸的博弈重心已經從短期同店增速,轉向盈利端改善的持續性:一是看配送費用率能否繼續回落,二是看門店層面利潤率的環比修復斜率。從三季度的表現看,這兩點顯然都還是不錯的:配送費用率基本到了補貼退潮後的新常態,而門店層面利潤率在同店-11% 的情況下,環比又提升了 2 個點至 23.3%,盈利韌性比市場預期的更強。
此外,瑞幸的戰略取向依然非常清晰——寧可犧牲單店,也要搶佔份額。在同店連續三個季度負增長的情況下,單季淨增門店仍維持在 2,500 家以上,全年站上 4 萬家已無懸念。海豚君認為,只要門店層面利潤率還在提升,這個策略就是理性的——門店加密帶來的是更高的點位壁壘和用户觸達,而單店的稀釋會隨着新店爬坡逐步消化。
展望四季度,考慮到去年四季度同店僅增長 1.3%,基數大幅回落,疊加根據調研信息,國慶黃金週全國售出超 1 億杯,可比單店銷售已經小幅轉正,海豚君推測,四季度同店降幅將大幅收窄,有望回到持平附近。
再往後看,配送費用的同比紅利會在明年二季度後基本消失,利潤率的提升將更多依賴毛利率和經營槓桿——好在阿拉比卡咖啡豆期貨較去年高點已回落兩成以上,考慮到採購的滯後性,2027 年咖啡豆成本有望轉為毛利率的順風。
估值上,海豚君將 2026 年 Non-GAAP 淨利潤預期上調至約 58 億元(前三季度已實現 45.8 億元),按盤前約 33 美元的股價(市值約 700 億元人民幣)計算,對應 2026 年約 12x,2027 年按利潤增長 20% 左右計算約 10x,仍明顯低於瑞幸 2022 年以來約 16x 的平均水平。儘管考慮到粉單市場的折價,但和海豚君預測的未來 3 年利潤端 20% 左右的複合增速相比,當前位置顯然並不算高。按照估值修復到 15x 來看,仍有約 25% 的上漲空間。
以下為公司業務簡介和詳細圖表:
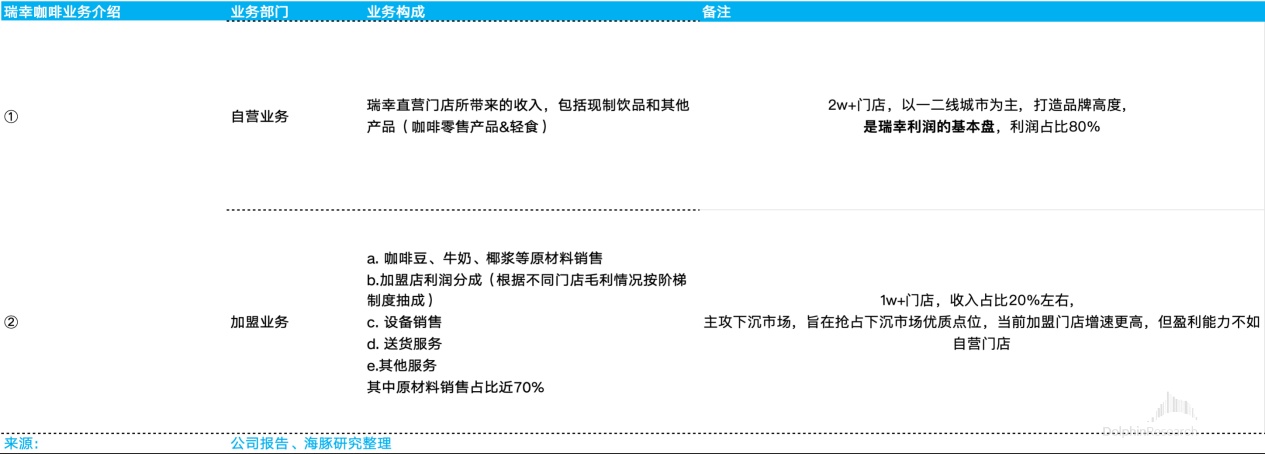
根據瑞幸咖啡披露口徑,公司分為自營業務、加盟業務兩大業務條線。
1)自營業務是瑞幸直營門店帶來的收入,1Q26 末自營門店已達 21,807 家,門店以一二線城市為主,對打造品牌形象具有重大意義。自營業務是公司利潤的基本盤,利潤佔比超 80%,也是同店、門店層面利潤率、配送費用這三個核心指標的觀測對象。
2)加盟業務的營收包含:銷售給加盟商的原材料(咖啡豆、牛奶、椰漿)、加盟店的利潤抽成(根據不同門店毛利情況按階梯制度抽成)、設備銷售、送貨服務和其他服務五部分,其中原材料銷售佔比近 70%,是加盟業務的核心營收來源。1Q26 末加盟門店 11,789 家,營收佔比約 25%,主攻三四線等下沉市場,雖然開店速度更快,但盈利能力不如自營門店。
除此之外,二季度開始瑞幸的零售消費品業務正式上線:
- 瓶裝即飲(瑞幸即享):4 月 28 日正式上線,走經銷商與零售渠道,不自建工廠,委託統一集團旗下統實企業代工生產;瑞幸負責品牌、配方、渠道招商、營銷,典型快消品 OEM 模式。
財報季
2026 年 8 月 3 日財報點評《瑞幸咖啡:走出 “外賣後遺症”,“小藍杯” 開啓順風局?》
2026 年 4 月 29 日財報點評<瑞幸咖啡:增收不增利,小藍杯何時才能走出 “外賣後遺症”?>
2026 年 2 月 26 日財報點評《瑞幸:外賣大戰 “綁架” 了咖啡一哥?》
2025 年 11 月 17 日財報點評《 瑞幸:利潤 “深蹲”,為了更好 “起跳”》
2025 年 7 月 30 日財報點評《瑞幸: 小藍杯 “狂飆”,“咖啡一哥” 一片坦途?》
2025 年 4 月 29 日財報點評《不甘做守財奴,瑞幸又要 “折騰” 了?》
2025 年 2 月 21 日財報點評《熬過 9.9!瑞幸翻盤,庫迪苟活》
深度
2024 年 1 月 16 日《站不穩的庫迪,卷不死的瑞幸》
2023 年 3 月 14 日《揮劍斬毒瘤,瑞幸打贏翻身仗》
2023 年 2 月 14 日《瑞幸(上):咖啡下鄉,火爆縣城能否持續?》
<正文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。