

Rocket Lab 3Q26 火線速速:這份財報,表面上看是 “超預期 “:收入、毛利率都站上指引上沿,4Q26 的收入和毛利率指引也好於預期。但讓投資者失望的是,Neutron 首飛已推遲到 2027 年,這次電話會仍沒有給出具體日期,…
Rocket Lab 3Q26 火線速速:這份財報,表面上看是 “超預期 “:收入、毛利率都站上指引上沿,4Q26 的收入和毛利率指引也好於預期。但讓投資者失望的是,Neutron 首飛已推遲到 2027 年,這次電話會仍沒有給出具體日期,同時費用超支、EBITDA 指引偏弱,盈利拐點還要往後等。具體來看:
①收入:太空系統是增長主力,發射 “掉鏈子”
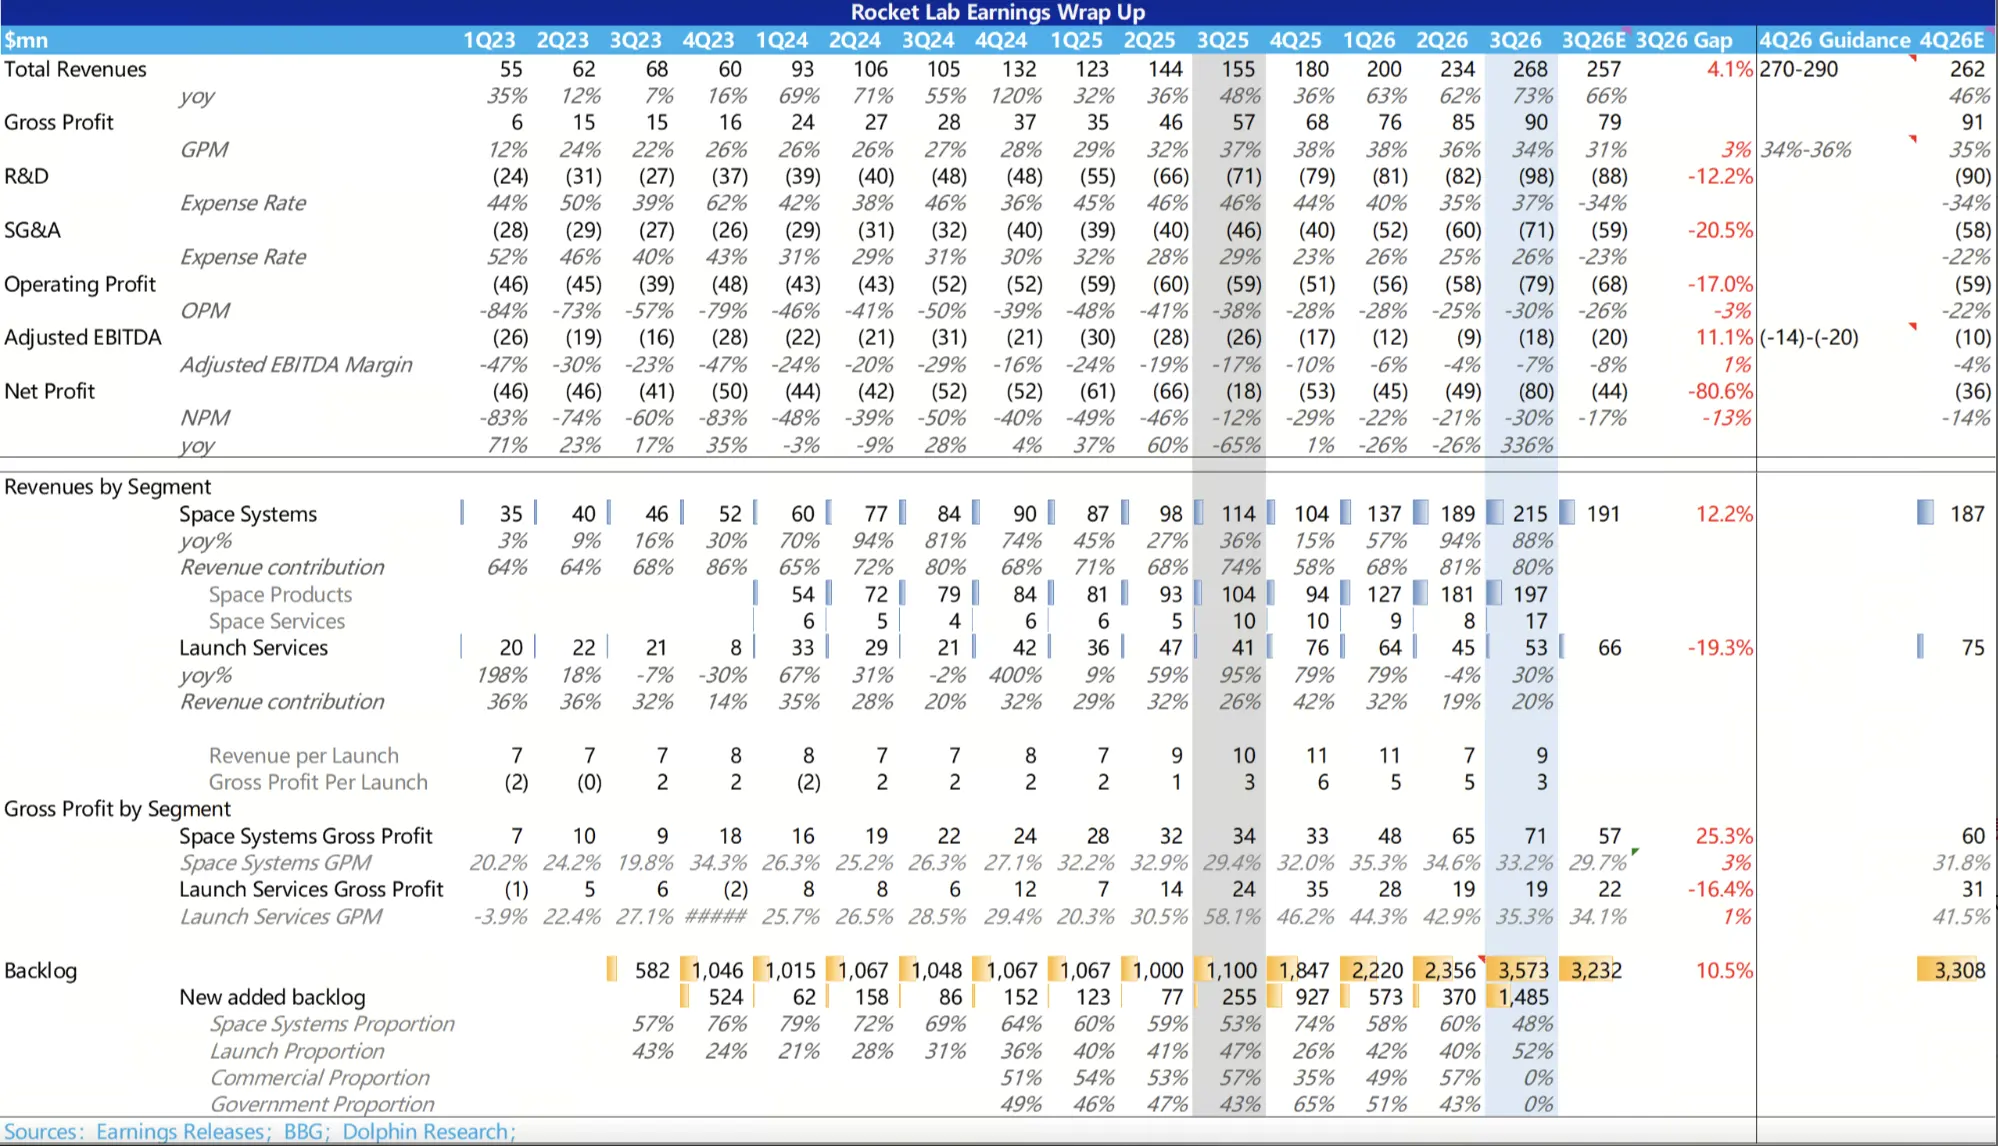
本季度收入 2.68 億美元,比一致預期高約 4%,超預期全部來自太空系統;發射收入反而低於預期。
管理層的解釋是,按進度確認的 HASTE 收入及其他發射收入減少,抵消了時點確認發射次數的增長(6 次,上季 4 次)。
但訂單端需求依然旺盛:本季新籤 54 次發射,Neutron 新籤 8 次,且基礎價格從 5,500 萬提至 7,000 萬美元。這意味着發射板塊只是增長推遲兑現,而不是需求出了問題。
②毛利率:好於預期,但超額部分被費用吞噬
本季度 GAAP 毛利率 33.6%,環比下滑 2.5 個百分點,但比指引上限高約 2.6 個百分點:一是高毛利零部件盈利超預期,二是 Electron 節奏提升帶來規模攤薄,抵消了 Mynaric 並表的拖累。結合四季度指引,三季度大概率就是本輪毛利率的谷底。
但費用端超支更多:GAAP 經營費用比指引上限高出約 2,000 萬美元,主要來自 Iridium 交易成本(約 2,100 萬)和 Neutron 研發投入(環比多約 1,600 萬),經營虧損反而擴大到 0.79 億美元。
③指引:毛利率回升明確,但 EBITDA 指引弱於預期
四季度收入指引中值比一致預期高約 5%,GAAP 毛利率指引 34%–36% 也高約 1 個百分點;但 EBITDA 虧損指引中值 1,700 萬美元,差於預期的約 1,000 萬——Neutron 首飛前的投入仍在加碼。
本季度真正的看點仍是 Neutron,它是 RKLB 從 “小型火箭商 “躍升為 “SpaceX 挑戰者 “的關鍵。管理層表示要等一級貯箱測試通過才給首飛日期,市場等來的仍只是 “2027 年 “,而不是一個可驗證的節點;CFO 還把盈利拐點改為 “首飛成功後 6 個月內 EBITDA 轉正 “,現金流轉正也相應推遲。
公司維持 3–5 年內 Neutron 營收 10 億美元的長期目標,並預計 2027 年小火箭發射增長 20% 以上。
海豚君認為,運力緊缺讓 Neutron 首飛前就能提價,太空系統毛利率也比預想更穩,Iridium 交割後還將帶來高利潤的經常性收入,中期邏輯沒有變。但 Neutron 多次延期之後,市場會把它貢獻收入的時間往後推,並對首飛成功率打更大的折扣。
短期來看,股價缺乏催化:Neutron 的執行,需要 2027 年一季度一級貯箱的靜水壓與低温測試來重新驗證。更好的佈局時點,可能要等一級貯箱測試通過、Neutron 給出首飛日期這兩個信號落地。$Rocket Lab(RKLB.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。