

亞朵(ATAT)3Q26 火線速讀:整體來説,公司三季度依然是 “零售熱、酒店冷”。零售繼續帶着收入超預期,而且二季度最讓人擔心的毛利率下滑這次止住了;但酒店端同店繼續走弱,並且開始拖累簽約。收入增長 31%,明顯高於市場預期,零售仍是絕對…
亞朵(ATAT)3Q26 火線速讀:整體來説,公司三季度依然是 “零售熱、酒店冷”。零售繼續帶着收入超預期,而且二季度最讓人擔心的毛利率下滑這次止住了;但酒店端同店繼續走弱,並且開始拖累簽約。
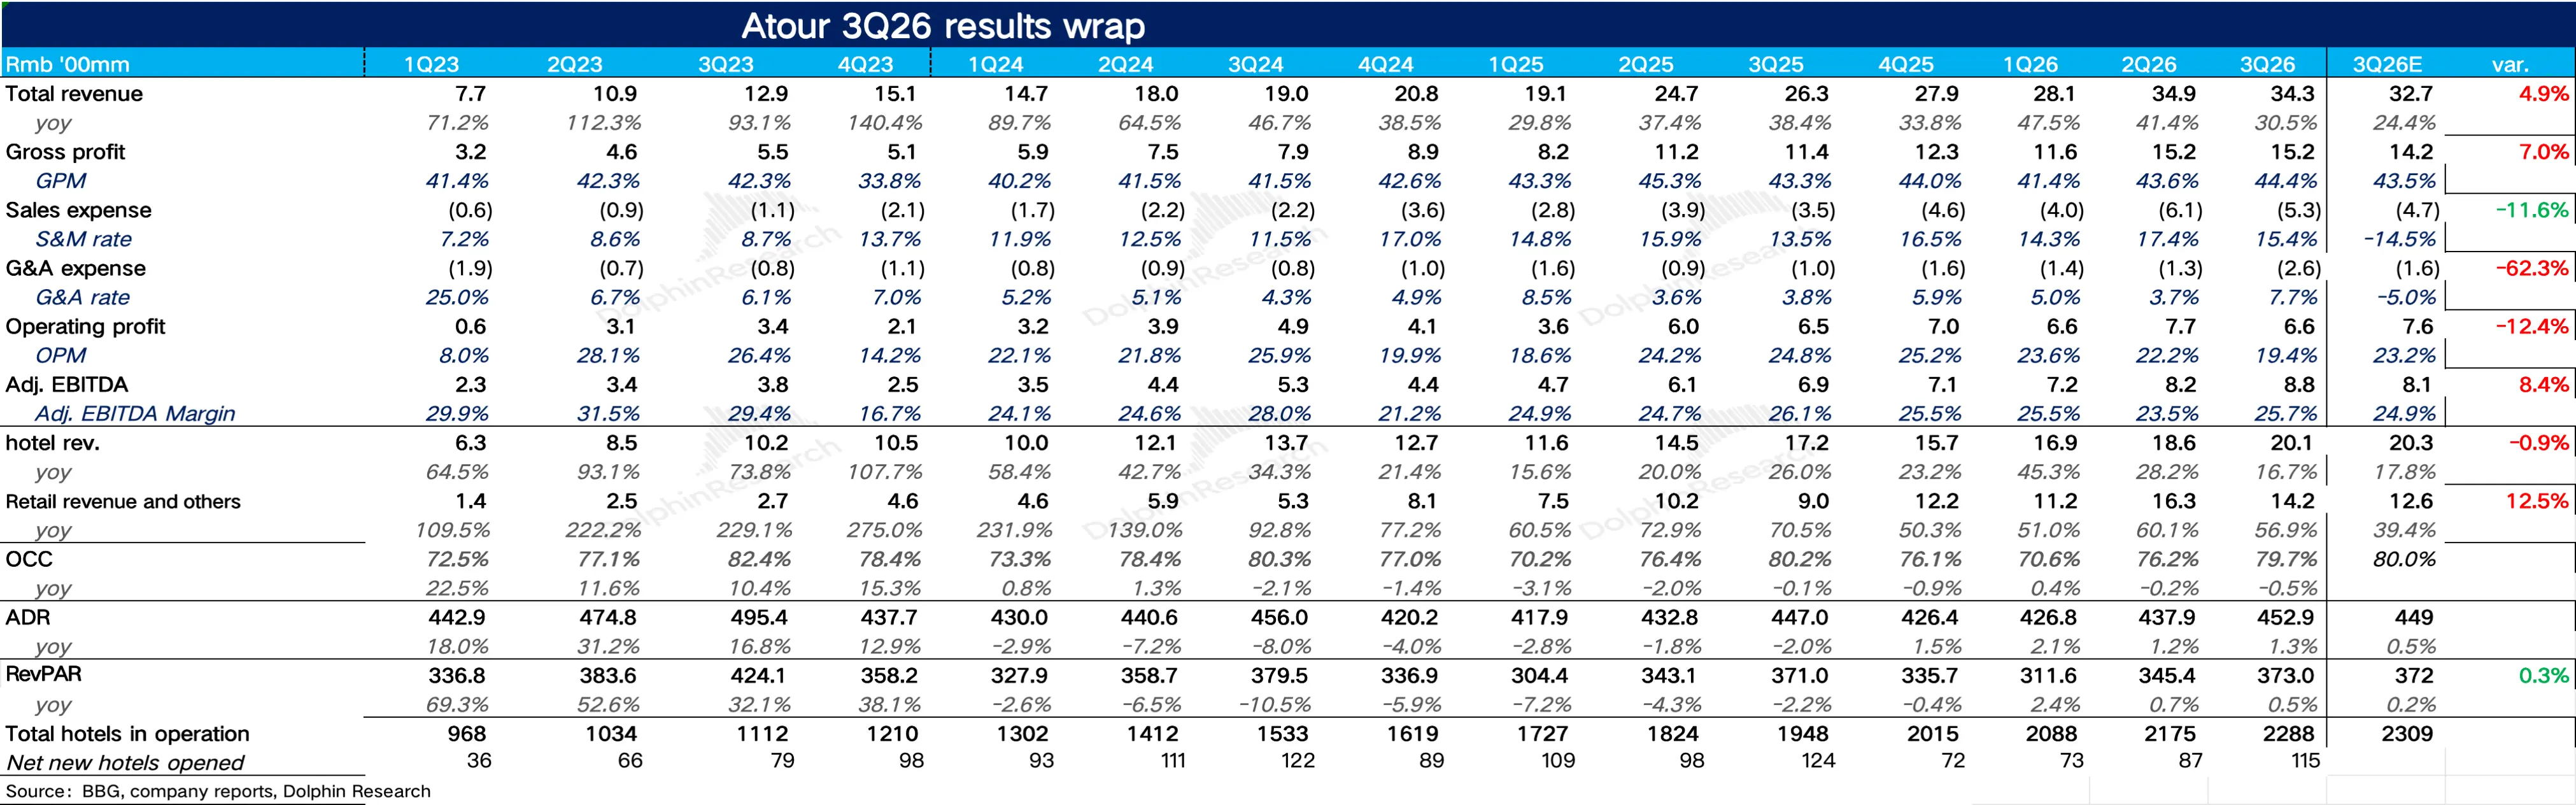
收入增長 31%,明顯高於市場預期,零售仍是絕對主力。零售增長約 61%,增速和二季度差不多;更關鍵的是零售毛利率環比回升,銷售費用率也從二季度的高點回落,説明增長不完全是靠降價和砸營銷換來的。
酒店端還在降温。混合 RevPAR 勉強為正,靠的是新店拉動;同店 RevPAR 同比下滑約 4%,比二季度更差,入住率和房價都在降。好在加盟模式對 RevPAR 相對不敏感,加盟收入仍有約 20% 的增長。但儲備項目環比減少,新簽約明顯放緩,四季度完成全年開店目標有壓力。
利潤端,剔除股權激勵後調整後淨利潤增長約 26%,利潤率基本穩住;GAAP 口徑下,單季股權激勵驟增到 1.67 億,淨利潤同比下滑約 5%。此外,公司把全年收入指引上調到 +33%-35%,但對應的四季度增速會明顯放緩。$亞朵(ATAT.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。