

禾賽 3Q26 火線速讀:這份財報,問題出在交付量上,價格先穩住了,但 4Q26 指引大幅低於預期,具體來看: ①收入:價格止跌了,量卻沒跟上 收入同比增長 34% 至 10.7 億元,低於指引下限(11-11.5 億)。問題出在銷量:出貨…
禾賽 3Q26 火線速讀:這份財報,問題出在交付量上,價格先穩住了,但 4Q26 指引大幅低於預期,具體來看:
①收入:價格止跌了,量卻沒跟上
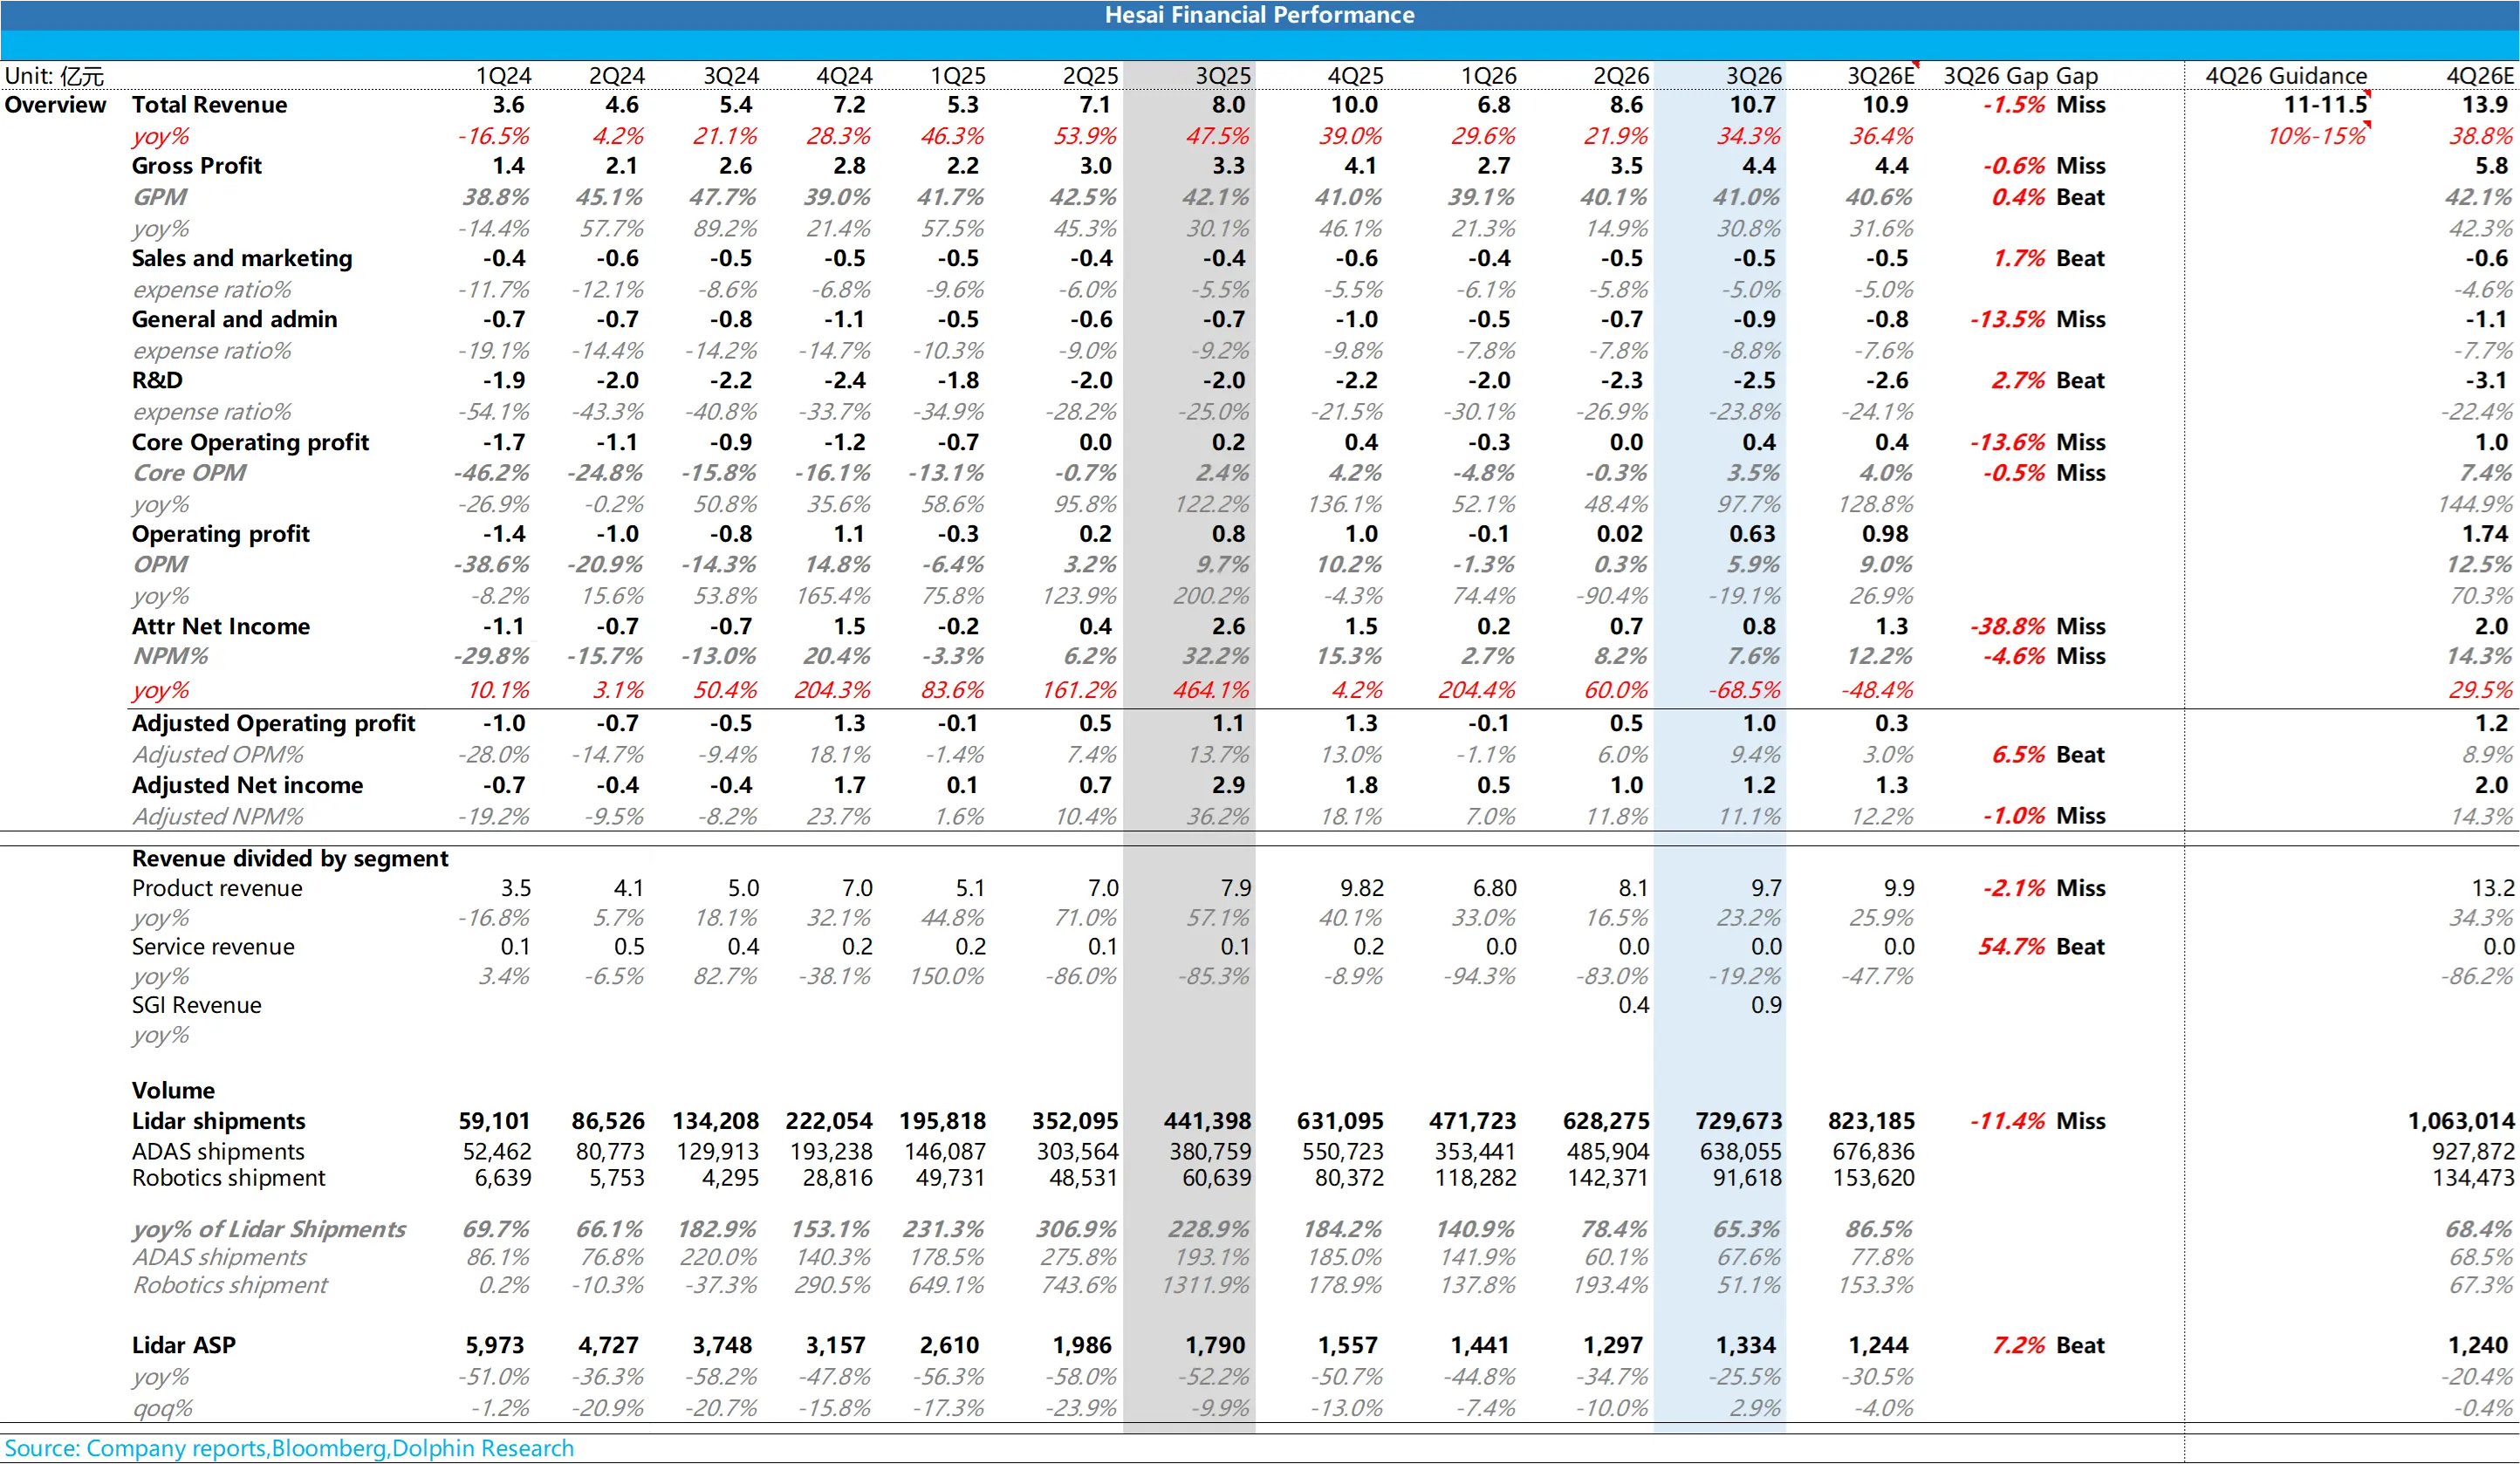
收入同比增長 34% 至 10.7 億元,低於指引下限(11-11.5 億)。問題出在銷量:出貨 73 萬台,低於預期的 82 萬台,而單價按測算約 1,340 元,環比回升約 3%,明顯好於市場預期的約 1,210 元,價格止跌了。
拆分來看:
ADAS 乘用車雷達出貨量 64 萬台,低於預期的 67.7 萬台,預計主要與下游客户車型銷量不及預期有關;
而機器人雷達本季度僅出貨 9.2 萬台環比降 36%,大幅低於預期的 15.4 萬台,或與割草機旺季結束有關,具體原因待管理層説明。
值得注意的是,高價機器人雷達佔比下降、單價反而回升,説明在 “價格 “與” 份額 “之間,公司現階段更傾向保價格:9 月長距 ADAS 份額約 43%,較 3 月的 55% 繼續回落
②利潤:主業穩價、SGI 新業務燒錢
毛利率 41.0%,環比提升 0.9 個百分點,好於預期的 39.9%:主要由於單價回升,以及自研芯片帶來的技術降本。
激光雷達分部經營利潤同比增長 88% 至 1.45 億,利潤率約 15%。但集團經營利潤只有 0.63 億元,低於預期的約 0.98 億元:SGI 收入雖然環比翻倍至 0.9 億元,但虧損也擴大至約 0.83 億元。
這意味着利潤驅動從之前的 “以價換量 “變成了 “主業穩價、新業務燒錢 “,短期彈性取決於 SGI 的投入節奏。
③指引:4Q 遠低於預期,全年目標基本落空
4Q 收入指引 11.0–11.5 億元,低於市場預期 14 億,同比僅增長 10%–15%。按測算,全年收入約 37 億元,比年初指引下限 42 億元低約 11%(收入指引 42-46 億),全年出貨約 260 萬台,也低於 300–350 萬台的指引;前三季度淨利約 1.7 億元,5–7 億元的全年目標基本落空。$禾賽科技(HSAI.US) $禾賽-W(02525.HK)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。