

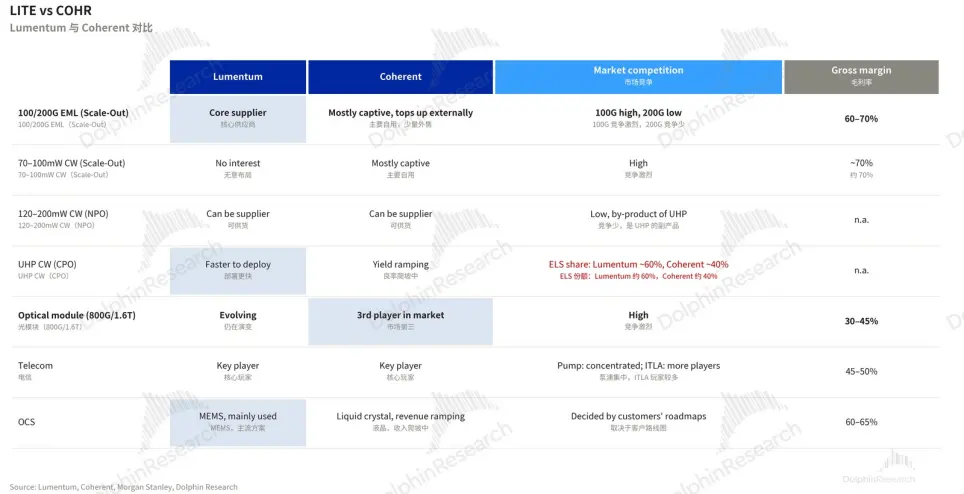
光通信雙雄 Coherent 與 Lumentum 業務相似,最核心的區別是:Lumentum 以外售激光器芯片為主;Coherent 有能力量產激光器芯片,卻以自用為主,通過光模塊(把電信號轉成光信號的器件)直接交付終端客户。這兩種生意差…
光通信雙雄 Coherent 與 Lumentum 業務相似,最核心的區別是:Lumentum 以外售激光器芯片為主;Coherent 有能力量產激光器芯片,卻以自用為主,通過光模塊(把電信號轉成光信號的器件)直接交付終端客户。這兩種生意差在哪?
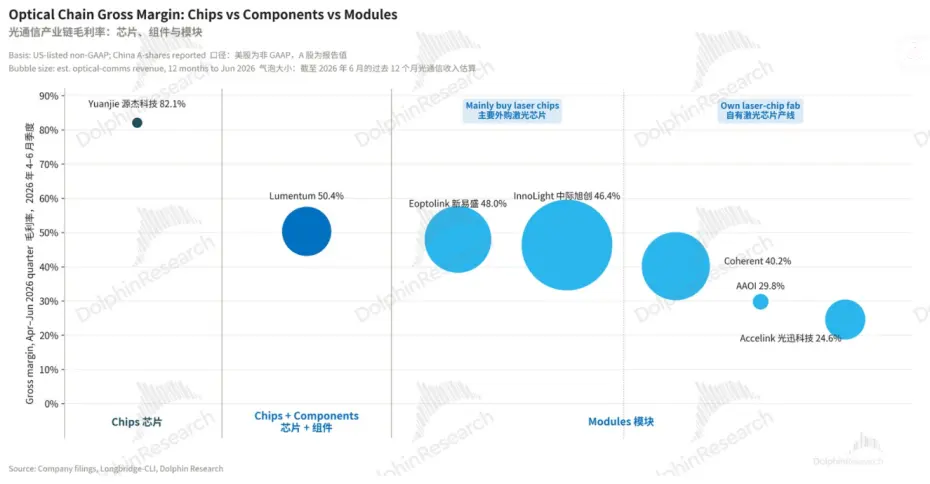
海豚君的判斷是:賣芯片距離緊缺的上游近,且該環節本身存在二次外延的製造壁壘,毛利率高但池子小;賣模塊池子大、毛利率低,龍頭廠商的高毛利來自上下游環節,而非組裝本身。
芯片端的高溢價來自兩點。一是 EML(一種高速激光器芯片)路線下,二次外延(在晶圓上再長一層材料)具備工藝壁壘。二是離緊缺的上游更近:光模塊正從 800G 轉向 1.6T,速率能滿足 200G 是首要因素,下游基本會照單全收;而核心卡點在最上游的 InP 襯底(激光芯片的晶圓底材),海豚君認為 2028 年之前供給偏緊的格局很難扭轉。
模塊端則相反:激光器芯片只是模塊的組成部分,模塊的收入體量理應更高,但中游模塊商眾多,競爭激烈,毛利率較低。 $Coherent Corp.(COHR.US) $Lumentum控股(LITE.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。