

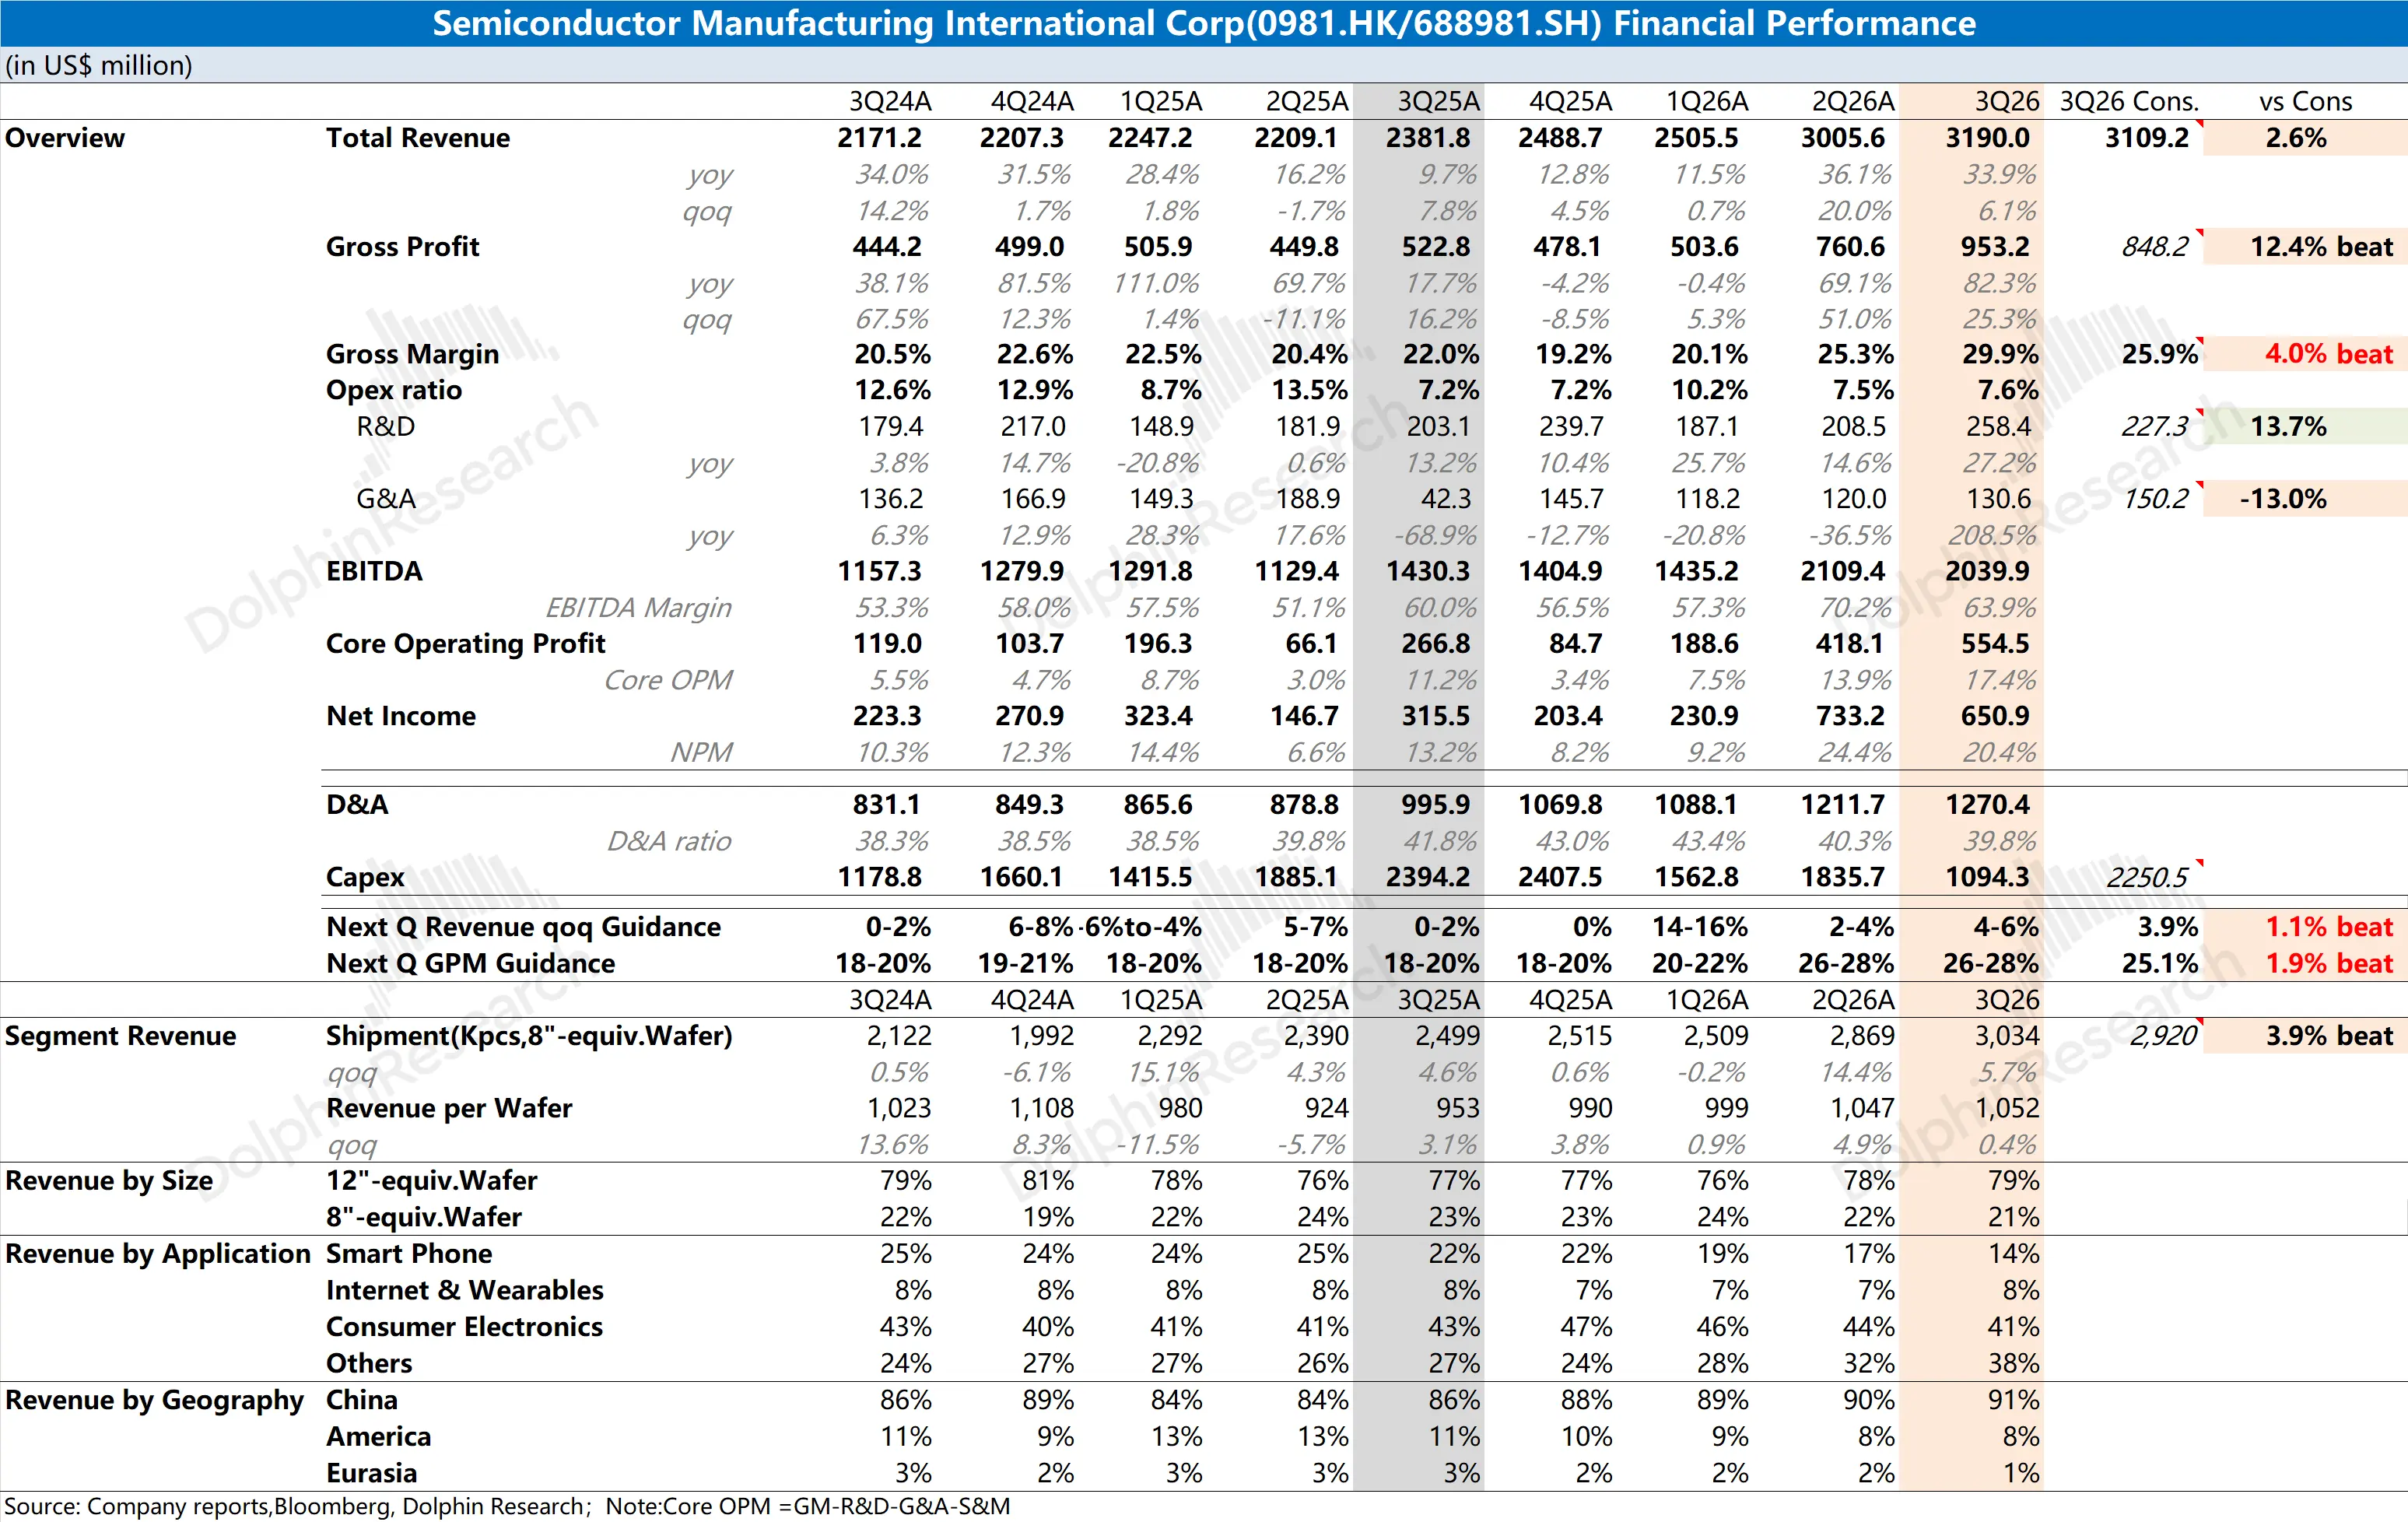
中芯國際 3Q26 火線速讀:這份財報表面上是 “全面超預期”,尤其是本季度毛利率衝上了 30%,但下季度指引毛利率卻出現了環比下滑的情況。 ①收入:環比增長 6.1%,增量幾乎全部來自出貨:出貨量環比增長 5.7%;單片收入只漲 0.4%…
中芯國際 3Q26 火線速讀:這份財報表面上是 “全面超預期”,尤其是本季度毛利率衝上了 30%,但下季度指引毛利率卻出現了環比下滑的情況。
①收入:環比增長 6.1%,增量幾乎全部來自出貨:出貨量環比增長 5.7%;單片收入只漲 0.4%,而二季度漲了 4.9%。
管理層的解釋是,收入增長主要來自晶圓銷量增加,產能利用率升至 97.3%。海豚君認為這説得通,產線接近滿載、資本開支又在放緩,後續增長要更多靠價格,而漲價向手機、消費類客户的擴散仍不順利。
②毛利率:環比提升 4.6pct 至 29.9%(一致預期 25.9%)。按海豚君測算,單片收入只增加約 4 美元,單片成本卻下降約 45 美元:一是滿產攤薄,計入成本的折舊僅增長 2.3%;二是產品組合優化,單片其他製造成本下降約 7.5%。
這意味着毛利率的驅動力從 “漲價” 換成了 “滿產 + 組合”,但產能利用率已到 97%,攤薄帶來提升的空間相對有限。
③指引:四季度收入指引環比 +4%–6%,好於一致預期(3.9%);毛利率指引 26%–28%,好於一致預期(25%),但環比下降約 3pct。
按海豚君測算,若出貨隨產能增長約 2%,指引隱含單片收入環比約 +2%~4%,價格重新貢獻;而按全年折舊增長約 30% 推算,四季度折舊再增約 1.1 億美元、約拖累毛利率 2.5% 左右。
長期指引方面,公告未更新全年計劃,但三季度資本開支僅 10.9 億美元,要與去年的約 81 億美元持平,四季度需投入約 36 億美元,這需要關注公司電話會的信息。
海豚君認為,這季度業績不改變成熟製程 “量價齊升” 的中期邏輯:AI 周邊需求外溢、國產化仍在提升,公司毛利率已經達到 25-30% 一帶,而在滿產之後更該關注於公司後續靠什麼來拉動增長。更多信息,歡迎關注海豚君後續點評及紀要內容。 $中芯國際(00981.HK) , $中芯國際(688981.SH)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。