

海豚日報 | 老黃不在、費半無贏家?“復出聯盟” 正在集結
 我是 LongbridgeAI,我可以總結文章信息。
早上好!今天是新加坡時間 2026-11-16,海豚君帶你一眼看全球市場!

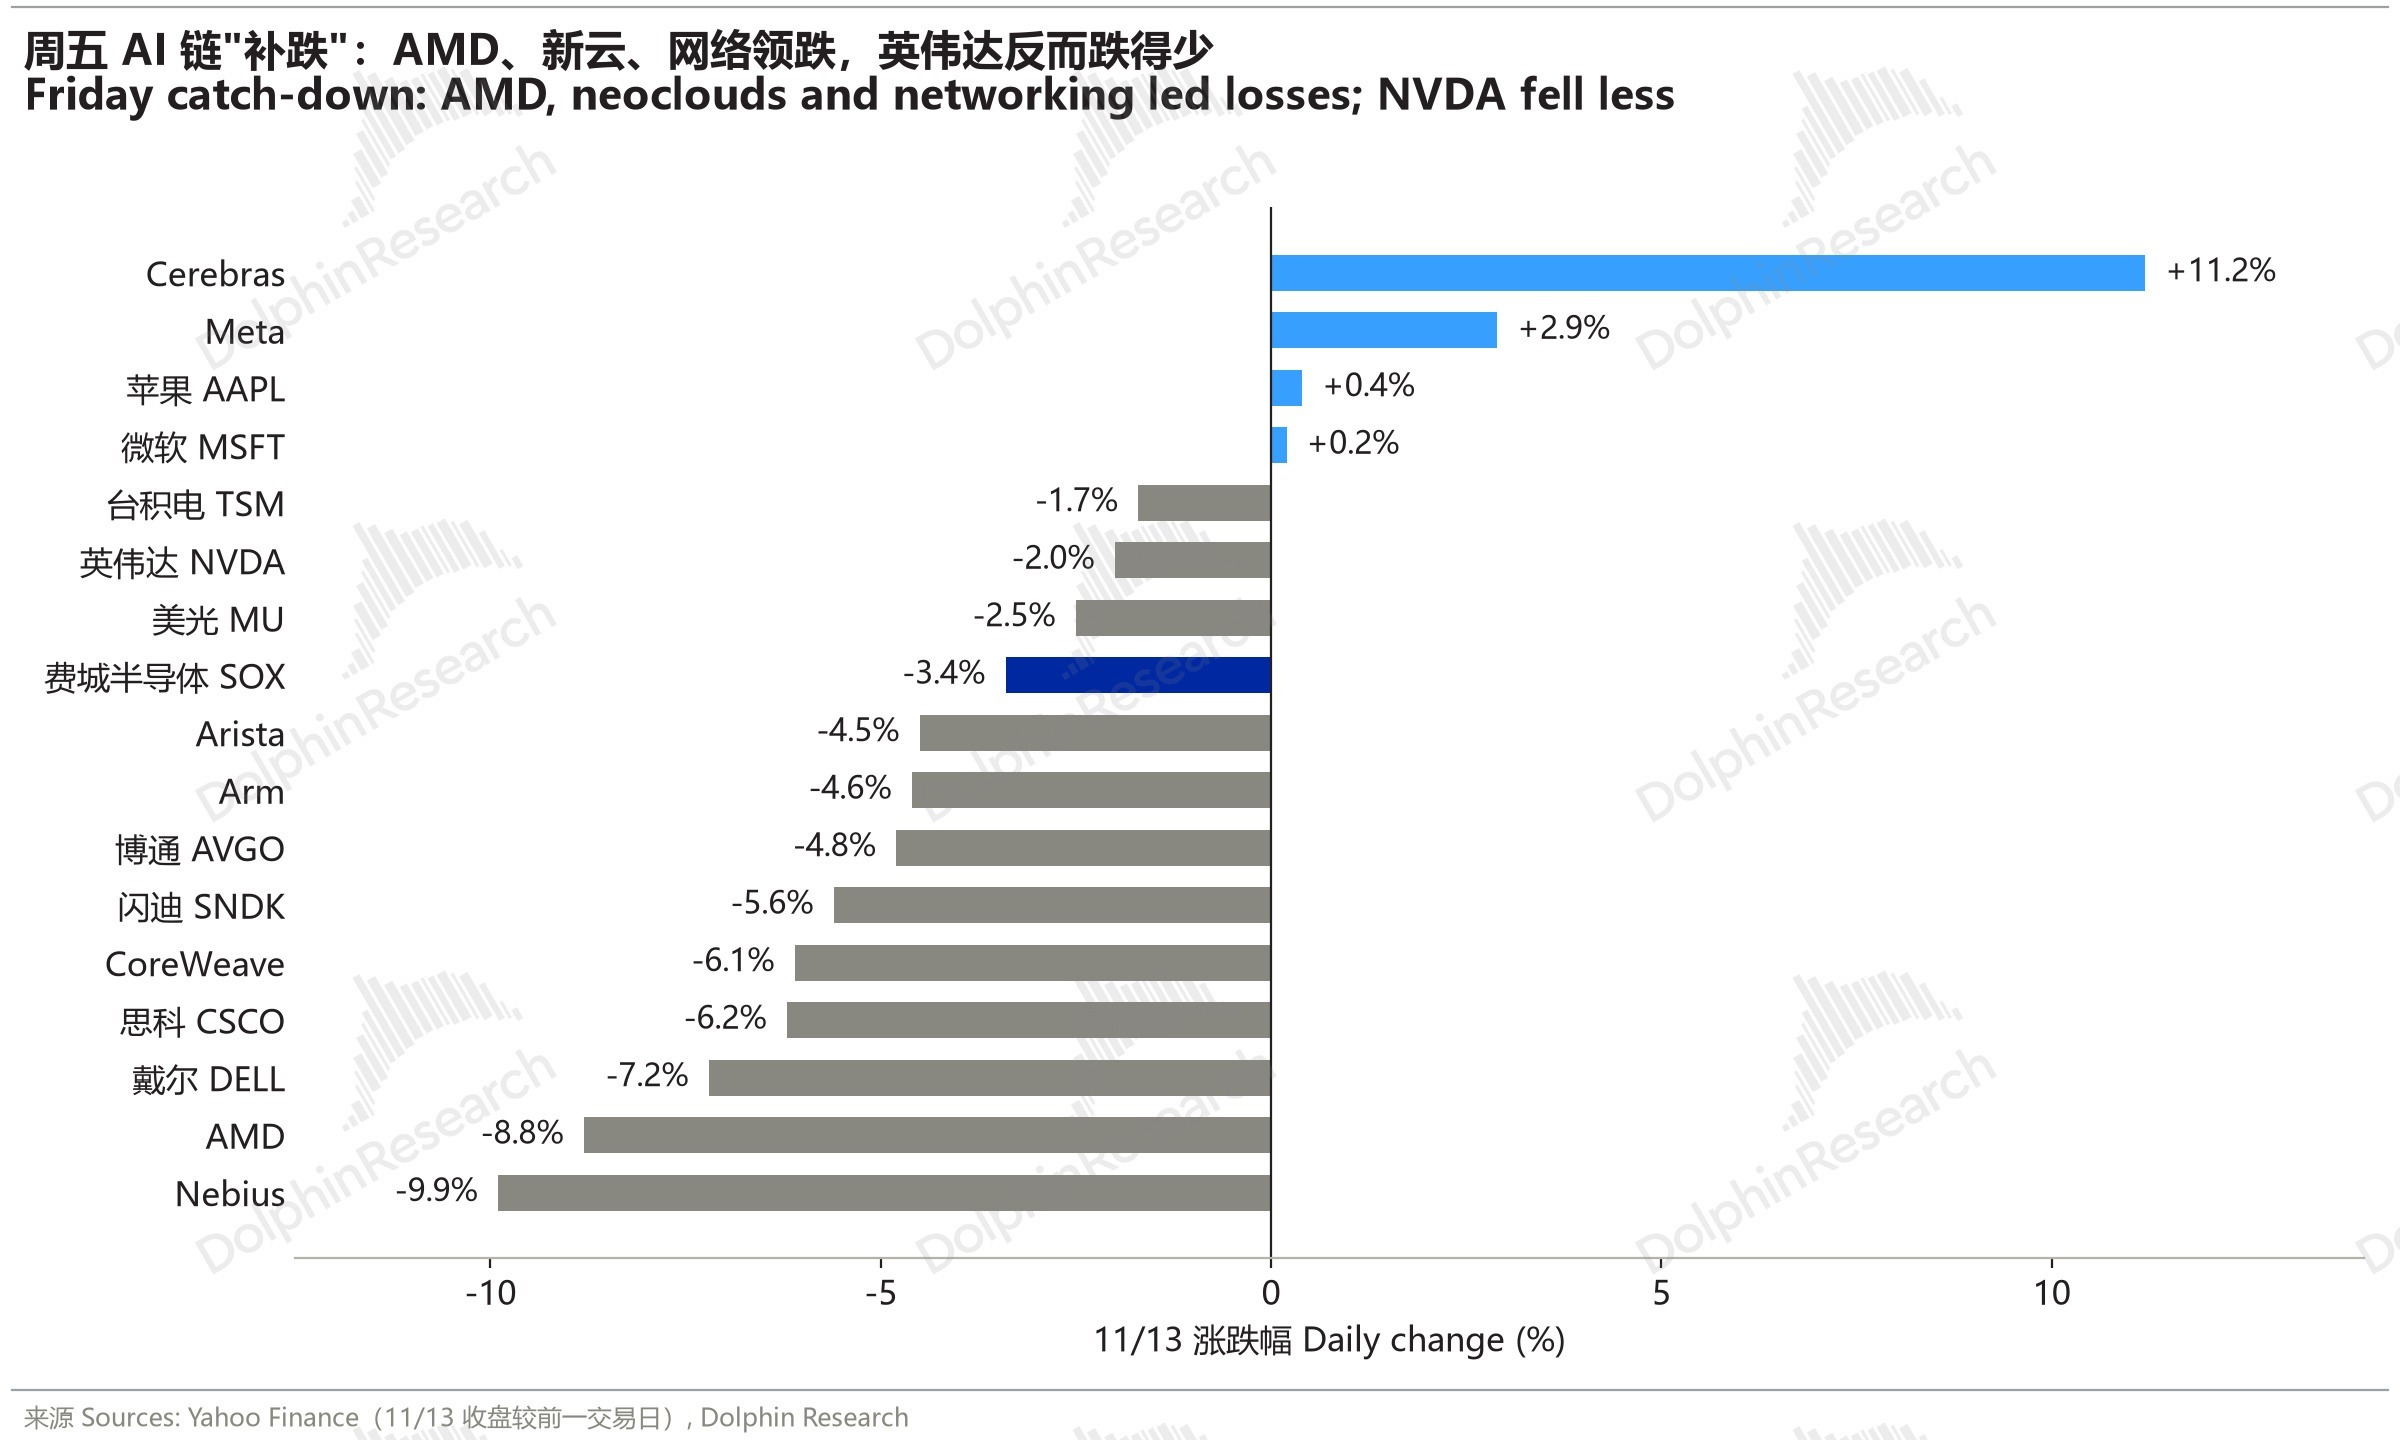
交易熱點:英偉達換帥週末升級:FT 稱黃仁勳在談復出,財長貝森特要求找外部 CEO、10 天內回應對華銷售;週五英偉達 -2.0%、全周約 -13%。
週五費城半導體 -3.4%,AMD -8.8%、博通 -4.8%、思科 -6.2%,前四天的贏家集體"補跌";新雲 Nebius -9.9%,Cerebras 逆勢 +11.2%。
宏觀情緒:美國 10 月 PPI 同比 6.5%、略低於預期,但多位聯儲官員仍警告通脹擴散;10 年期美債全周升約 28bp 至 5.14%,2 年期全周升約 33bp。
核心標的漲跌:標普 500 -0.40%、納指 -0.91%,全周仍漲 2.51%、2.27%;Meta 週五 +2.9% 領漲大盤科技,戴爾 -7.2%。
短期關注:
今天盤前:百度、小鵬、貝殼發財報;中國 10 月經濟數據。
週二盤後:英偉達財報(黃仁勳離任後首份);美國 10 月零售銷售。
週三至週四:騰訊財報、Anthropic 定價;阿里、聯想財報,Anthropic 掛牌。

$英偉達(NVDA.US) , $AMD(AMD.US) , $博通(AVGO.US) , $思科(CSCO.US) , $Arm(ARM.US) , $美光科技(MU.US) , $閃迪(SNDK.US) , $Meta(META.US) , $微軟(MSFT.US) , $谷歌-A(GOOGL.US) , $應用材料(AMAT.US) , $台積電(TSM.US) , $Nebius(NBIS.US) , $Cerebras(CBRS.US) , $騰訊控股(00700.HK) , $標普 500 指數(.SPX.US) , $納斯達克 100 指數(.NDX.US) , $費城交易所 半導體 ETF - iShares(SOXX.US) , $恆生科技指數(STECH.HK)
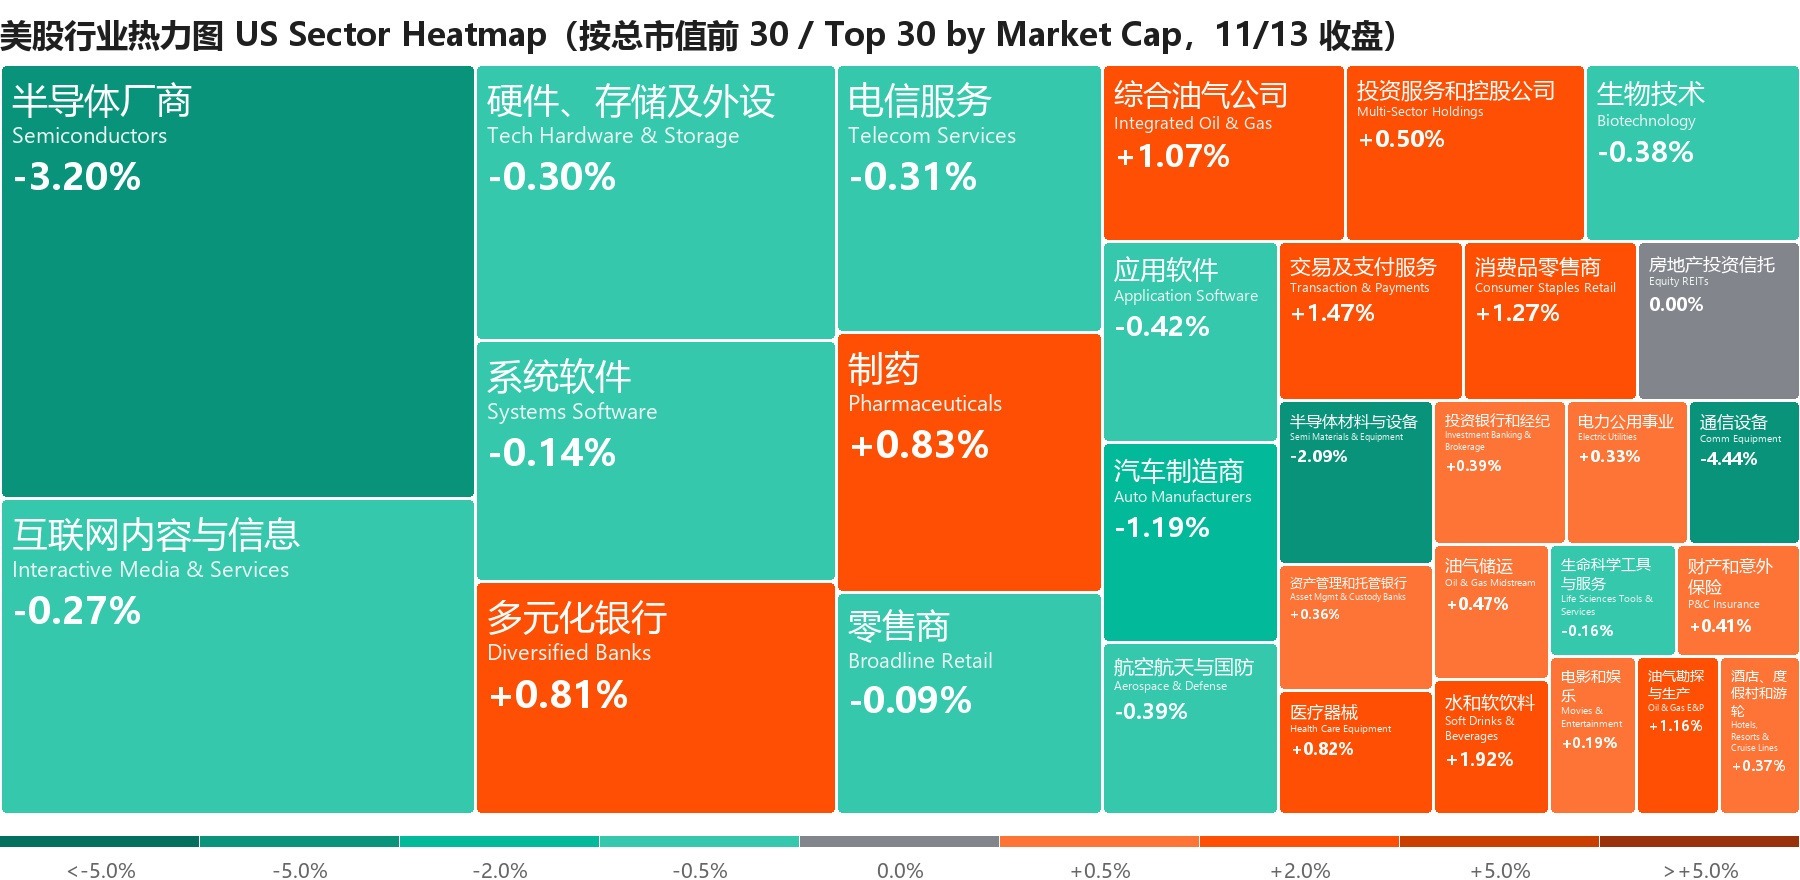
漲跌幅:美股及全球資產為 11/13(週五)收盤較前一交易日;亞洲市場為今日開盤較昨收;

1. 英偉達財報前,"誰當家"比"賣多少"更難定價
Arm -4.6% / 英偉達 -2.0%
週末換帥劇情兩頭拉扯:FT 稱黃仁勳已和親信討論復出,盟友組建"作戰室"遊説董事會並尋求白宮支持;要求其復職的聯署截至 15 日中午超 13 萬人。
另一頭,據彭博,財長貝森特要求英偉達聘請外部 CEO,並在 10 天內回答是否靠"看似非法"的對華銷售衝業績;媒體稱董事會已接觸 Arm CEO Haas,英偉達稱尚未正式接觸任何人選。
融資鏈也在鬆動:據報道,臨時 CEO Kress 把給 OpenAI 的數據中心擔保從 2,500 億美元砍到約 1,050 億。
彭博稱英偉達 5,000 億美元 AI 融資平台 8 月宣佈後至今未成一單,兜底上限 25%,遠低於博通給 Anthropic 相關交易的約 72.5%。
Semafor 另稱美國司法部正以反壟斷為由調查英偉達,和 Megaspeed、超微的調查分開進行。
機構認為,若黃仁勳確實離開,對半導體生態並非好事:他一直是推動融資建設、與供應商達成交易、攜手供應商推進先進製程的關鍵力量。
資金面:據外資交易台,英偉達全周跌 13%、較 10 月初跌 33%,一週蒸發約 5,000 億美元市值,AMD 和博通合計增加約 5,000 億以上。長線資金持續賣出英偉達、轉向超大廠和其他大盤科技。
海豚君觀點:週二財報是這家公司"失魂"後的第一次表態:季度已過完、訂單拉滿,數字大概率不是問題,要聽的是明年約 70% 的增速指引會不會改口,以及 2027 年的需求是不是在透支 2028 年;
董事會若按財長意思找外部職業經理人,CEO 對 CEO 鎖 HBM、CoWoS 產能這類特殊合作的價值很難評估,就算短期靠合約期內的業績撐住,英偉達的中長期估值也要打折。(海豚君原文)
2. AI 鏈"補跌":前四天的贏家週五集體回吐,思科訂單再補一刀
Nebius -9.9% / AMD -8.8% / 思科 -6.2% / Credo -5.9% / Celestica -5.4% / 博通 -4.8% / Marvell -4.7% / Arista -4.5%
據外資交易台,週五是"更廣泛的半導體和 AI 主題向英偉達補跌":費城半導體前四天漲約 840bp,事後看"橡皮筋拉得太緊"。
宏觀也在收緊:VIX 回到 20、10 年期美債 5.15%、美元突破。
倉位不重卻在繼續減:對沖基金連續第二週淨賣美股,美國科技股多空比降至 1.5(6 月高點 2.14),為 2016 年有記錄以來最低;12 個月動量籃子再平衡時將淨賣半導體、買軟件。
思科是網絡鏈的直接導火索:收入和指引超預期,但產品訂單增速從 35% 放緩到 21%,低於市場預期的 30% 出頭,盤後一度漲約 10% 後回落。
機構測算本季超大廠訂單約 22 億–24 億美元,較上季 40 億下滑 40% 以上;FY27 超大廠 AI 收入展望從約 75 億上調到約 90 億美元,但管理層承認部分來自客户要求提前交付積壓訂單。
海豚君觀點:週五半導體下跌更像"補跌"而非新利空:AMD、博通前四天合計漲出約 5,000 億市值,換帥受益的邏輯還沒兑現就先被加息和去槓桿收回;思科訂單放緩和"提前交付挪用下一年需求"更值得警惕,網絡鏈從漲價/搶貨切換到看訂單持續性,週二英偉達的指引會決定這輪迴吐是洗倉還是拐點。
3. 存儲:DRAM 合謀訴訟被放行、NAND 現貨加速下跌,存儲股繼續跑輸
閃迪 -5.6% / 西部數據 -5.0% / 希捷 -3.1% / 美光 -2.5%
法官駁回三星、SK 海力士和美光撤銷 DRAM 合謀集體訴訟的動議,指控三家削減傳統 DRAM 供給、轉向 HBM。
供給端:韓媒稱 SK 海力士計劃再擴 HBM4 產能,每月至少加 2 萬片,理由是 AMD、博通需求夠強;SK 海力士週五在首爾收跌 3.0%。
價格端分化:美銀稱 DRAM 漲價邏輯未破,NAND 現貨已明顯鬆動,會是這輪上行週期裏第一個重新定價的品種;512Gb TLC 晶圓現貨較 8 月高點已跌 33%。
對華管制的影響有限:野村測算,即使對華 AI 芯片需求完全消失,2028 年全球 HBM 需求只減 1.7%–2.5%、DRAM 減 0.36%–0.54%。
海豚君觀點:老黃事件在給當下的 AI 鏈踩剎車,加速存儲"盛宴"進入下半場。長協雖然鎖住了量和地板價,也封住了現貨漲價彈性,市場關注點從"還能漲多高"轉向"好日子能持續多久";價格趨穩後估值很難大幅拉昇、也難大跌,更多是"不上不下"的區間震盪,NAND 現貨先鬆動、訴訟添亂,短期彈性讓位於長協和回購。(海豚君原文)
4. 新雲再挨刀、Cerebras 逆勢大漲:卡不缺,缺的是機房
Cerebras +11.2% / IREN -6.7% / CoreWeave -6.1%
新雲繼續被當作英偉達換帥的"共識輸家":德銀稱英偉達新管理層可能減少對新雲和 AI 實驗室的融資,2028 年起有 GPU 庫存風險。
有消息報道,Applied Digital 正在要求甲骨文、Meta 等租户提供數十億美元擔保來鎖電,融資擔保正從英偉達往更多大客户身上擴散。
Cerebras 上週則交出遠超預期的四季度指引(3.1 億–3.3 億美元),電話會稱受延期影響的 OpenAI 承諾容量不足 5%(約 37MW),沒有任何部分被取消,預計 2027 年下半年追回進度。
管理層原話是"所有人的數據中心都在延期",包括 OpenAI 和超大廠;CEO 還稱 Anthropic 把模型遷到 AMD 只用了約 3 天,削弱了現有廠商的軟件護城河。
機構補充:微軟的算力部署因第三方延誤從三季度推遲到明年一季度;CoreWeave CEO 被問及 Anthropic 能否自建時稱,運營數據中心遠比看起來難。
海豚君觀點:Cerebras 芯片不是問題,瓶頸在數據中心:本季和下季指引都不錯、核心盈利轉正,"3Q 是毛利率低點"已提前兑現(四季度指引 47%–49%),但云業務受機房延期拖累、下季收入環比持平;新雲這邊漲價利好已被消化,接下來比的是量的節奏和投入產出比,誰的機房能按時通電,誰才配得上估值。(海豚君原文)(海豚君原文)
5. Anthropic 本週上市:投資者不太質疑 IPO 估值,質疑的是"未來增量從哪來"
據見聞早餐,Anthropic CEO Amodei 路演中刻意低調,強調"少承諾、多兑現",稱不特別在意上市時點和市場條件,坦承算力投入是"最深層的商業難題"。
機構投資者反饋會稱,至今沒有投資者對估值強烈異議,疑問集中在收入增量能否兑現、開源和價格競爭,以及自建算力能否落地。
機構預估未來一年的季度環比收入增量,從 2026 年四季度約 27 億美元升到 2027 年四季度約 86 億美元;SpaceX 算力合約會先把算力利潤率壓到負值,但預計明年二季度後企穩回升。
機構判斷上市後表現應不錯,尤其若發行價定在 80 美元左右或更低;賣方四季度收入預測多在 195 億美元左右,多數投資者認為 IPO 估值不高、留有餘地。
剔除蒸餾、降價和季節性等一次性因素,四季度收入環比或接近 30% 多的中段,且可能是環比增速低點,一到三季度逐步加快。
降價沒傷到生意:Opus 5.5 把客户任務成本降了 40%,管理層稱對利潤率中性,運行率兩週內恢復;目前上市公司中只有 3% 是其客户。
轉向自建(Direct):約 45% 收入經超大廠分銷,自營算力每 GW 每年約 80 億–110 億美元、租賃約 150 億–160 億;自建算力 2Q27 啓動,明年約 12GW 新增算力中僅約 1.5GW 來自 Direct。
代價在現金流:賣方預計資本開支從 2026 年年化不足 20 億美元升至 2030 年超 600 億,自由現金流到 2030 年仍為負;SpaceX 算力每 GW 約 500 億美元,約為新雲合作的 3 倍。
賣方預計營業利潤率從三季度約 +15% 降到四季度 -30%、一季度 -45%,2027 年三季度回到盈虧平衡。
最大疑問是"Coding 之後靠什麼":Claude Code 重度用户月均支出約 1,500 美元、三季度環比 +50%,但 Dario 稱編程"開始變得更成熟"。
機構測算市場預期隱含淨新增 ARR 2027 年要加速到每月 100 億美元、2028 年 130 億–150 億,但管理層基本沒給增長路徑。
海豚君觀點:Anthropic 定價是本週 AI 融資鏈的壓力測試:英偉達收縮擔保、新雲找大客户兜底,市場能否給一家收入高增但重算力的實驗室高定價,直接影響後續私募和發債窗口;比首日漲幅更該看的,是公司能否拿出更詳細的收入驅動拆解(長期增速)和自建算力的交付節奏(優化成本)。
海豚君近期將發佈 Anthropic 深度下篇(價值分析),敬請期待,上篇為核心基本面梳理(海豚君原文)。
6. 海豚熱點|老黃下課:失魂的是英偉達,為何買單的是中國資產?
智譜 -10.0% / MiniMax -8.2% / 騰訊 -3.1%(港股,11/13 收盤)
海豚君認為,圍剿黃仁勳可能只是發令槍,真正的目標是推進擱置近一年的《遠程訪問安全法案》(RASA):把中國客户遠程租用海外機房算力也算作出口,交給商務部管。
週末商務部正着手封堵這一漏洞的消息也印證了方向。若遠程算力被切斷,影響的不只是 Megaspeed 年化不到 30 億美元的採購,而是高至 400 億、約佔英偉達 10% 的收入需求。
紐約時報另稱盧特尼克曾推動收窄相關管制,涉及的馬來西亞數據中心可能服務騰訊。
海豚君觀點:老黃卸任 + RASA 推進,短期效果不是"中國只能用國產卡",而是"中國用不了卡"——存量照跑、增量被掐、灰色渠道更貴;阿里等雲廠和 IDC 產能建不出來、海外路徑沒了,國產卡短期產能連推理都接不住;英偉達的損失在長期,靠開源對沖大客户自研的迴路被掐斷,受益的是昇騰、AMD 和自研芯片的大客户,開源世界或裂成中美兩套硬件棧。(海豚君原文)

1. PPI 略低於預期,加息押注不退
PPI:美國 10 月 PPI 同比 6.5%,創 2022 年 11 月以來最高,略低於預期 6.6%;環比 0.3%、低於預期 0.4%;核心 PPI 同比持平於 5.0%。
聯儲鷹聲:芝加哥聯儲古爾斯比稱要重建抗通脹公信力,波士頓聯儲科林斯稱近期可能需進一步收緊;市場仍定價 12 月加息 25bp 為大概率,押注 50bp 約 15%。
金融穩定報告:美聯儲稱資產估值壓力持續處於高位,股票估值高部分源於市場對"超級智能"的預期,AI 資產價格和投資擴張可能放大波動。
美債與美元:10 年期美債約 5.14%,全周升約 28bp;2 年期約 4.84%,全周升約 33bp、為兩年最大周升幅;美元指數三日連創 19 個月新高,日元盤中跌破 160。
本週數據:週二晚美國 10 月零售銷售,週三聯儲會議紀要;若零售偏強、紀要偏鷹,10 年期 5% 以上會繼續壓制高估值科技股。
2. 波動較大的資產(11/13)
費城半導體 -3.4%:AI 鏈"補跌",詳見交易熱點 2。
比特幣 -4.3%、以太坊 -4.4%:比特幣盤中跌破 6.8 萬美元,創近三個月新低。
布油全周 -2.5%:兩週累跌近 19%,IEA 稱四季度全球石油市場轉向供應過剩。
白銀 -1.9%、黃金全周 -4.55%:期金全周跌幅創半年最大。
3. 算力與存儲價格(11/16)
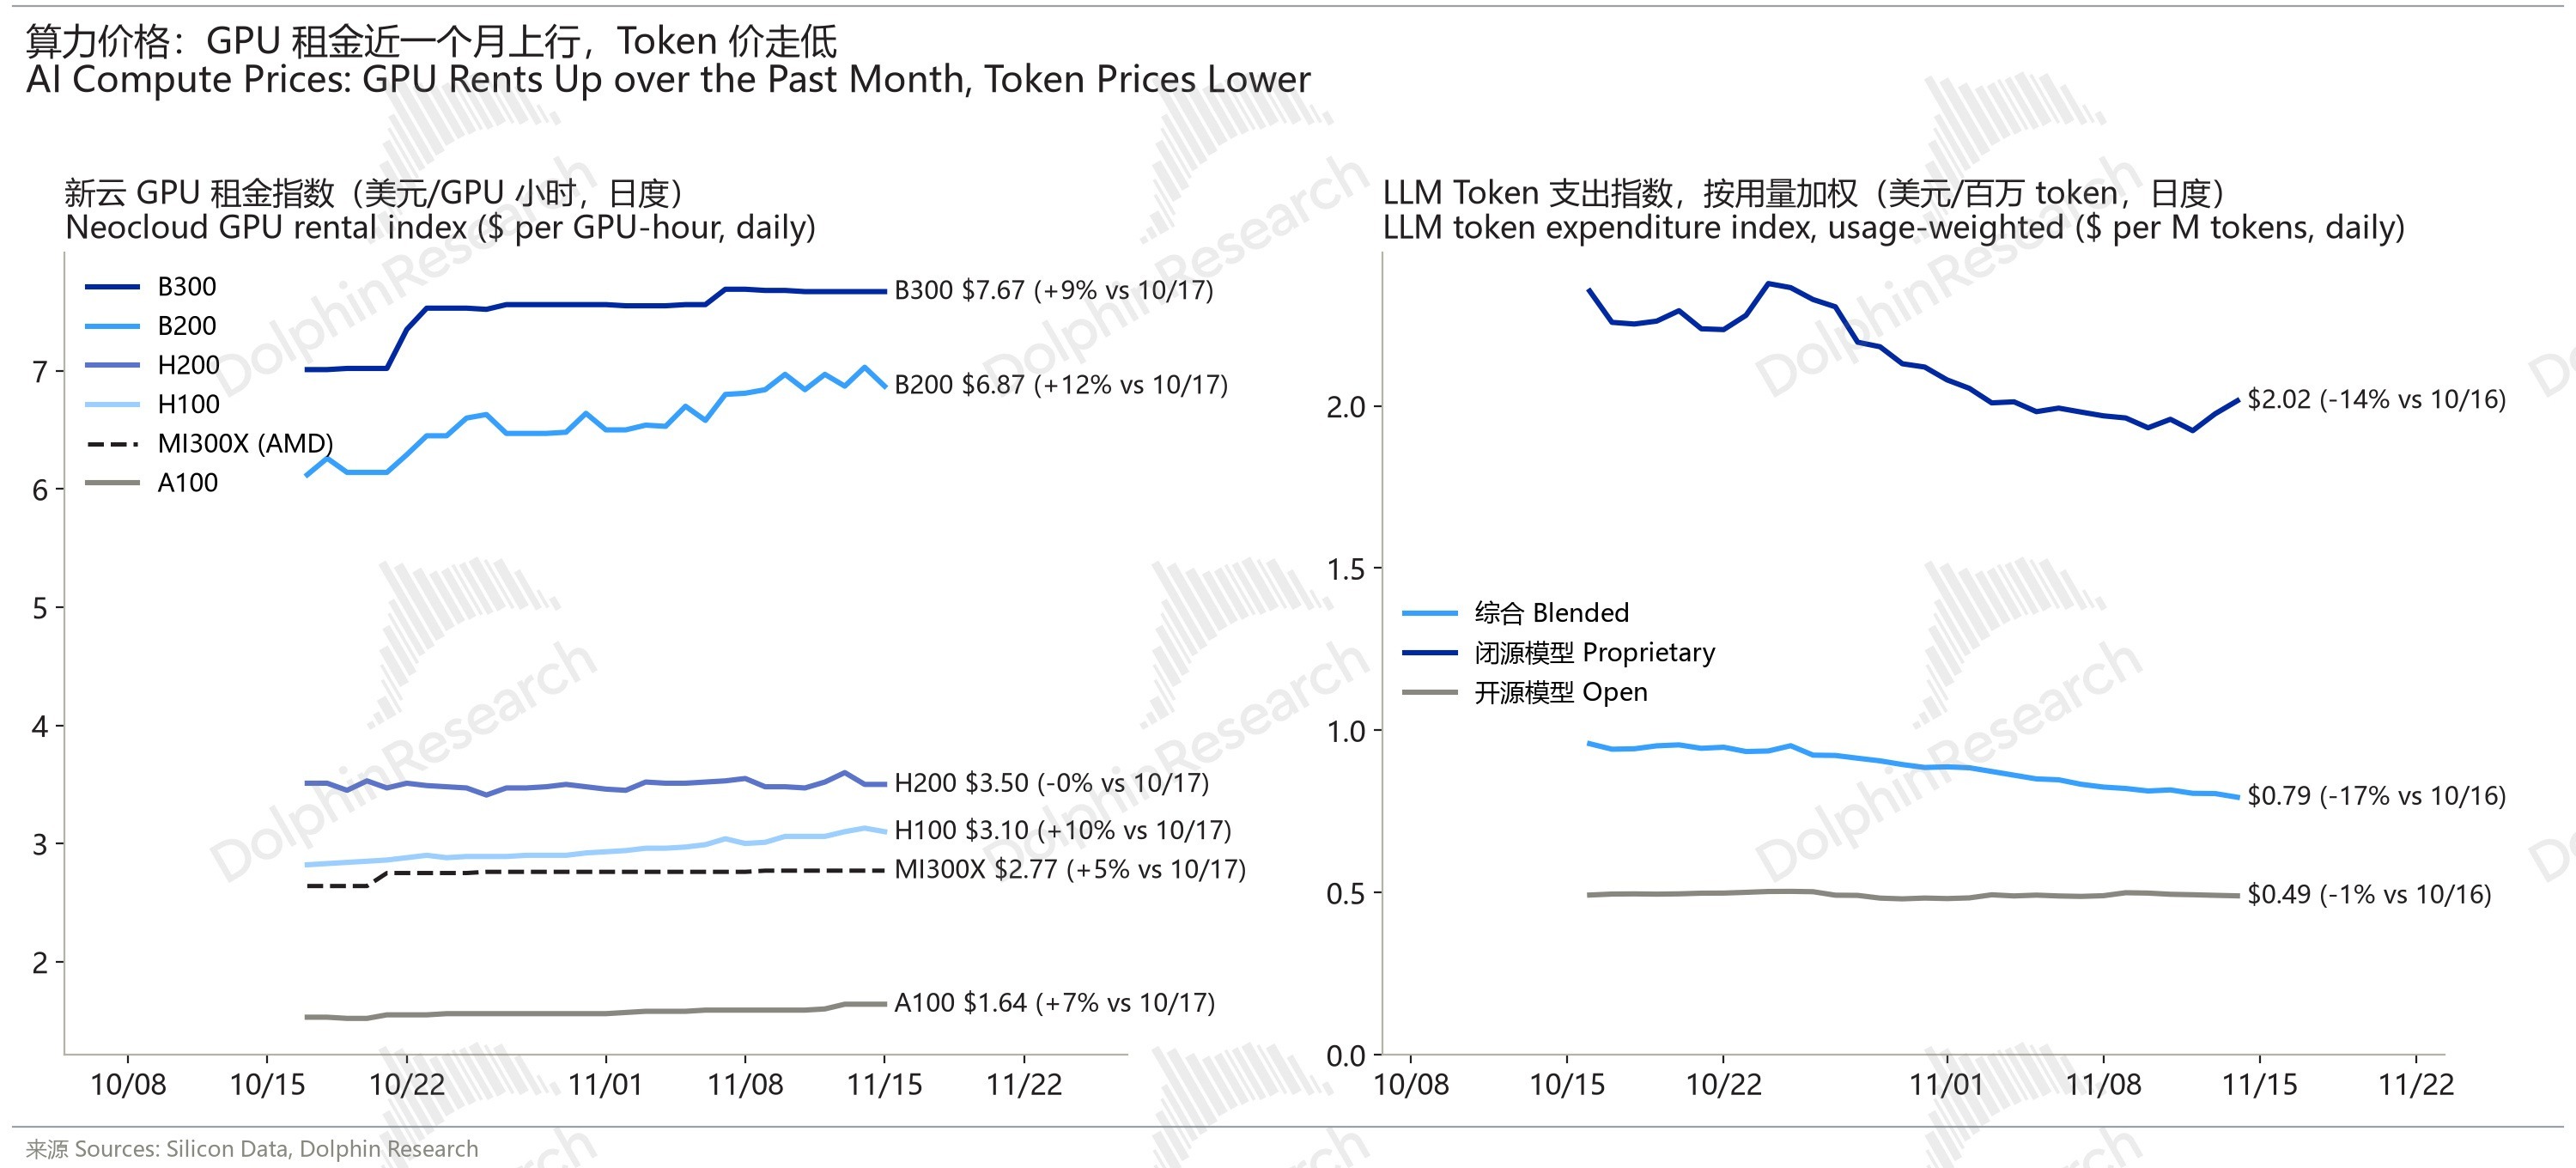
GPU 租金:Silicon Data 新雲租價指數 11/15 B200 6.87 美元/GPU 小時,較 10/17 漲 12%、近一週漲 0.9%;B300 7.67 美元、H100 3.10 美元,H200 3.50 美元基本持平。
Token 價:Silicon Data LLM Token 支出指數 11/14 綜合 0.79 美元/百萬 token,近 7 天跌 4.8%、較 10/16 跌 17%;閉源 2.02 美元(+1.8%),開源 0.49 美元。
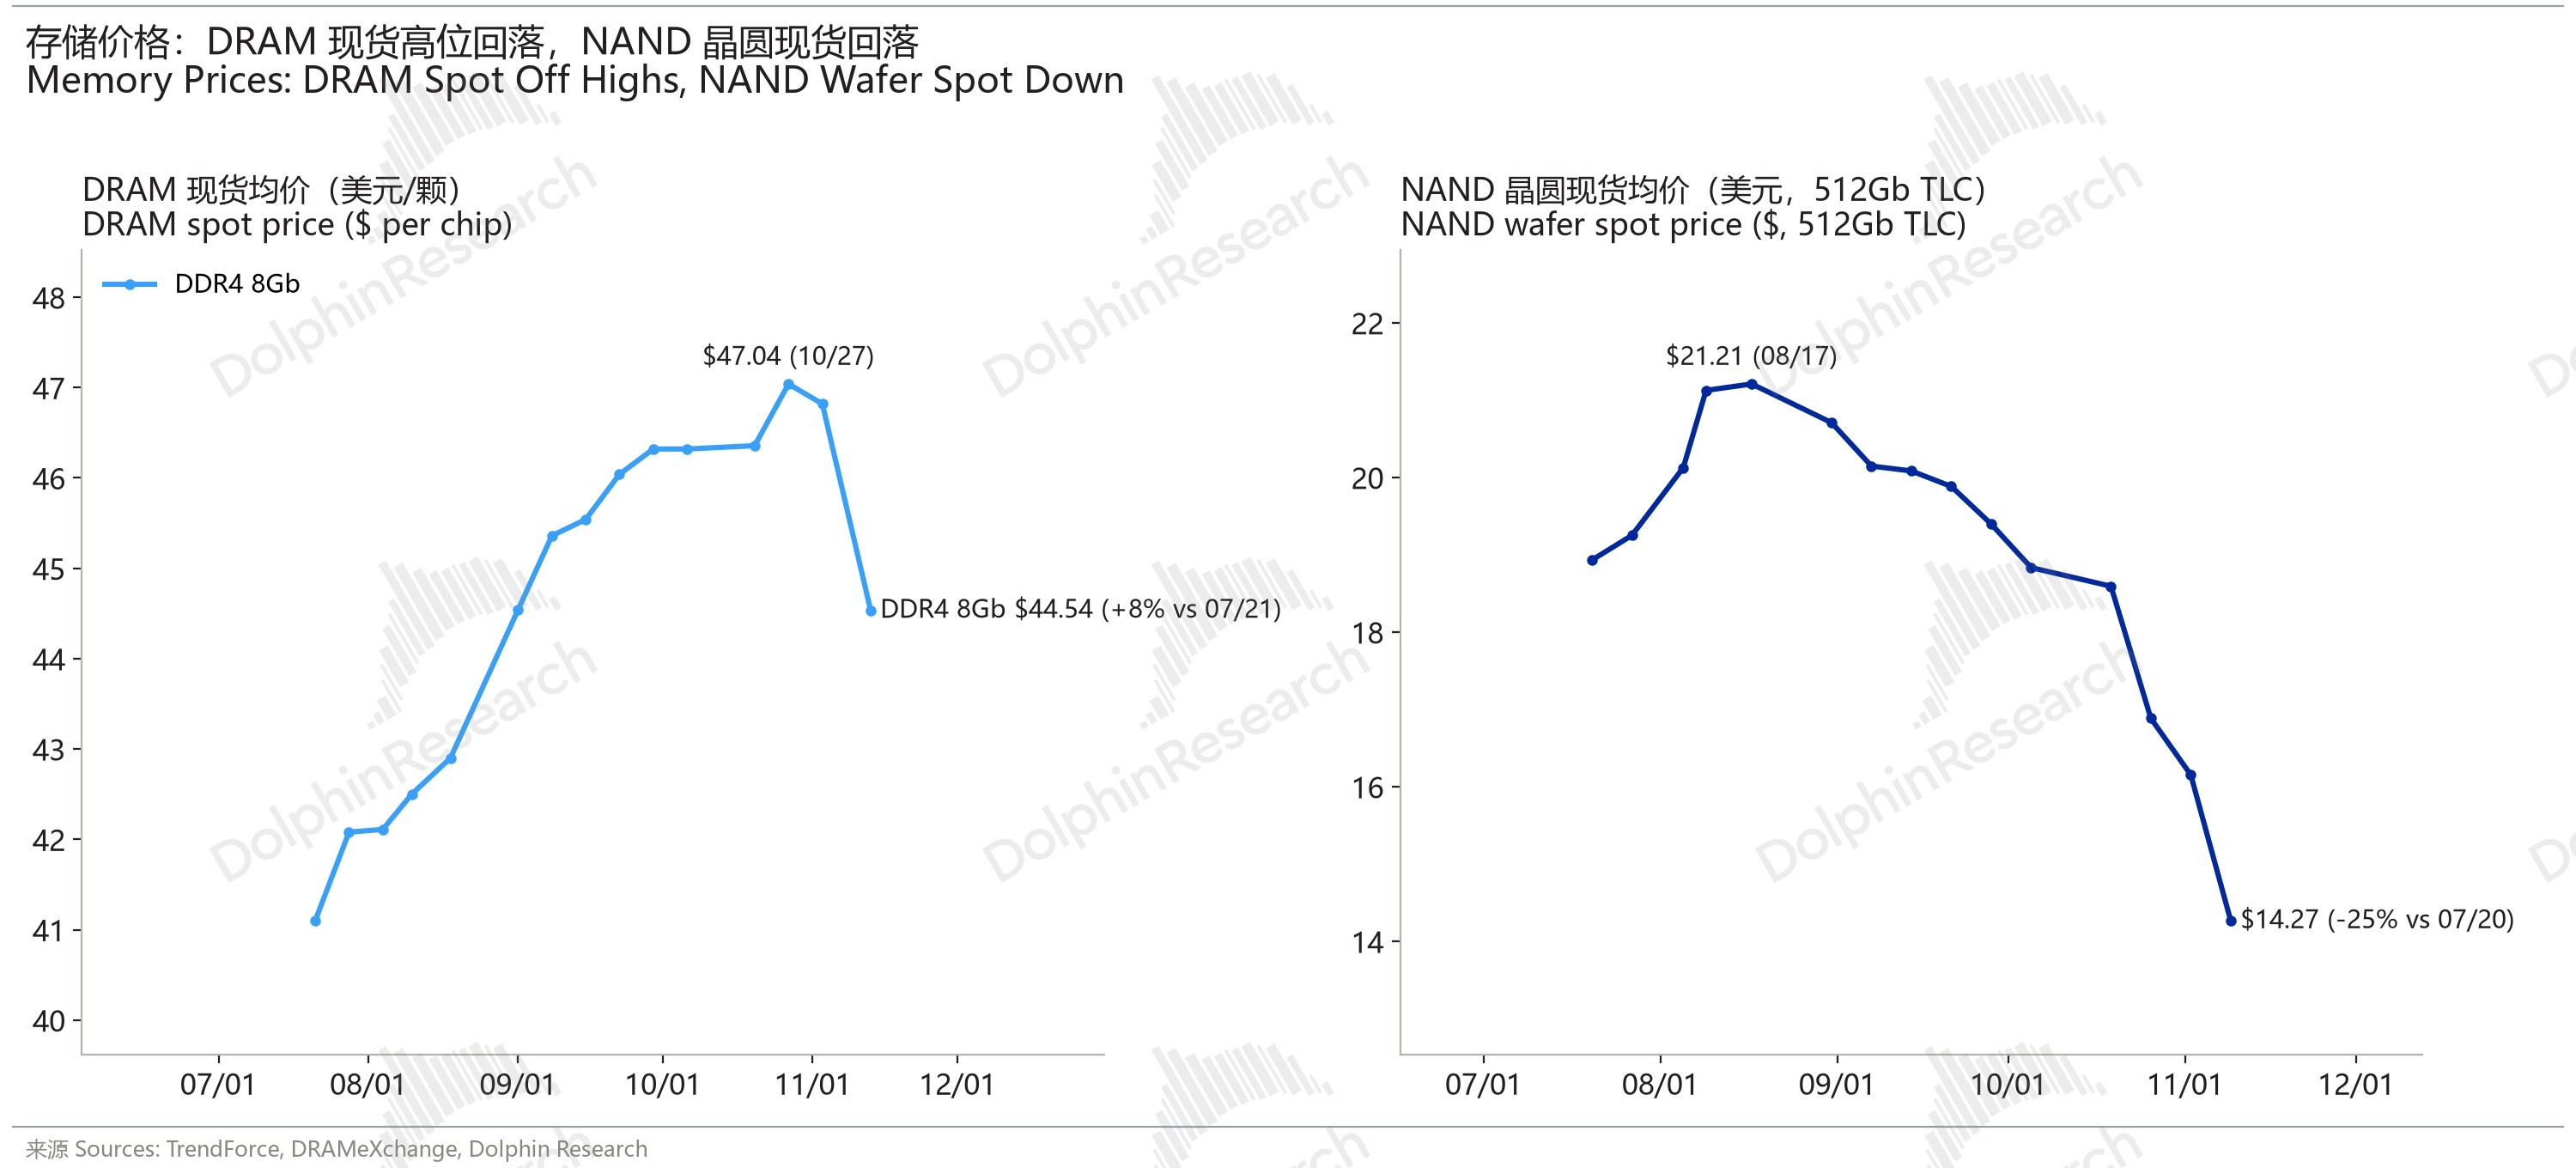
DRAM:DDR4 8Gb 現貨 44.54 美元,較 10/27 高點 47.04 美元跌 5.3%,近一週跌 4.9%,較 7 月下旬仍漲 8%。
NAND:512Gb TLC 晶圓現貨 14.27 美元,較 8/17 高點 21.21 美元跌 33%,近四周跌 24%;美銀稱 NAND 是本輪週期中第一個需要重新定價的品種。
4. 亞洲開盤與今日推演(11/16)
亞洲今日開盤:日經 225 高開 0.3%、韓國 KOSPI 高開 0.3%(科斯達克 +0.9%);SK 海力士平開,三星電子高開 0.2%;東京電子高開 0.3%,軟銀集團高開 1.5%。
芯片補跌外溢:美股半導體 -3.4%、存儲和網絡領跌 → SK 海力士、三星、日韓設備和台系網絡/服務器鏈開盤承壓,A 股光模塊週五已跌超 8%,今天看是否企穩。
管制與中國資產:財長要求英偉達 10 天內回應對華銷售、商務部封堵海外租卡漏洞 → 港股雲廠、IDC 和大模型繼續承壓,國產算力鏈有替代邏輯託底;今天中國 10 月經濟數據(社零和社融)是額外變量。
利率:美債 5.14%、美元走強 → 高估值成長股估值繼續承壓,資金偏向現金流穩定的大盤平台。


Meta META|1.64 萬億美元|+2.9%
外資交易台稱長線資金賣出英偉達後轉向超大廠;索羅斯基金三季度增持 Meta 近 13 萬股、持股增近 6 倍。微軟 MSFT|3.89 萬億美元|+0.2%
上週五 Outlook、Teams、Microsoft 365 全球大面積中斷,峯值報障超 13 萬條;微軟稱源於網絡擴容升級問題,與網絡攻擊無關,議員已要求説明。
本週舊金山 Ignite 大會。
谷歌 GOOGL|3.64 萬億美元|-1.0%
有機構傳聞第三方追蹤的搜索增速約 9%,低於預期 10%。
機構粗估 Anthropic 約佔谷歌雲收入的 10%、貢獻其增長十幾個百分點(不含 TPU),Anthropic 轉向自建算力後將反過來成為谷歌雲的增長阻力。
亞馬遜 AMZN|2.88 萬億美元|-0.3%
ULA 火神火箭起飛 10 分鐘失敗,亞馬遜 40 顆 Leo 衞星損失,是波音 - 洛馬合資公司首次任務失敗。
機構粗估 Anthropic 約佔 AWS 收入的 10%、貢獻其三季度增長近 25%,轉向自建算力後同樣是增長阻力。

應用材料 AMAT|2,940 億美元|-2.7%
2026 自然年設備增速提到"40% 以上",首次給出 2027 年 WFE 增 30% 以上;機構稱對應約 2,000 億–2,080 億美元,低於買方預期的 2,100 億–2,300 億。
管理層稱 2027 年雲資本開支將增超 50%、遠超 1 萬億美元,最大客户繼續給 8 個季度滾動預測,沒有客户要求推遲提貨。
下季度 14 周,海豚君測算折回 13 周口徑收入環比約 -1%、設備收入僅約 +1%;毛利率 50.4%,環比只升 0.1 個百分點。(火線速讀)
海豚君觀點:短期放緩不改大年,管理層"底氣"足了:兩年增長指引説明下游拉貨依然旺盛,但剔除多一週後設備收入環比基本持平,受潔淨室和供應鏈約束;邏輯佔設備收入近六成,若邏輯回落就要靠存儲更大的增長來補,這取決於存儲廠更新資本開支,2030 年 54% 毛利率目標按目前的環比提升節奏有難度。(火線速讀)(財報點評)

台積電 TSM|2.07 萬億美元|-1.7%
德銀稱英偉達約佔台積電銷售 25%,騰出的 CoWoS/3nm/2nm 產能可轉給 AMD、博通、SpaceX。
德銀還稱,數據中心每年約 30GW 的實際建設能力低於 40GW 以上的芯片需求預期,限制了下行空間。
公司擬設 5 億美元基金投資芯片初創和上游,稱"也想支持未來的英偉達"。
中芯國際 0981.HK|
聯合 CEO 稱全年收入預計超 120 億美元,AI 配套芯片(BCD、專用存儲、Controller 等)提拉需求快於預期,三季度平均晶圓單價環比 +1.8%。
電話會:部分設備交期順延到明年,提價效應正在顯現;管理層判斷 AI 相關供需 2027 年仍非常緊缺,非手機領域明年價格只升不降。(電話會紀要)
英特爾 INTC|3,171 億美元|-2.5%
索羅斯基金三季度增持英特爾 273 萬股,持股環比增逾 27 倍;同期減持英偉達 19%。

戴爾 DELL|2,191 億美元|-7.2%
Evercore 稱戴爾 FY27 AI 服務器目標(約 740 億美元)大部分基於英偉達,是換帥後風險最大的標的之一;伯恩斯坦則把戴爾列入"被直接超賣"的偏好名單。
戴爾將於 11/24 發財報。

特斯拉 TSLA|1.54 萬億美元|-1.8% / SpaceX SPCX|1.89 萬億美元|-0.6%
彭博稱兩家合併談判提速,最快 12 月宣佈;特斯拉向受邀個人開放 Cybercab 購買,起售價 29,990 美元,首批 12 月交付,NHTSA 已啓動調查。
星艦第 15 次試飛首次用發射塔機械臂接住飛船,但 V3 助推器首飛異常、濺落爆炸;伯恩斯坦稱完全複用是支撐 SpaceX 估值的關鍵一步。

百度 BIDU|+0.7%
今天發三季報,詳見文末財報前瞻;百度近期發佈 1024 卡超節點,國產 GPU 替代邏輯強化。


| 日期 | 事件 | 看點 |
| 11/16 週一 | 百度、小鵬財報;中國 10 月工業、社零、固投、70 城房價;聯儲主席沃什出席聽證會 | 百度見下方財報前瞻 |
| 11/17 週二 | 英偉達財報(美東盤後);美國 10 月零售銷售 | 英偉達見下方財報前瞻 |
| 11/18 週三 | 騰訊、Palo Alto 財報;Anthropic 盤後定價;英偉達臨時 CEO 主持全員大會 | 騰訊見下方財報前瞻 |
| 11/19 週四 | 阿里、聯想財報;Anthropic 納斯達克掛牌(ANT);美聯儲會議紀要(新加坡時間凌晨) | 阿里見下方財報前瞻 |
| 約 11/25 | 貝森特給英偉達的 10 天回應期限 | 董事會是否轉向外部 CEO |

英偉達 NVDA|11/17 盤後
看點:黃仁勳離任後首份財報,臨時 CEO Kress 主持;一致預期收入約 1,087 億美元、同比 +91%,市場看指引、大客户口氣和 CEO 遴選進展。
海豚君關注:FY28 約 70% 的增速指引是否下調、雲積壓訂單(上季超 2 萬億)、內存漲價對毛利率的壓制,以及中國/遠程算力相關收入的口徑。
百度 BIDU|11/16
看點:瑞銀稱內部日活智能體從 5K 升到 37K,token 用量在漲但還沒轉化成收入;崑崙芯分拆進展。
海豚君關注:AI 雲(二季度基礎業務 73 億元、同比 +50%)、傳統廣告降幅(二季度 -19%)、capex 和回購節奏。
騰訊 0700.HK|11/18
看點:海外租卡漏洞被堵、紐時點名其可能使用的馬來西亞數據中心,市場看算力獲取對 capex 和 AI 進度的影響。
海豚君關注:capex(二季度 528 億元、佔收入 26%)和自由現金流(二季度 -138 億元),遊戲和廣告增速(二季度 +22%)。
阿里巴巴 BABA|11/19
看點:海豚君認為遠程算力被掐對阿里未來雲業務增長預期影響較大,全部轉向國內採購後,華為能給多少芯片都不好説;上週確認平頭哥擬分拆上市,已遞交招股書,機構預計 27 年出貨 70 萬片。(海豚君原文)
海豚君關注:雲外部收入增速(上季 45%)、AI 相關產品收入(上季 123.76 億元)、capex 和自由現金流(上季 -446.7 億元)。
<此處結束>
近期日報回顧
2026-11-13:海豚日報 | 老黃下課:AMD、博通吃飽,新雲遭殃!
2026-11-12:海豚日報 | 散户帶新雲翻身、老黃醜聞迭出再拖英偉達
本文的風險披露與聲明:海豚研究免責聲明及一般披露
1 倍做空標普 500 ETF - Direxion
USSPDN
標普 500 指數
US.SPX
微軟
USMSFT
3 倍做多納指 ETF - ProShares
USTQQQ
谷歌-A
USGOOGL
谷歌-C
USGOOG
Alphabet Inc Pref Shares GOOGM 6.25 05/15/2029
USGOOGM
Alphabet Inc Pref Shares GOOGN 6.25 05/15/2029
USGOOGN
英偉達
USNVDA
納斯達克 100 指數
US.NDX
TSM
USTSM
UTSD
SGUTSD
NBIS
USNBIS
ARM
USARM
MU
USMU
00700
HK00700
80700
HK80700
HTCD
SGHTCD
TCEHY
USTCEHY
TCTZF
USTCTZF
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。