

迪士尼 4Q26FY 財報簡評:當期業績其實不錯,雖有多一週的順風,但在遊輪業務的擴張週期帶動下,整體收入、盈利增勢強勁。不過,對於資金更關注的來自新 CEO 對 27 年的指引,可能會有一些吹毛求疵的聲音。 具體來看: 1、全年完美收官 …
迪士尼 4Q26FY 財報簡評:當期業績其實不錯,雖有多一週的順風,但在遊輪業務的擴張週期帶動下,整體收入、盈利增勢強勁。不過,對於資金更關注的來自新 CEO 對 27 年的指引,可能會有一些吹毛求疵的聲音。
具體來看:
1、全年完美收官
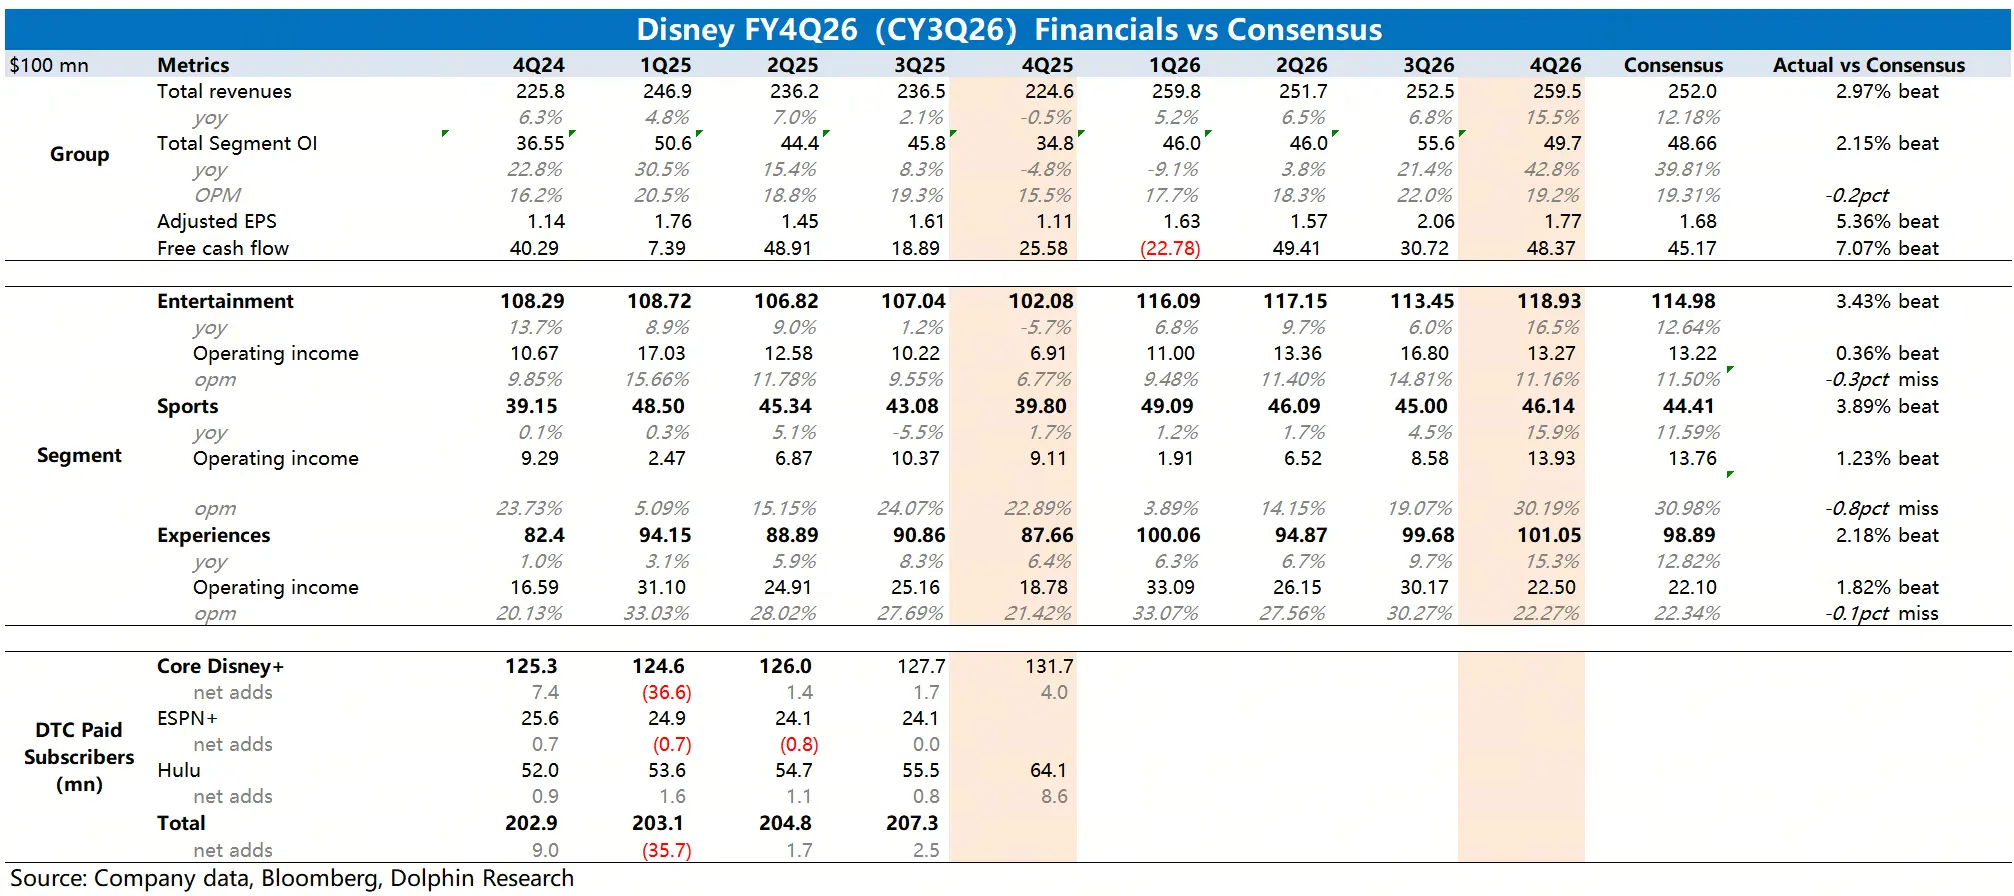
在 Q4 業績繼續超預期的帶動下,2026 財年迪士尼穩住了陣腳,在同為遭受 AI、短視頻對影視內容侵蝕的週期下,迪士尼靠着線下體驗業務,和集團層面的降本增效,抗住了短期最猛的一波影響。
最終實現了利潤 18% 的增長(剔除多一週的順風下也有 15% 的增長)。
2、Q4 細分業務表現強勁
(1)體驗業務:包括主題公園和遊輪。Q4 同比增長 15%,本身自帶低基數順風,與此同時,主題公園主要受益本土漲價和巴黎新遊玩區域(冰雪奇緣)的開張,抵消了亞洲地區的拖累;遊輪業務主要靠新航線的推出,2025 年 11 月交付的 “迪士尼命運號” 與 2026 年 3 月交付的 “迪士尼冒險號” 使客艙運力同比 +50%。
(2)娛樂內容:包括電影票房和流媒體、少量有線頻道。Q4 收入增長 16.5%,超出市場預期。電影銷售增長來自《穿普拉達的女王 2》(7 月 29 日付費窗口)、《曼達洛人與格羅古》(9 月 2 日)、《玩具總動員 5》(9 月 23 日)及國內外原創內容上線。部分被《海洋奇緣》真人版票房不及預期、有線切割持續及國內 SVOD 廣告環境疲軟所抵消。
近期 Disney+ 與 Hulu 在美國提價(無廣告版月費上調 2.5 美元至 21.49 美元,含廣告版上調 0.5 美元至 12.49 美元),並擴大捆綁套餐價差以引導用户轉向捆綁訂閲。而在短視頻潮流下,Disney 則主動和 TikTok 合作。
2027-2028 年電影片單同樣強勁,包括《冰雪奇緣 3》《超人總動員 3》《布魯伊大電影》及星戰、X 戰警新作,《復仇者聯盟:末日之戰》(CY26 12/18 上映)目前預售表現還可以。
(3)體育業務:Q4 收入 46 億,增速 16%,驅動力包括:NFL 轉播權擴大;2026 年起五年期 WWE Premium Live Events 協議;ESPN 與 Disney+/Hulu 及 Fox One 捆綁;CW 添加超 800 小時直播節目至 ESPN Unlimited 等等。
3、27 年指引:盈利小超預期,但披露口徑調整、“全新” 故事不多
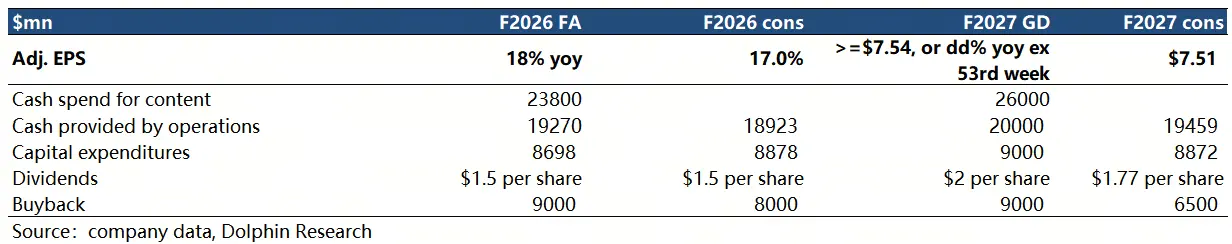
27 年在整體業績目標——經調整利潤 EPS 上,仍是重申雙位數增長目標(剔除 26FY 的第 53 週數據),沒有更多的驚喜。細分業務大多高個位數增長。
另外,對於 SVOD 流媒體業務的利潤率將不再單獨披露,以及細分業務的再次口徑調整(消費品從體驗業務挪至娛樂業務),則會讓部分資金產生一些疑問。
另外在內容投資上,則比今年增加 9% 達到 260 億。預計到 29 財年,成本還會下降 30 億,大多用來再投入運營,少部分留存利潤。
股東回報上,回購仍是 90 億,但股息從 1.5 美元漲至 2 美元/股,增長 33%,合計股東回報有 6%。
4、海豚君觀點:這份財報並非完美,新班子也沒有講新故事,只是增長底藴仍在、短期交易情緒也偏正向。
敍事上,未來 1-3 年仍有公園和遊輪投建後的變現擴張故事。而電影片單頂級 IP 續集也不少,有望抵禦 AI 和短視頻的侵蝕影響。在從上季度估值已經修復 20%+ 的情況下,目前 2100 億市值,隱含 FY27 業績差不多 15.5x P/E(假設增長 12%),目前相對合理。已經不是上季度 12、13x 這種肉眼可見的低估水平,可能會有一些資金對這份財報進行挑剔。
不過當下 AI 避險的交易情緒,則對迪士尼這種業績相對穩健、有增長敍事的消費股相對有利,因此不太會受到挑剔資金的太多 “懲罰”。但若正向情緒推動下,估值漲到 18x,也就超過 2400 億時(140 美元/股),則可能需要避開情緒回落後的溢價調整風險。$迪士尼(DIS.US)
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。