

騰訊 3Q26 火線速讀:Q3 業績再次給股東上壓力了,一句話,花的更多了、賺的更少了。整體和市場預期相比,主要的預期差落在成本上。 但相比於當期業績,這次資金應該還很關注的問題是遠程算力受限下,預付款項怎麼處理、後續的算力如何部署,以及 …
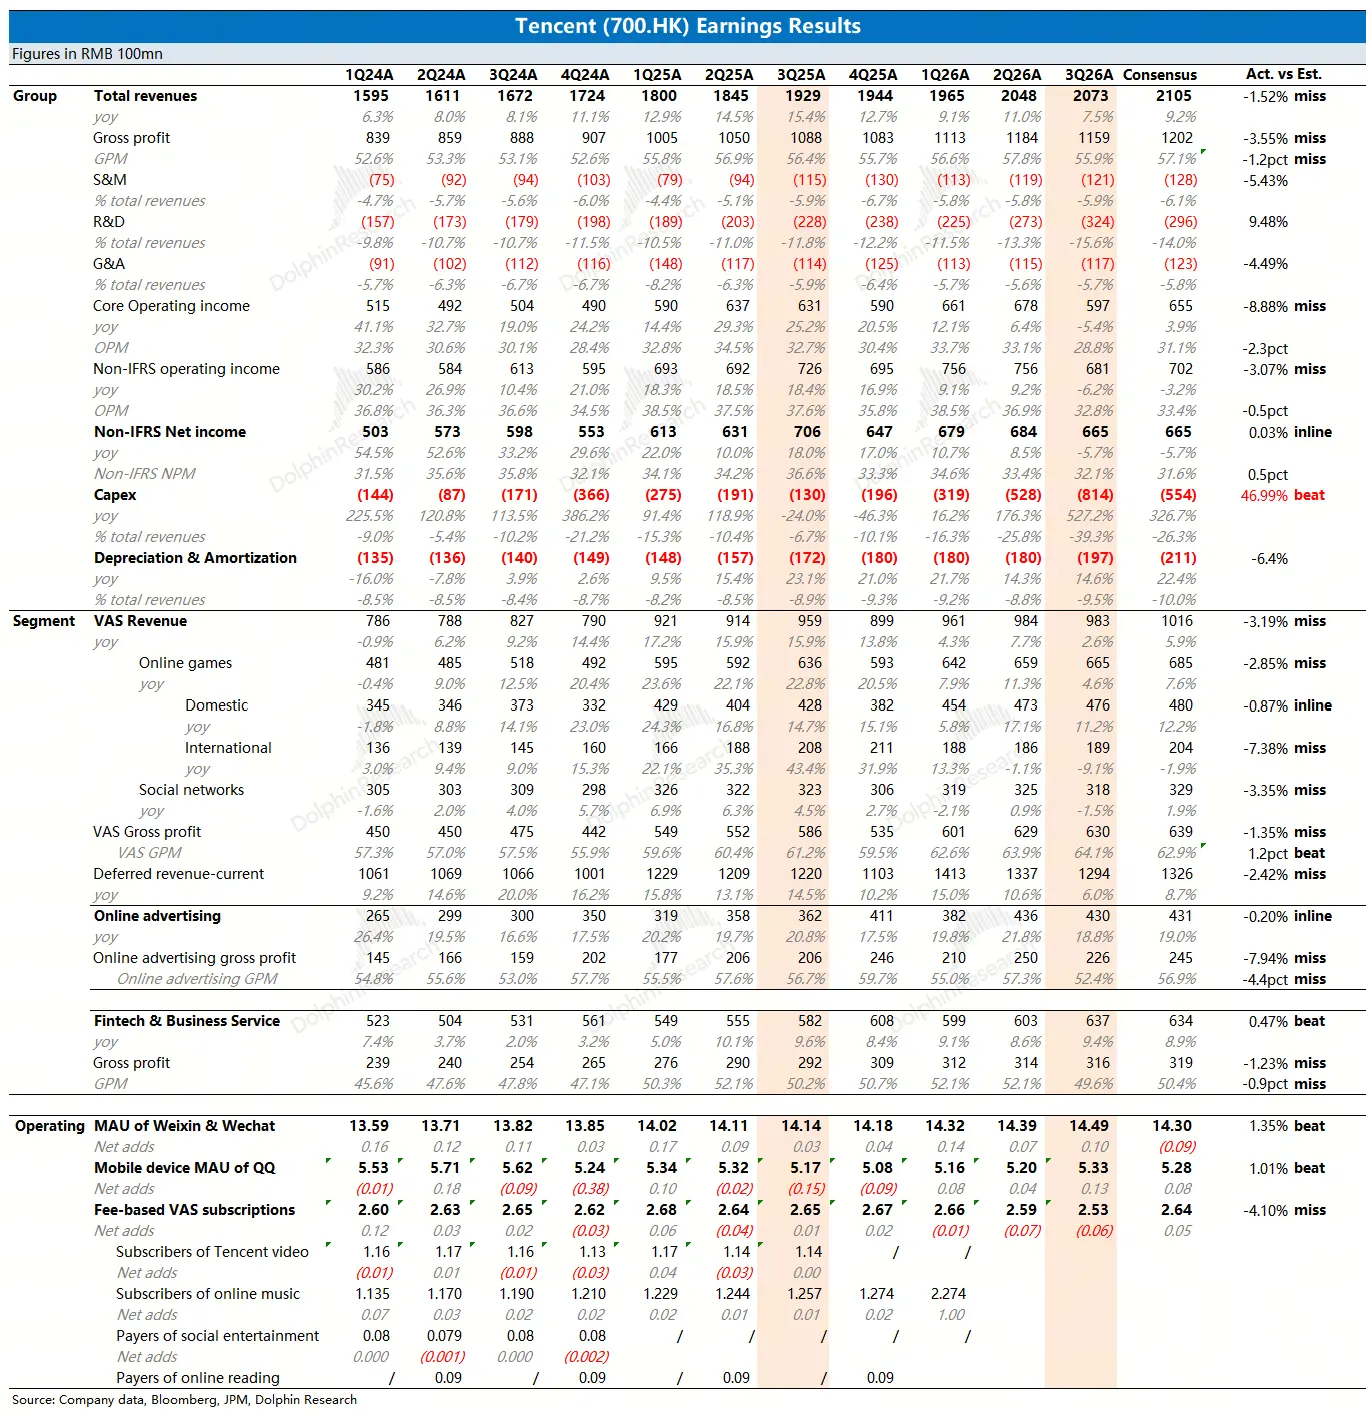
騰訊 3Q26 火線速讀:Q3 業績再次給股東上壓力了,一句話,花的更多了、賺的更少了。整體和市場預期相比,主要的預期差落在成本上。
但相比於當期業績,這次資金應該還很關注的問題是遠程算力受限下,預付款項怎麼處理、後續的算力如何部署,以及 Capex 目標是否有調整,建議關注這次電話會。
1、兩個扎眼數字:Q3 核心經營利潤同比下滑 6%,自由現金流-700 億,這應該是資金看着最扎眼的兩個數。
雖説 AI 這種前所未有的投入期,一向輕資產的騰訊出現利潤 “崩盤” 是意料之中。但騰訊投資者大多還是老老實實算真金白銀利潤的價值投資者和中低風險偏好的險資。因此無論怎麼講 AI 故事,算雲租賃業務的單位經濟模型,沒體現到最終總賬上,就很難讓資金信服。
Q3 確認的 Capex 超預期達到 814 億,遠比市場預期的 550-600 億高得多,全年估計超 2200 億。其中包含算力採購的預付款大概 860 億,剔除預付款項後自由現金流是 169 億,但不可避免的還是低於往年。
2、收入主要 miss 在國際遊戲,雲和廣告還可以:Q3 整體營收 2073 億,同比增長 7.5%,與一致預期相比少的 30 億,主要在國際遊戲和社交網絡收入上。
廣告增長 18%,這裏面應該包含了一些短劇的推動(IAA 一般佔比 70%),綠泡泡短劇上線微信小程序後跑得比較快,10 月增加創作激勵,吸引了一些短劇廠商從紅果轉戰綠泡泡,目前月活已經達到了 1.5 億。
雲業務收入被包含在金科與企業中,單獨看增長加速到 35%,處於賣方預期上沿,Workbuddy 日活已經超 1000 萬,相比 9 月的 613 萬加速環增。
3、利潤壓力來源於 IT 以及內容成本上升:支出端主要預期差在成本上,三項費用率保持穩定,因此顯然是算力投入帶來的增量。細拆來看,主要是服務器託管、折舊成本以及內容成本(猜測可能主要是合併的喜馬拉雅長音頻版權和短劇分銷成本)增長較明顯。
4、回購囊中羞澀:Q3 回購花了 70 億港元,均價在 HKD443/股,前三季度合計 300 億,今年大概率是 500 億港元以下了。不知道後續算力的錢花不出去後,是否會反過來增加股東回報。$騰訊控股(00700.HK) , $騰訊控股(ADR)(TCEHY.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。