

光模塊廠要賺錢,先得拿到貨。 AAOI 三季度先給了個教訓:手握約 4–4.5 億美元的 1.6T 訂單卻發不出去——客户從 800G 切 1.6T 比預期快,而公司缺 1.6T 的料 (主要是 DSP),只能多發利潤更低的 400G 頂上…
光模塊廠要賺錢,先得拿到貨。
AAOI 三季度先給了個教訓:手握約 4–4.5 億美元的 1.6T 訂單卻發不出去——客户從 800G 切 1.6T 比預期快,而公司缺 1.6T 的料 (主要是 DSP),只能多發利潤更低的 400G 頂上,毛利率滑到 28.7%,低於 29%–30.5% 的指引。説到底,拿不到卡點芯片的配額,連出貨資格和毛利都保不住。
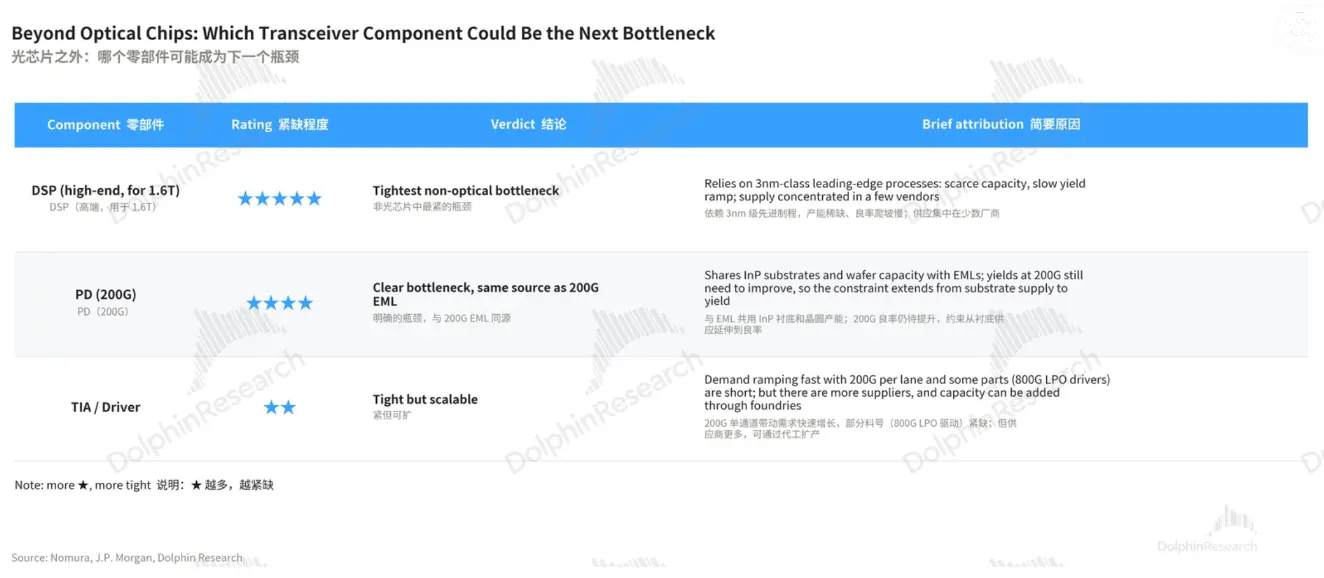
而激光器芯片與 DSP(處理電信號的芯片) 合計佔光模塊價值量近 50%,正是最可能卡住交付的兩個環節,也是龍頭高毛利的第一個來源。海豚君梳理下這兩個卡點:
· DSP:所有光模塊廠共同的瓶頸。模塊廠基本沒有自研能力,主要依賴 Marvell 與博通,二者合計佔高端 DSP 市場 90% 以上;3nm 芯片因良率問題很可能面臨供應短缺。誰都無法自給,差異在誰能拿到更多配額。
· 光芯片:受襯底緊缺制約。InP 襯底量產壁壘高,供應集中在日本住友電工、JX 金屬和美國 AXT。即便是激光器芯片龍頭也要外購襯底。因此,高價值量的光芯片將成為模塊廠商的核心瓶頸環節。
在供不應求的週期裏,有交付保障的廠商能拿到份額和議價權,這是龍頭高毛利的來源之一。供應鏈管理能力強、產能自給能力強的廠商,供應更有保障。$應用光電公司(AAOI.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。