

阿里巴巴 2QF27 火線速讀:單看業績實際相對不錯,延續了上季 “電商求穩、AI 進攻” 的格局。集團總收入約 2,715 億元,同比 +10%,與市場預期持平;調整後 EBITA 約 326 億元,同環比都大幅走高,且高於最新的大行預期…
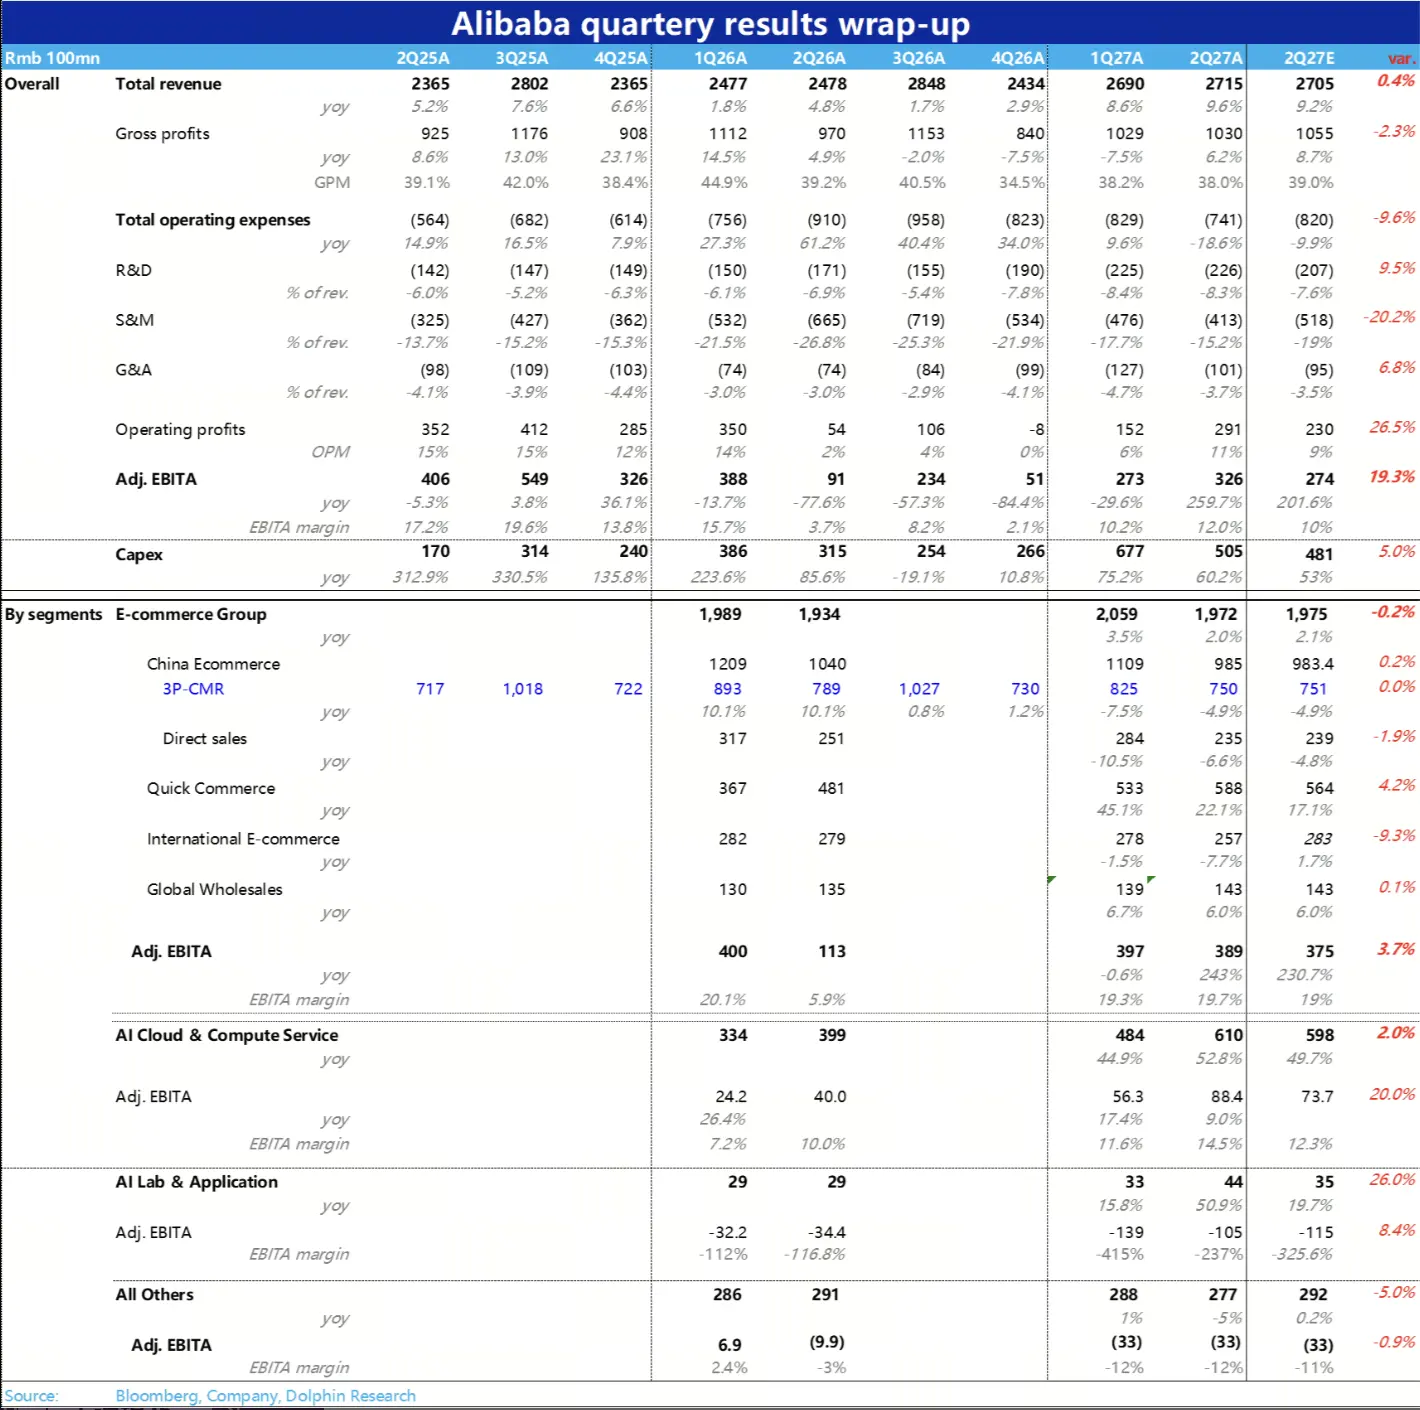
阿里巴巴 2QF27 火線速讀:單看業績實際相對不錯,延續了上季 “電商求穩、AI 進攻” 的格局。集團總收入約 2,715 億元,同比 +10%,與市場預期持平;調整後 EBITA 約 326 億元,同環比都大幅走高,且高於最新的大行預期近 10%。可以説沒有明顯短板。
AI 雲增速如預期繼續加快,利潤率明顯改善;新拆出的 AI 實驗室與應用板塊營收加速、虧損環比收窄;電商一側,CMR 跌幅企穩,且外賣減虧後利潤開始回升。
1、AI 雲:增速繼續加快,利潤率明顯改善
AI 雲與算力收入約 610 億元,同比 +53%,比上季的 45% 繼續提速,處在大行預期(+50%~+53%)的上沿。EBITA 利潤率升到 14.5%,環比繼續走高,也明顯高於大行預期的約 12.5%。營收增長和利潤雙雙向好。
其中外部客户收入增長更強,同比 +64%(vs.上季 45%),截止當前阿里雲&平頭哥的增長仍相當強勁。
2、電商:CMR 降幅企穩,利潤大幅修復
CMR 名義同比約 −5%,仍是負增長,但降幅企穩,與一致預期一致;剔除新商家合作計劃帶來的收入抵減後約 +1%,與上季一致。
由於外賣同比的大幅減虧& 國內遠場電商的利潤企穩走平,電商集團整體調整後 EBITA 約 389 億元,同比增長 2 倍多,與大行預期大體一致。國際電商收入同比 −8%,主要受歐盟海關改革對速賣通的影響。
泛電商板塊雖不算亮眼表現,但 “增長企穩” 加上減虧後的 “利潤回升”,趨勢上也不差。
3、AI 實驗室與應用:營收加速、虧損環比收窄
主要包括基模研發和千問 2B/2C 兩端應用的新 AI 業務板塊,收入約 44 億元,同比 +51%,比上季的約 16% 加速;同時虧損約 105 億元,比上季的約 139 億元收窄。增長加速,虧損縮窄也是不錯的走勢。
4、Capex 與現金流:投入仍高企,FCF 流出收窄
Capex 約 505 億元,同比 +60%,仍處高位,但低於上季的約 677 億元已有所下滑,也低於財報前部分大行的預期;類似的,自由現金流仍大幅流出 345 億元,但也比上季明顯收窄。
可以説高額的投入導致的資金壓力是本次財報唯一的缺點,但環比看實際已有所改善。$阿里巴巴-W(09988.HK) , $阿里巴巴(BABA.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。