

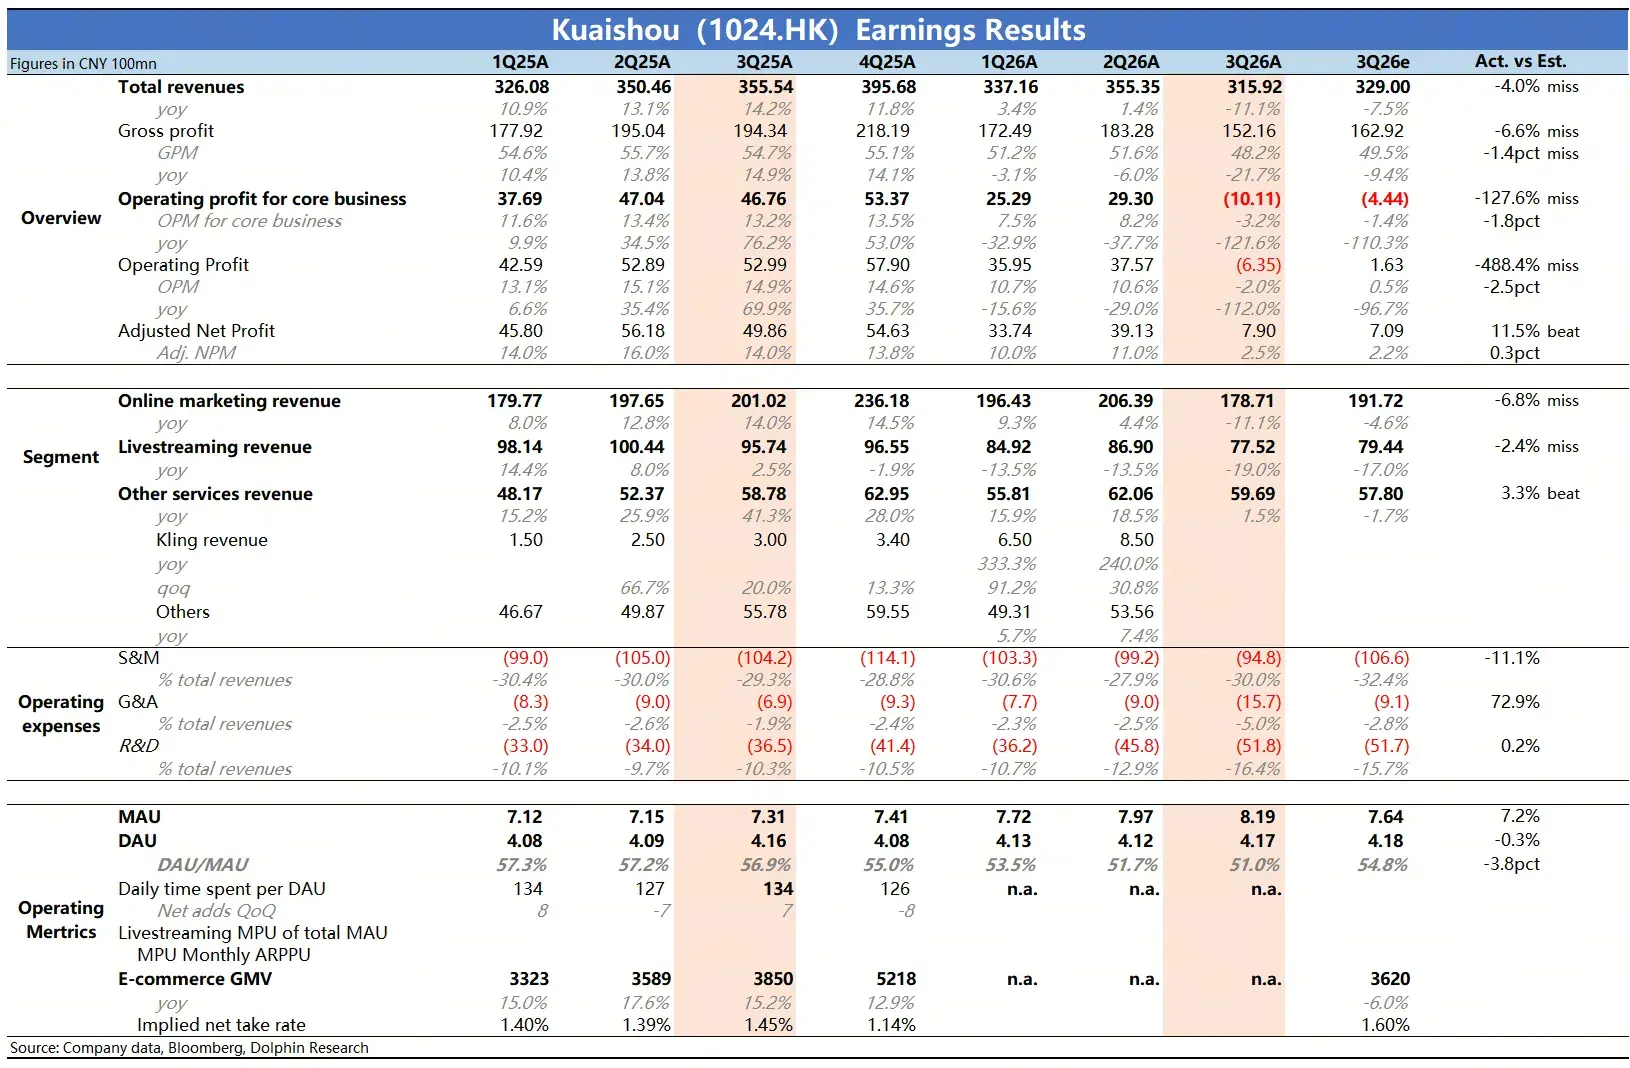
快手 3Q26 財報簡評:Q3 業績不及預期,宏觀、電商税、短劇侵蝕,多面施壓,這讓快手的短期經營面比想象中更難熬。而 AI 業務可靈本季度未披露 ARR 等關鍵指標。 這可能有上市流程推進處於靜默期的原因,但也難免會讓市場猜測擔憂 ARR…
快手 3Q26 財報簡評:Q3 業績不及預期,宏觀、電商税、短劇侵蝕,多面施壓,這讓快手的短期經營面比想象中更難熬。而 AI 業務可靈本季度未披露 ARR 等關鍵指標。
這可能有上市流程推進處於靜默期的原因,但也難免會讓市場猜測擔憂 ARR 表現不容樂觀,海豚君粗算也一般,估計 Q3 收入環比僅微增。這個數字在電話會應該是資金關注重點。
海豚君認為,相比於短期坍塌的財報指標而言,管理層如何給到投資者中長期的發展信心更關鍵。$快手-W(01024.HK)
具體來看:
1、廣告 “滑跪”:Q3 廣告下滑 11%,相比指引的下降 5% 更差。一方面受到大環境影響,電商廣告佔了一半情況下,儘管有短劇、遊戲、AI 應用等的增量投放,但是拖累很難對沖。另一方面,電商税的影響還在週期之內,快手平台又大多是中小商家,税務合規收緊之後影響相對較大。這個過程中,為了維持交易活躍,平台不得不拿出流量激勵來補貼商家。
除此之外,別看外循環廣告整體還有增加投放的領域,但整體生態的時長被競對的短劇侵蝕不少,這也能在 Q3 平台 MAU 可以衝量,但 DAU 持平不增的生態流量現狀窺見一二。
海豚君預計,上述影響因子在 Q4 還會持續,再加上本身基數不低,很可能會在 Q4 看到廣告收入更大的滑坡,觸底回暖可能要至少等到明年 Q1 之後。
2、直播繼續萎縮:Q3 下滑 19%,這個沒太多可説的,除了本身行業夕陽因素,平台對公會合規的限制也繼續影響。這個和騰訊音樂等直播業務類似,就是一個持續萎縮的業務。
3、可靈收入未披露:Q3 其他收入整體 60 億,同比幾乎持平,僅微增 1.5%。海豚君按照電商高個位數下滑預期,倒算下來可靈 Q3 收入可能環比只小幅增漲了 5%。
Q3 增長快速放緩,多少也有一些預期。一方面,Kling 沒有更新版本,但對手接連更新,7 月的 Seedance 2.5,8 月的 Minimax H3、Wan 3,Seedance 硬核、Minimax 性價比高,都可能會直接影響 Kling 流水增速。10 月中旬大迭代版本 Kling 4.0 才全量上線,因此對 Q3 沒有拉動。
據行業調研實測,Kling 4.0 性能大概與 Seedance 2.5 同梯隊,可靈強在寫實、敍事、文字、板書和價格;Seedance 強在高速動態、廣告、音畫同步。但 Kling 可能更聚焦在電影專業場景的能力,而在更接近變現的廣告場景,動態幅度小、氛圍感沒有優勢,因此反而影響了整體商業化表現。
可靈最新一輪的融資 10 月底完成,投後估值為 180 億美金,相比最早計劃的融資估值 200 億有所下降,騰訊、阿里均有投資。但哪怕是按照 20x PS 的高估值計算,對未來一年的收入預期也有近 10 億美金。
但 Q3 我們預計近 9 億收入來看,哪怕 10 月有 Kling 4.0 的增量,並繼續維持季度環增 10%,明年收入也要低於 10 億美金,除非明年海外收入進一步加速或者擴大領域滲透,否則很難説這個估值未來是否還有調整空間。
4、費用增加主要在可靈:Q3 銷售費用繼續同比下滑,研發投入則因可靈的投入增加,管理費用大增則主要是可靈員工的員工 SBC,可能與拆分上市推進有關。最終核心經營利潤直接成轉虧 10 億,比原指引多虧了 6 億,主要還是廣告拖累。
5、海豚君觀點:目前的經營面是不是谷底,以及谷底還有多久,實際上很難説,僅從趨勢上看拐點至少要明年年中。對於捆綁下沉市場、走過了短視頻紅利期的快手來説,在宏觀大貝塔面前,被傷得更重。
可靈曾經是走出來的希望,但在國模激烈內卷下,稀缺性也跟着打折。短劇的爆發對快手來説有好有壞,好的是可靈的用武之地多了,壞的是死對頭紅果瘋狂虹吸流量,把快手的主業生態給傷了。
現階段已經無法正常給估值,還是上季度海豚君説的,以現金 + 持有的可靈股權作為估值錨(短期淨現金 115 億美金 *90% 打 9 折 + 可靈估值 27 年預期 60 億收入 *15x P/S=132 億美金 *50%*70% 集團折價=150 億美金)。目前僅 127 億美金,可見資金無信心下資產被打壓慘狀。但相比定量的估值錨,目前快手更缺的是資金信心。這就非常考驗管理層的戰略眼光和魄力,指引一條爬出老坑、走向轉型的新路。
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。