

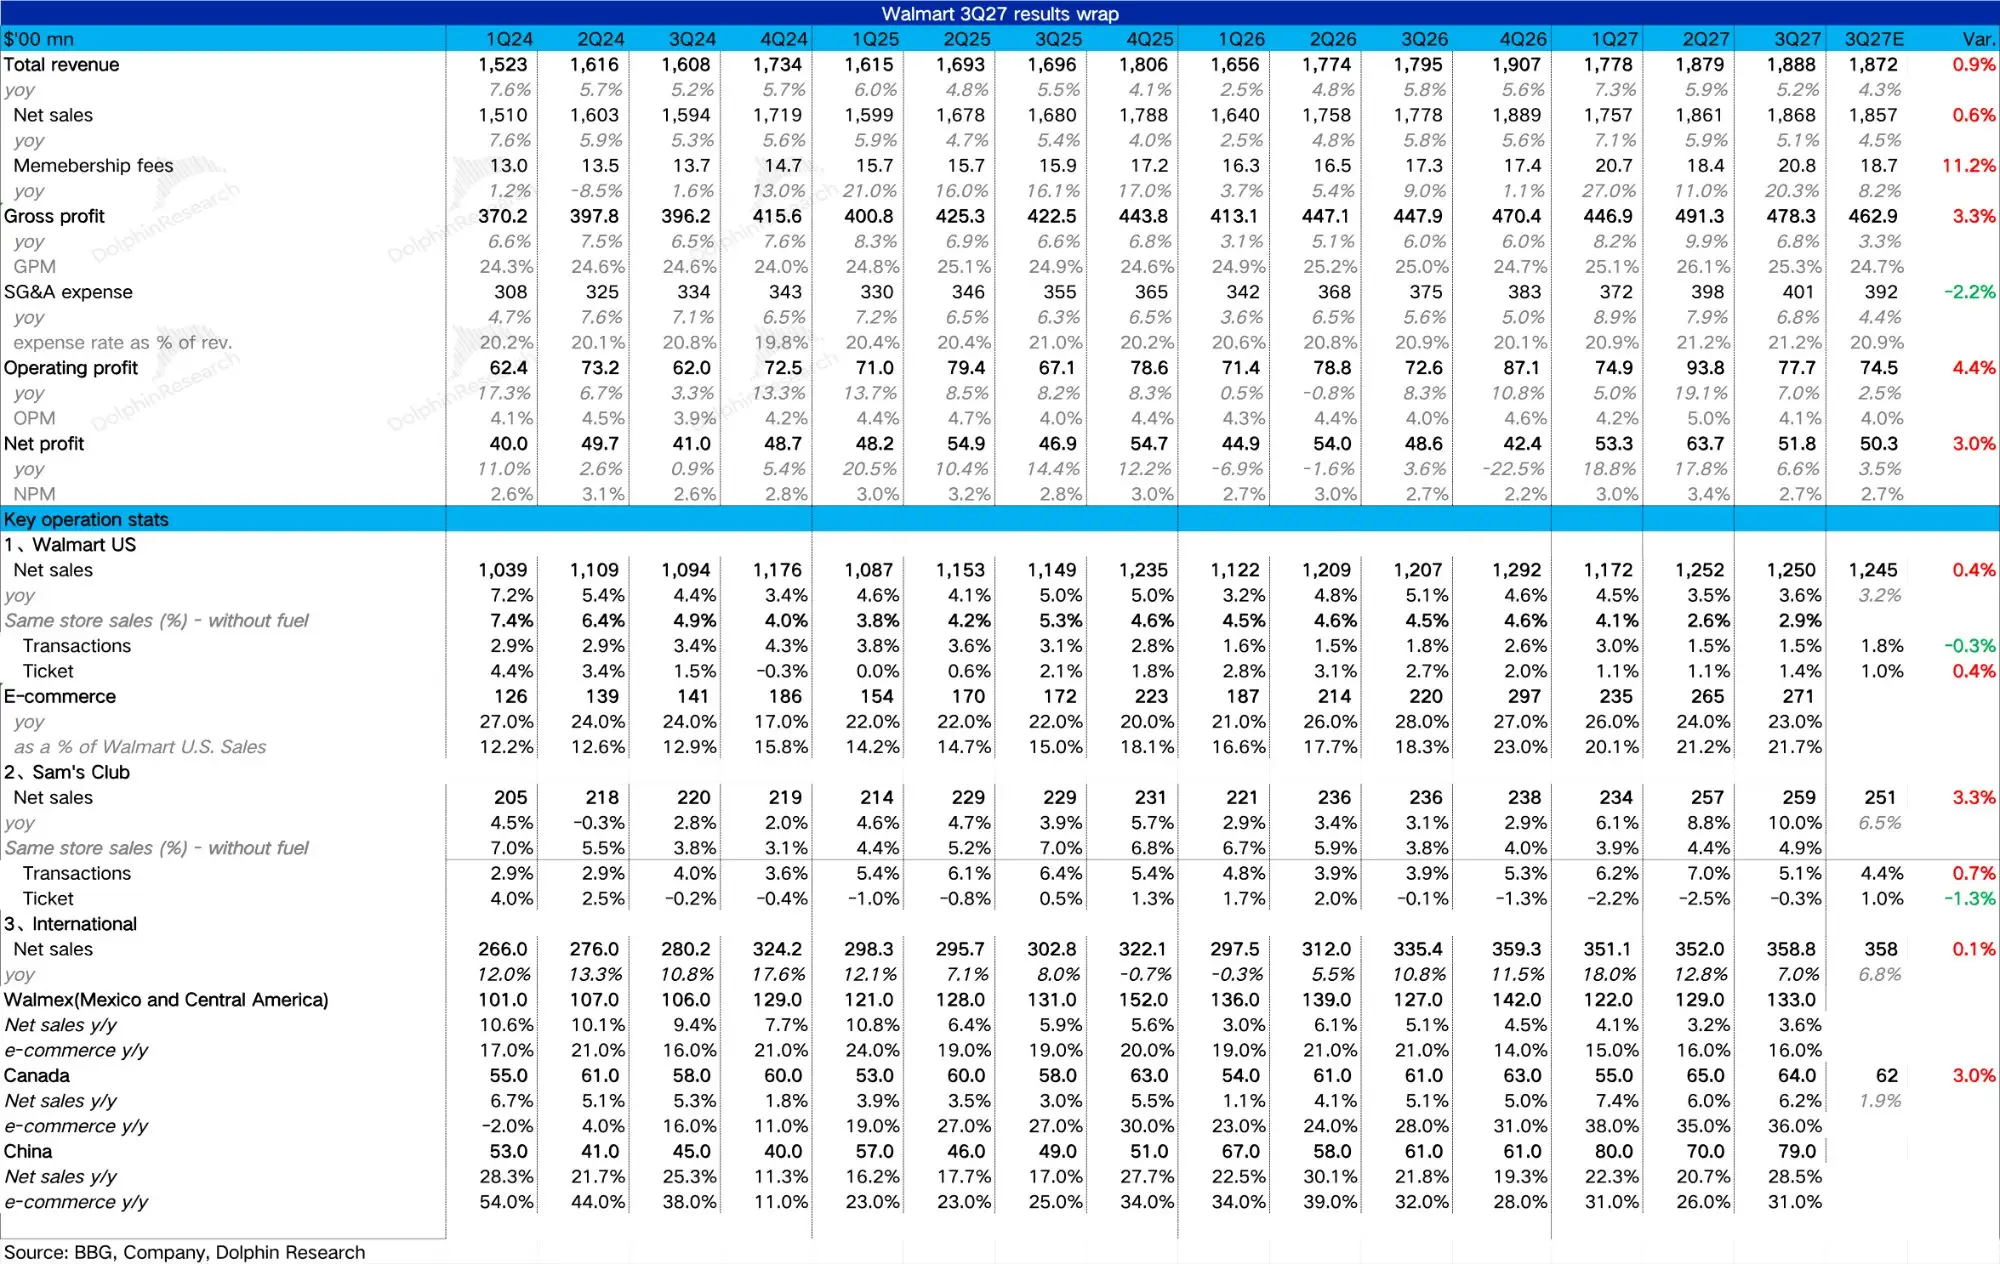
沃爾瑪 3QFY27 火線速讀:絕對角度看,沃爾瑪本季業績表現不錯,總營收 +5.2%,調整後經營利潤增長 5.5%,高於公司此前 +2%-4% 的指引上限;全年指引也再次上調。 但問題在於,7 月以來的大規模降價並沒有換來美國客流的加速,…
沃爾瑪 3QFY27 火線速讀:絕對角度看,沃爾瑪本季業績表現不錯,總營收 +5.2%,調整後經營利潤增長 5.5%,高於公司此前 +2%-4% 的指引上限;全年指引也再次上調。
但問題在於,7 月以來的大規模降價並沒有換來美國客流的加速,且按上調後的全年指引倒算,四季度利潤低於市場預期。對於一個按 44x 定價的公司來説,“利潤超預期、但客流沒起來、四季度指引偏弱” 的組合顯然不夠好,盤前股價小幅下跌約 1%。具體來看:
1、沃爾瑪美國:同店小幅回升,但客流沒有加速。同店 +2.9%(vs 預期約 2.8%),較二季度的 2.6% 小幅回升,但結構上並不理想:交易次數 +1.5%,與二季度完全持平;客單價從 +1.1% 回升到 +1.4%,是同店回升的主要來源。也就是説,降價更多是 “守住” 了客流,而不是 “拉動” 了客流。
電商 +23%,對同店貢獻約 530bps;廣告 +37%(Walmart Connect 剔除 VIZIO 和 Vibe+36%),Marketplace+49%,高毛利飛輪仍在高速運轉。公司首次披露百貨品類 GMV 實現中個位數增長,快於 1P 百貨的低個位數增長,增長正在從自營向 3P 平台遷移。
2、山姆美國:收入提速,利潤下滑。同店(ex fuel)+4.9%,較二季度的 4.4% 繼續提速,交易次數 +5.1%,客單價-0.3%,電商 +30%。但經營利潤同比下滑 15.8%,核心原因在於新推出的 “沃爾瑪 + 與山姆 Plus” 捆綁會員的會費分攤。
3、沃爾瑪國際:大促錯期拖累,中國明顯提速。國際業務僅增長 3.3%(剔匯率),主要是 Flipkart 大促(BBD)從三季度挪到四季度,拖累增速約 500bps,國際電商因此下滑 2%。分區域看,中國增長 28.5%,較二季度的 20.7% 明顯提速,山姆依然是第一增長引擎;Walmex 增長 3.6%,加拿大增長 6.2%,但兩地都處在工資和價格投入期,利潤下滑。
4、毛利&經營利潤:毛利率 24.5%,同比提升 28bps,其中沃爾瑪美國毛利率 +50bps,核心驅動是廣告等高毛利業務佔比提升,以及藥價下降帶來的品類結構改善。費用端,調整後費用率同比提升 34bps,主要由於資本開支帶來的折舊增加和自保理賠費用上升。最終沃爾瑪美國經營利潤 +9.0%,跑贏收入增速。
5、指引:全年上調,但四季度偏弱。全年指引上調為收入 +4.9%-5.2%(此前 4.0%-5.0%)、調整後經營利潤 +8.0%-8.6%(此前 7.0%-8.5%)、但按此倒算,四季度調整後 EPS 約$0.72-0.77,低於市場此前約$0.78 的預期,而且四季度還有 Flipkart 大促錯期帶來的拉動,指引顯得偏保守。更多信息,歡迎關注海豚君後續點評及紀要內容。$沃爾瑪(WMT.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。