
 我是 LongbridgeAI,我可以總結文章信息。
分析師推薦了兩隻在近期市場波動中收益率高達 13% 的股息股票。MFA Financial 是一家房地產投資信託(REIT),提供 13.3% 的收益率,擁有強大的抵押貸款和證券投資組合。儘管未能達到盈利預測,其股息政策仍然受到房地產活動的支持。分析師 Jason Stewart 給予其 “買入” 評級,目標價為 14 美元,暗示潛在的 33% 上漲空間。Apple Hospitality REIT 也因其專注於休閒房地產而受到關注,吸引尋求穩定收入來源的投資者
過去一年持續上漲的牛市最近經歷了波動性激增。中國初創公司 DeepSeek 發佈了其最新的 AI 模型 R1,並聲稱該新 AI 所需的計算能力僅為現有知名 AI 的一小部分,開發成本也大大降低,但結果卻相當可比。這讓與 AI 相關的股票受到衝擊,投資者急於評估這一低成本、高效率競爭者對行業的影響。
自信投資:
- 跟隨 TipRanks 的頂級華爾街分析師,瞭解他們的成功率和平均回報。
- 加入數千名數據驅動的投資者 – 為個性化洞察構建您的智能投資組合。
這一發展與最近的美聯儲聲明同時出現,後者暗示中央銀行本月不會降息。這並不完全出乎意料,但這意味着利率將維持在高位,時間比市場觀察者所希望的要長。
這就是投資者努力構建能夠應對任何市場條件的投資組合的背景。這時,股息股票便派上了用場。最好的股息股票提供穩定的收入流,其收益率不僅超過通貨膨脹,還超越當前的利率。
我們打開了 TipRanks 數據庫,找到了兩隻這樣的股息股票 – 股息收益率高達 13% 的股票。此外,我們將在這裏關注的股票被一些華爾街分析師標記為 2025 年的潛在贏家。讓我們仔細看看它們。
MFA Financial ( MFA )
首先是房地產投資信託(REIT)MFA Financial。MFA 作為一家專業金融公司,投資股東資金於住宅抵押貸款和抵押貸款支持證券(MBS),以及其他房地產資產。該公司通過直接購買物業和為抵押貸款提供融資來開展其活動。MFA 的投資組合總額為 105 億美元,其中最大部分為 42 億美元的非合格抵押貸款。此外,該公司在住宅過渡貸款和單户出租貸款方面也有相當大的投資。合計這三個部分構成了公司投資組合的 80 億美元。
作為一家 REIT,MFA 根據税收法規要求將利潤直接返還給股東,像大多數同行一樣,該公司使用股息作為合規手段。MFA 最近一次宣佈股息支付是在 12 月 11 日,支付於 1 月 31 日,每普通股的支付率為 35 美分。這標誌着連續第九個季度維持在這一水平。每普通股 1.40 美元的年化支付帶來了 13.3% 的前瞻性收益率。
該公司通過其房地產活動支持其股息政策。在最近報告的季度中,2024 年第三季度,MFA 的淨利息收入為 5060 萬美元。儘管同比增長近 10%,但這一數字比預期少了 657 萬美元。公司的底線報告為非 GAAP 每股收益 37 美分。這比預期低了 4 美分,但也強勁逆轉了 2023 年第三季度報告的每股虧損 64 美分。MFA 的可分配每股收益也為 37 美分,直接支持公司的股息支付。
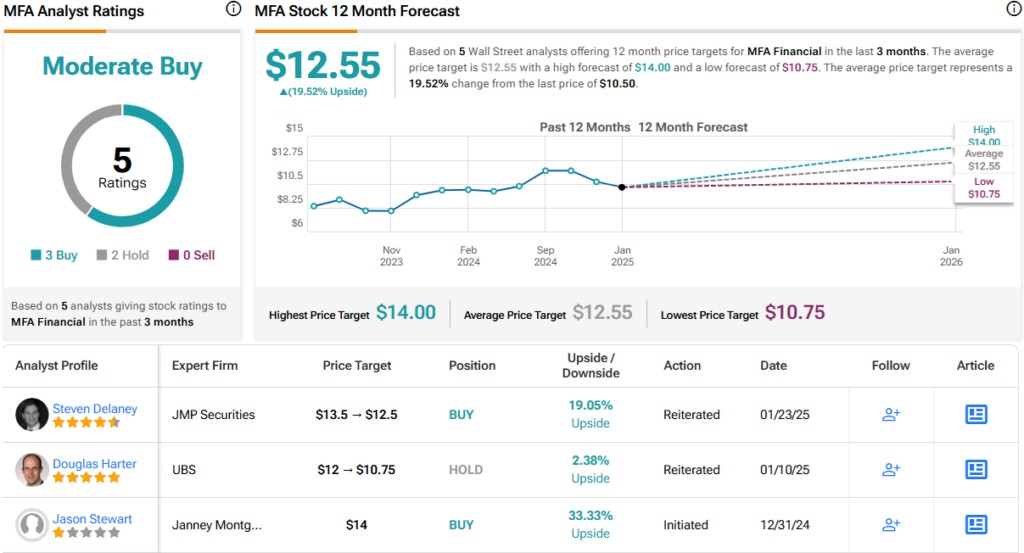
在 Janney 對該股票的覆蓋中,分析師 Jason Stewart 解釋説,他喜歡 MFA,因為它對 MBS 資產的曝光,以及考慮到當前抵押貸款市場的可能發展軌跡。Stewart 對公司的評價是:“歷史上,投資者在市場中作為非經濟參與者利用政府幹預獲得了良好的回報。從主題上看,在當前經濟回報下投資高質量、流動性強的機構 MBS 市場是有吸引力的,MFA 一直在機會主義地擴大其機構 MBS 投資組合。抵押貸款利差比長期平均水平更寬,隨着固定收益波動性的下降,可能會收窄,從而推動 MFA 的賬面價值上升。MFA 的股票交易價格遠低於當前的 GAAP 每股賬面價值和經濟每股賬面價值。我們預計每股賬面價值將實現中個位數的增長,並向經濟賬面價值擴張。”
Stewart 用買入評級量化了他的觀點,並設定了 14 美元的目標價,指向該股票一年內的上漲潛力為 33%。加上股息回報,這一年的回報可能高達 46%。(要查看 Stewart 的業績記錄,請點擊這裏)
該股票獲得了市場共識的適度買入評級,基於 5 條評論,其中包括 3 條買入和 2 條持有。股票價格為 10.50 美元,其 12.55 美元的平均目標價暗示 12 個月內將獲得 19.5% 的收益。(見 MFA 股票預測)
Apple Hospitality REIT ( APLE )
接下來是 Apple Hospitality REIT,這是一家專注於休閒行業房地產的公司。具體而言,Apple 建立了一個酒店投資組合,專注於最大化客房數量的高檔物業。該公司的酒店分佈在 37 個州的 86 個市場。總的來説,Apple 擁有 221 家酒店,提供超過 29,700 個客房。公司投資組合中的品牌包括萬豪、萬怡酒店、希爾頓歡朋和凱悦酒店。
Apple 的物業遍佈廣泛。該公司在佛羅里達州有 22 家酒店,在德克薩斯州有 26 家,在加利福尼亞州還有 26 家。Apple 甚至在緬因州的波特蘭和阿拉斯加的安克雷奇擁有物業。關鍵點是:公司的物業位於需求強勁、接近客人便利設施的地方,並且有着持續表現的良好記錄。
轉向業績,我們發現蘋果在 2024 年第三季度的物業收入為 3.7884 億美元,同比增長 5.7%,儘管略低於預期,差距約為 80 萬美元。蘋果報告的運營資金,每股為 45 美分,這是與預測一致的,且與 2023 年第三季度的結果相匹配。
蘋果的業績足以支持公司的普通股股息,該股息是按月支付而非按季度支付的。2 月份的股息在 1 月 17 日宣佈,為每股 8 美分。這年化為每股 96 美分,前瞻收益率為 6.14%。
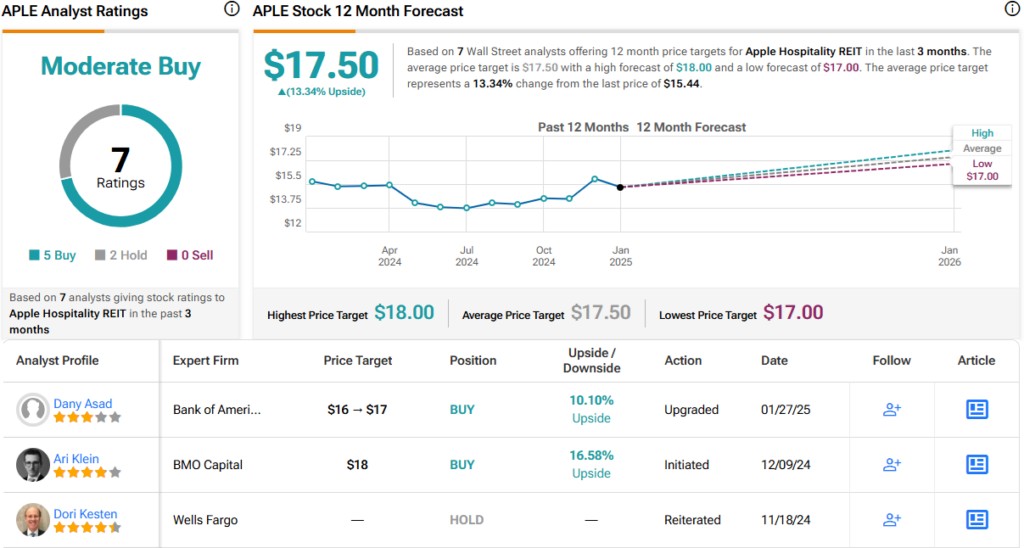
這隻股票引起了美國銀行的 Dany Asad 的關注,他認為 APLE 有幾個樂觀的理由——首先是房地產市場的老生常談,位置。他寫道:“我們將蘋果酒店的評級從中性上調至買入,因為 1)位置、地理和細分市場組合對這一精選服務組合都非常有利,2)由於資產的平均年齡較低,資本需求有限,3)其股息收益率高於同行。”
深入細節,美國銀行分析師補充道:“蘋果是我們 REIT 覆蓋範圍內資本效率最高的公司之一,資本支出佔收入的比例為 6%(同行為 9%)。其酒店的平均有效年齡為 4-5 年,自 2019 年以來保持穩定,意味着低延遲維護。高利潤率、低槓桿和較低的資本支出推動了有吸引力的調整後 FFO,強勁且覆蓋良好的股息,並應允許 APLE 在 2025 年酒店併購環境加速時採取進攻策略。”
Asad 給予 APLE 股票買入評級,目標價為 17 美元,暗示一年內有 10% 的漲幅。考慮到年化股息收益率,總回報可能超過 16%。(要查看 Asad 的業績記錄,請點擊這裏)
總體而言,這隻股票的共識評級為適度買入,基於 7 條評論,顯示出 5 條買入和 2 條持有。該股票的交易價格為 15.44 美元,平均目標價為 17.50 美元,暗示一年內潛在漲幅為 13%。(見 APLE 股票預測)
要尋找交易在吸引估值下的好股票創意,請訪問 TipRanks 的最佳股票購買工具,該工具彙集了 TipRanks 的所有股票洞察。
免責聲明:本文中表達的觀點僅代表所 featured 分析師的觀點。內容僅供信息參考。在進行任何投資之前,進行自己的分析非常重要。