
 我是 LongbridgeAI,我可以總結文章信息。
讓我們控股集團(深交所代碼:002398)在股市上表現出色,過去三個月股價上漲了顯著的 47%。然而,我們決定關注公司的基本面,這似乎並沒有明確顯示公司的財務健康狀況。在本文中,我們決定重點關注讓我們控股集團的股本回報率(ROE)。
股本回報率(ROE)是衡量公司如何有效地增長其價值和管理投資者資金的指標。簡而言之,ROE 顯示每一美元的股東投資所產生的利潤。
查看我們對讓我們控股集團的最新分析
如何計算股本回報率?
股本回報率的公式 是:
股本回報率 = 淨利潤(來自持續經營)÷ 股東權益
因此,根據上述公式,讓我們控股集團的 ROE 為:
2.3% = 8400 萬人民幣 ÷ 37 億人民幣(基於截至 2024 年 9 月的過去十二個月)。
“回報” 是指過去十二個月税後賺取的金額。這意味着每 1 元人民幣的股東權益,公司產生了 0.02 元人民幣的利潤。
為什麼 ROE 對盈利增長重要?
我們已經確定 ROE 作為公司未來盈利的有效利潤生成指標。根據公司選擇再投資或 “保留” 的利潤比例,我們能夠評估公司未來產生利潤的能力。一般來説,其他條件相同,具有高股本回報率和利潤保留的公司,其增長率通常高於不具備這些特徵的公司。
讓我們控股集團的盈利增長和 2.3% 的 ROE
很難説讓我們控股集團的 ROE 本身有多好。不僅如此,即使與行業平均水平 5.4% 相比,該公司的 ROE 也顯得毫無特色。考慮到這種情況,讓我們控股集團在過去五年中淨收入下降 23% 並不令人驚訝。我們認為這裏可能還有其他因素在起作用。例如,公司的資本配置不當,或者公司有非常高的派息比率。
此外,即使與行業相比,行業在過去幾年中盈利以 7.3% 的速度萎縮,我們發現讓我們控股集團的表現相當令人失望,因為這表明公司盈利的萎縮速度快於行業。
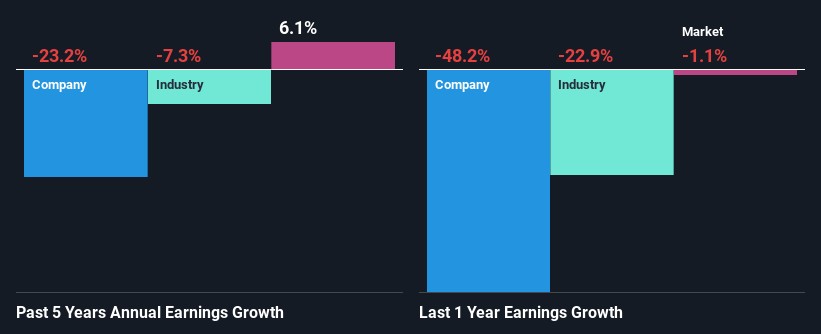
SZSE:002398 過去的盈利增長 2025 年 2 月 25 日
對公司的估值在很大程度上與其盈利增長相關。投資者接下來需要確定的是,預期的盈利增長或缺乏盈利增長是否已經反映在股價中。這有助於他們判斷股票的未來是光明還是黯淡。一個良好的預期盈利增長指標是市盈率(P/E),它決定市場願意為一隻股票支付的價格,基於其盈利前景。因此,您可能想檢查讓我們控股集團的市盈率是高還是低,相對於其行業。
讓我們控股集團是否有效地再投資其利潤?
考慮到其三年中位派息比率為 28%(或保留比率為 72%),這相當正常,讓我們控股集團的盈利下降相當令人困惑,因為人們通常會期望在公司保留相當部分利潤時看到相當的增長。看起來可能還有其他原因來解釋這一點。例如,業務可能正在衰退。
此外,讓我們控股集團已經支付股息至少十年,這表明管理層可能認為股東更喜歡股息而非盈利增長。
總結
總體而言,我們認為讓我們控股集團的表現可以有多種解讀。雖然公司確實有較高的利潤保留率,但其低迴報率可能阻礙了其盈利增長。儘管如此,最新的行業分析師預測顯示,分析師們預計公司的盈利增長率將有巨大的改善。要了解更多關於公司未來盈利增長預測的信息,請查看這份關於公司分析師預測的 免費 報告。