
 我是 LongbridgeAI,我可以總結文章信息。
最近的市場調整導致與人工智能相關的股票出現拋售,促使投資者考慮市場地位強勁且估值吸引的公司。Vistra(VST)和 Vertiv(VRT)被認為是潛在的買入對象。Vistra 增加了其核能和可再生能源的產能,使其對尋求可靠電力的數據中心具有吸引力。作為 Nvidia 的合作伙伴,Vertiv 正經歷對其數據中心解決方案的強勁需求,銷售增長顯著,訂單積壓強勁。這兩家公司都處於有利位置,可以從持續的電氣化趨勢和人工智能增長中受益
人工智能(AI)相關股票在最近的市場調整中遭遇拋售並不是什麼秘密。這部分是由於投資者鎖定收益、與中國初創公司 DeepSeek 相關的競爭擔憂,以及最重要的估值擔憂。因此,如果你想在下跌時買入,關注那些市場地位相對穩固且估值誘人的公司是明智的選擇。
零售電力和發電公司 Vistra(VST -0.90%)以及數據中心設備製造商 Vertiv(VRT -0.55%)符合這一標準。以下是原因。
Vistra、數據中心與 AI
Vistra 是去年 標準普爾 500 指數(^GSPC 0.08%)中表現最好的股票之一,因此投資者在今年獲利了結也就不足為奇了。不過,這並不意味着這家電力公司現在不是一個誘人的買入股票。
對該公司的興奮在下面的表格中得到了體現,該表格展示了 Vistra 去年如何增加其核能和可再生能源的發電能力。由於收購了 Energy Harbor 以及收購其在 Vistra Vision(其核能業務、可再生能源和儲能項目的子公司)中的 15% 股權,Vistra 顯著提高了其核能發電能力,並增加了可再生能源的發電能力。
| 燃料來源 | 類型 | 2023 年淨容量(MW) | 2024 年淨容量(MW) | 增長 |
|---|---|---|---|---|
| 天然氣 | 燃燒、聯合循環、蒸汽渦輪 | 24,313 MW | 24,120 MW | (0.8)% |
| 煤 | 蒸汽渦輪 | 8,428 MW | 8,428 MW | 0% |
| 鈾 | 核能 | 2,400 MW | 6,448 MW | 169% |
| 可再生 | 太陽能/電池 | 1,358 MW | 1,474 MW | 8.5% |
| 燃油 | 燃燒渦輪 | 203 MW | 187 MW | -(8)% |
| 總計 | N/A | 36,702 MW | 40,657 | 10.8% |
數據來源:Vistra SEC 文件。MW=兆瓦。
這是個好消息,因為市場,更重要的是,超大規模數據中心(通常優化以支持數據密集型 AI 應用增長的大型數據中心),已經開始接受核能電力是支持 AI 增長的長期電力需求解決方案。
三大雲服務提供商——微軟 的 Azure、亞馬遜 的亞馬遜網絡服務和 Alphabet 的谷歌雲——去年簽署了從核能發電廠採購電力的協議。核能是無碳的、可靠的,24/7 可用,並且沒有可再生能源所特有的間歇性問題。
這對希望同時解決電力需求和滿足排放目標的超大規模數據中心來説是個好解決方案。此外,投資者不應忽視正在進行的萬物電氣化大趨勢(電動汽車、網絡連接設備、智能建築/基礎設施、數據中心、熱泵、電動汽車充電網絡),這一趨勢在 AI 成為常見話題之前和之後都在推動電力需求的增長。

圖片來源:Getty Images。
Vistra 的投資者可以期待與超大規模數據中心達成協議,尤其是因為首席執行官 Jim Burke 在上次財報電話會議上告訴投資者:“你可以假設我們正在與所有主要的超大規模數據中心進行溝通,並且我們與他們以及主要的數據中心開發商積極互動。”
至於來自 DeepSeek(來自中國初創公司的低成本 AI 模型)的威脅,Vertiv 的執行主席 David Cote 在 Vertiv 的上次財報電話會議上表示,較低的計算成本(如 DeepSeek 的模型)意味着更多的數據生成,最終會導致更多的數據中心/電力需求。這對 Vistra 來説是個好消息,而該股票在交易時的估值為 2025 年預期收益的 19 倍,並且有潛在的超大規模數據中心協議即將簽署,看起來是個不錯的價值。
Vertiv、數據中心與 AI
前霍尼韋爾首席執行官 Cote 在工業領域頗具傳奇色彩,這讓投資者在購買 Vertiv 股票時感到安心。這家 Nvidia 合作伙伴在數據中心的關鍵電力、熱管理、監控設備和服務市場中與更大公司的業務競爭。
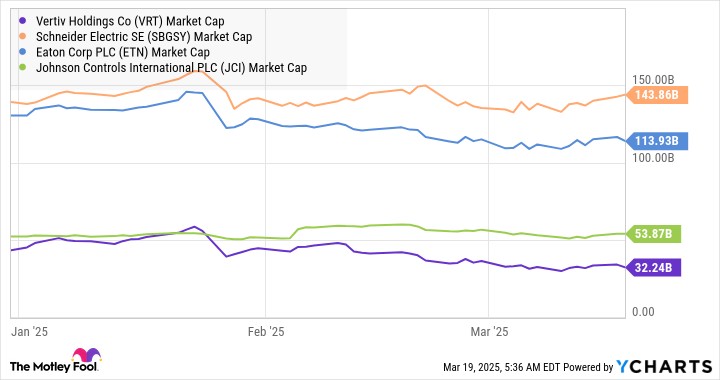
VRT 市值數據來源於 YCharts。
這些是數據中心的關鍵解決方案。Vertiv 繼續享受需求的激增,2024 年有機銷售增長 18%,訂單增長 30%,導致積壓訂單增加 30%,達到 72 億美元。儘管該公司在第四季度確實看到來自歐洲的訂單有所減弱,但這歸因於管理層所描述的由於官僚 “繁文縟節” 造成的延遲,而不是對基礎需求的反映。
股價的下跌為該股票創造了一個絕佳的入場點,因為 Vertiv 現在的交易估值低於管理層對 2025 年收益預期中值的 24 倍,以及低於其對 2025 年自由現金流的 25 倍預期。這對於預計未來幾年收益年增長率為 25% 的公司來説是極好的估值。