
 我是 LongbridgeAI,我可以總結文章信息。
SoundHound AI 的股價在 2025 年下跌超過 52%,原因是其高估值,此前在 2024 年股價曾飆升 835%。目前其市值為 38.3 億美元,市盈率為 34 倍。相比之下,DigitalOcean 和 Ambarella 被認為是潛在的表現優異者。DigitalOcean 的市值為 25.4 億美元,市盈率為 3.3 倍,AI 相關收入增長了 160%。Ambarella 受益於各行業對 AI 的採用,報告顯示收入增長 58%,每股盈利為 0.07 美元。這兩家公司在 SoundHound 下滑的背景下,仍然具備增長潛力
截至目前,SoundHound AI 的股價在 2025 年已下跌超過 52%。考慮到該股票在年初的估值極高,這並不令人驚訝,因為它在 2024 年經歷了大幅上漲。
這家語音人工智能(AI)解決方案提供商在去年飆升了驚人的 835%。因此,在 2025 年初,它的交易價格達到了銷售額的 90 倍。這一昂貴的估值導致投資者在更廣泛的股市不確定性中選擇兑現 SoundHound 股票的利潤,這種不確定性源於關税引發的貿易戰和中東衝突等因素。
SoundHound 股票的急劇下跌使其市值降至 38.3 億美元。考慮到它仍以 34 倍的銷售額交易,這一數字是美國科技行業平均銷售倍數的 4 倍多,因此股價進一步下跌並不令人驚訝。然而,還有幾隻股票的估值更為合理,並且在各自細分市場中受益於對 AI 產品和服務的快速增長需求。
我們將更詳細地看看這兩隻股票,並探討它們為何可能在未來一年超越 SoundHound 的估值。
圖片來源:Getty Images。
1. DigitalOcean Holdings
DigitalOcean(DOCN 1.36%)的按需雲計算平台被初創公司、小型企業和開發者用於構建和部署雲中的應用程序、管理數據庫和存儲數據等。該公司的市值目前為 25.4 億美元,約為 SoundHound 的一半。
然而,DigitalOcean 的交易價格僅為銷售額的 3.3 倍,極為合理。值得注意的是,由於對雲中 AI 應用的快速增長需求,該公司的增長正在加速。DigitalOcean 為客户提供來自 Nvidia 和 AMD 等公司的強大圖形卡,使他們能夠構建生成式 AI 應用並運行其他與 AI 相關的工作負載,如模型訓練和推理,而無需投資昂貴的硬件。
它還推出了一個平台,幫助客户開發和部署 AI 代理。不出所料,該公司在其 AI 相關產品上獲得了良好的市場反響。其來自 AI 服務的年度經常性收入(ARR)在第一季度同比增長了令人印象深刻的 160%。該公司的生成式 AI 平台於今年 1 月發佈,使客户能夠構建和啓動 AI 代理,目前已有超過 5000 名客户在使用。
所有這些都解釋了為什麼 DigitalOcean 的每用户平均收入在第一季度同比增長了令人印象深刻的 14%。因此,該公司的調整後收益在該季度同比增長了 30%,大幅超過了 14% 的收入增長。好消息是,DigitalOcean 可能會在未來很長一段時間內維持其健康的增長率,因為它瞄準了 1400 億美元的可尋址市場機會。
此外,該公司贏得客户更多錢包份額的能力預計將推動其未來的底線增長加速,此前在 2025 年表現平平。DigitalOcean 預計今年每股收益為 1.90 美元,與去年幾乎持平,原因是該公司正在進行資本投資,以增強其 AI 基礎設施以滿足需求的增加。
然而,預計其增長在未來將加速。
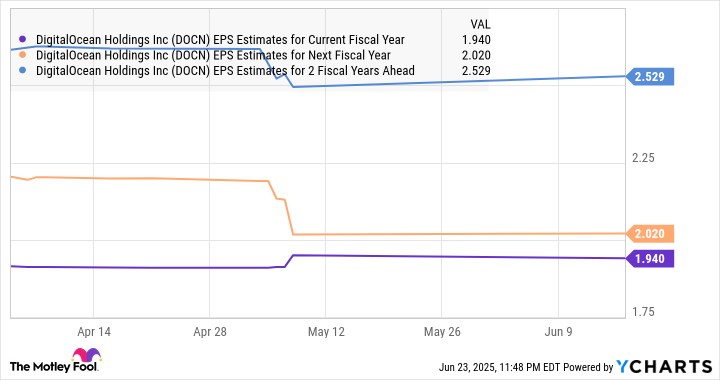
DOCN 當前財年每股收益預估數據來自 YCharts。EPS = 每股收益。
因此,分析師預計 DigitalOcean 的股票將在未來一年上漲 35%,基於其 37.50 美元的中位數目標價。如果 SoundHound 的股價因其昂貴的估值繼續下跌,而 DigitalOcean 因其 AI 驅動的增長達到 12 個月的目標價,它可能會超越前者的市值。
2. Ambarella
Ambarella(AMBA -3.12%)是另一家快速增長的公司,受益於 AI 在安全攝像頭、無人機、汽車和其他物聯網(IoT)設備等應用中的日益普及。Ambarella 的計算機視覺處理器被部署在這些應用中,得益於 AI,這些芯片的需求顯著增長。
邊緣 AI 芯片在 2026 財年第一季度(截至 4 月 30 日)佔 Ambarella 收入的 75%。其收入同比增長 58%,達到 8600 萬美元。此外,Ambarella 的每股收益從去年同期的每股虧損 0.26 美元轉為每股盈利 0.07 美元。值得注意的是,Ambarella 的 AI 芯片不僅推動了銷售量的穩健增長,還因平均售價(ASP)提高而對其利潤率產生了積極影響。
展望未來,Ambarella 預計其可服務的可尋址市場對於邊緣 AI 處理器到 2031 年可能躍升至近 130 億美元,未來五年的年增長率為 18%。然而,管理層對其增長速度超過可尋址市場的信心很強。因此,Ambarella 似乎處於一個良好的位置,可以在未來很長一段時間內維持其健康的增長率。
這一點也從 Ambarella 的收益預估改善中得到了體現。
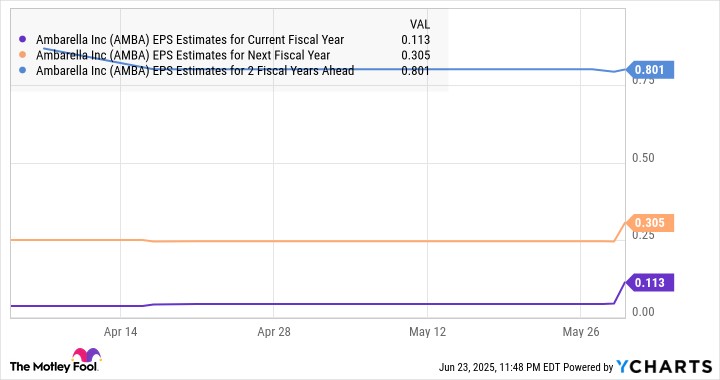
AMBA 當前財年每股收益預估數據來自 YCharts。EPS = 每股收益。
Ambarella 預計的潛在增長使得該股票現在成為一個不容錯過的買入機會,因為它的交易價格不到銷售額的 7 倍。該公司的市值目前為 22 億美元。然而,隨着 Ambarella 的 12 個月目標價根據 15 位分析師的覆蓋,指向其股價上漲 55%,該市值在未來一年可能顯著上升。
由於其強勁的增長速度,Ambarella 確實能夠實現如此令人印象深刻的收益。如果 SoundHound 的股票因本文前面討論的原因繼續下跌,那麼 Ambarella 在未來一年的股價上漲可能足以使其變得比語音 AI 解決方案提供商更有價值。