
 我是 LongbridgeAI,我可以總結文章信息。
標普 500 強勢突破 7000 點創歷史新高,對沖基金卻陷入尷尬——倉位滯後行情,多空比甚至低於” 關税日” 恐慌拋售時期。倉位不足的機構被迫盲目追漲,直接引爆年內最大單日看漲期權成交。CTA 雖已翻多,敞口僅處歷史第 31 百分位,仍有加倉空間。
美股強勢反彈至歷史高位,卻讓眾多對沖基金陷入尷尬困境——倉位嚴重滯後於行情,被迫恐慌性追漲。
標普 500 指數近期突破 7000 點,創下歷史新高,AI、半導體、科技硬件等核心主題板塊普遍漲回並超越"衝突前"水平。然而,據瑞銀交易員 Conor Lyons 在最新報告中指出,儘管對沖基金的業績表現數據顯示其參與了這輪重新定價,但整體倉位數據顯示淨敞口並未同步跟上。
這一錯位正迫使對沖基金近乎盲目地追漲,並直接推動了近期期權市場的異常活躍——昨日(4 月 15 日)錄得 2026 年以來最大單日看漲期權成交量。
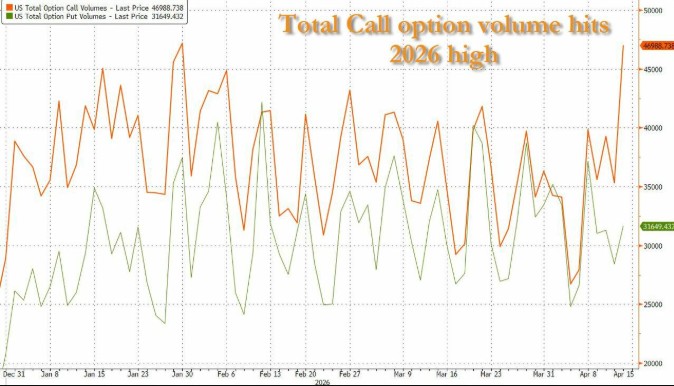
高盛 Delta-One 業務負責人對此亦有類似判斷,當前資金流向呈單邊態勢,CTA、客户及各類參與者普遍倉位不足、競相追漲,這一結構形成了有效的上行空頭 Gamma 格局,進一步強化了市場的持續上行動能。
對沖基金倉位滯後,多空比跌至低位
瑞銀數據顯示,上週對沖基金資金流出規模創 2026 年以來最大單週淨賣出紀錄,賣出行為由主動減持多頭和新增空頭雙重驅動。其中,多頭減持集中於美國科技硬件板塊,新增空頭則主要針對美國軟件板塊。
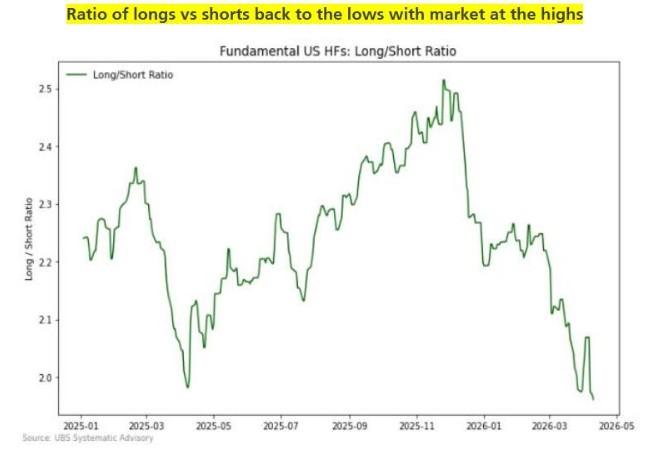
更值得關注的是,當前對沖基金多空比仍低於"關税日"恐慌拋售時期的峯值水平,而彼時股市遠未達到當前高度。這意味着,在標普 500 已回升至歷史高位的背景下,對沖基金的整體淨敞口仍處於相對低位,整體倉位僅呈現小幅超配。
零售投資者方面同樣未能跟上這輪反彈。瑞銀數據顯示,上週零售資金流出規模亦創年內最大,供給高度集中於半導體板塊。散户投資者目前的操作模式是逢漲減倉,而非逢跌買入——儘管市場已幾乎不再提供明顯的回調買入機會。
CTA 轉向做多,但加倉空間仍大
在系統性策略陣營中,商品交易顧問(CTA)是此輪反彈中最主要的買入力量。據瑞銀報告,CTA 已從上週的淨空頭轉為淨多頭,但當前敞口僅處於歷史第 31 百分位,意味着一旦市場繼續上行,CTA 仍有相當大的加倉空間。
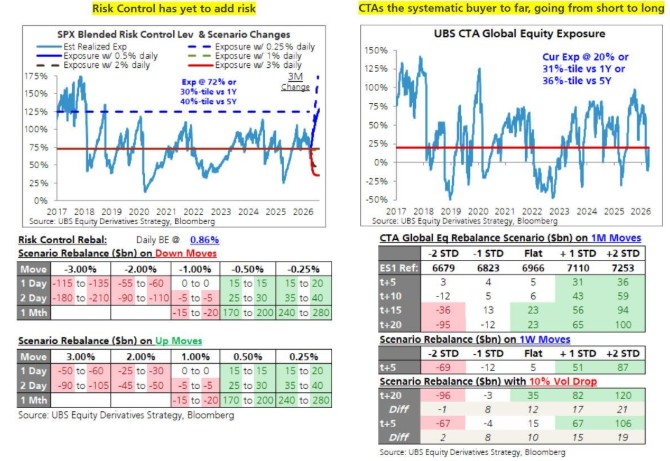
風險控制類策略(Risk Control)目前尚未成為有效買家,受制於近期較高的已實現波動率,其敞口環比基本持平。不過,瑞銀測算,若標普 500 未來走勢趨於平穩、日均波動收窄至正負 50 個基點以內,風險控制類策略在未來一個月內可能買入約 1850 億美元。
高盛 Delta-One 業務負責人指出,當前倉位結構實際上形成了上行方向的空頭 Gamma 效應,不斷強化市場的上行慣性。他同時提到,在指數層面,標普 500 的 Gamma 實際上處於相對偏多狀態,有助於在市場持續上行的同時抑制波動率。不過他也表示,本人並不認同當前的追漲邏輯,但充分尊重技術面動能可能延續的現實。
期權市場的結構性變化值得警惕。期權分析機構 SpotGamma 指出,隨着本日(4 月 15 日)VIX 期權到期,市場此前積累的正 Gamma 保護已大幅消退,市場對雙向波動的敞口隨之擴大。
SpotGamma 將標普 500 的關鍵樞軸位置於 6900 點附近,上方阻力位分別在 7000 點和 7020 點,下方支撐則在 6800 點附近。正 Gamma 的消退意味着,此前幫助抑制波動、平滑上行走勢的期權對沖機制已明顯減弱,市場在兩個方向上的波動空間均有所打開。
盈利季成近期關鍵考驗
瑞銀在報告中總結認為,當前倉位格局顯示,在缺乏重大地緣政治風險衝擊的情況下,股市阻力最小的方向仍是向上。然而,企業盈利季將成為短期內的重要關口。
期權市場目前對本季度標普 500 的平均單次財報波動幅度定價為 5.3%,略高於歷史同期水平。其中,科技、工業和材料板塊的隱含波動溢價最為突出,顯示市場對上述板塊財報結果的不確定性定價最高。
對於投資者而言,當前市場的核心矛盾在於:倉位不足的機構被迫追漲,推動市場持續上行;但隨着 Gamma 保護減弱、盈利季臨近,市場對負面衝擊的緩衝能力也在同步下降。