
 我是 LongbridgeAI,我可以總結文章信息。
龍工控股(香港證券交易所代碼:3339)在發佈 2026 年上半年財報後引起了新的關注,銷售額為 66.5794 億人民幣,淨收入為 7.7307 億人民幣,同時基本和稀釋每股收益均有所上升。
龍工控股的股價對 2026 年上半年業績反應強烈,1 天股價回報率為 8.90%,30 天股價回報率為 16.39%。1 年總股東回報率為 41.15%,3 年總股東回報率超過 200%,表明其動能在較長時間內持續增強。
將龍工控股的最新動態與 267 只高質量被低估股票進行比較,這些股票同樣具備強勁的財務報告和活躍的股價動能。
對於龍工控股來説,41.15% 的 1 年回報率和非常強勁的 3 年表現可能反映出更強的業務,或者僅僅是一個更熱門的故事。現在的關鍵任務是看看當前的估值實際上意味着什麼。
9 倍市盈率:是否合理?
根據最新數據,龍工控股的市盈率為 9 倍,而公允價值模型認為這一水平略顯昂貴,估計的公允市盈率為 8.7 倍。同時,該股票的交易價格被評估為低於基於未來現金流預測的內在價值估計 52.2%,折現現金流公允價值為 7.43 港元,而最後收盤價為 3.55 港元。
市盈率將當前股價與每股收益進行比較。對於像龍工控股這樣已經產生利潤和現金流的企業,這一指標有助於你評估市場為每單位報告收益支付了多少。
這些信號之間存在明顯的緊張關係。一方面,9 倍的市盈率略高於迴歸模型建議的 8.7 倍公允比率水平。另一方面,龍工控股的交易價格也被評估為低於 SWS 折現現金流模型的內在價值估計 7.43 港元的 52.2%。與香港機械行業平均市盈率 13 倍相比,該股票的收益倍數明顯較低。這意味着市場對其收益的定價低於整體行業。
要了解 SWS 公允比率是如何得出的,以及這可能對市場最終如何重新評估該股票意味着什麼,請查看探索龍工控股的 SWS 公允比率。
結果:9 倍市盈率(大致合理)
然而,龍工控股仍面臨風險,例如對建築機械需求的依賴以及其融資租賃和金融投資部門的執行挑戰。
瞭解龍工控股敍述中的關鍵風險。
關於龍工控股估值的另一種觀點
SWS 折現現金流模型為龍工控股描繪了不同的圖景。它指出每股公允價值為 7.43 港元,而當前價格為 3.55 港元。這意味着該股票的交易價格有 52.2% 的折扣。你對依賴長期現金流預測做出決策的舒適度如何?
查看 SWS 折現現金流模型如何得出其公允價值。
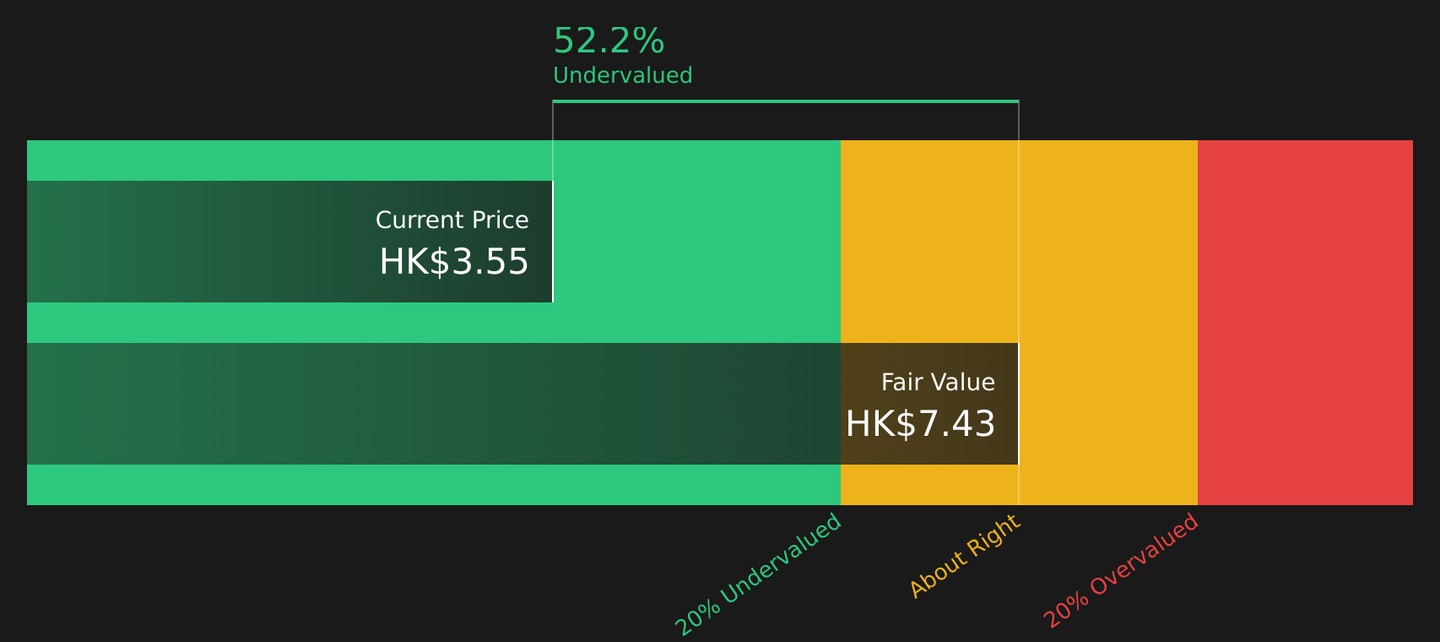
截至 2026 年 8 月的 3339 折現現金流
Simply Wall St 每天對全球每隻股票進行折現現金流(DCF)分析(例如查看龍工控股)。我們展示了完整的計算過程。你可以在你的觀察列表或投資組合中跟蹤結果,並在變化時收到提醒,或者使用我們的股票篩選器發現 267 只高質量被低估的股票。如果你保存一個篩選器,我們甚至會在新公司匹配時提醒你——這樣你就不會錯過潛在機會。
下一步
鑑於目前對龍工控股的興奮與謹慎交織,自己檢查數據並迅速採取行動形成自己的觀點是明智的。要查看投資者關注的潛在收益和問題,請回顧 3 個關鍵獎勵和 1 個重要警示信號。
尋找更多投資機會,超越龍工控股?
如果龍工控股引起了你的興趣,不要止步於此。使用 Simply Wall St 篩選器自信地排列你的下一組機會。
- 通過關注 313 只低風險且在韌性和下行保護方面表現良好的公司,目標穩定,晚上睡得更好。
- 通過掃描 267 只高質量被低估的股票,尋找潛在的便宜貨,這些股票結合了穩健的基本面和滯後於內在價值估計的股價。
- 通過查看健康財務狀況的企業列表(427 個結果),建立一個觀察列表,並保持你的資本與更強的資產負債表保持一致。
本文由 Simply Wall St 撰寫,性質為一般性。我們提供基於歷史數據和分析師預測的評論,僅使用無偏見的方法,我們的文章不應被視為財務建議。 它不構成買入或賣出任何股票的推薦,也未考慮你的目標或財務狀況。我們的目標是為你提供以基本數據驅動的長期分析。請注意,我們的分析可能未考慮最新的價格敏感公司公告或定性材料。Simply Wall St 對提到的任何股票沒有持倉。
新:AI 股票篩選器和提醒
我們的新 AI 股票篩選器每天掃描市場以發現機會。
• 分紅強勁的公司(收益率 3%+)
• 內部人士買入的被低估小盤股
• 高增長的科技和 AI 公司
或者從 50 多個指標中構建自己的篩選器。
立即免費探索