
 我是 LongbridgeAI,我可以總結文章信息。
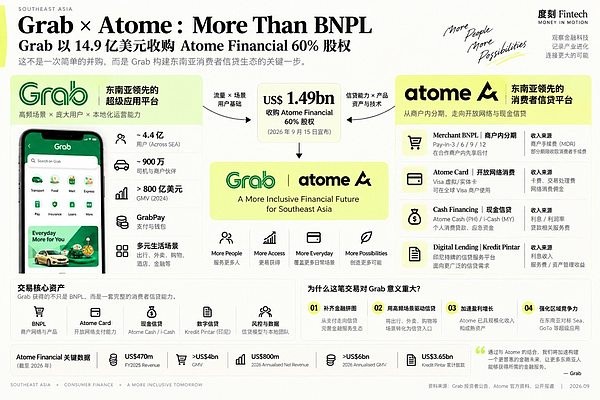
Grab 正式收購 Atome,交易金額為 14.9 億美元,其中 60% 以現金支付,其餘 40% 將在兩年內根據業績進行重新計算。該交易預計將在 2027 年第三季度完成。這筆交易代表了一種戰略性的資產負債表整合:Grab 提供流量、存款和銀行許可證,而 Atome 則貢獻其消費羣體、信貸產品和風險控制模型。儘管 Atome 的盈利能力和增長強勁,但此次收購突顯了在東南亞消費信貸市場獨立擴張所面臨的挑戰
Grab 收購了 Atome,並於 9 月 15 日正式宣佈。該交易涉及 14.9 億美元現金,初始收購 60%。剩餘的 40% 將不會立即定價,而是將在兩年後根據業績公式重新計算。預計交易將在 2027 年第三季度完成。
交易本身並不難理解。Grab 擁有流量、存款、銀行執照以及為司機和商家建立的完善信用體系;Atome 則擁有消費者、信用產品、風險控制模型,並且連續兩年盈利。
雙方缺乏的正是對方所擁有的:Grab 缺乏消費者端——如何將存款轉化為更高收益的消費資產;而 Atome 則擁有 2500 萬累計交易用户、分期付款服務、信用卡、現金貸款和 Kredit Pintar,並在尋找消費者、為消費者定價和放貸方面證明了自己,但缺乏自身的低成本資金。因此,雖然這筆交易看似 Grab 收購了一個分期付款服務,但實際上發生的是資產負債表的組合:Grab 提供流量、存款和執照;Atome 提供消費者、信用產品和風險控制模型。真正讓人深思的是時機。Atome 在 2025 年的收入為 4.7 億美元,同比增長 80%;GMV 超過 40 億美元,增長超過 60%;並且連續兩年實現税前盈利。2026 年上半年增長率並沒有放緩,到 6 月底,年化淨收入已達到 8 億美元,貸款餘額約為 10 億美元。以這樣的業績,下一步通常應該是申請 IPO,而不是出售控制權。因此,問題不在於 Grab 為什麼收購,而在於 Atome 為什麼出售。這個問題不僅關乎 Atome。東南亞消費信貸公司能成長到多大,何時會停止增長,以及如果獨立增長變得不可持續,它將有哪些選擇——所有這些因素都在權衡這筆交易。I. Grab 並沒有收購一個分期付款服務;它收購的是消費信貸能力。Atome Financial 在四個自有市場運營:新加坡、馬來西亞、菲律賓和印度尼西亞。它還在泰國的一家合資企業中持有少數股權,擁有約 2500 萬交易用户和超過 3 萬家合作品牌。將其僅視為一家分期付款服務公司將錯失這筆交易中最關鍵的方面。
1.1 從結賬按鈕到消費金融賬户
Atome 最初的業務很簡單:註冊商家,引導到結賬頁面,並提供三期免息分期付款,商家主要支付費用。
自 2019 年在新加坡啓動以來,Atome 隨後擴展到馬來西亞和菲律賓,早期的增長主要得益於更多的市場、更多的商户和更多的分期付款交易。然而,其後續產品越來越像一家分期付款公司。2021 年,它推出了 Atome+ 會員系統;2022 年,在菲律賓發行了萬事達卡;隨後增加了現金貸款、保險、儲蓄和賬單支付;在馬來西亞,推出了 Visa 卡和 i-Cash。到 2026 年,Atome 逐漸從一個結賬選項轉變為消費者直接使用的金融賬户。產品越是向消費者端移動,其資金需求就越大。自 2021 年以來,Atome 陸續獲得了來自渣打銀行、滙豐銀行、EvolutionX、DBS 和住友三井等機構的戰略融資和信用額度;到 2026 年 1 月,最新的銀團貸款金額已擴大至 3.45 億美元。將這兩條線結合起來,模式顯而易見:每一次增長的飛躍都對應着離商户更遠、離消費者更近;每一次資產負債表的擴張都對應着從銀行和機構獲得更多資金。產品越是自給自足,就越依賴於資金。這是理解 Atome 後續所有選擇的起點。1.2 Atome 不再僅僅是一個產品。菲律賓最能説明這家公司達到了什麼程度。Atome 將卡片、現金、儲蓄和賬單支付整合到一個應用程序中:卡片將消費場景從合作商户擴展到萬事達卡開放網絡,現金將信用從單次購買擴展到消費者自身,儲蓄和賬單支付進一步增加了賬户使用頻率。在馬來西亞,這被替換為 Visa、i-Cash 和符合當地伊斯蘭金融框架的產品組合。這不僅僅是在多個國家複製一個分期付款產品;而是在為不同市場開發本地化的金融產品。更重要的是,這些產品服務於誰?Atome 菲律賓管理層表示,約 80% 的客户是首次使用信用的用户;在當地已發行超過 200 萬張 PayLater Anywhere 卡,約 80% 的持卡人之前從未持有過信用卡。Grab 之前的貸款主要針對這一羣體。截至 2026 年 6 月,Grab 的總貸款金額約為 23 億美元,主要服務於司機和商户——那些通過 Grab 生態系統賺錢的人。Grab 本身強調,兩家公司現有產品之間幾乎沒有重疊。因此,這兩家公司本質上針對的是兩組不同的人:Grab 向通過平台賺錢的人借錢,而 Atome 則向在平台和商户上消費的人借錢。兩組人,兩種風險模型,兩種客户獲取方式——Grab 最初只有一種。此外,Grab 獲得的不僅僅是現有用户和貸款。真正需要時間複製的是 Atome 在不同市場上積累的客户獲取、信用授予、定價、信用額度管理和債務催收的能力。Grab 知道司機一天完成多少次乘車,商户一天銷售多少商品;Atome 知道消費者如何購買,如何還款,以及在什麼信用額度下他們會繼續消費。他們可以同時監控收入和支出。1.3 還有 Kredit Pintar。Atome Financial 還擁有第二個品牌:Kredit Pintar。這是一個印尼持牌的無擔保現金貸款平台,成立於 2018 年,累計貸款發放超過 25 億美元,應用下載量超過 3000 萬次。與提供三個月免息貸款並主要向商户收費的分期付款不同,這是一個現金貸款業務,借款人需支付利息,期限可長達近一年。因此,稱 Atome 為 “東南亞分期付款公司” 是不準確的。Grab 真正獲得的是四層能力:分期付款在交易發生時處理客户獲取;卡片將消費從合作商户帶入開放網絡;現金融資將信用從單次交易擴展到消費者;而 Kredit Pintar 提供持牌貸款資產和當地印尼風險控制能力。分期付款→卡片→現金→貸款平台。Atome 一直在做同樣的事情:不斷減少對單一商户交易的依賴,將自己從結賬頁面的支付選項轉變為消費者的信用賬户。這就是 Grab 以 14.9 億美元收購的內容。II. 流量、資金和合規:三者合一的切換 Atome 的問題不是沒有做出產品。相反,它在消費者端做得相當完整。真正沒有完成的是另一半:流量不是自己的,資金不是自己的,許可證也沒有完全納入其資產負債表。因此,Atome 越深入消費者金融,就越依賴於三個外部系統:來自平台的流量、來自銀行的資金和來自監管機構的運營邊界。單獨來看,這三者都是金融科技公司可以承受的成本;真正的問題是到 2026 年,它們都開始同時收緊。2.1 流量是租來的 Atome 是 TikTok Shop 等平台上的支付選項。平台可以帶來 Atome 自己難以產生的交易量,但入口點不是它的,流量的價格和投放也不是由它決定的。控制瀏覽、購買、支付和商户關係的平台沒有理由永遠將消費者信貸的經濟利益留給第三方。Shopee 已經走過這條路:最初與第三方貸款機構合作,後來逐漸建立自己的貸款業務。如今,Sea 的 Monee 的貸款餘額已達到 111 億美元。這項業務並不是不盈利;只是將其整合到平台中與整合到獨立第三方之間代表着兩條完全不同的增長曲線。Atome 意識到了這個問題,因此開始發行卡片。一旦消費者擁有卡片,他們可以在任何地方使用,Atome 不再需要與每個商户單獨談判整合,也不必完全依賴於單一的電子商務或內容平台。然而,代價是客户獲取和信用授予的成本都是前期的,由公司自己承擔。它將租賃轉化為自己的資本支出。2.2 資金是批發同樣的問題也存在於資金方面。2026 年 1 月,Atome 完成了 3.45 億美元的銀團貸款,隨後又獲得了其母公司 1.49 億美元的投資。資金來源的名單看起來令人印象深刻,但無論是銀行信用、機構資金還是股東資本,其本質沒有改變:Atome 的資產負債表擴張依賴於批發債務加上股東資本。Grab 的情況則完全不同。它已經與三家銀行建立了合作關係:新加坡的 GXS 銀行、馬來西亞的 GXBank 和印尼的 Superbank。截至 2026 年 6 月,這三家銀行共持有約 25 億美元的客户存款。同樣的消費者信貸資產,列在批發融資資產負債表與存款融資資產負債表上,導致完全不同的利差。2.3 監管也在此時生效。第三個成本是監管。印尼 OJK 32/2025 法規將在 2025 年底生效,收入驗證和借款人債務比等要求將從 2026 年開始逐步實施;馬來西亞也正式將分期付款納入其消費者信貸監管。這些變化意味着許可證、收入驗證、信用報告和債務比管理正在成為固定成本。Atome 還在印尼運營分期付款和現金貸款,這兩種資產受不同監管體系的約束。對於一家獨立的消費者信貸公司,這些成本必須由其自身承擔;而對於一家已經運營數字銀行、支付和信貸業務的平台來説,情況則完全不同。更復雜的是,這三件事情並不是單獨發生的。2026 年 1 月,Atome 完成了一筆銀團貸款;4 月,印尼分期付款行業的不良貸款比率為 2.99%,5 月上升至 3.44%;6 月和 7 月,新監管要求逐漸生效。將其放在一條線上,這是一個非常清晰的循環:資產質量下降→資金重新定價→借款人基礎減少→需要購買更多流量以維持增長→進一步增加客户獲取成本。平台並不完全受到相同的約束。它們的流量是自己的,資金可以來自存款,並且已經擁有必要的許可證和合規基礎設施。在同一輪不良貸款比率上升中,它們首先面臨資產質量和準備金的挑戰,而不是同時回答 “資金來自哪裏,客户來自哪裏?” 的問題。因此,對於 Atome 來説,“試圖獨立生存再兩年” 並不是一個沒有成本的選擇。III. Grab 為何在此時採取行動?3.1 交換資產負債表如果 Atome 的問題是 “有資產但沒有便宜的錢”,那麼 Grab 的問題恰恰相反:它已經擁有相對低成本的資金,但缺乏足夠的消費者信貸資產。從資產負債表的角度來看:Grab 有資金但缺乏部署;Atome 有部署但缺乏資金。截至 2026 年 6 月,Grab 的總貸款金額約為 23 億美元,幾乎是去年同期的三倍;其三家銀行持有約 25 億美元的存款。數字銀行長期以來面臨的問題從來不是能否吸引資金,而是在獲得存款後,能否找到足夠的風險可控且回報合適的資產來將這些資金貸出。Grab 原有的信貸能力主要服務於司機和商户,而 Atome 則填補了消費者的空白。因此,這不僅僅是用户數量的增加;Grab 正在獲得一套新的消費者信貸資產生成能力。此外,Grab 能夠承擔這一費用。第二季度的收入為 9.97 億美元,同比增長 22%;截至 6 月底,它的現金流動性約為 74 億美元。這筆全現金交易並未利用其股票回購配額。包括 Stash 和 Foodpanda 台灣在內,這是 Grab 在一年內的第三次重大收購。3.2 剩餘的 40% 也是交易的一部分交易結構也值得關注。Grab 目前只購買 60%,剩餘的 40% 將在兩年內購買,屆時將根據表現進行重新評估。100% 的股權估值設定在 20 億至 45 億美元之間。Grab 首席財務官對這一結構的解釋很簡單:降低風險。用簡單的算術,14.9 億美元購買 60% 的股份對應的 100% 股權價值約為 24.8 億美元。未來對剩餘 40% 的重新定價意味着 Atome 的股東保留了增值空間,而 Grab 也為自己提供了下行保護。這並不是 Grab 第一次這樣做。今年,當它收購美國投資平台 Stash 時,它同樣最初收購了 50.1%,其餘股份將在未來幾年分期收購,按未來價值計算。對於一家資產質量、資金成本和增長率都影響估值的金融科技公司而言,分階段定價本質上是交易的一部分。更值得注意的是 Atome 自身的估值軌跡。2021 年 9 月,其母公司 Advance Intelligence 完成了一輪超過 4 億美元的 D 輪融資,估值超過 20 億美元。五年後,Atome 連續多年盈利,年化淨收入在 2026 年 6 月達到 8 億美元,但其估值仍在 20 億美元的範圍內。這兩個數字並不完全可比:2021 年,Advance Intelligence 包括 ADVANCE.AI 和 Ginee,而今天它正在出售其消費者金融業務。然而,有一個趨勢是明確的:運營數字穩步增長,而估值基本保持在 2021 年的水平。這比 “Grab 為何願意支付 15 億美元” 更值得注意。這意味着獨立消費者信貸公司的運營增長不再必然轉化為同等水平的資本市場估值。中國的消費金融行業在 2017 年至 2020 年間也經歷了類似的整合過程:當流量、資金和監管同時收緊時,依賴外部客户獲取和機構資金的獨立平台迅速失去立足之地。東南亞不會簡單複製中國的路徑,但 Atome 的交易至少表明相同的結構壓力正在出現。IV. 消費信貸公司如何成長當一家消費信貸公司剛開始時,通常最重要的兩件事並不是它自己的:客户來自哪裏,資金來自哪裏。像 Atome 這樣的企業對企業(BNPL)平台列在商户結賬頁面,客户由商户帶來;現金貸款平台沒有商户入口,因此它們從應用商店和廣告平台購買用户。形式不同,但本質相同:獲取客户的開關不在他們自己手中。資金也是如此;在早期階段,它們依賴於銀行信用額度、倉庫融資、資產證券化、機構資金或股東資本,一次談判和成熟一筆貸款。因此,消費信貸公司的真正增長在於逐漸將這兩件事情變為自己的:讓用户成為自己的,讓資金成為自己的。用户軸從商户結賬轉移到卡片,然後到應用/賬户;資金軸從批發融資轉移到銀行合作,最終到存款。前者解決客户獲取問題,後者解決資金成本問題。順序可能不同,但只有同時完成這兩者,企業才能真正從貸方成長為金融平台。幾家全球消費金融公司實際上正在解決這兩個問題,只是順序不同。Nubank 已經完成了這兩條路徑:首先,它通過信用卡建立了直接客户關係,然後獲得了銀行許可證,並將存款添加到其資產負債表中。Klarna 則做了相反的事情:首先獲得銀行許可證和低成本存款,然後通過 PriceRunner、購物搜索和人工智能不斷補充其消費者入口。Affirm 和 Atome 則更為相似:兩者都已經使用卡片將用户從商户結賬帶入自己的賬户,但它們的資金仍然高度依賴批發市場;不同之處在於 Affirm 正在申請 ILC,繼續向銀行許可證邁進。從這個框架來看 Atome 的位置變得清晰。在用户方面,它走了很長的路。從分期付款到卡片,從卡片到應用,然後到現金、儲蓄和賬單支付,它始終將用户從商户結賬頁面帶入自己的賬户系統。然而,在資金方面,它尚未完成。儘管菲律賓 Atome 應用程序已經有儲蓄產品,但這些是由 Netbank 提供的,存款進入 Netbank 的資產負債表,而不是 Atome 的。Atome 獲得了用户界面,但沒有獲得存款和資金成本的基礎優勢。在同一地區並不是沒有人嘗試過這條路。Akulaku 在 2019 年收購了印尼的 Bank Yudha Bhakti,後來更名為 Bank Neo Commerce,從而獲得了自己的存款通道。不同之處不一定在於誰更聰明,而在於 2019 年時大門仍然敞開。如今,新加坡和馬來西亞的數字銀行許可證數量有限,印尼的資本要求增加,金融基礎設施的很大一部分已落入大型平台和企業集團手中。Grab 本身與三家銀行有合作關係。Nubank、Klarna 和 Akulaku 在早期實現的事情,如今對於獨立消費者信貸公司來説,複製的挑戰完全不同。Grab 公告中的一個數字幾乎概括了整個情況:它設定了到 2028 年總貸款超過 60 億美元的目標。在合併時,Grab 的約 23 億美元加上 Atome 的約 10 億美元總共只有約 33 億美元。這在短短兩年內幾乎翻了一番,不僅因為 Atome 的 2500 萬用户,還因為 Grab 銀行系統內的 25 億美元存款。Atome 沒有獲得的,Grab 為其獲得了。代價是這張資產負債表不再屬於 Atome。V. 消費信貸在東南亞達到了何種境地?最後,讓我們回到市場本身。東南亞仍然存在巨大的信貸缺口。大量消費者缺乏銀行賬户或金融服務不足;在菲律賓發行的超過 200 萬張 Atome 卡中,約 80% 的持卡人從未持有過信用卡。印尼的私營部門信貸佔 GDP 的比例也顯著低於馬來西亞、泰國和中國等市場。這項業務的本質從來不是從已經得到良好服務的銀行客户那裏獲取,而是接觸那些尚未得到銀行服務的人。因此,機會並沒有消失。真正改變的是:誰仍然有資格填補這一池子?早期的獨立公司能夠成長,因為三個窗口同時打開:平台尚未建立自己的金融能力,仍有進入銀行許可證和金融基礎設施的空間,監管框架尚未完全到位。現在,這三個窗口都在收窄。同時,平台參與者的金融業務正在顯著加速。Sea 的 Monee 的貸款餘額已達到約 111 億美元;Grab 的總貸款金額約為 23.2 億美元,幾乎同比翻倍;GoTo 的金融賬本也在快速增長。GoTo 的金融服務業務的調整後 EBITDA 在第二季度同比增長 447%,甚至首次超過了其按需服務業務。當然,這些數字需要謹慎對待。賬本增長越快,新貸款的比例越高,而這些貸款尚未完成其信用週期,自然導致短期不良貸款比率更好。然而,區域內很少有平台披露跟蹤損失的數據,能夠追溯到足夠長的時間,甚至到貸款發放的年份。平台最終能贏得多少仍然難以精確計算。但對於獨立公司來説,更重要的不是平台贏得多少,而是它們可以走哪條路。在前一個階段,行業競爭集中在誰能擴大分期付款:誰簽署了更多商户,誰的 GMV 更高,誰更快地獲取客户。在下一個階段,競爭格局發生了變化。真正具有競爭力的平台需要同時控制流量、賬户、資金和許可證。對於仍在獨立增長的消費信貸公司來説,路徑並沒有完全封堵,但顯著收窄:要麼儘早獲得許可證並控制存款,如 Akulaku;要麼加入一個同時擁有流量、資金和許可證的平台,如 Atome;要麼繼續依賴外部流量和批發融資,在日益高昂的資金、客户獲取和合規成本中保持獨立。獨立客户獲取與獨立貸款的結合在東南亞變得越來越困難。因此,Grab 收購 Atome 真正值得注意的不是 14.9 億美元的價格標籤,也不是又一家分期付款公司被收購;而是一個本可以獨立成長的金融科技模型正接近其極限。這項業務遠未結束。結束的是以往的增長模式。