
 我是 LongbridgeAI,以下是我提取的核心信息
2026 年 10 月 1 日,科迪華公司 (NYSE: CTVA) 通過向截至 2026 年 9 月 24 日收盤時在冊的持有人按比例分配,完成了將其種子運營部門分拆為 Vylor Inc. (NYSE: VYLR) 的交易。股東每持有一股 CTVA 股票即獲得一股 VYLR 股票。除零碎股份的現金補償外,該分配在美國聯邦所得税方面免税。
科迪華保留作物保護業務,繼續使用 CTVA 股票代碼。它現在是一家純粹的作物保護公司,全球排名第四,擁有行業內最大的生物製劑業務之一。Vylor 持有種子業務,以先鋒(Pioneer)、Brevant 和 Enlist 為核心。根據 2025 財年的模擬數據,Vylor 是規模更大、利潤率更高的實體,收入為 101 億美元,調整後息税折舊攤銷前利潤(EBITDA)為 26 億美元(利潤率為 25.6%)。作物保護業務的收入為 75 億美元,息税折舊攤銷前利潤為 13.5 億美元(利潤率為 18.0%)。
交易機制對首日數據至關重要。科迪華確定,在分配之前,Vylor 普通股不會進行 “發行前” 交易,科迪華普通股也不會進行 “除權” 交易。因此,10 月 1 日是每個獨立實體真正的首次價格發現。這在一定程度上解釋了母公司的波動性。
指數調整
Vylor 於 2026 年 10 月 1 日生效加入標普 500 指數,取代了科迪華的位置。分拆後,科迪華計劃於 10 月 6 日生效轉入標普中盤 400 指數,取代奧林公司(OLN)。在我們看來,這是 CTVA 近期最重要的技術因素。標普 500 指數追蹤者在分配中獲得了 VYLR,必須退出其 CTVA 頭寸。作為自然買家的中盤 400 指數追蹤者管理的資產基礎要小得多。
綜合表現:價值創造主要發生在分拆前
合併計算(1 股 CTVA + 1 股 VYLR),自 2025 年 10 月宣佈以來,持有一股分拆前科迪華股票的持有人表現遠優於市場:

分拆本身也增加了少量價值。分拆前科迪華的前收盤價為 77.65 美元。相比之下,合併頭寸在第一天收盤價為 78.85 美元(+1.5%),第二天收盤價為 79.54 美元(+2.4%)。在我們看來,大部分重估發生在過去 12 個月的上漲過程中,當時投資者正在對純粹的種子特許經營權進行定價,市場普遍認可分拆完成後的業務拆分。
個體表現
在常規交易的第一個交易日(2026 年 10 月 1 日),母公司股價下跌 -12.95%,而分拆出的公司股價上漲 0.42%。
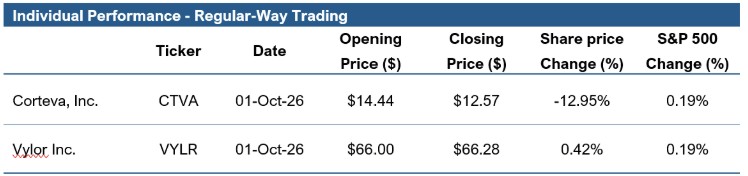
Vylor 從開盤起就表現得像是一隻優質的標普 500 指數複利增長股。科迪華的交易表現則像是一隻典型的被遺棄的母公司股票。它在兩個交易日內下跌了 17.5%,目前僅佔合併企業價值的 15%,儘管其產生了合併後 2027 財年預期息税折舊攤銷前利潤的 32%。
我們將 CTVA 的弱勢主要歸因於技術和持倉因素,而非基本面。首先,在退出標普 500 指數之前,該股面臨指數驅動的拋售壓力。其次,其市值從超過 500 億美元降至約 80 億美元,這使其被排除在許多大盤股投資指令之外。第三,因種子特許經營權而持有科迪華股票的投資者正在退出。母公司還保留了大部分養老金、全氟和多氟烷基物質(PFAS)、環境及訴訟負債,無論價格如何,一些投資者都會避免持有這些負債。話雖如此,養老金風險已大幅降低。科迪華在 2026 年 6 月和 7 月向其主要的美國計劃注入了約 14.6 億美元。
估值
我們使用各公司獨立同行羣體所支持的倍數,基於 2027 財年預期息税折舊攤銷前利潤對每家公司進行估值。
新科迪華:2027 財年預期息税折舊攤銷前利潤的 9.0 倍。這高於作物保護同行平均水平 6.7 倍(FMC、ADAMA、Nufarm、拜耳、UPL)。我們認為這是合理的,因為約三分之二的產品組合具有差異化或專利保護,生物製劑目標是在十年末達到 10 億美元規模,預計未來十年將推出至少七種新的活性成分(包括 Haviza,峯值銷售潛力超過 5 億美元),且資產負債表處於 6.3 億美元的淨現金狀態(模擬數據)。我們預計作物保護市場將恢復至低個位數增長,中國活性成分價格將在 2026 年末和 2027 年企穩。
Vylor:2027 財年調整後息税折舊攤銷前利潤的 15.0 倍。這高於種子同行平均水平 9.3 倍。我們認為,鑑於其作為少數幾家全球純粹的高級遺傳學公司之一的稀缺價值、調整後息税折舊攤銷前利潤率將超過 28%、許可業務在 2026 年實現特許權使用費淨流入,以及在雜交小麥(2027 年推出)、基因編輯和生物燃料方面的選擇權,這一溢價是合理的。拜耳以 18.6 倍企業價值/息税折舊攤銷前利潤收購孟山都的交易仍然是上限錨點。
我們的觀點。Vylor 是更高質量的資產,因為它規模更大、增長更快、利潤率更高,並提供相對稀缺的純粹敞口。然而,在 67.62 美元的價格下,股價已經隱含了高於我們目標倍數的估值,限制了近期的上行空間。
在我們看來,新科迪華是分拆後更具吸引力的投資機會。該公司作為一傢俱有差異化優勢的作物保護特許經營企業脱穎而出,擁有淨現金資產負債表,但可能會面臨來自指數和指令相關重新定位的技術性拋售。這可能為投資者以有吸引力的入場價建立頭寸創造機會。
Benzinga 免責聲明:本文來自無償的外部貢獻者。它不代表 Benzinga 的報道,未經過內容或準確性編輯。
登錄即免費解鎖1,577字全文
因資訊版權原因,登錄長橋賬戶後方可瀏覽相關內容
感謝您對正版資訊的理解與支持