
 我是 LongbridgeAI,我可以總結文章信息。
美國將於 10 月 29 日公佈 9 月個人消費支出(PCE)物價指數,市場預計通脹將再度升温。總體 PCE 和核心 PCE 預計均將上升,表明通脹壓力可能重新加劇。這份在美聯儲 10 月決議後發佈的數據,將影響市場對 12 月加息的預期。若核心 PCE 高於預期,可能會推高美債收益率,對科技股構成壓力,支撐美元走勢,並令金價承壓
TradingKey - 本週四(10 月 29 日),美國將公佈 9 月個人消費支出(PCE)物價指數。然而,由於 PCE 報告將在美聯儲 10 月利率決議之後發佈,該數據不會影響 10 月會議的結果,但可能成為市場評估美聯儲是否會在 12 月再次加息的重要依據。
目前,市場預計 9 月 PCE 數據顯示美國通脹壓力再度上升。總體 PCE 預計環比上升 0.5%,高於 8 月的 0.3%,同比增速預計從 3.4% 升至 3.6%。更受美聯儲關注的核心 PCE 預計環比增加 0.3%,高於 8 月的 0.2%,而其同比增速可能從 3.0% 升至 3.1%。
9 月 PCE 可能重新加速,12 月加息預期仍是焦點
最近公佈的 CPI 和 PPI 為 PCE 升温提供了強烈信號。美國 9 月 CPI 環比上漲 0.6%,同比上漲 3.7%,其中能源價格單月上漲 5.2%,汽油價格上漲 9.1%;核心 CPI 環比上漲 0.3%,同比上漲 2.6%。
生產端的價格壓力更為明顯。9 月 PPI 環比飆升 1.3%,創下自 2022 年 3 月以來的最大單月漲幅,同比升至 6.3%;其中,最終需求商品價格上漲 2.6%,能源價格跳漲 10.8%。這表明 9 月通脹的上升不僅反映在消費端,上游成本壓力同樣顯著。
對投資者而言,本次 PCE 讀數中最值得關注的方面是核心 PCE 是否達到甚至超過 0.3%。如果核心 PCE 環比升至 0.4%,或同比顯著高於 3.1%,市場可能認為通脹正重新蔓延至更廣泛的服務和消費品領域,進一步增加美聯儲 12 月再次加息的可能性。反之,如果核心 PCE 維持在 0.2% 左右,則表明 9 月 CPI 和 PPI 的大幅上漲主要由能源價格驅動,而潛在通脹壓力相對温和,可能導致市場降低對 12 月加息的預期。
目前,市場普遍預計美聯儲將在 10 月會議上將目標利率區間維持在 3.75%-4.00% 不變,但對 12 月政策仍保持明顯的鷹派定價。根據 CME FedWatch 工具,截至 10 月 28 日,交易員估計 12 月加息的概率約為 84%。與此同時,10 年期美債收益率已升至 5.01% 左右,美元指數維持在 102.40 附近。
從長遠來看,美聯儲 9 月的經濟預測顯示,2026 年 PCE 通脹率為 3.7%,核心 PCE 為 3.4%,均顯著高於 2% 的長期目標。因此,即使 9 月 PCE 大體符合市場預期,也不太可能促使美聯儲迅速轉向寬鬆,市場更可能圍繞 “12 月是否繼續加息” 進行重新定價。
PCE 將如何影響市場:美股、美元和黃金展望
在美股方面,如果 9 月核心 PCE 高於預期,特別是環比達到 0.4% 或更高,市場可能進一步提高 12 月加息的概率,美債收益率可能再次攀升,對納斯達克、人工智能和半導體等高估值板塊構成壓力。目前,10 年期美債收益率在 5% 左右,高利率對股票估值的制約明顯增強。如果核心 PCE 低於 0.3%,可能會緩解市場對進一步加息的擔憂,美債收益率下降將有利於科技股和成長股的復甦。然而,如果總體 PCE 的回升主要由能源驅動,而核心通脹符合預期,美股的反應可能相對有限。
就美元而言,如果 PCE 數據高於預期,尤其是核心通脹重新加速,將強化美國利率維持高位甚至進一步上升的預期,從而可能支撐美元指數。美元目前接近兩週高點,市場對 12 月加息的高概率定價是關鍵支撐因素。如果核心 PCE 低於預期,降低 12 月加息的可能性並導致美債收益率回落,可能會觸發美元進入階段性調整。
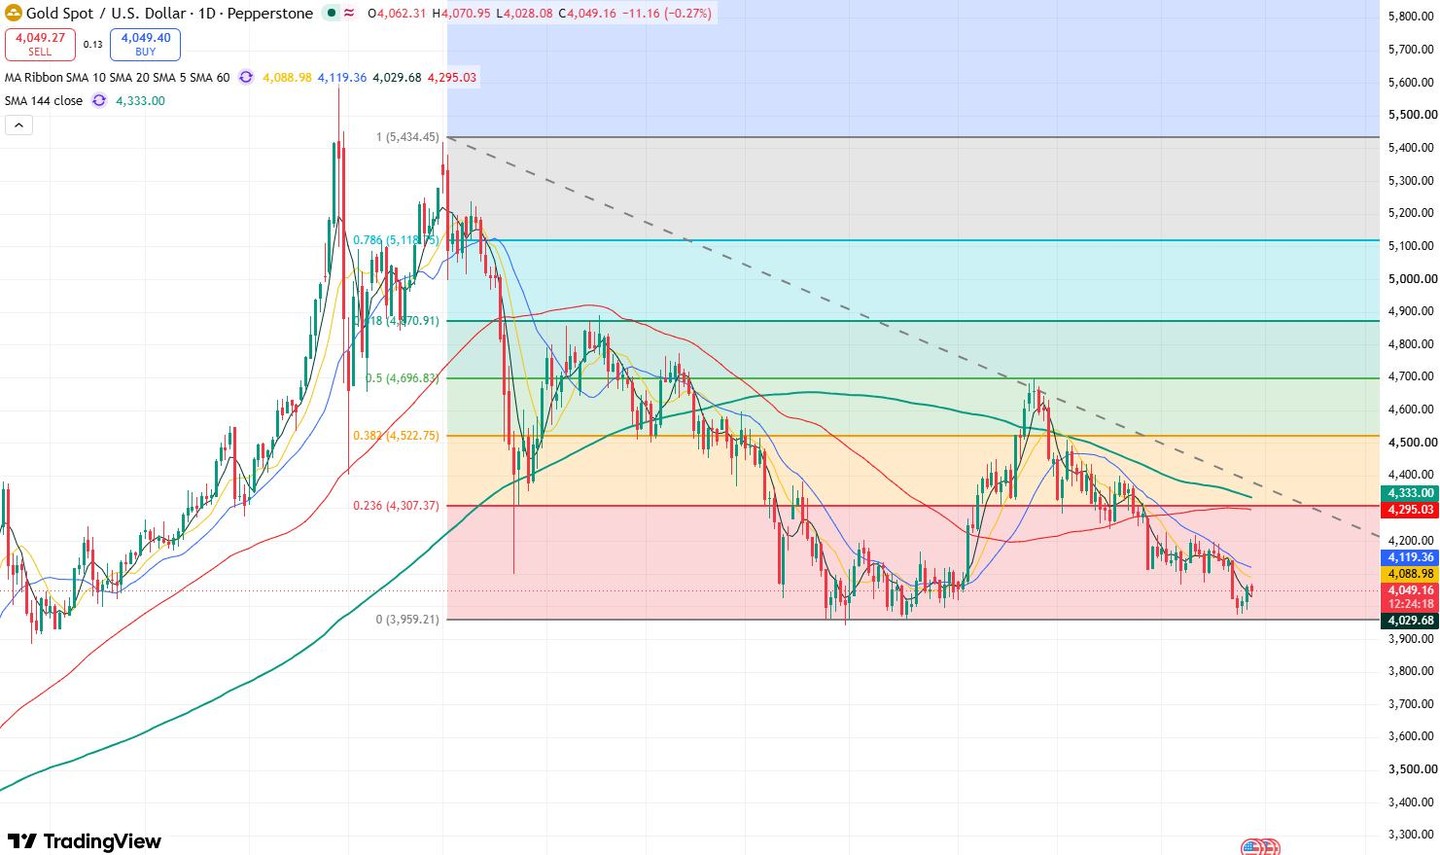
黃金價格日線圖,來源:TradingView
至於黃金(XAUUSD),10 月 28 日內盤金價跌至 4,050 美元附近,因高油價、強勢美元和高利率預期繼續限制黃金的表現。如果 PCE 超出預期,美元和實際利率的進一步上升可能使黃金持續承壓,價格可能跌破 4,000 美元以測試 3,940 美元附近的支撐位;如果核心 PCE 低於預期,市場減少對 12 月加息的押注,利好美元回落和美債收益率下降,黃金可能出現反彈行情,有望測試 4,100 美元關口。
瞭解更多