
 我是 LongbridgeAI,以下是我提取的核心信息
- 搜索收入低於預期且資本開支高企,導致現金流前景承壓。…
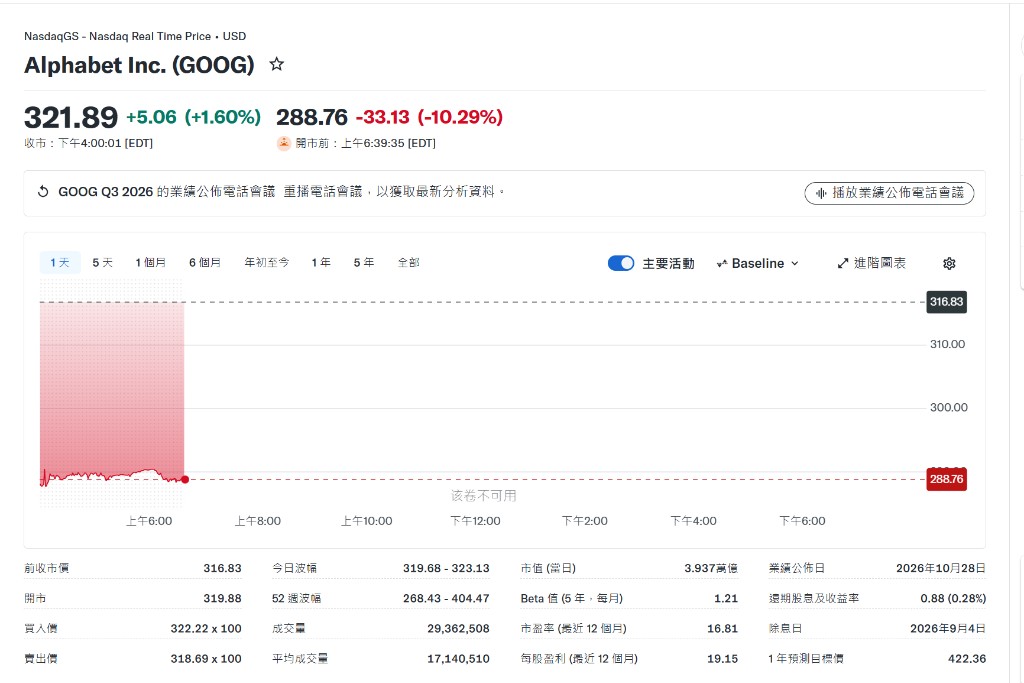
谷歌母公司 Alphabet 第三季度財報公佈後,華爾街主要機構隨即下調目標價。搜索業務收入低於預期,疊加外匯逆風與資本支出持續高企,令市場對其自由現金流前景的擔憂明顯升温。
據追風交易台消息,摩根大通將 Alphabet 目標價從 425 美元下調至 375 美元。高盛同樣下調 12 個月目標價,從 435 美元調降至 385 美元,降幅約 11.5%,但維持買入評級不變。按高盛 10 月 28 日收盤價 324.89 美元計算,新目標價對應約 18.5% 的上行空間。
財報顯示,Alphabet 第三季度搜索及其他業務收入為 633.5 億美元,低於高盛預期的 642 億美元及市場一致預期的 648.95 億美元。與此同時,公司維持 2026 年資本支出 1950 億至 2050 億美元的指引不變,並預告 2027 年資本開支將進一步大幅增加,令自由現金流前景承壓,成為投資者關注的核心焦點之一。
搜索收入承壓,外匯及比較基數構成雙重拖累
Alphabet 第三季度搜索及其他業務收入同比增長 12%,低於市場預期,管理層將主要原因歸結為外匯逆風,同時指出公司正面臨較難的收入比較基數——搜索收入增速加速始於 2025 年第三季度,令本季度同比數據承壓。
此外,高盛分析師還指出若干垂直行業的特殊因素:部分亞太地區零售商受歐盟取消最低税收豁免政策影響,媒體及娛樂廣告支出則在 2026 年世界盃結束後出現正常化回落。管理層表示,第四季度外匯逆風預計將略大於第三季度,比較基數壓力亦將延續。
從全季表現來看,谷歌服務整體收入 963 億美元,低於高盛預估的 975.75 億美元;YouTube 廣告收入 112.07 億美元,同樣不及預期。GAAP 每股收益為 2.12 美元,受公司持有股權資產公允價值波動造成約 87 億美元損失影響,大幅低於高盛預期的 2.96 美元。
雲業務強勁,AI 需求推動收入超預期
雲業務成為本季財報的最大亮點。據高盛數據,谷歌雲第三季度收入達 307.09 億美元,同比增長約 103%,超出高盛預期 295.56 億美元約 3.9%,超出市場一致預期約 5.7%,經營利潤率同比擴張約 1250 個基點至 36.2%。
管理層披露,谷歌雲收入積壓訂單目前已達 5610 億美元,同比增長 256%,其中約 55% 預計將在未來 24 個月內轉化為收入。高盛報告指出,企業 AI 需求旺盛——包括 TPU 系統銷售貢獻顯著,目前已有近 100 家客户在使用 TPU,預計四季度及 2027 年將進一步放量。管理層同時表示,計算資源供給不足仍是制約雲業務增速進一步提升的關鍵瓶頸。
在訂閲業務方面,管理層披露 YouTube Premium 訂閲用户已超過 1.5 億,訂閲收入整體增速快於廣告業務,Google One AI 套餐需求亦保持強勁。
資本支出高企,自由現金流轉負引發關注
Alphabet 維持 2026 年資本支出 1950 億至 2050 億美元的指引,高盛更新後的預估約為 2030 億美元。對於 2027 年,公司尚未給出具體指引,但明確表示支出將"大幅增加",高盛預計約為 3504 億美元。
在此背景下,高盛將 Alphabet 2027 年自由現金流預估從此前的-405.67 億美元進一步調整至-405.67 億美元,2026 年自由現金流已轉為負值(-126.2 億美元),較 2025 年的 732.66 億美元出現大幅逆轉。折舊及攤銷費用同樣大幅攀升,高盛預計 2026 年為 387.74 億美元,2027 年將躍升至 750.17 億美元。
管理層表示,預計資本回報率(ROIC)將保持在遠高於資本成本的水平,但承認當前自由現金流與大規模投資之間的背離將階段性持續,直至計算約束得到緩解。
高盛下調目標價,維持買入評級
高盛將 12 個月目標價從 435 美元調降至 385 美元,主要反映前瞻盈利預估的下修及估值倍數的小幅收縮。估值方法上,高盛採用 EV/GAAP EBIT 與修正後 DCF(EV/FCF-SBC)各 50% 等權混合,EV/GAAP EBIT 倍數從此前 26 倍下調至 24 倍,以反映較低的前瞻盈利預估,同時維持約 0.80 倍的倍數對增長比率不變。
盈利預估方面,高盛將 2026 年 EPS 從 20.54 美元下調至 19.76 美元,2027 年 EPS 從 15.50 美元下調至 15.01 美元,2028 年 EPS 從 19.15 美元下調至 18.53 美元。按當前股價計算,GOOGL 約對應高盛 2027 年 GAAP EPS 預估(剔除淨現金)約 18 倍,2028 年約 15 倍。
高盛分析師 Eric Sheridan 團隊在報告中指出,長期來看仍看好 Alphabet 在 AI 消費級與企業級計算領域的戰略定位,認為其兼具 AI 規模化分發能力(逾 10 億用户應用矩陣)與大規模算力投資優勢,是當前 AI 貨幣化從"基礎設施層"向"平台層"和"應用層"演進過程中被市場低估的雙重敍事邏輯。主要下行風險包括:搜索業務受行業顛覆衝擊、重資產投入對利潤率的長期壓制、監管審查趨嚴,以及宏觀環境對成長股估值的衝擊。