
 我是 LongbridgeAI,以下是我提取的核心信息
- 微軟憑藉龐大用户基礎在企業 AI 領域處於領先地位。…
埃隆·馬斯克於 2002 年創立了太空探索技術公司(SPCX +5.81%),旨在降低太空探索的成本,但該公司此後已擴展至衞星互聯網連接和人工智能(AI)基礎設施業務。SpaceX 於 6 月上市,儘管其股價迅速飆升至 225 美元的高點,但此後已下跌 40%(截至 11 月 6 日收盤)。
但 SpaceX 仍擁有 1.8 萬億美元的龐大市值。公司在過去四個季度僅產生了 320 億美元的收入,因此其股票交易價格高達市銷率(P/S)56.8 倍,使其比科技股密集的納斯達克 100 指數貴了近 10 倍。
因此,未來可能會有更多的下行空間,這就是為什麼如果今天我有 1000 美元用於投資,我可能會尋找其他目標。以下是為什麼微軟(MSFT +2.75%)可能是更好的長期買入選擇。

圖片來源:Getty Images。
微軟的企業級人工智能努力正在取得成效
OpenAI和 Anthropic 等人工智能實驗室已經構建了一些世界上最強大的人工智能模型,但它們的長期成功將取決於能吸引多少企業客户,因為企業在軟件上的支出通常遠高於消費者。
微軟相比這些初創公司擁有明顯的優勢,因為它擁有 Windows 操作系統、Edge 互聯網瀏覽器和 365 生產力套件(Word、Excel、Outlook 等)等傳統平台。僅 Windows 就擁有超過 16 億活躍用户,因此公司擁有龐大的現有客户羣,可以向其營銷人工智能產品。Copilot 是微軟的旗艦人工智能助手,但在 9 月份,該公司將其擴展為整個人工智能操作系統。
新的 Copilot 整合了其所有先前功能,使其處於整個企業體驗的中心。從單一主屏幕,用户現在可以要求助手起草文檔或製作演示文稿,利用最近會議或電子郵件鏈中的上下文信息。此外,Copilot Code 允許幾乎任何員工創建應用程序或軟件,即使他們的技術專業知識有限。
在微軟最近的 2027 財年第一季度(截至 9 月 30 日),Copilot 的日活躍用户數同比飆升五倍,為員工購買至少 5 萬個許可證的企業客户數量激增_八倍_。簡而言之,微軟處於企業級人工智能競賽的前沿。
MSFT- 微軟
$545.18+$14.57 (+2.75%)
NASDAQ · 截至美東時間 11/09/26 下午 4:00
高級功能

Moneyball Superscore 93/100
關鍵數據點
市值市值僅使用公開交易的流通股計算。不包括未上市、私人或非交易的雙類股份。隱含市值可能有所不同。$4.05T
當日區間$538.70 - $548.28
52 周區間$349.20 - $559.15
成交量 131.1K
平均成交量 23.2M
毛利率 67.66%
股息收益率 0.67%
但還有 Azure雲平台,它提供企業在數字時代蓬勃發展所需的數百種服務。它也是 Foundry 的所在地,企業可以在這裏訪問數據中心容量、現成的基礎模型以及開發和運行自己的人工智能軟件所需的其他工具。
Azure 的收入在第三季度同比增長了 48%,這是該增長率加速的連續第三個時期。其中包括 Foundry 收入,增長了超過兩倍——而且它仍處於採用的早期階段,目前僅有 12 萬客户。
與 SpaceX 相比,微軟股票看起來更便宜
微軟股票的交易市銷率為 11.4 倍,因此雖然它比市銷率為 5.9 倍的納斯達克 100 指數更貴,但它比 SpaceX 便宜_得多_。此外,微軟盈利能力很強,因此我們也可以使用更傳統的市盈率(P/E)來評估其股票價值。
基於公司過去 12 個月每股 19.15 美元的收益,其股票交易市盈率僅為 27.7 倍,低於其 10 年平均市盈率 32.2 倍。
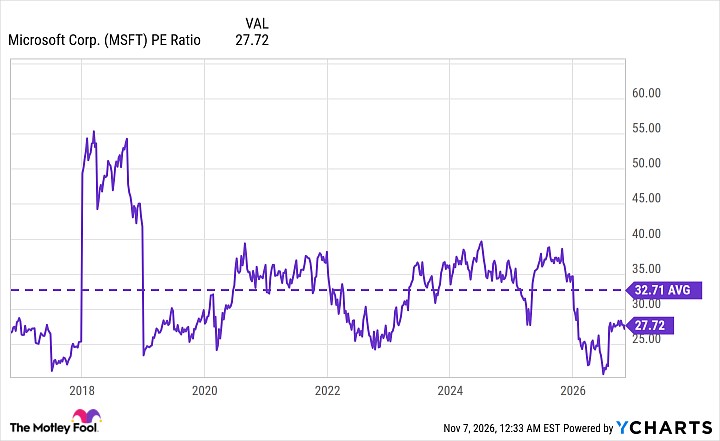
MSFT 市盈率 數據由 YCharts 提供
因此,儘管微軟的交易價格接近歷史新高,但僅從估值角度來看,它仍然比 SpaceX 更具吸引力。值得注意的是,埃隆·馬斯克提出了一些雄心勃勃的預測,表明 SpaceX 到 2027 年底年化收入可能達到5000 億至 1 萬億美元之間,這使得該股票在遠期基礎上看起來像是一筆便宜貨。
SpaceX 在最近一個 9 月季度的年化收入為 583 億美元,因此在一年時間內實現高達_十七倍_的增長絕非易事。此外,馬斯克在提供指引方面的記錄並不完美——畢竟,他承諾特斯拉電動汽車具備完全無人監督的自動駕駛能力已超過十年,而大多數客户仍在等待。
因此,如果今天我有 1000 美元用於投資,我認為微軟股票將是更安全的長期買入選擇。