
 我是 LongbridgeAI,我可以總結文章信息。
美國銀行:+7,201,從 1,225 增至 8,424。Millennium Management:+7,114,從 7,417 增至 14,516。Jane Street:+6,180,從 17,007 增至 23,167。最大淨賣家:Walleye Capital:−3,270,從 3,642 降至 370。Galaxy Digital:-2,721,從 7,519 降至 4,786。Avenir Tech:-2,274,從 7,675 降至 5,396。Cantor Fitzgerald:-1,680,從 3,650 降至 1,949。蒙特利爾銀行:-1,632,從 2,648 降至 1,014。新增持倉最大的機構。Balyasny Asset Management:1,782 枚比特幣 D. E. Shaw:1,075 枚比特幣 SigFig Wealth Management:884 枚比特幣 Garda Capital Partners:625 枚比特幣 Symmetry Investments:423 枚比特幣 所有數據均轉換為比特幣單位(計算詳情見方法論部分)。數據截至 2026 年 11 月 17 日(申報截止日後一天),共收集到 2,166 份 13F 文件。在前幾個季度,只有 97.7% 的文件在截止日期前提交。隨後的遲交文件和修訂可能會改變這一數字。
機構持倉
本節圖表展示了機構持倉的規模:機構持倉佔基金底層比特幣總量的比例、投資組合經理的數量,以及按比特幣數量、美元金額和每隻基金百分比分佈的持倉情況。
13F 申報實體持有的現貨比特幣 ETP
截至 2026 年 9 月 30 日,現貨比特幣 ETP 共持有 1,290,670 枚比特幣,市值為 1,078.1 億美元。
提交 13F 文件的管理人報告持有 356,286 枚比特幣,佔 27.6%,高於 6 月 30 日的 24.8%,但略低於 2024 年 12 月 31 日 27.7% 的歷史高點。其餘 72.4%(934,383 枚比特幣)由無需提交 13F 文件的投資者持有,包括個人投資者、未達到報告門檻的投資顧問以及絕大多數海外投資者。前十大報告機構共持有 149,388 枚比特幣,佔 ETP 比特幣總供應量的 11.6%,佔報告機構總持倉的 41.9%。這一集中度在 2024 年 3 月 31 日達到 59.4%,並在 2026 年 3 月 31 日降至 34.2% 的低點;本季度多家機構的大規模購買推高了集中度。其餘 2,154 家報告機構共持有 206,898 枚比特幣(佔所有 ETP 比特幣的 16.0%)。這份報告數據的快照對應於 2026 年 9 月 30 日,此後相關基金經歷了持續的淨流出。虛線顯示,截至 2026 年 11 月 16 日,基金的底層比特幣持倉降至 1,252,139 枚,較季度末減少 38,531 枚;同期,比特幣價格從 83,580 美元跌至 64,943 美元。這些機構在這段下跌期間的交易活動只有在明年 2 月的下一輪 13F 披露後才能知曉。持有至少一隻現貨比特幣 ETP 的管理人數量增加了 191 家,達到 2,166 家,結束了連續兩個季度的下降,標誌着首次反彈。這一數量是基金推出後第一季度末(2024 年 3 月 31 日,當時有 1,009 家機構)的兩倍多,但仍比 2025 年 12 月 31 日 2,251 家機構的歷史峯值少 85 家。貝萊德的 IBIT 擁有最廣泛的機構覆蓋面,有 1,648 家管理人持有,佔所有報告機構的 76%,比其自身峯值少 35 家。緊隨其後的是 GBTC(677 家機構)、FBTC(665 家機構)、Grayscale Bitcoin Mini Trust(511 家機構)和 BITB(310 家機構);HODL 的持有機構數量達到 138 家,創下新高。大多數機構的持倉量相對較小。在 2,166 家管理人中,有一半持有的價值低於 10.4 枚比特幣(按季度末價格計算,相當於約 87 萬美元),另有 215 家持有的少於 1 枚比特幣。因此,管理人的數量反映了此類基金的普及程度,而非機構比特幣持倉的總規模。
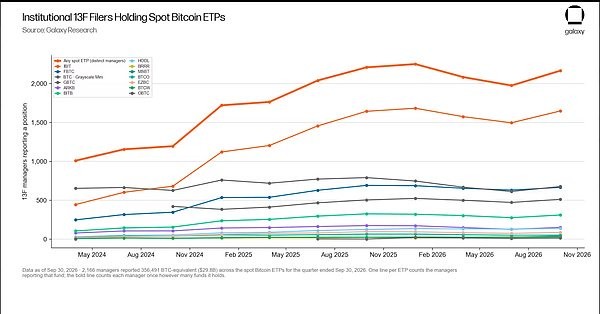
各 ETP 對應的 13F 報告機構的比特幣持倉
報告機構在各種現貨比特幣基金中的總持倉量相當於 356,491 枚比特幣,創下歷史新高,比 2025 年 9 月 30 日之前的紀錄 354,299 枚比特幣多出 2,192 枚。與 2024 年 3 月 31 日的 175,588 枚比特幣相比,持倉規模幾乎翻了一番。
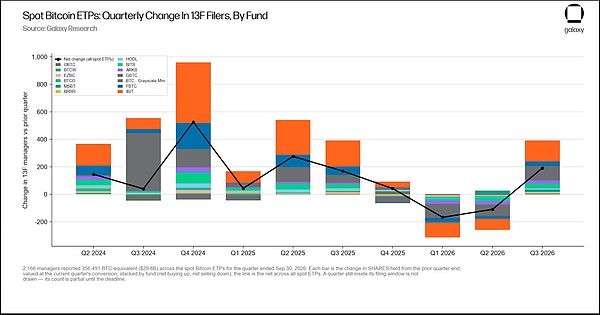
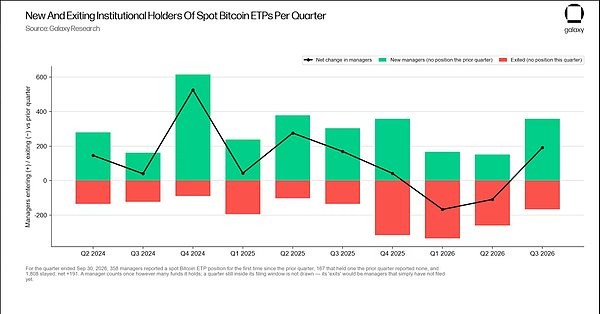
新增和退出的 13F 持倉機構
下一張圖表將管理人數量的變化分為兩類:新進入者和退出者。在 2026 年第三季度,有 358 家管理人在上一季度沒有持倉,但在本季度建立了新頭寸;167 家管理人在上一季度持有頭寸,但在本季度將其清算;1,808 家管理人連續兩個季度持有頭寸,導致管理人淨增加 191 家。
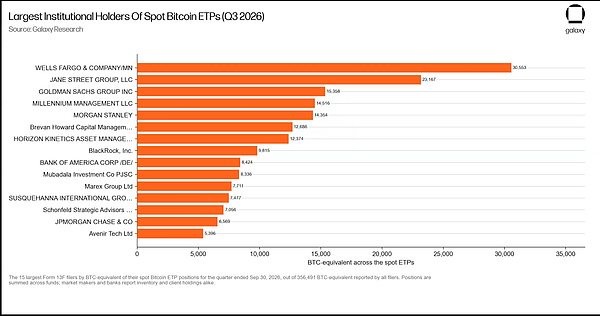
主要持倉機構
投資經理在比特幣 ETP 中的持倉高度集中。按報告規模排名的前十大機構佔所有報告持倉的 42.0%,前 25 大機構佔 60.8%,前 50 大機構佔 71.2%。因此,少數機構主導了每個季度的持倉變化。
美國現貨比特幣 ETP 的前十大 13F 持有人
根據 13F 文件,富國銀行是現貨比特幣 ETP 的最大持有人,通過 10 只基金共持有 30,553 枚比特幣,價值 25.5 億美元。這較 2026 年 6 月 30 日的 15,931 枚比特幣大幅增加,超過了此前佔據首位的 Jane Street(23,167 枚比特幣)。Millennium Management 以 14,516 枚比特幣排名第四;它曾在 2024 年第一季度至 2026 年第一季度期間連續幾個季度保持首位。
美國現貨比特幣 ETP 的前十大 13F 持有人
前 15 大持倉機構涵蓋了機構市場中的各類實體:3 家財富管理平台(富國銀行、摩根士丹利、美國銀行)、5 家做市商或銀行交易台(Jane Street、高盛、Marex、Susquehanna、摩根大通)、3 家對沖基金(Millennium Management、Brevin Howard、Schonfeld)、2 家資產管理公司(Horizon Kinetics、貝萊德)、1 家主權財富基金(穆巴達拉投資公司)以及 1 家家族辦公室/企業控股實體(Avenir Tech)。理解這種持倉結構至關重要:相同數量的 ETP 份額可能是財富管理平台上的客户配置頭寸、做市商手中的庫存,或對沖基金中對沖交易的一端;同一家銀行也可能在單一文件中包含所有三種類型的頭寸。
前 25 大持倉機構及其季度變化
前 25 大持倉機構報告的持倉量相當於 216,629 枚比特幣,佔總報告持倉的 60.8%。在這 25 家機構中,17 家增加了持倉,6 家減少了持倉,2 家維持持倉不變。它們的合計淨增加量為 56,922 枚比特幣,高於所有 2,166 家報告機構 49,229 枚比特幣的總淨增加量。
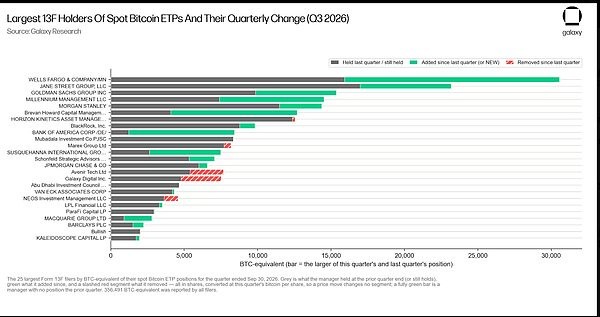
前 50 大持倉機構及其季度淨變化
下一張圖表將統計範圍擴大到前 50 大持倉機構,其合計持倉量佔總報告持倉的 71.2%。圖表僅顯示持倉變化。在這 50 家機構中,30 家增加了持倉,15 家減少了持倉,5 家維持持倉不變,淨增加 59,578 枚比特幣。
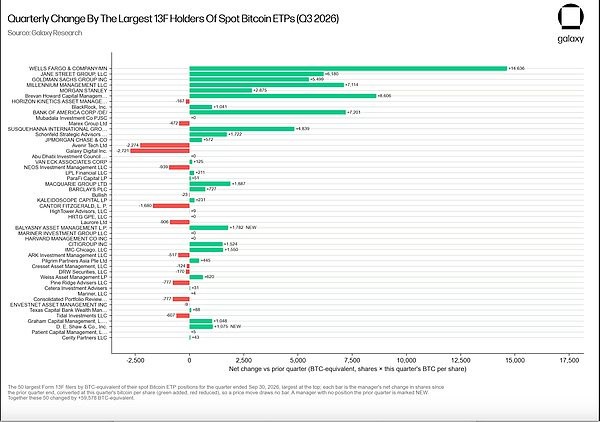
持倉實體分類
本節圖表將所有報告機構分為八大持倉類型,追蹤每種類型的持倉規模和資金流向。本季度的關鍵亮點如下。投資顧問和財富平台(包括註冊投資顧問 (RIA)、財富管理機構、大型綜合證券公司和經紀交易平台)是按規模計算的主要持倉實體,並且自比特幣 ETP 推出以來一直是最穩定的買家。
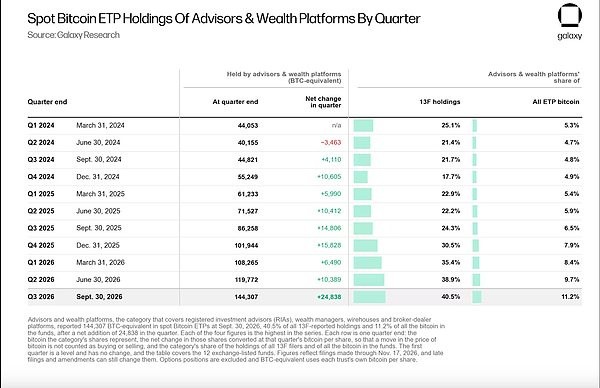
按持倉實體類型劃分的季度比特幣持倉
截至 2026 年 9 月 30 日,投資顧問和財富管理平台報告的持倉量相當於 144,307 枚比特幣,創下統計以來的新高,是 2024 年 3 月 31 日持有的 44,053 枚比特幣的 3.3 倍。
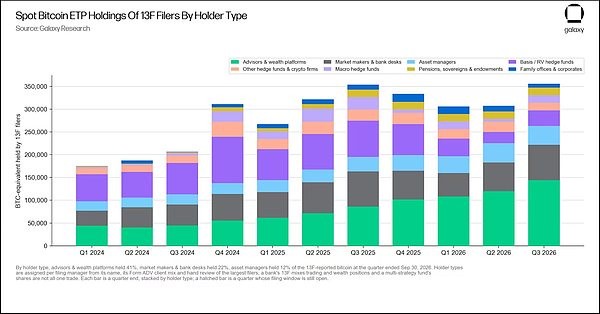
13F 報告持倉中各類型持倉實體的佔比
下一張圖表將上述持倉數據轉換為百分比形式,以便更容易觀察持倉結構的變化。投資顧問和財富管理平台佔 13F 報告的現貨比特幣 ETP 總持倉的 40.5%,創下統計以來的歷史新高;去年同期的比例為 24.3%,2024 年 3 月 31 日為 25.1%。自 2025 年 6 月 30 日達到 22.2% 以來,這一比例已連續五個季度上升。在此之前,增長並非連續:2024 年第二季度,由於大型證券公司的拋售,比例下降;2024 年第四季度和 2025 年第二季度再次下降——在這些時期,投資顧問繼續買入,但對沖基金和交易機構的購買更為積極。如果我們以 ETP 基金持有的所有比特幣(包括非 13F 報告實體持有的部分)作為分母,該類別佔比為 11.2%,高於 2024 年 3 月 31 日的 5.3%,並已連續九個季度增長。三類對沖基金的合計佔比為 19.0%,較 2024 年 12 月 31 日 50.6% 的峯值大幅下降。其中,僅基差和相對價值策略基金的份額就從 2024 年 3 月 31 日的 33.9% 萎縮至 9.6%。做市商和銀行交易台的份額在很長一段時間內穩定在 16.8% 至 23.7% 之間,本季度末達到 21.8%。下一張圖表單獨顯示了 2026 年第三季度的數據。在八大持有人中,五類增加了持倉,三類減少了持倉。在列出的 12 種產品中,所有報告機構集體淨增持 49,176 枚代幣,其中投資顧問和財富管理平台貢獻了 24,838 枚,佔增量的 50.5%;其次是做市商和銀行交易台(+14,600 枚)、宏觀對沖基金(+10,492 枚)以及基差和相對價值對沖基金(+9,184 枚)。養老基金、主權財富基金和捐贈基金保持相對穩定的持倉(+181 枚)。減少持倉的實體是其他對沖基金和加密機構(-5,295 枚)、家族辦公室和企業實體(-3,798 枚)以及資產管理公司(-1,024 枚)。家族辦公室和企業實體已連續三個季度減少持倉;資產管理公司在統計期內首次出現淨減少。關於條形圖中增幅最大的一項,還需補充一點:投資顧問類別包括大型綜合經紀公司。這些公司內部細分數據顯示,其交易經紀部門的比特幣持倉本季度從 3,982 枚增至 12,551 枚。這些部門的交易行為更類似於做市商和銀行交易台,如圖中第二項所示。
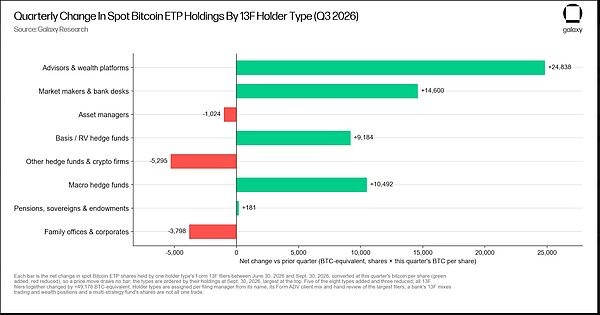
按實體類型劃分的季度持倉淨變化(轉換為比特幣)
下表顯示了與上述持倉實體圖表對應的詳細數據,並進一步細分了一些實體類型。值得注意的三大趨勢如下。
首先,在投資顧問和財富管理平台內部,主要買家已從獨立機構轉向大型平台。
註冊投資顧問 (RIA) 和財富經理在 10 個季度中有 9 個季度增加了持倉,貢獻了該類別 100,003 枚新持倉中的 51,567 枚;然而,自 2026 年以來資金流入顯著收窄(+2,492, -1,565, +2,110)。大型綜合證券公司和經紀交易平台已連續九個季度增加持倉,且增長率持續上升:2026 年第一季度新增 3,998 枚持倉,第二季度為 11,953 枚,第三季度為 22,728 枚。其次,基差和相對價值策略對沖基金是唯一累計淨增加為負(-25,365 枚新持倉)的類別。自 2024 年 3 月 31 日以來,其賣出量超過買入量。第三,主權財富基金和政府實體從 2024 年第四季度到 2026 年第一季度總共增加了 13,142 枚代幣的持倉,並且在任何季度從未經歷過頭寸淨減少。它們當前的持倉量為 13,101 枚代幣。大型綜合證券公司和經紀交易平台:按業務部門劃分的持倉頭寸。在提交 13F 表格時,銀行或證券公司通常在其文件中合併多個子公司。因此,大型經紀商的總持倉既包括其財富諮詢部門下的客户賬户,也包括其交易台上的自營頭寸。本表根據每份文件中指定的管理人名單,按業務部門分解頭寸。該組中的 19 家機構共持有相當於 63,858 枚比特幣(價值 53.4 億美元)的頭寸,高於 2026 年 6 月 30 日的 41,202 枚。其中,財富諮詢和經紀部門持有 43,583 枚比特幣,交易經紀部門持有 12,551 枚,銀行和信託部門持有 5,256 枚,資產管理和其他部門持有 2,468 枚。財富諮詢和經紀部門的持倉本季度從 30,978 枚增加了 41%,證實了核心結論:財富管理渠道本身仍在增加持倉。然而,交易經紀部門的持倉從 3,982 枚增至 12,551 枚,增加了一倍以上;諮詢部門在該組中的份額從 75.2% 降至 68.2%。如果僅考慮註冊投資顧問 (RIA) 和上述經紀諮詢部門,通過財富管理渠道持有的總頭寸達到 124,032 枚比特幣,高於此前的 109,548 枚,創下該指標的歷史新高;然而,其佔所有 13F 報告持倉的比例從 35.6% 略微下降至 34.8%。這三家機構佔該組總持倉的 83.5%。富國銀行共持有 30,553 枚比特幣,其中 85.1% 位於財富諮詢和經紀部門(26,016 枚比特幣,此前為 13,219 枚)。摩根士丹利的 14,354 枚持倉分佈在其諮詢部門(7,141 枚)、交易經紀部門(4,925 枚)以及資產管理和其他部門(2,288 枚)。美國銀行是個例外:在其 8,424 枚持倉中,7,626 枚屬於其交易經紀部門(此前僅為 421 枚),僅有 16 枚屬於其諮詢部門。我們認為美國銀行的增加來自其交易組合,而非財富管理客户的需求。13F 報告僅統計管理人擁有獨立投資決策權的資產。客户定向經紀賬户通常不包含在此數據中,因此該統計數據低估了機構客户持倉的實際規模。
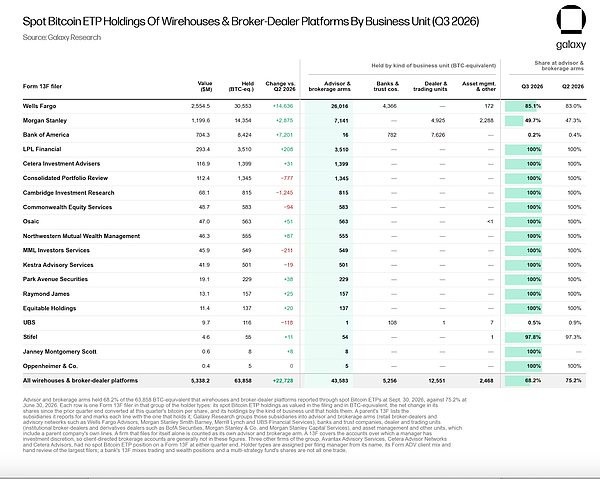
持倉機構的地理分佈
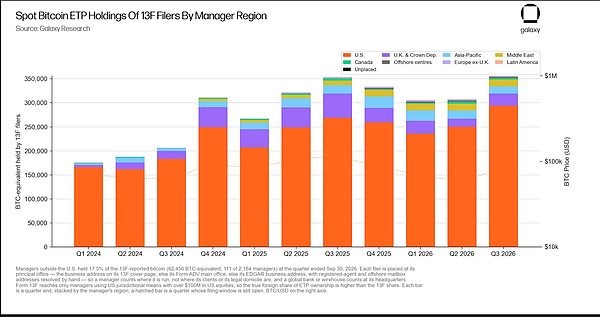
後續圖表是根據每位管理人的主要辦公地點編制的。跨國銀行或大型綜合證券公司按其總部所在地分類;因此,這張地圖反映的是管理人的註冊地,而非其客户所在地。此外,美國以外的管理人只有在管理至少 1 億美元的美國股權證券時才需要提交 13F 報告;因此,外國機構的數據代表下限。
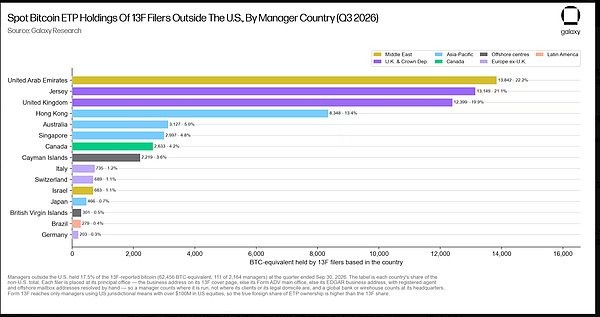
總部位於美國的管理人共持有 293,830 枚比特幣,佔 13F 報告總持倉的 82.5%,為統計期間的最高值。111 家海外管理人共持有 62,456 枚比特幣,佔 17.5%。
英國及皇家屬地是美國以外最大的地區,持有 25,550 枚比特幣,高於 2026 年 6 月 30 日的 16,699 枚,但僅為 2025 年 9 月 30 日 50,138 枚峯值的一半左右。亞太地區持有 14,938 枚比特幣,自達到 24,353 枚的峯值以來已連續三個季度下降。
中東地區持倉量創下 14,525 份合約的歷史新高,使其成為過去八個季度中唯一持續增加持倉的地區。加拿大(2,633 份合約)、離岸金融中心(2,520 份合約)、英國以外的歐洲(2,000 份合約)和拉丁美洲(290 份合約)的持倉量較小。
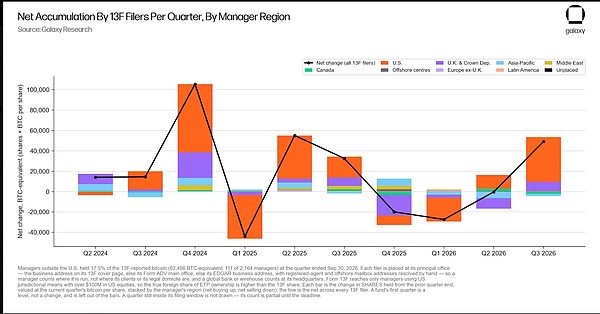
按管理人地理位置劃分的季度淨增量
2026 年第三季度,美國管理人淨增加 43,961 枚比特幣,這是自 2024 年第四季度以來的最高單季度增量,佔該季度總增量的 89%。
英國及皇家屬地本季度增持 8,850 枚比特幣,標誌着在連續三個季度總共減少 33,338 枚比特幣後首次實現淨增加。
這一轉變主要源於一家機構:註冊於澤西島的 Brevin Howard,其持倉增加了 8,606 枚代幣。中東地區增加了 360 枚代幣,將其淨購買記錄延長至連續八個季度。亞太地區(-2,109 枚代幣)和加拿大(-1,746 枚代幣)降幅最大,亞太地區已連續三個季度成為淨賣家。圖表還顯示,從 2025 年底到 2026 年初,拋售活動在不同地區之間輪換。2025 年第四季度,英國及皇家屬地減少了 20,206 枚代幣的持倉,而亞太地區增加了 7,136 枚代幣的持倉。2026 年第一季度,美國機構減少了 23,515 枚代幣的持倉。到 2026 年第二季度,美國轉為買入(+13,494 枚代幣),但英國及皇家屬地和亞太地區繼續減少持倉。
按國家/地區劃分的外國持倉
這四個司法管轄區合計佔外國管理人報告的比特幣持倉的 76%。阿聯酋排名第一,持有相當於 13,842 枚比特幣(佔外國總持倉的 22.2%),幾乎全部由阿布扎比的兩家主權財富基金持有。澤西島排名第二,持有 13,149 枚比特幣,本季度持倉量從 4,121 枚增加了一倍多,主要是由於註冊在那裏的 Brevin Howard 增加了持倉。英國(12,399 枚代幣)基本保持不變。香港(8,348 枚代幣)從 12,408 枚代幣減少了約三分之一,原因是 Avenir Tech 和 Laurore 減少了持倉。緊隨其後的是澳大利亞(3,127 枚代幣)、新加坡(2,997 枚代幣)、加拿大(2,633 枚代幣)和開曼羣島(2,219 枚代幣)。加拿大的美國以外申請人數量最多(27 家),但個人持倉量相對較小。歐洲大陸的報告持倉普遍較低,其中意大利(735 枚代幣)和瑞士(689 枚代幣)排名相對較高。
美國 13F 持倉:按州劃分
在美國,紐約州佔據主導地位。當地管理人持有相當於 138,825 枚比特幣的頭寸,佔美國總持倉的 47.2%,佔所有 13F 報告持倉的 39.0%。許多領先的對沖基金、做市商、銀行和資產管理機構都位於那裏。