
 我是 LongbridgeAI,以下是我提取的核心信息
- 通脹加速鞏固了日本央行 12 月加息預期。…
日本最新通脹數據顯示物價漲勢加速,進一步鞏固了日本央行(BOJ)下月升息的理由。
日本總務省週五(11 月 20 日)公佈的數據顯示,10 月剔除生鮮食品的核心 CPI 同比上漲 2.2%,連續第二個月加速,為今年以來最快升幅,但略低於經濟學家預期中值 2.3%。與此同時,整體 CPI 同比上漲 2.3%。數據公佈後,掉期合約隱含日本央行12 月 18 日加息概率約為 86%。
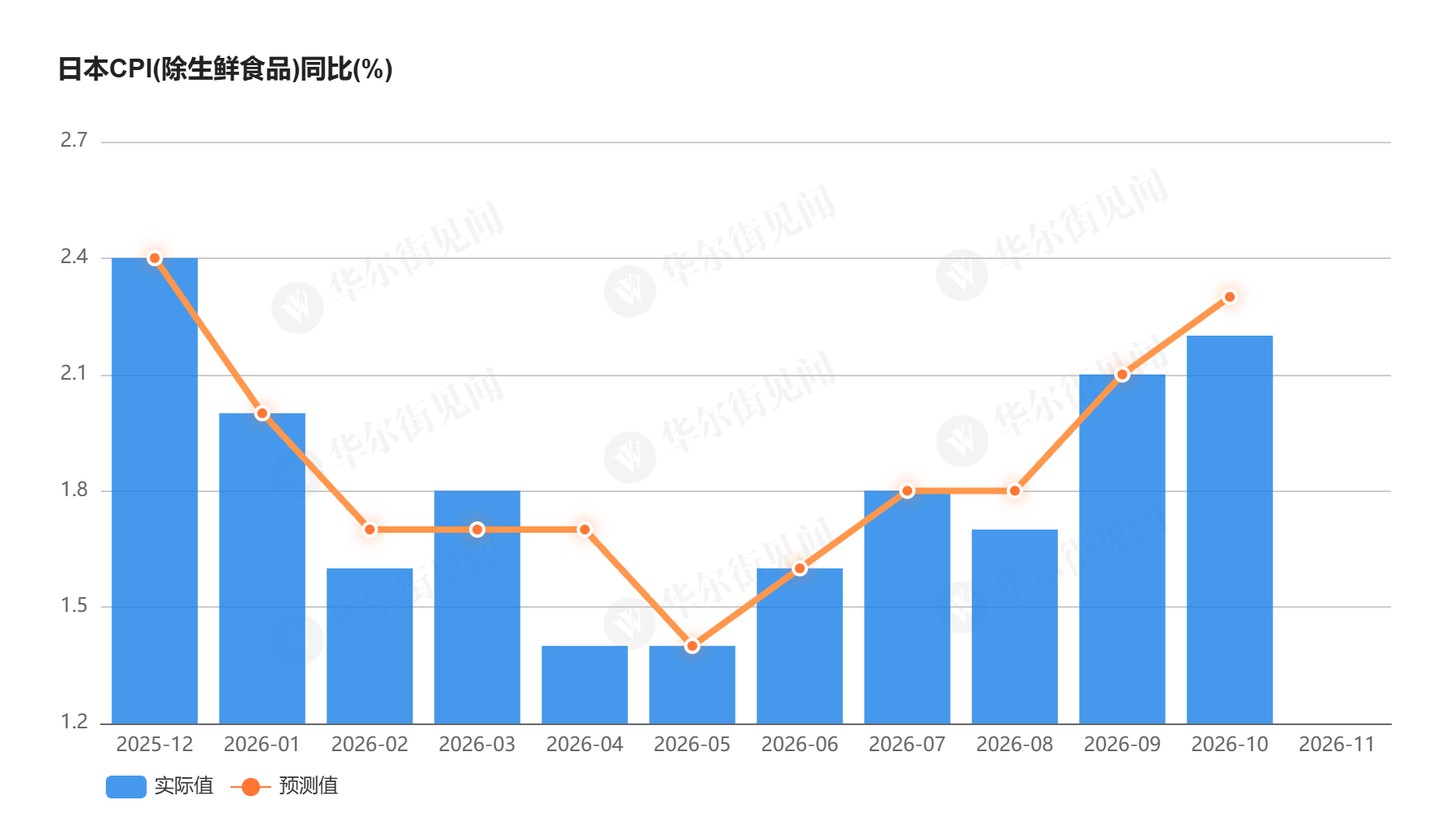
Sompo Institute Plus 高級經濟學家 Masato Koike 表示,此次讀數弱於預期,原因包括政府措施及米價大跌等多項臨時性因素。他同時預計日本通脹將進一步向 3% 加速,主要受中東衝突影響,日本央行可能繼續對價格上行風險保持警惕。
能源與手機通信費用推高整體物價
分項數據顯示,能源是 10 月通脹的主要推手。整體能源價格同比上漲 2.2%,扭轉了 9 月的下跌態勢。手機通信相關費用漲幅也明顯加快,從 9 月的 10.9% 跳升至 17.2%,同樣對整體指數形成支撐。
與此同時,政府為抑制公用事業成本而採取的財政措施仍在壓低通脹讀數,總務省表示相關措施令整體 CPI 減少了約 1 個百分點。
剔除生鮮食品的食品價格漲幅放緩至 2.2%,其中米價同比下跌近 30%,為 1971 年有記錄以來最大單月跌幅。一年前,米價還是推動整體通脹的主要因素之一。
服務價格同比上漲 1.4%,作為衡量通脹可持續性的關鍵指標,其走勢受到市場密切關注。BOJ 同時監測的剔除生鮮食品和能源的核心指標同樣錄得 2.2%。
企業調價計劃密集,外部壓力持續
在成本端,能源、運輸及包裝價格上漲——部分源於中東局勢及日元持續偏弱——疊加勞動力短缺推動企業加薪,促使企業加快調整定價策略。
據 Teikoku Databank 數據,日本主要食品及飲料企業計劃本月對1477 項商品提價,約為一年前的十倍。
Koike 指出,當前價格上行壓力主要來自外部因素。“消費支出疲軟,國內自生性通脹壓力並不強,企業正同時關注需求疲軟與來自中東局勢的價格壓力。”
12 月加息預期進一步強化
彭博經濟學家 Taro Kimura 表示,能源成本上升與日元偏弱令通脹持續高於 2% 目標,此次報告不太可能改變日本央行對潛在通脹已達 2% 的判斷,也不會削弱其對價格上行風險的警惕。
“我們維持 12 月加息 25 個基點的預期。”
日本央行此前已明確,其政策目標已從推動潛在通脹向 2% 靠攏,轉變為將其錨定在該水平附近,並於上月表示潛在通脹自 2013 年設立目標以來首次達標。週五的數據將為 12 月日本央行會議的加息決定提供進一步支撐。