我既不會去交易 Anthropic 的看跌策略,也不會幹等它,因為它需要展示出一致的結果並證明其價值。雖然 Claude 可能是目前領先的期權標的之一,但並不能保證它擁有像英偉達那樣的護城河。
L


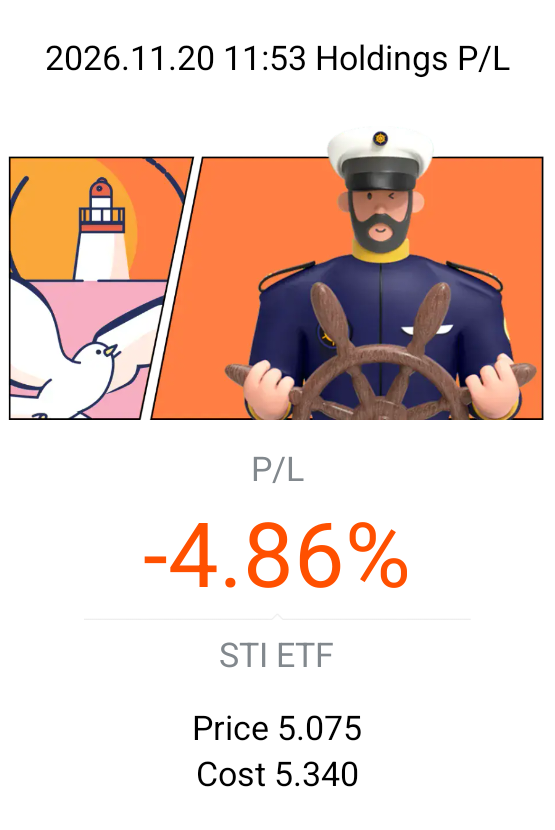
$SPDR® 新加坡STI指數ETF(ES3.SG)
與美國股市類似,受全球加息擔憂、中東油價高企以及亞洲市場更廣泛的避險情緒影響,新加坡基準指數已從三季度末的高點顯著回落。
STI 指數在 2026 年 9 月創下 5,828.50 的歷史新高後,已回調約 12–13%,進入 5,000–5,113 區間(11 月 19 日收於 5,079.49,11 月 20 日開盤下跌約 1.6%)。
權重金融股(星展銀行、大華銀行、華僑銀行)和工業股(新科、吉寶、中船澄西)出現獲利了結,而電信和消費類防禦性股票如新加坡電信和 DFI 零售集團則緩衝了部分跌幅。
我目前並不急於加倉,將觀察企穩信號。
2026 年芯片板塊重估與 AI 交易輪動
[ 請注意,以下內容純屬個人推測 ]
💥 AMD 醜聞與市場影響
2026 年 11 月 19 日,$AMD(AMD.US)股價暴跌達 11%,原因是空頭機構 Hunterbrook Media 指控 AMD 開發的服務器固件出現在被拉黑中國公司 IEIT Systems 的更新中,同時該公司在中國/香港收入佔比高達 22.4%,且存在來自 OpenAI/Meta 認股權證的稀釋風險。AMD 否認有任何不當行為,而 Hunterbrook 也承認其調查結果未證明存在違法行為。對於 AI 交易而言,這次拋售打破了 AMD 是地緣政治 “避風港” 的幻想,壓縮了其高達 31 倍的前瞻市盈率,並證明沒有任何芯片製造商能免受日益收緊的出口管制的波及。
⚠️ “雙階段” 打壓理論
將 2026 年 11 月的時間線聯繫起來,揭示了一場投機性的華爾街 “雙重打擊”:
* NVDA 餘波延後:2026 年 5 月,Culper Research 指控$英偉達(NVDA.US)通過位於新加坡的 Megaspeed 和高管黃愛玲(Alice Huang)規避出口禁令——這份報告起初被華爾街忽視,直到中期選舉後的泄露事件將黃愛玲與中國情報機構及與黃仁勳的婚外情聯繫起來,引發了 4500 億美元的市值蒸發以及黃仁勳於 11 月 11 日的辭職。這一切的背景是中期選舉中藍色浪潮的勝利,引發了市場對半導體和 AI 交易面臨逆風的恐懼。
* 狙擊 AMD 以配合 Anthropic 上市:當資金從英偉達輪動至 AMD 時,空頭們等待 AMD 估值擴張,隨後在 11 月 19 日——即 Anthropic 813 億美元 IPO 的同一天——發佈了 Hunterbrook 的報告。
結果:在硬件巨頭身上收割空頭利潤,同時迫使機構資金流出芯片製造商,轉而流入$Anthropic(ANT.US),這家新的軟件層 AI 風向標。
$英偉達(NVDA.US)
⚡ AI 芯片行業面臨的三大風險
展望未來,我認為有三項主要風險可能拖累 AI 和半導體股票的整體表現:
英偉達可能會減少對客户的資金支持。傑富瑞(Jefferies)的分析師指出,黃仁勳的離職讓市場對其如何繼續資助客户進行 AI 基礎設施建設產生疑問。如果英偉達在現金使用上變得更加保守,這種放緩將波及整個供應鏈。
在華盛頓的話語權減弱。黃仁勳曾親自遊説美國政策制定者保持全球芯片市場的開放。隨着他恰好在出口限制收緊之際卸任,該行業失去了其最具影響力的倡導者。
華爾街的預期可能過高。如果企業放緩 AI 支出,痛苦將蔓延至整個生態系統——從芯片製造商(台積電)、高速內存供應商(SK 海力士、美光、三星),到芯片設備製造商(ASML、應用材料、泛林集團)以及網絡/競爭對手芯片公司(博通、AMD)。衝擊不會均勻或同時影響每隻股票,但沒有任何一家能置身事外。
投資者的底線:不要僅僅關注本季度的財報。真正的問題是,華爾街對 2027 年和 2028 年的增長預測是否已經定價了 “完美預期”——如果這些預測不得不下調,股價會發生什麼變化。
$英偉達(NVDA.US)
目前有一條勁爆新聞:前英偉達 CEO 黃仁勳正在討論潛在迴歸,他的盟友正在組織一個硅谷 “戰情室” 以推動其復職,這發生在他於 2026 年 11 月 12 日辭職僅僅幾天後。
當前局勢與阻力
• 辭職:在曝光了婚外情(包括與一名疑似中國情報資產的人員(Alice Huang)的關係,以及與下屬員工如 Kimberly Powell 和另一名未具名員工的關係)後,黃仁勳辭去了英偉達 CEO 一職。
• “戰情室” 運動:硅谷的親密盟友——包括 Palmer Luckey、Aravind Srinivas 等知名人物,以及 Elon Musk 表現出的興趣——已集結起來為其迴歸爭取支持,此舉被比作過去科技界的迴歸案例,如 Steve Jobs 重返蘋果或 Sam Altman 加入 OpenAI。
• 員工與股東支持:英偉達內部建議箱中一篇呼籲管理層帶回 “老闆” 的帖子引發了超過 1,600 條評論,絕大多數表示支持他。部分主要股東正向董事會施壓,要求不要急於尋找永久繼任者。CFO Colette Kress 目前正在擔任臨時 CEO,直到獨立的董事會調查結束。
• 障礙:重建在華盛頓特區的信譽是一個重大障礙,那裏的立法者和國家安全官員正在審查他與中國的關係及過去的出口立場,與此同時董事會正在進行正式的作風調查。
$SPDR® 新加坡STI指數ETF(ES3.SG)正接近 200 日均線,我相信它將在下週初(11 月 16 日當週)測試這一支撐位。如果獲得支撐且價格繼續維持在 200 日均線或以上,這將更有利於橫盤整理。
LINK REIT(00823.HK)的 2026/27 財年回購計劃是其 “迴歸基本” 戰略的一部分:通過處置非核心資產回收資金,有選擇性地再投資於亞太區核心零售業務,並在單位交易價格具有吸引力時回購單位。在 2026/27 財年上半年,Link 利用資產回收所得(包括以 2.5 億新元出售 Thomson Plaza 的 Swing By 項目)投入約 15 億港元用於回購。
截至 2026 年 9 月 8 日,其已花費超過 10 億港元回購了逾 2900 萬個單位。對於 2026/27 財年下半年,管理層計劃根據市場估值、資本需求及投資機會,進一步進行 10-20 億港元的回購。若全額動用,2026/27 財年的回購總額將達到約 25-35 億港元。
LINK 的股東大會授權允許回購發行在外單位(扣除庫存單位)的 10%,因此該計劃仍在授權上限之內。
回購的單位可被註銷或保留為庫存單位。兩者均會減少有權獲得分紅的單位數量,而庫存單位仍留在庫內,從而支持每單位分紅(DPU)。
註銷使這種減少成為永久性,而庫存單位日後可能轉移或重新出售,從而恢復部分稀釋效應。(此話題將在後續帖子中詳述)
當 LINK 的交易價格顯著低於淨資產價值(NAV)時,回購頗具吸引力。截至 2026 年 11 月 12 日,LINK 股價約為 41.5 港元,而 2026 年 3 月的 NAV 為 57.75 港元,折價率約為 28%。因此,LINK 可以低成本註銷分紅請求權,並部分抵消因資產剝離而損失的淨物業收入(NPI)。
在 2026/27 財年上半年,營收下降 1.6%,NPI 下降 0.8%,但在成本紀律和資本管理(包括減少流通股數)的支持下,可分配收入上升 0.4%,DPU 保持在 1.2725 港元的基本穩定水平。
關鍵考驗在於:廉價的回購能否繼續抵消資產銷售帶來的收入損失,以及庫存單位能否保持不進入流通?
$SPDR® 新加坡STI指數ETF(ES3.SG)顯示出一些潛在的復甦積極跡象,其底部出現十字星形態,並連續兩天上漲。當前的上方阻力位約為 5.47,突破該水平可能預示着未來形勢好轉。
利率預期蹺蹺板 🤔
• AI 焦慮降温了利率預期 😎:
交易員最初認為,AI 需求的放緩可能會自然拖累經濟並遏制通脹,從而減少 12 月再次加息的需求。
• 就業數據扭轉局勢 🤣:
一份好於預期的就業報告讓加息重新回到議程上。
• 市場現在的預期 👉:
交易員現在預計 12 月加息 0.25% 的概率為 80%(此前為 67%)。他們還預期美聯儲將提前結束加息週期,隨着通脹持續高於 2% 的目標,最後一次加息的時間點從 6 月提前至 4 月。
2026 年 11 月 5 日,美國股市遭遇慘烈、廣泛的拋售,完全抹去了前一個交易日中期選舉後的反彈勢頭,這很可能是由人工智能(AI)和半導體股票的恐慌情緒所驅動。
當我同時收到多個價格警報時,它首先引起了我的注意。看到這麼多股票下跌讓我意識到一場廣泛的拋售正在發生。
主要指數表現
• 納斯達克綜合指數:暴跌 5.52%(收於 24,314.99 點),跌入修正區域(較近期歷史高點下跌超過 10%),單日市值蒸發約 2 萬億美元。
• 標普 500 指數:下跌 4.36%(收於 7,353.73 點),創下自 2025 年 4 月以來的最差單日跌幅。
• 道瓊斯工業平均指數:下跌 1,833.06 點或 3.44%(收於 51,523.06 點)。
此次拋售背後的可能關鍵驅動因素
• 中期選舉餘波與 AI 監管擔憂:此次急劇下跌緊隨民主黨在美國中期選舉中取得決定性勝利之後。投資者對華盛頓政權更迭的潛在可能性感到恐慌,預計將實施更嚴格的監管、加強審查,或對支撐 AI 繁榮的關鍵能源和數據中心的建設進行放緩/暫停。
• 芯片與科技股崩盤:半導體和 AI 基礎設施龍頭遭到重罰。英偉達暴跌 9.2%,先進微設備(AMD)大幅下跌,費城半導體指數暴跌約 10%。其他科技和硬件供應商如美光、博通、高通和閃迪也遭受了兩位數的接近兩位數損失。
• 避險情緒:隨着股市暴跌,投資者湧向避險資產,推動美國 10 年期國債收益率降至 4.84%。與此同時,華爾街的 “恐懼指標”(CBOE 波動率指數或 VIX)急劇飆升。
現在讓我們看看今天這一情況如何傳導到其他市場...
$Lion-OSPL APAC Fin S(YLD.SG)於 10 月 30 日派發股息,資金今日已重新投入以實現長期複利。我當前的(滾動)成本收益率為 5.952%。
$大華銀行(U11.SG) 公佈 2026 年第三季度(3Q26)淨利潤為 12.5 億新元,低於分析師預期的約 13.8 億新元。
2026 年第三季度財務亮點
• 淨利潤:12.5 億新元(環比下降 15%,但較低位基數同比增長 182.2%)。
• 淨利息收入(NII):23 億新元(環比下降 1%),淨息差(NIM)收窄至 1.68%。
• 淨手續費收入:創紀錄的 7.33 億新元(環比增長 10%),得益於財富管理業務的強勁表現。
• 其他非利息收入:環比下降 41% 至 3.7 億新元,主要由於上季度的非經常性資產剝離收益不再計入,以及交易/投資收益減少。
• 總費用:16 億新元(環比下降 4%)。
• 資產質量:信貸成本穩定在 24 個基點,不良貸款(NPL)比率改善至 1.5%。
• 資本充足率:完全加載的一級資本比率為 14%。
• 2026 年前 9 個月業績:2026 年前九個月淨利潤同比增長 27%。
官方報告文件和投資者演示文稿可通過大華銀行投資者關係財務結果門户查看:
https://www.uobgroup.com/investor-relations/financial/index.html
UOB: Financial Results
Find out information on UOB's share price, dividends, strategies, operating and financial performance, bond issuances on UOB Investor Relations site
機會來來去去。我原本打算攤低 $星獅地產信托(J69U.SG) 的成本,但錯失了在 1.968 低點附近加倉的機會,因為我當時正忙着享受海外假期。不過,我並不後悔,享受生活總比為錯失的機會(我相信它們還會再次出現)而煩惱要好得多。
背景:在利率高企的環境下,$領展房產基金(00823.HK) 2026 財年業績標誌着從擴張轉向資本循環、成本紀律及為持有人創造價值。管理層成功剝離非核心資產,以溢價獲利退出新加坡湯申廣場(Thomson Plaza)即為亮點。此次出售釋放了關鍵資金,用於推動 100 億港元的資本循環計劃,重點用於增加盈利的單位回購。當 REIT 交易價格低於淨資產價值(NAV)時,回購股份會減少總股數,直接提升長期每單位派息(DPU)和單位價值。同時,管理層承諾削減 2 億港元年度管理費用,作為防禦性緩衝,保護可分配收入免受零售情緒疲軟和租金負再投資的影響。這種迴歸基本面的紀律贏得了機構投資者的強力認可, notably 摩根士丹利將其持股增至 5.01% 以上。對於持有人而言,該信託正演變為一家更精簡、更敏捷的企業,優先考慮資產負債表實力和單位回報而非規模。
我的操作:我繼續堅定持有 LINK REIT 的單位,因為該 REIT 管理人的行為符合其持有人的利益,這與那些費用結構偏向獎勵擴大資產管理規模(AUM)而非創造持有人價值的 REIT 不同。
關鍵要點:深入研究你投資組合中 REIT 的費用結構是值得的。優秀的管理團隊是真正創造價值的團隊。
