
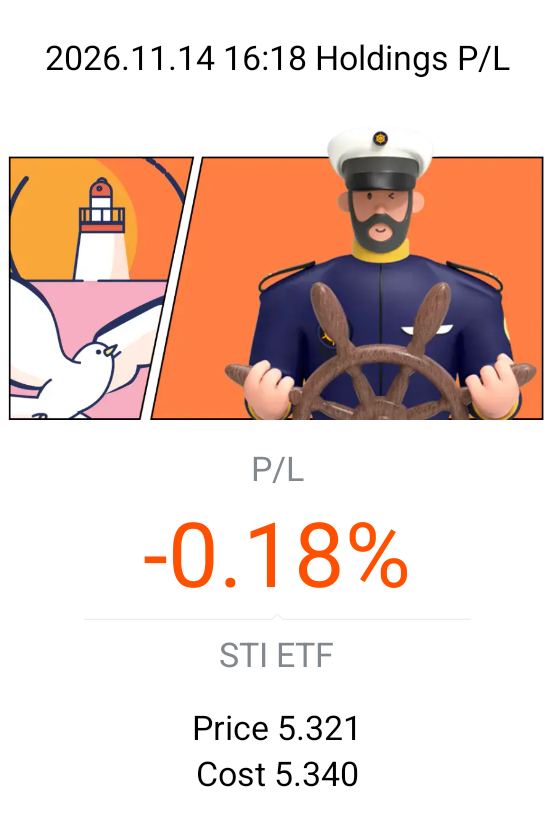
$SPDR® 新加坡STI指數ETF(ES3.SG)正逼近 200 日均線,我相信它將在下週初(11 月 16 日當週)測試這一支撐位。如果獲得支撐且價格繼續維持在 200 日均線或以上,這將更有利於橫盤整理。
LazyCat
收益率前 76%

原創
L![图片 1,共 1 张]()
LINK REIT(00823.HK)的 2026/27 財年回購計劃是其 “迴歸基本” 戰略的一部分:通過處置非核心資產回收資金,有選擇性地再投資於亞太區核心零售業務,並在單位交易價格具有吸引力時回購單位。在 2026/27 財年上半年,Link 利用資產回收所得(包括以 2.5 億新元出售 Thomson Plaza 的 Swing By 項目)投入約 15 億港元用於回購。
截至 2026 年 9 月 8 日,其已花費超過 10 億港元回購了逾 2900 萬個單位。對於 2026/27 財年下半年,管理層計劃根據市場估值、資本需求及投資機會,進一步進行 10-20 億港元的回購。若全額動用,2026/27 財年的回購總額將達到約 25-35 億港元。
LINK 的股東大會授權允許回購發行在外單位(扣除庫存單位)的 10%,因此該計劃仍在授權上限之內。
回購的單位可被註銷或保留為庫存單位。兩者均會減少有權獲得分紅的單位數量,而庫存單位仍留在庫內,從而支持每單位分紅(DPU)。
註銷使這種減少成為永久性,而庫存單位日後可能轉移或重新出售,從而恢復部分稀釋效應。(此話題將在後續帖子中詳述)
當 LINK 的交易價格顯著低於淨資產價值(NAV)時,回購頗具吸引力。截至 2026 年 11 月 12 日,LINK 股價約為 41.5 港元,而 2026 年 3 月的 NAV 為 57.75 港元,折價率約為 28%。因此,LINK 可以低成本註銷分紅請求權,並部分抵消因資產剝離而損失的淨物業收入(NPI)。
在 2026/27 財年上半年,營收下降 1.6%,NPI 下降 0.8%,但在成本紀律和資本管理(包括減少流通股數)的支持下,可分配收入上升 0.4%,DPU 保持在 1.2725 港元的基本穩定水平。
關鍵考驗在於:廉價的回購能否繼續抵消資產銷售帶來的收入損失,以及庫存單位能否保持不進入流通?
交易展示會:發帖展示贏獎勵!
L![图片 1,共 1 张]()
$SPDR® 新加坡STI指數ETF(ES3.SG)顯示出一些潛在的復甦積極跡象,其底部出現十字星形態,並連續兩天上漲。當前的上方阻力位約為 5.47,突破該水平可能預示着未來形勢好轉。
L
利率預期蹺蹺板 🤔
• AI 焦慮降温了利率預期 😎:
交易員最初認為,AI 需求的放緩可能會自然拖累經濟並遏制通脹,從而減少 12 月再次加息的需求。
• 就業數據扭轉局勢 🤣:
一份好於預期的就業報告讓加息重新回到議程上。
• 市場現在的預期 👉:
交易員現在預計 12 月加息 0.25% 的概率為 80%(此前為 67%)。他們還預期美聯儲將提前結束加息週期,隨着通脹持續高於 2% 的目標,最後一次加息的時間點從 6 月提前至 4 月。
聯儲局官員接連放鷹,加息預期還在升溫
L
2026 年 11 月 5 日,美國股市遭遇慘烈、廣泛的拋售,完全抹去了前一個交易日中期選舉後的反彈勢頭,這很可能是由人工智能(AI)和半導體股票的恐慌情緒所驅動。
當我同時收到多個價格警報時,它首先引起了我的注意。看到這麼多股票下跌讓我意識到一場廣泛的拋售正在發生。
主要指數表現
• 納斯達克綜合指數:暴跌 5.52%(收於 24,314.99 點),跌入修正區域(較近期歷史高點下跌超過 10%),單日市值蒸發約 2 萬億美元。
• 標普 500 指數:下跌 4.36%(收於 7,353.73 點),創下自 2025 年 4 月以來的最差單日跌幅。
• 道瓊斯工業平均指數:下跌 1,833.06 點或 3.44%(收於 51,523.06 點)。
此次拋售背後的可能關鍵驅動因素
• 中期選舉餘波與 AI 監管擔憂:此次急劇下跌緊隨民主黨在美國中期選舉中取得決定性勝利之後。投資者對華盛頓政權更迭的潛在可能性感到恐慌,預計將實施更嚴格的監管、加強審查,或對支撐 AI 繁榮的關鍵能源和數據中心的建設進行放緩/暫停。
• 芯片與科技股崩盤:半導體和 AI 基礎設施龍頭遭到重罰。英偉達暴跌 9.2%,先進微設備(AMD)大幅下跌,費城半導體指數暴跌約 10%。其他科技和硬件供應商如美光、博通、高通和閃迪也遭受了兩位數的接近兩位數損失。
• 避險情緒:隨着股市暴跌,投資者湧向避險資產,推動美國 10 年期國債收益率降至 4.84%。與此同時,華爾街的 “恐懼指標”(CBOE 波動率指數或 VIX)急劇飆升。
現在讓我們看看今天這一情況如何傳導到其他市場...
L![图片 1,共 1 张]()
$Lion-OSPL APAC Fin S(YLD.SG)於 10 月 30 日派發股息,資金今日已重新投入以實現長期複利。我當前的(滾動)成本收益率為 5.952%。
交易展示會:發帖展示贏獎勵!
L
$大華銀行(U11.SG) 公佈 2026 年第三季度(3Q26)淨利潤為 12.5 億新元,低於分析師預期的約 13.8 億新元。
2026 年第三季度財務亮點
• 淨利潤:12.5 億新元(環比下降 15%,但較低位基數同比增長 182.2%)。
• 淨利息收入(NII):23 億新元(環比下降 1%),淨息差(NIM)收窄至 1.68%。
• 淨手續費收入:創紀錄的 7.33 億新元(環比增長 10%),得益於財富管理業務的強勁表現。
• 其他非利息收入:環比下降 41% 至 3.7 億新元,主要由於上季度的非經常性資產剝離收益不再計入,以及交易/投資收益減少。
• 總費用:16 億新元(環比下降 4%)。
• 資產質量:信貸成本穩定在 24 個基點,不良貸款(NPL)比率改善至 1.5%。
• 資本充足率:完全加載的一級資本比率為 14%。
• 2026 年前 9 個月業績:2026 年前九個月淨利潤同比增長 27%。
官方報告文件和投資者演示文稿可通過大華銀行投資者關係財務結果門户查看:
https://www.uobgroup.com/investor-relations/financial/index.html
UOB: Financial Results
Find out information on UOB's share price, dividends, strategies, operating and financial performance, bond issuances on UOB Investor Relations site
www.uobgroup.com
L![图片 1,共 1 张]()
機會來來去去。我原本打算攤低 $星獅地產信托(J69U.SG) 的成本,但錯失了在 1.968 低點附近加倉的機會,因為我當時正忙着享受海外假期。不過,我並不後悔,享受生活總比為錯失的機會(我相信它們還會再次出現)而煩惱要好得多。
交易展示會:發帖展示贏獎勵!
L![图片 1,共 1 张]()
精選
背景:在利率高企的環境下,$領展房產基金(00823.HK) 2026 財年業績標誌着從擴張轉向資本循環、成本紀律及為持有人創造價值。管理層成功剝離非核心資產,以溢價獲利退出新加坡湯申廣場(Thomson Plaza)即為亮點。此次出售釋放了關鍵資金,用於推動 100 億港元的資本循環計劃,重點用於增加盈利的單位回購。當 REIT 交易價格低於淨資產價值(NAV)時,回購股份會減少總股數,直接提升長期每單位派息(DPU)和單位價值。同時,管理層承諾削減 2 億港元年度管理費用,作為防禦性緩衝,保護可分配收入免受零售情緒疲軟和租金負再投資的影響。這種迴歸基本面的紀律贏得了機構投資者的強力認可, notably 摩根士丹利將其持股增至 5.01% 以上。對於持有人而言,該信託正演變為一家更精簡、更敏捷的企業,優先考慮資產負債表實力和單位回報而非規模。
我的操作:我繼續堅定持有 LINK REIT 的單位,因為該 REIT 管理人的行為符合其持有人的利益,這與那些費用結構偏向獎勵擴大資產管理規模(AUM)而非創造持有人價值的 REIT 不同。
關鍵要點:深入研究你投資組合中 REIT 的費用結構是值得的。優秀的管理團隊是真正創造價值的團隊。
交易展示會:發帖展示贏獎勵!
L
整體情緒和高利率環境在短期內仍不利於 S-REITs。建議潛在投資者保持耐心。

精選☕️ [任務幣抽獎] 每日市場動態——英偉達及芯片股反彈,Anthropic 提交 IPO 申請
隨着 Anthropic 提交 IPO 申請,費城半導體指數中的所有股票均上漲,特斯拉因 SpaceX 合併賭注而飆升。國內方面,銀行股小幅下滑。讓我們深入探討 👇💬 Anthropic 的 filings 提振了所有芯片...
L
整體情緒和高利率環境在短期內仍不利於 S-REITs。建議潛在投資者保持耐心。
精選☕️ [任務幣抽獎] 每日市場動態——英偉達及芯片股反彈,Anthropic 提交 IPO 申請
隨着 Anthropic 提交 IPO 申請,費城半導體指數中的所有股票均上漲,特斯拉因 SpaceX 合併賭注而飆升。國內方面,銀行股小幅下滑。讓我們深入探討 👇💬 Anthropic 的 filings 提振了所有芯片...
L
REITs 跑贏銀行的情況很少見。投資者就像酒肉朋友,在銀行幾乎不可阻擋的上漲時歡呼雀躍,而當趨勢逆轉時卻變得異常安靜。現在,當市場整體缺乏吸引力或反覆無常時,也聽不到 “買入銀行、賣出 REITs” 的聲音了。
精選☕️ [任務幣抽獎] 每日市場熱議 — 黃仁勳淡化供應過剩擔憂,美光股價反彈
隨着黃仁勳淡化內存過剩的擔憂,美光科技週五反彈,美聯儲和大型科技公司財報在即。國內方面,房地產信託投資基金(REITs)維持漲勢。讓我們深入探討👇💬 內存製造商本週將公佈財報。是否...
L
REITs 跑贏銀行的情況很少見。投資者就像酒肉朋友,在銀行幾乎不可阻擋的上漲時歡呼雀躍,而當趨勢逆轉時卻變得異常安靜。現在,當市場整體缺乏吸引力或反覆無常時,也聽不到 “買入銀行、賣出 REITs” 的聲音了。
精選☕️ [任務幣抽獎] 每日市場熱議 — 黃仁勳淡化供應過剩擔憂,美光股價反彈
隨着黃仁勳淡化內存過剩的擔憂,美光科技週五反彈,美聯儲和大型科技公司財報在即。國內方面,房地產信託投資基金(REITs)維持漲勢。讓我們深入探討👇💬 內存製造商本週將公佈財報。是否...
L
Sea (SE.US) 方面正發生許多事情,其涉足雲業務將使其與其他科技巨頭正面競爭,且 SEA Money 分拆獨立上市的可能性也存在。由於 Money 是其增長引擎之一,將其分拆可能會對 SEA 自身產生負面影響。
精選☕️ [任務幣抽獎] 每日市場熱議 — 西部數據業績超預期,芯片股崩盤
西部數據營收增長 55% 並提高股息,隨後下跌 6%。拉姆研究超出預期但跌幅同樣劇烈。在國內,銀行股下滑而 REITs 反彈。讓我們深入探討👇💬 芯片股正在拋售……
L
Sea (SE.US) 方面正發生許多事情,其涉足雲業務將使其與其他科技巨頭正面競爭,且 SEA Money 分拆獨立上市的可能性也存在。由於 Money 是其增長引擎之一,將其分拆可能會對 SEA 自身產生負面影響。
精選☕️ [任務幣抽獎] 每日市場熱議 — 西部數據業績超預期,芯片股崩盤
西部數據營收增長 55% 並提高股息,隨後下跌 6%。拉姆研究超出預期但跌幅同樣劇烈。在國內,銀行股下滑而 REITs 反彈。讓我們深入探討👇💬 芯片股正在拋售……
L![图片 1,共 1 张]()
Context
⭐ $星獅地產信托(J69U.SG) 公佈了創紀錄的 FY2026 全年業績。總收入同比增長 14.2% 至 4.449 億新元,物業淨收入 (NPI) 同比增長 15.7% 至 3.217 億新元,全年每單位派息 (DPU) 達到創紀錄的 12.350 分(同比增長 2.0%)。
👍 資產負債表顯著去槓桿化:總槓桿率大幅改善至 36.8%(較 FY26 第三季度的 40.4% 下降),在遠低於 50% 的 MAS 監管上限的情況下,創造了強勁的債務緩衝空間。
💰 債務成本與覆蓋率:綜合平均債務成本降至 3.2%(低於 FY25 的 3.8%),其中 68.6% 採用固定利率對沖,利息保障倍數 (ICR) 改善至 4.37 倍。
🍏 穩健運營基本面:投資組合承諾入住率保持在接近滿租的 99.7%,得益於 +6.6% 的正向租金重設以及成功的資產回收(以 8.4% 溢價出售 White Sands)。
我的交易:
* 持倉操作:維持當前 FCT (SGX: J69U) 的已歸屬倉位,並在前期市場拋售中持有不動。
* 投資邏輯:較低的利息負擔、顯著的資產負債表去槓桿化( gearing 低於 37%)以及韌性十足的郊區零售現金流,驗證了將該股票作為可靠收入組成部分進行持有的合理性,無需在當前水平恐慌性拋售或過度配置。
要點:
* 質量與韌性:FCT 的需求驅動型社區零售組合展示了穩定的有機增長、高入住率和正向租金重設,不受更廣泛經濟波動的影響。
* 降低財務風險:積極的資本管理和降息降低了借貸成本和槓桿率,提高了 DPU 分派的可見性(下半年 DPU 為 6.214 分,將於 2026 年 11 月 27 日支付)。
交易展示會:發帖展示贏獎勵!
L![EARNINGS PREVIEW·US 1 LONGBRIDGE Deliveries held up. Can cash flow? Tesla ·Q3 20]()
![1 LONGBRIDGE TESLAEARNINGS CHALLENGE Where does TSLA.US close on Thursday 22 Oct]()
我的預測:368.21 美元
重點將放在利潤率穩定、自由現金流和資本支出上。由於中國電動汽車的激烈競爭,我預計利潤率將下降,自由現金流將再次為負。如果資本支出進一步增加,情況會更糟。
TSLA 財報挑戰——猜收盤價,贏現金!
$特斯拉(TSLA.US) reports Q3 FY2026 after the US close, Wednesday 21 Oct— the numbers land around 04:30 SGT Thursday morning, with the call at 05:00. ⏰ETFs:$特斯拉兩倍做多 ETF(TSLL.US) $特斯拉兩倍做空 ETF(TSDD.US) 📍 Wh...
L![EARNINGS PREVIEW·US 1 LONGBRIDGE Deliveries held up. Can cash flow? Tesla ·Q3 20]()
![1 LONGBRIDGE TESLAEARNINGS CHALLENGE Where does TSLA.US close on Thursday 22 Oct]()
我的預測:368.21 美元
重點將放在利潤率穩定、自由現金流和資本支出上。由於中國電動汽車的激烈競爭,我預計利潤率將下降,自由現金流將再次為負。如果資本支出進一步增加,情況會更糟。
TSLA 財報挑戰——猜收盤價,贏現金!
$特斯拉(TSLA.US) reports Q3 FY2026 after the US close, Wednesday 21 Oct— the numbers land around 04:30 SGT Thursday morning, with the call at 05:00. ⏰ETFs:$特斯拉兩倍做多 ETF(TSLL.US) $特斯拉兩倍做空 ETF(TSDD.US) 📍 Wh...
L
被大幅打壓的 $利安-輝立新加坡房地產投資信托ETF(CLR.SG)在 0.74 附近似乎有買盤興趣。我個人不介意它進一步下跌,以形成更好的風險回報設置。
精選☕️ [任務幣抽獎] 每日市場熱議 — SpaceX 扭虧為盈,並開啓與特斯拉的合併談判
SpaceX 首次盈利,隨即提出與特斯拉合併的方案。國內方面,新加坡 STI 指數上漲,銀行股領漲。讓我們深入探討👇💬 SpaceX 與特斯拉的合併對……來説是一筆好交易嗎?
L
被大幅打壓的 $利安-輝立新加坡房地產投資信托ETF(CLR.SG)在 0.74 附近似乎有買盤興趣。我個人不介意它進一步下跌,以形成更好的風險回報設置。
精選☕️ [任務幣抽獎] 每日市場熱議 — SpaceX 扭虧為盈,並開啓與特斯拉的合併談判
SpaceX 首次盈利,隨即提出與特斯拉合併的方案。國內方面,新加坡 STI 指數上漲,銀行股領漲。讓我們深入探討👇💬 SpaceX 與特斯拉的合併對……來説是一筆好交易嗎?
L
STI 指數疲軟的走勢將考驗散户投資者的耐心,後者近年來一直為其跑贏標普 500 指數而歡呼。在指數恢復任何上漲趨勢之前,我們需要三大銀行展現出有意義的上行動能。
精選☕️ [任務幣抽獎] 每日市場談 — 芯片股終結連漲,亞洲市場未跟隨
定義上週走勢的芯片股拋售在週一結束,但亞洲市場並不買賬。在國內,STI 指數正在下滑。讓我們深入探討👇💬 華爾街稱拋售已經結束,亞洲市場則不這麼認為。你認為哪一方是...
L
STI 指數疲軟的走勢將考驗散户投資者的耐心,後者近年來一直為其跑贏標普 500 指數而歡呼。在指數恢復任何上漲趨勢之前,我們需要三大銀行展現出有意義的上行動能。
精選☕️ [任務幣抽獎] 每日市場談 — 芯片股終結連漲,亞洲市場未跟隨
定義上週走勢的芯片股拋售在週一結束,但亞洲市場並不買賬。在國內,STI 指數正在下滑。讓我們深入探討👇💬 華爾街稱拋售已經結束,亞洲市場則不這麼認為。你認為哪一方是...
L![图片 1,共 1 张]()
背景:$Mapletree Ind Trust(ME8U.SG) 目前交易價格處於多年低位附近,約 1.75–1.80 新元,提供約 7.0% 的高股息收益率。
1. 導致價格疲軟的關鍵驅動因素:
* 美國數據中心租約不續:MIT 的北美投資組合包括傳統的動力外殼數據中心。租户不續租以及這些老舊資產的空置造成了收入拖累,而升級它們以容納高密度 AI 工作負載需要大量的資本支出。
* 融資成本上升:低成本利率對沖正在到期,將固定利率債務覆蓋率降低至約 73%。按現行利率再融資使債務成本趨向 3.5–3.6%,擠壓可分配收入。
* 分紅收縮:預期年度每單位分紅(DPU)温和降至 11.5–11.8 分。持續剝離非核心資產旨在降低槓桿率,但在資金重新部署前會留下暫時的收入缺口。
2. 市場定價考量:
* 結構性 DPU 重估:投資者要求約 7.0% 的收益率,接受約 11.5 分作為新的 DPU 基準。
* 混合型工業折價:市場不再將 MIT 視為高增長 AI 科技股,而是將其視為平衡美國逆風與新加坡穩定資產的傳統工業 REIT。
* 執行風險:市場對管理層出售 5 億–6 億新元不良資產的計劃持謹慎態度。
投資者觀點
3. 需要考慮的情景(總結):
* 看跌情景:高昂的再融資成本和持續的美國空置率將壓低 DPU。
* 看漲情景:7% 的收益率已計入最壞情況的下行風險;成功的資產剝離可能觸發估值重估。
4. 我的交易策略:我仍然持有 MIT 以博取看漲行情,並接受其對現金流貢獻的降低。然而,如果出現更好的選擇,我可能會減持部分倉位。
交易展示會:發帖展示贏獎勵!