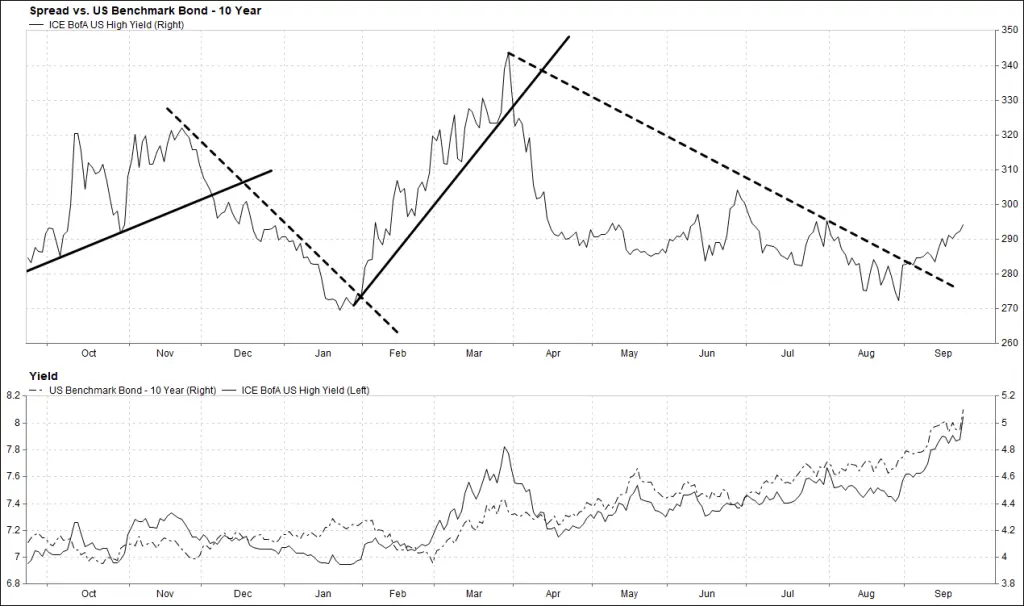
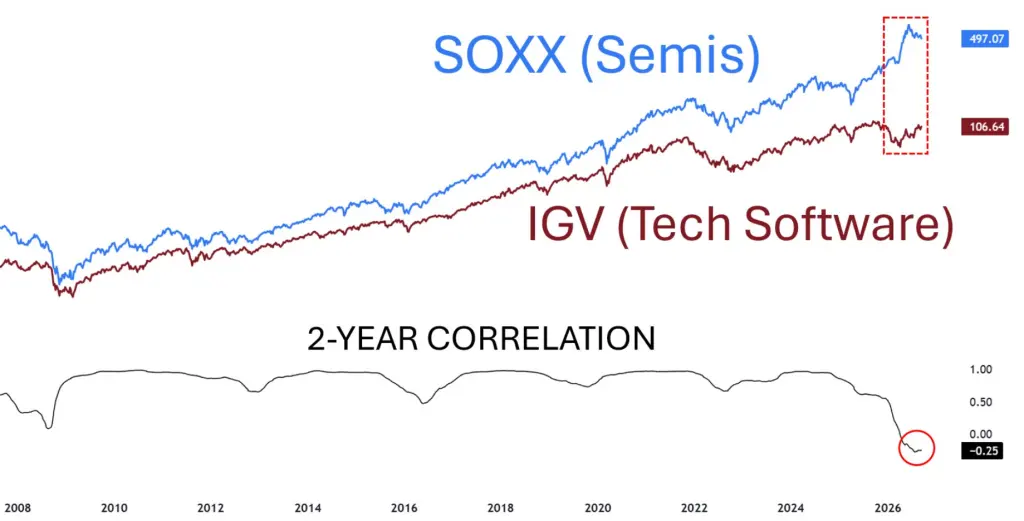
隨着 10 年期美債收益率突破 5%,高利率正在重創資本密集型的芯片製造商——它們的長期現金流久期和鉅額資本支出債務首當其衝。但僅將 $SOXX 與 $IGV 的對比視為短期的利率反應,則失之偏頗。
這不僅僅是宏觀噪音;這是 AI 週期的第二階段。我們正從 “賣鏟人”(硬件)轉向 “用鏟人”(軟件),後者正通過混合訂閲模式真正將 AI 轉化為資產負債表上的收入。當資金成本高昂時,輕資產、能產生即時自由現金流的軟件公司,必將勝過資本密集的芯片代工廠。
買入 IGV,對 SOXX “選擇性” 配置。