
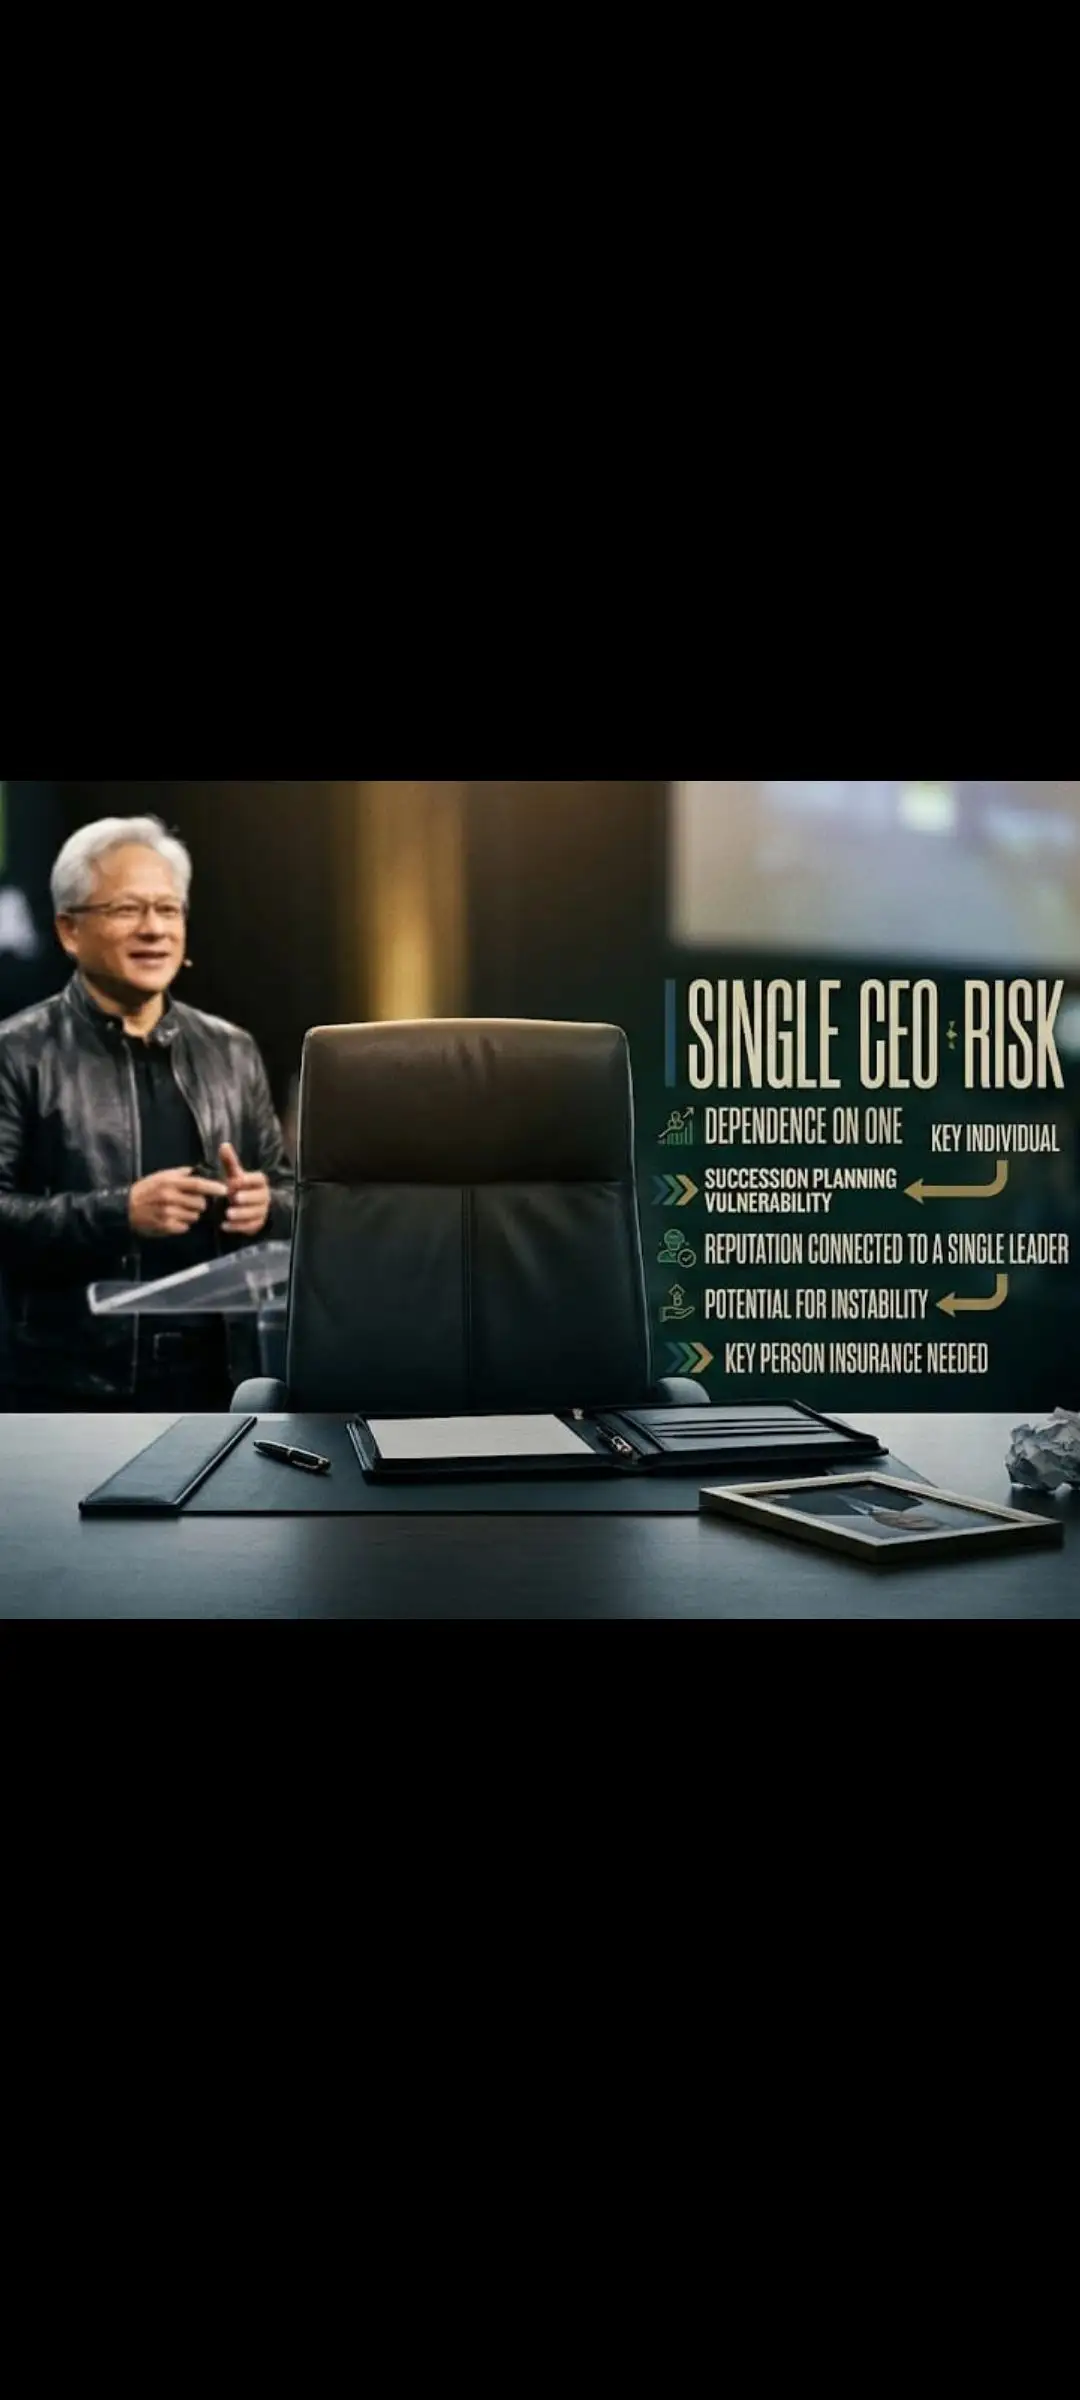
NVIDIA 擁有技術、人才和 AI 需求的支持。但如果黃仁勳不再掌舵,會發生什麼?這家企業或許能生存下來,但能否有人將其推向新的高度?這是投資者不應忽視的問題。$英偉達(NVDA.US)
FaithAnchor
資產規模前 6%收益率前 6%


動態
F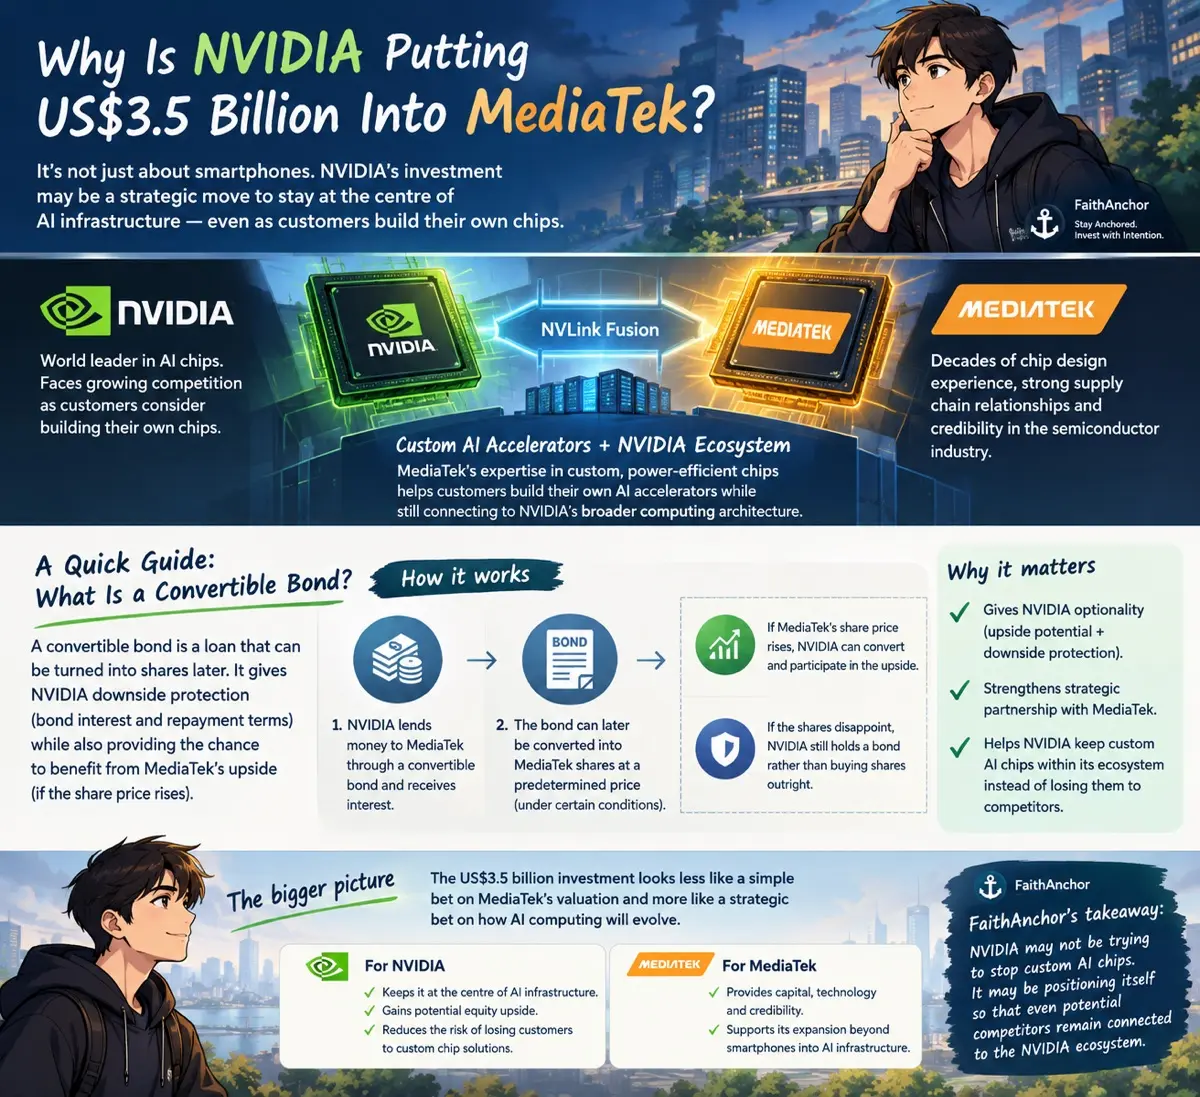
$英偉達(NVDA.US)
為什麼英偉達要向聯發科投入 35 億美元?
為什麼英偉達要投資一家大多數投資者仍將其與智能手機聯繫在一起的台灣芯片製造商,金額高達 35 億美元?
答案可能與聯發科的智能手機業務關係不大。
英偉達深知其最大的挑戰可能並非來自 AMD,而是可能來自那些為了減少對英偉達 GPU 依賴而自行構建 AI 芯片的客户。
這正是聯發科變得有趣的地方。
聯發科在 designing 高能效、定製化芯片方面擁有數十年的經驗。通過英偉達的 NVLink Fusion 平台,它可以幫助客户構建自己的 AI 加速器,同時仍將它們連接到英偉達更廣泛的計算架構中。
這改變了競爭格局。
英偉達不必與每一個想要定製芯片的客户對抗,而是可以將這些定製芯片納入其生態系統——讓自己保持在 AI 基礎設施的核心位置。
但是,什麼是可轉換債券?
簡單來説,它是一種有可能轉變為股票的貸款。英偉達通過債券向聯發科提供資金並收取利息。根據條款和轉換條件,英偉達可以在以後以預定價格將債券交換為聯發科股票。
如果聯發科的股價上漲,英偉達就有機會參與這種上行收益。如果股價表現不佳,英偉達仍然持有債券,而不是立即購買普通股票。
這賦予了英偉達一項寶貴的資產:期權性(選擇權)。
因此,這 35 億美元的投資看起來不像是對聯發科估值的簡單押注,更像是對 AI 計算如何演變的戰略押注。
對聯發科而言,隨着其從智能手機擴展到 AI 基礎設施,這筆投資帶來了資本、技術和信譽。
FaithAnchor 的觀點:英偉達可能並不是試圖阻止定製 AI 芯片的發展。它可能是在進行佈局,以便讓潛在的競爭對手也保持與英偉達生態系統的連接。
交易展示會:發帖展示贏獎勵!
F
新加坡 REITs:利率風險重回焦點
市場正日益將 12 月美聯儲再次加息計入定價,加息 50 個基點仍有可能。
若美聯儲實施全額 50 個基點的加息,新加坡 REITs 可能面臨借貸成本上升、再融資風險以及更具吸引力的分配收益率帶來的新壓力。
高槓杆且債務到期規模較大的 REITs 可能面臨更大的風險敞口。
對於投資者而言,關注表面收益率之外更為重要。資本負債率、債務到期結構及利息保障倍數等指標的重要性將前所未有。

精選☕️ [任務幣抽獎] 每日市場談 — 黃仁勳辭任英偉達 CEO
黃仁勳辭去 $英偉達(NVDA.US) CEO 職務,該股收盤下跌 4%,而 $AMD(AMD.US) 上漲。國內方面,新加坡電信核心利潤增長 10%,星展銀行進入除息交易期。讓我們深入探討 👇💬 沒有黃仁勳的英偉達:抄底,還是轉向超威半導體和博通?📊 快速回顧 — 市場波動及原因🇺🇸 美國:黃仁勳在英偉達卸任🔑 關鍵事件: 英偉達收盤下跌 -4.34%,此前盤中曾暴跌 14%...
F![Aoxin Q&M: Q&M Turnaround d Opportunity DENTAL CENTRE Tro Healthy or Dilution Tr]()
$奧新全民口腔(1D4.SG)
奧新 Q&M:扭虧為盈的機遇,還是稀釋陷阱?
奧新 Q&M 背後有一個更大的牙科集團,但僅靠擴張無法拯救一家企業,除非新診所能產生可持續的利潤。
基本面:奧新的現有業務面臨收入壓力,而其擴張計劃包括潛在收購中國 45 家診所。這些諒解備忘錄並不等同於已完成的收購或保證的收益。
Q&M 的支持提供了運營經驗和潛在的融資支持。然而,投資者必須考慮收購成本、整合風險以及發行新股的影響。
估值:2026 年 9 月的市場數據顯示,股價約為 S$0.184, trailing P/E(滾動市盈率)接近 180 倍,P/B(市淨率)比率約為 2.6 倍。流通股增加了約 59% 同比。這些數據突顯了該股票相對於當前收益顯得多麼昂貴,以及稀釋如何影響現有股東。
技術面:可用的快照顯示 50 日均線在 S$0.23 附近,200 日均線在 S$0.20 附近,RSI 約為 28。這表明價格疲軟嚴重且處於超賣狀態,而非反彈的證明。
現有股東:關注收購是否帶來可衡量的利潤增長,以及稀釋後每股收益是否改善。
prospective investors( prospective investors ):扭虧為盈仍具有投機性。在依賴估值倍數之前,請驗證具有約束力的收購協議、診所盈利能力和更新後的股本數據。
更大的診所網絡只有在產生更強的每股回報時才有價值。
本文僅供參考,不構成財務建議。
交易展示會:發帖展示贏獎勵!
F![图片 1,共 1 张]()
$賢能(41O.SG)
LHN 正在釋放隱藏價值——但股東們能看到嗎?
LHN 通過回收物業資產來釋放資金。這一策略聽起來很合理,但投資者需要知道這些交易是創造了持久價值,還是僅僅在資產之間轉移。
基本面:2026 年上半年,收入下降 13.7% 至 6090 萬新元,但應占利潤上升 18.6% 至 1680 萬新元。毛利率改善至 60.9%。這種背離凸顯了盈利質量的重要性:物業處置和業務組合可能會影響報告結果。
Coliwoo Midtown 的售後回租以及 LHN 在 Coliwoo 的保留權益是其資本循環戰略的重要組成部分。投資者還應關注債務和租賃承諾。
估值:根據最新可用數據,LHN 股價為 0.555 新元, trailing earnings 約為 10.3 倍,賬面價值約為 0.63 倍。EV/EBITDA 約為 13 倍,而負債權益比為 1.18。低 P/B 看起來很有吸引力,但槓桿使情況變得複雜。
技術面:50 日均線約為 0.56 新元,而 200 日均線為 0.62 新元。RSI 約為 41,表明動能疲軟,但沒有明確的超賣信號。
現有股東:只要收益能加強經常性收益和股東分配,資產回收就能釋放價值。
prospective investors:不要只看相對於賬面價值的折價。現金流、槓桿率和再投資資本的回報率比單純的市盈率更重要。
真正的考驗在於 LHN 能否將交易轉化為可持續的每股增長。
本文僅供參考,不構成財務建議。
交易展示會:發帖展示贏獎勵!
F
$英偉達(NVDA.US)
黃仁勳一直是英偉達從 GPU 製造商崛起為 AI 巨頭的推動力量。如果他退出,投資者將面臨一個更大的問題:誰能繼續推進他的願景?芯片可能仍然領先,但失去策略背後的關鍵人物可能會改變英偉達的故事。
精選☕️ [任務幣抽獎] 每日市場談 — 英偉達盤後大跌,據報董事會或撤換 CEO
$英偉達(NVDA.US) 收盤上漲 +2.87%,但盤後受其董事會可能罷免 CEO 的報道影響而下跌。芯片股大跌,其中 $美光科技(MU.US) 反而上漲 12%。在國內市場,新加坡航空(SIA)支付了特別股息。讓我們深入探討 👇💬 英偉達:抄底還是等待董事會決定?📊 快速回顧 — 市場動向及原因🇺🇸 美國:英偉達董事會考慮更換 CEO🔑 關鍵事件:英偉達收盤上漲 +2.87%...
F
$Sea(SE.US)
Sea 實現了 43% 的強勁營收增長,但盈利不及預期引發了更大的疑問。Shopee 和 Monee 正在增長,但不斷上升的成本和信用損失正在侵蝕利潤。SEA 能否在不損害利潤率的情況下繼續保持增長?
精選☕️ [任務幣抽獎] 每日市場談 — Sea 營收超預期,利潤不及預期
$Sea(SE.US) 營收超預期但利潤不及預期,收盤下跌 -1.49%。通脹數據強勁重燃美聯儲加息預期,$英偉達(NVDA.US) 再跌 5%。國內方面,海峽時報指數小幅走高。讓我們深入探討 👇💬 Sea 的 43% 銷售增長還是利潤率受壓:哪個對你更重要?📊 快速回顧 — 市場動態及原因🇺🇸 美國:Sea 營收達標...
F
$馬可波羅(001386.SZ)
馬可·波羅海運:海上風電可能是改變遊戲規則的變量——但代價是什麼?
營收正在增長,海上風電提供了更大的機遇。但股東們應該問一個不那麼令人興奮的問題:需要多少稀釋才能實現這一目標?
基本面:2026 財年 9 個月期間,營收增長 30% 至 1.097 億新元,毛利增加 30% 至 4640 萬新元。截至 2026 年 3 月,現金儲備為 1.356 億新元,支持船隊擴張和船廠運營。
其海上風電船隊和擬議的巴淡島船廠交易可能釋放價值,但新船隻需要大量資本,且未來合同並不保證收益。
估值:最新報告的每股 NAV 為 7.5 新分。投資者應將市場價格與盈利、NAV 和未來股份稀釋進行比較,而不是僅憑營收增長來評估公司。目前無法核實可靠的當前 P/E 和 EV/EBITDA 快照。
技術面:可用市場數據顯示,50 日均線附近在 0.13 新元,200 日均線附近在 0.15 新元,RSI 約為 30。這表明動能疲軟,市場可能超賣,而非確認的反轉。
現有股東:關注合同轉換、自由現金流以及新股發行後每股收益是否增長。
潛在投資者:海上風電機遇具有吸引力,但避免假設強勁的營收增長會自動轉化為股東回報。
執行力和資本紀律將決定擴張是否值得。
本文僅供參考,不構成財務建議。
交易展示會:發帖展示贏獎勵!
F
$星展集團控股(D05.SG)
儘管財報亮眼,DBS、OCBC 和 UOB 均面臨拋售壓力。12 月美聯儲加息能否為新加坡銀行帶來喘息之機?利率上升或許能改善淨息差,但這足以吸引投資者回歸嗎?估值依然關鍵。
精選☕️ [任務幣抽獎] 每日市場談 — 加息押注升温,英偉達啓動 CEO 調查
美國招聘人數遠超預期,提振了對美聯儲 12 月加息的押注。本週末,英偉達董事會啓動了一項涉及首席執行官黃仁勳的調查,其股票在盤前交易中下跌...
F![COMMUNITY 1 LONGBRIDGE 300CT-6 NOV 2026 Community Spotlight The banks missed. Th]()
![COMMUNITYS SPOTLIGHT LONGBRIDGE 01 DBS·UOB-Q3 BRESULTS Two misses. Which line di]()
![COMMUNITYSPOTLIGHT LONGBRIDGE 02 INTEL→ AMD - CHIP WEEK A trillion gone in a day]()
![Ll LONGBRIDGE COMMUNITY YS SPOTLIGHT 03 SHENG SIONG-Q3 RESULTS A steady quarter]() +1
$AMD(AMD.US)
資金正從芯片板塊撤出嗎,還是 AI 交易的熱度正在消退?
我正在關注公用事業板塊。AI 數據中心需要巨大的電力,這使得電力需求成為潛在的長期增長驅動力。AI 浪潮並未結束,但接下來的贏家可能不再是芯片製造商。資金可能正在向下遊轉移。
⭐️ 社區聚焦 | 銀行股失守,芯片股流血。
歡迎回來!三家本地銀行中有兩家報告低於預期的業績,芯片股在單個交易日內蒸發了約一萬億美元。會員們花了一週時間撥開頭條新聞的迷霧,看清背後的實質。
F
$Coreweave(CRWV.US)
CRWV 是一個現實檢驗:AI 需求是真實的,但債務也是。藍色風暴增加了不確定性,而非核心問題。真正的問題不是 AI 是否會贏,而是 CRWV 的股東能否獲利。我會等待現金流,而不是追逐炒作。
☕️ [任務幣抽獎] 每日市場熱議 — 芯片股暴跌 12%
芯片股迎來了 2020 年以來最糟糕的一天。以下是驅動因素、星展銀行和華僑銀行的業績表現,以及今晚需要關注的內容。
F![图片 1,共 1 张]()
$怡和集團(ADR)(JMHLY.US)
Jardine 正在出售其過往業務——但它正在構建什麼?
當一家 conglomerate(企業集團)開始出售投資者熟知的業務時,會發生什麼?Jardine Matheson 東南亞業務正在重塑自身,而真正的投資故事可能才剛剛浮現。
基本面:該集團在 2026 年上半年將企業淨債務從 5.77 億美元減少至 2.86 億美元。以約 2.65 億新加坡元出售其在新加坡和馬來西亞的汽車經銷商業務可進一步簡化業務結構,從而更加重視 Astra International 和在越南的投資。
估值:截至 2026 年 10 月 16 日股價為 23.70 新加坡元,該股交易價格約為 trailing earnings(過去十二個月收益)的 7.3 倍,賬面價值的 0.41 倍。然而,conglomerate discount(集團折價)可能會持續存在,且主要比率可能會被投資組合變化和特別分紅所扭曲。
技術面:股價在 10 月份大幅下跌,並收於近期交易區間下方。23.40–24.00 新加坡元區域是近期需要關注的水平;若收復 25 新加坡元,則表明動能改善。目前無法獲取經過驗證的當前 RSI 和移動平均線交叉信號。
現有股東:債務削減和資本回報令人鼓舞,但需關注剩餘持股的價值以及資金如何重新部署。
prospective investors(潛在投資者):僅憑低 P/B(市淨率)是不夠的。評估 Astra 和其他投資的內在價值、公司成本以及分紅後的價格。
下一個考驗在於精簡後的投資組合是否能帶來更強的每股價值。
本文僅供參考,不構成財務建議。
交易展示會:發帖展示贏獎勵!
F
$美光科技(MU.US)
自 4 月以來,美光股價持續下滑,儘管道瓊斯指數在民主黨人贏得國會選舉後強勢反彈。
市場正在押注政治前景好轉,但美光面臨不同的考驗:人工智能需求能否轉化為更強勁的內存價格和利潤?這是投資者在看到股票反轉之前需要看到的。
精選☕️ [任務幣抽獎] 每日市場談 — 星展業績失手,中期選舉推升道指
民主黨橫掃國會,道瓊斯指數創下 44 年來中期選舉後最佳單日表現,但芯片股下跌,因為選民對 AI 數據中心產生牴觸。在國內,星展銀行業績未達預期,成為第二家業績不及預期的本地大銀行……
F![图片 1,共 1 张]()
精選
$新加坡航空公司(C6L.SG)
新加坡航空(SIA)的情況表明,對於利好消息需要持謹慎態度。
印度航空最新的降本舉措令人鼓舞。採購、維護、地面運營和間接費用都是顯而易見的可節省領域。對於持有印度航空 25.1% 股權的新加坡航空來説,如果扭虧為盈成功,將消除拖累盈利的主要因素。
但我不會稱此為扭虧為盈。
印度航空已經遭受重創,新加坡航空的投資也蒙受了巨大損失。未來可能還需要進一步注資。這意味着新加坡航空的股東可能仍需為一個仍在證明其盈利能力的項目提供資金。
故事的另一面是新加坡航空自身。核心業務依然盈利且產生現金流,而酷航(Scoot)提供了另一個增長引擎。近期報告的盈利疲軟也可能具有誤導性,因為受到會計效應和印度航空虧損的影響。
對於收益型投資者而言,股息仍然是堅持持有的重要理由。但對於假設近期派發的股息可以簡單地在每年重複,我會保持謹慎。普通股息更具可持續性;特別股息應被視為紅利而非權利。
在當前估值水平下,我不會急於清倉。然而,如果 SIA 已經是投資組合中的重倉股,那麼獲利了結部分倉位是合理的。
我的偏好是保留約 70-80% 作為核心持倉,如果股價提供良好的機會,則減持 20-30%。
需要關注的關鍵點不是印度航空再次宣佈削減成本,而是印度航空的虧損是否真正收窄。
如果虧損收窄,新加坡航空將能從中受益。如果虧損持續且需要另一筆大額資本注入,我將採取更為保守的策略。
交易展示會:發帖展示贏獎勵!
F![1 LONGBRIDGE SG BANKS CHALLENGE DBS vs OCBC vs UOB. Pick the winner, back it up]()
大華銀行(UOB)表現不佳。星展銀行(DBS)將成為三大行中最強勁的一家。
憑藉多元化的收益、雄厚的資本和具韌性的股息,星展銀行具備脱穎而出的基本面。
如果盈利不及預期引發板塊性回調,星展銀行可能處於最佳位置以引領復甦。
有時,市場波動會為優質資產創造機會。
🏦 SG Banks Challenge — DBS vs OCBC vs UOB. Pick the winner, win cash!
我們最大的三家銀行在本週連續三個早晨公佈財報——而且它們此前經歷了四天的下跌。🏦$大華銀行(U11.SG) — 週三,新加坡交易所開盤前$星展集團控股(D05.SG) — 週四,新加坡交易所開盤前$...
F
$大華銀行(U11.SG)
新加坡銀行業的反彈即將終結嗎?
大華銀行因業績不及預期暴跌 5%。星展銀行和華僑銀行會跟進嗎?
隨着估值高企,即使是不錯的業績也可能引發獲利了結。更廣泛的回調正在醖釀中嗎?
有時候,現金和耐心是你最好的防禦。
精選☕️ [任務幣抽獎] 每日市場談 — AMD 業績重燃芯片行情
AMD 在人工智能芯片需求激增後,盤後股價上漲,此前芯片股結束了連續三天的下跌。國內方面,大華銀行利潤不及預期,海峽時報指數再次下滑,目前距峯值已跌近 10%。讓我們深入探討👇💬 AMD 剛剛回應了那些對人工智能持懷疑態度的人。芯片股的拋售已經結束...