

$美泰(MAT.US)
美泰:被收購能否釋放價值?
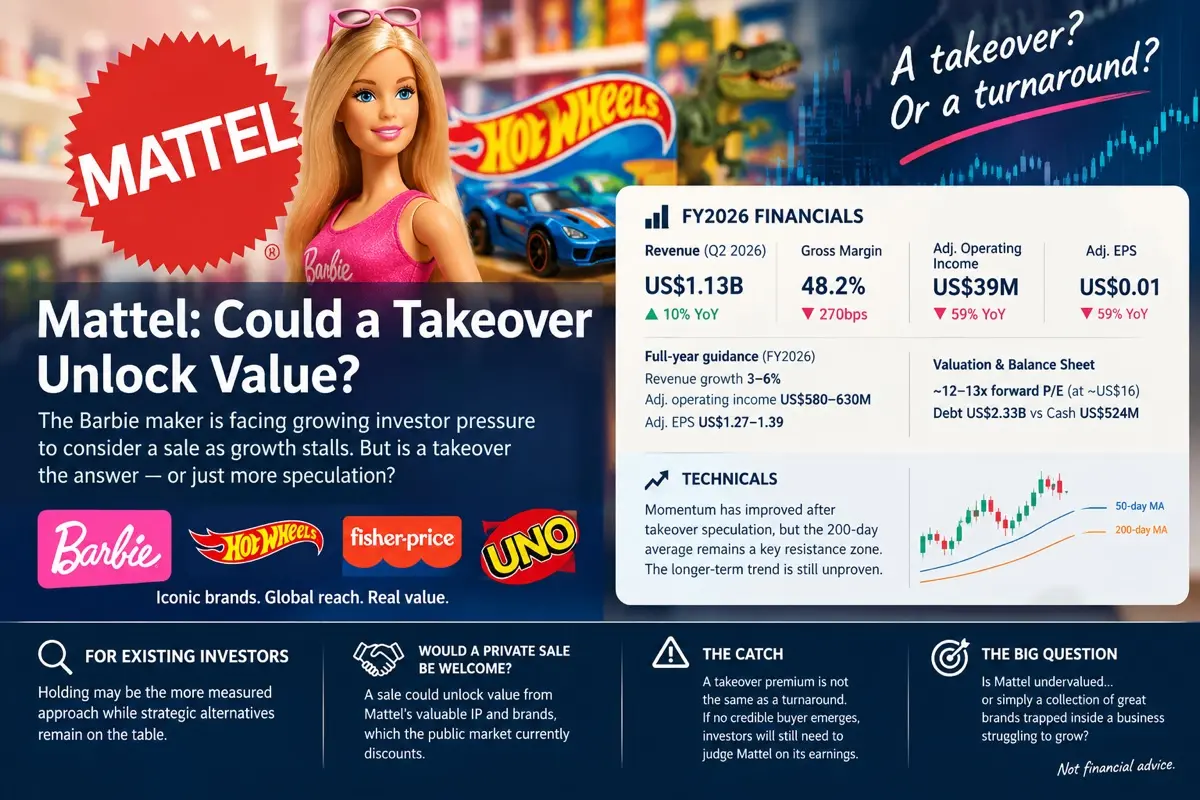
美泰發現自己處於一個尷尬的境地。這家芭比娃娃製造商依然擁有全球最強大的玩具品牌之一,但投資者越來越多地質疑,該公司是否更適合易主。
最近一份 CNBC 的報道指出,隨着增長停滯,股東對美泰考慮出售的壓力越來越大。鑑於最新的財務數據,這並不令人意外。
2026 財年業績喜憂參半。第二季度營收增長 10%,至 11.3 億美元,但毛利率下滑至 48.2%,調整後營業利潤暴跌 59% 至 3900 萬美元。芭比銷售額下降 16%,儘管風火輪(Hot Wheels)和動作人偶的表現依然強勁。管理層預計全年營收增長僅為 3-6%。
估值是爭議變得有趣的地方。股價約為每股 16 美元,美泰的交易價格約為遠期市盈率的 12-13 倍。這對於一家擁有寶貴知識產權和全球知名品牌的企業來説,並不算高估。但這個折價也反映了增長放緩、盈利能力減弱以及沉重的債務負擔。
技術面上,受收購傳聞提振,該股重拾漲勢,但長期趨勢仍需驗證。因此,追漲可能存在風險。
對於現有股東而言,在戰略選擇懸而未決時,持有而非急於離場可能更為合理。向私募或戰略投資者出售有可能釋放出公開市場尚未認可的價值。
但這裏有一個重要的區別:收購溢價不等於企業扭虧為盈。如果沒有出現可信的買家,投資者將不得不再次根據美泰的基礎盈利來判斷其價值。
對股東來説,真正的問題是:美泰是被低估了——還是僅僅是一組被困在一家難以增長的業務中的優秀品牌?
不構成投資建議。