NewUser_tXvx48

NewUser_tXvx48

5關注1關注者
N
NewUser_tXvx48

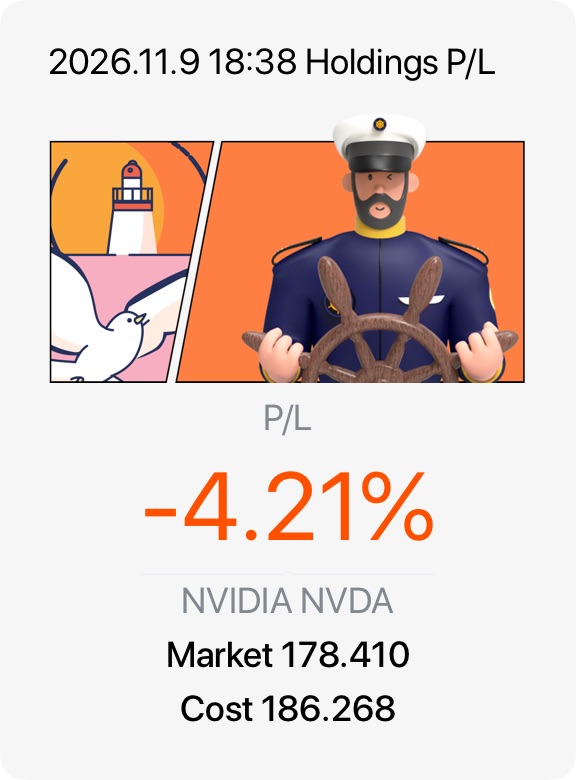
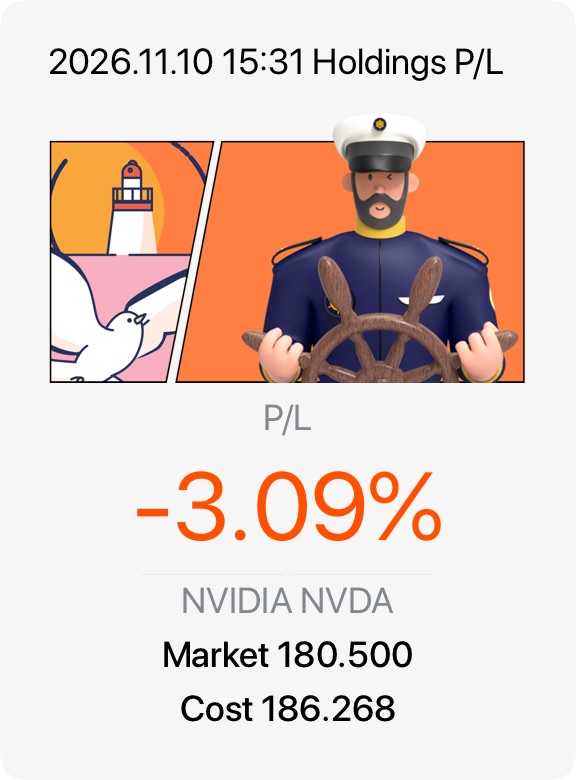
📊 英偉達公司 $英偉達(NVDA.US) 目前交易價格為 178.67 美元,此前經歷了一個波動交易日,收盤下跌 4.3%。這一跌幅直接逆勢於更廣泛市場的強勁反彈。該股票承受了巨大壓力,從 10 月的歷史高點下跌了約 25%,蒸發了數千億美元的市場價值。

🔍 爭議與治理危機

近期下跌的主要催化劑是一場涉及首席執行官黃仁勳的重大公司治理和地緣政治醜聞。2026 年 11 月 8 日,黃仁勳發佈內部備忘錄,承認與新加坡雲服務公司 Megaspeed 的前高管、中國商人 Alice Huang 有婚外情。

事態超出了個人問題的範疇,因為美國情報機構指控 Alice Huang 被中國國家安全部招募,旨在針對這位首席執行官。美國當局一直在調查 Megaspeed 違反先進 AI 芯片出口限制的行為。作為回應,英偉達董事會啓動了一項由外部法律顧問領導的獨立調查。雖然董事會明確表示沒有證據表明國家安全或公司機密受到損害,但地緣政治頭條風險引入了巨大的風險溢價。

💡 核心估值與市場壓力

• 監管與地緣政治壓力:對美國中期選舉後 AI 數據中心監管潛在變化的擔憂,以及目前因北京方面的進口猶豫而停滯在香港的 60 萬枚 H200 芯片。

• 估值壓縮:近期的拋售已將英偉達的遠期市盈率倍數降至極具吸引力的 12x–13x(基於 2028 財年每股收益預期)。

許多分析師認為,這次下跌是由情緒驅動的名譽風暴,而非對需求的結構性威脅。核心業務基本面依然穩固,而在這些較低的價格點上,董事會高達 2350 億美元的股份回購授權將變得更具增值效應。
图片 1,共 1 张
N
NewUser_tXvx48

英偉達近期因各種爭議而備受矚目。隨着該公司將於本週晚些時候公佈財報,現在是分析其股票的恰當時機。

英偉達公司(NASDAQ: NVDA)在 11 月 17 日即將發佈的季度財報前,股價約為 178.56 美元,面臨短期壓力,但華爾街維持着強烈的看漲共識。

當前市場與估值概覽

• 股價與區間:交易於 178–181 美元附近,較 52 周高點 243.37 美元有所回落,更接近 52 周低點 164.27 美元。

• 估值倍數:過去 12 個月市盈率(P/E)約為 23.59,遠期 P/E 估計值壓縮至約 13x–17x(取決於日曆假設)——相較於歷史峯值和更廣泛科技板塊的平均水平,這代表大幅折價。

• 分析師共識:在被跟蹤的分析師中,約 97% 推薦買入或強烈買入評級(50% 強烈買入,47% 買入),平均目標價遠高於當前水平(共識約為 326–333 美元)。高盛等大型機構最近重申了買入評級,目標價為 300 美元。

財報前的關鍵催化劑與爭議

• 數據中心與 Blackwell 需求:數據中心收入佔英偉達業務的近 90%(在最近幾個季度以三位數增長率增長,例如 Q2 增長 106% 至 962 億美元)。投資者關注新 Blackwell 架構的交付速度和客户採用情況。

• 治理與監管審查:近期的情緒受到頭條新聞風險的拖累,包括董事會對首席執行官黃仁勳的調查以及對中國芯片出口策略的審查。

• 宏觀與電力能見度:華爾街正在追蹤企業 AI 基礎設施的投資回報率,以及到 2028 年數據中心的電力/外殼容量能見度。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

蘋果公司(AAPL)近期發佈了強勁的 2026 財年第四季度財報,9 月季度營收創下 1145 億美元新高,同比增長 12%。儘管新款 iPhone Duo 帶動硬件需求強勁,且服務業務創出歷史新高,但管理層罕見地發出警告:全球存儲芯片成本飆升將導致假日季度毛利率降至 45%-46%。這種利潤率壓力,加上大中華區銷售增長停滯以及近 37 倍的高昂遠期市盈率,已遏制了該股近期的上漲勢頭。該股票目前交易價格為 342.37 美元,較其新紀錄高點 355.38 美元略有下跌。

我的交易

鑑於估值溢價和來自零部件成本的 imminent 利潤壓縮,中性偏空的短期策略是最優選擇。我執行了 AAPL 的熊市看漲價差(bear call spread),賣出 2026 年 12 月到期行權價為 360 美元的看漲期權,同時買入行權價為 365 美元的看漲期權,獲得淨貸方。這種收取權利金的期權策略利用了 350-355 美元區間巨大的機構期權阻力,使我能夠從時間價值衰減和市場結構性盤整中獲利,因為市場正在將假日季更高的投入成本定價進去。

要點

零部件成本壓倒了營收紀錄。即使是龐大的全球生態系統也無法完全擺脱硬件供應方面的逆風。雖然蘋果憑藉其高度粘性的服務層和即將到來的 Apple Intelligence 週期,仍是長期的贏家,但嚴重的利潤率摩擦限制了近期的上行空間。投資者應避免在歷史高點追高,並等待股價回調至結構性支撐位附近。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

Palantir 在發佈 2026 年第三季度財報後,上演了一場高增長的教科書式表演。季度營收同比激增 96%,達到 23.1 億美元,這主要得益於美國商業營收的爆發式增長——同比飆升 148% 至 9.84 億美元,並首次超越政府營收。管理層信心十足地將 2026 年全年營收指引上調至 85.3 億美元。其底層單位經濟效益非常強勁,調整後營業利潤率高達 61.7%。

儘管數據亮眼,股價卻遭遇劇烈下行壓力,跌至約 160.38 美元。投資者對美國商業總合同價值(TCV)增速顯著放緩(降至同比 11%)感到擔憂,同時對於 2026 年中期選舉後國防預算可能削減也存在焦慮情緒。PLTR 目前交易市盈率約為銷售額的 53 倍,在標普 500 指數中享有最陡峭的估值溢價,容錯空間為零。

我的交易

• 策略:分批定投(DCA)買入。

• 執行:利用財報發佈後本週下跌 13% 的機會,在 150-160 美元的心理支撐位附近建立入場倉位。雖然前瞻市盈率接近 112 倍帶來短期壓縮風險,但機構買家正在提供支撐。巴克萊和摩根大通(JP 摩根)的知名分析師分別維持 273 美元和 262 美元的激進目標價,認定該公司是企業級 AI 平台的標準制定者。

總結

Palantir 的基本面非常強勁,但由於機構重新評級,其近期價格走勢仍具有高度投機性。商業引擎正在高效擴張,但合同積壓週期的改善對於保護其估值倍數至關重要。在管理投資組合規模以抵禦系統性增長板塊動盪的同時,保持中期持有期。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

• 財務優勢:創紀錄的年度營收(4788.3 億美元)和服務業務的爆發式增長。iPhone 依然是主導性的現金牛。

• 逆風因素:宏觀科技板塊風險敞口、內部 AI 支出削減,以及高管警告稱,由於高昂的零部件成本,未來毛利率將收縮至 45%–46%。

• 估值:滾動市盈率高達 38.33 倍,表明當前數萬億美元的市值中已充分計入了巨大的增長預期。

我的交易策略

• 策略:利用近期的高成交量和逢低買入機會。

• 行動:維持持有/增持立場。在價格跌至 310 至 320 美元之間時尋找做多入場點(與歷史支撐區間一致)。

• 參數:設定 2026 年底/2027 年初的目標價為 380 美元,並在 290 美元設置嚴格的止損位,以防範科技板塊估值的深度收縮。

總結

蘋果的硬件升級和生態系統的粘性繼續產生無與倫比的現金流。然而,在市盈率接近 40 倍的情況下,容錯空間極其有限。投資者應預計公司在消化更高內存組件成本時將面臨短期波動。長期增值的可能性依然存在,但入場時機對於避免為溢價支付過高代價至關重要。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

Palantir Technologies Inc. (PLTR) 取得了歷史性的運營里程碑,但這同時也伴隨着華爾街的一個經典悖論。在其最新發布的 2026 年第三季度財報中,Palantir 的營收幾乎翻倍,同比增長 96% 至 23.13 億美元,成為其首個突破 20 億美元大關的季度。

這一爆炸性敍事支撐着根本性的轉變:美國商業收入同比飆升 148% 至 9.84 億美元,正式超越美國政府的收入(9.53 億美元),創下公司歷史新高。在人工智能平台(AIP)的推動下,Palantir 正將企業 AI 的熱潮轉化為具體、能產生現金流的部署模式,其規模是軟件行業其他公司難以企及的。

然而,儘管 Palantir 將 2026 年全年營收指引上調至約 85.3 億美元(意味着 91% 的年增長率),股價卻引發了激進的 “利好出盡” 反應,在財報發佈後下跌約 3% 至 6%,徘徊在 170.88 美元附近。

我的交易策略

1. 對於現有股東(保護腿):我建議實施保護性領口策略。鑑於股價在 170 美元左右交易,投資者可以通過買入行權價為 160 美元的關鍵技術支撐位價外看跌期權來鎖定代際收益,同時通過在接近 52 周高點 212 美元的位置賣出價外看漲期權來為權利金融資。

總結

Palantir 不再是一個投機概念;它是全球企業 AI 架構的基礎組成部分。2026 年第三季度的報告將整個投資邏輯從 “希望” 階段直接推入了 “規模化” 階段。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48
精選

背景

蘋果公司(AAPL)公佈了強勁的第四季度財報,以 1144.8 億美元的歷史最高營收和 2.10 美元的每股收益超出市場預期。這一成功主要得益於 iPhone 銷售的強勁表現。儘管整體業績亮眼,股價卻下跌近 2%,至約 331.90 美元。投資者對毛利率指引承壓(由於存儲芯片成本上升,預計為 45%–46%)以及高利潤服務部門增長放緩做出負面反應。此外,蘋果最近的年度 filings 通過強調與不可預測的 AI 代理相關的潛在法律和聲譽風險,引發了市場謹慎情緒,削弱了近期上漲動能。

我的交易

我在 332.00 美元對 AAPL 執行了一次短期的 “逢低買入” 戰術訂單。雖然財報後的回調反映了對投入成本和服務部門監管逆風的合理擔憂,但其核心硬件引擎依然非常健康。即將到來的假日季度歷來是蘋果強大的季節性催化劑,且股價正在 60 日均線附近找到技術支撐。

總結

蘋果的核心業務仍然高度盈利,但其居高不下的 trailing P/E 倍數要求完美的執行。近期的敍事將取決於蘋果如何有效管理芯片供應限制並推出其 Siri AI 開發者生態系統。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

帕蘭提爾科技(納斯達克:PLTR)股價約為 173.00 美元,在 2026 年第三季度財報發佈前的近期市場波動後下跌約 6%。

財務與市場快照

• 股價:約 173.00 美元(52 周範圍:106.37 – 212.94 美元)

• 市值:約 4285 億美元

• 市盈率:約 152 倍(基於過去 12 個月收益)

• 近期表現:2026 年第二季度營收達 19.35 億美元(同比增長 93%),這主要得益於其 Foundry、Ontology 和 AIP 平台推動的美國商業收入增長 149%。

看漲理由

• AI 動能:對人工智能及主權 AI 部署的需求強勁,涵蓋國防、商業企業和醫療保健領域(例如與 L3Harris、英偉達的合作)。

• 華爾街目標價:主要機構保持樂觀態度;摩根大通首次覆蓋該股,給予 “增持” 評級,目標價為 262 美元,而共識平均目標價在 212–216 美元附近。

• 強勁的資產負債表:零負債,擁有數十億美元的現金及短期美國國債。

看跌理由與風險

• 估值過高:三位數的市盈率和極高的市銷率意味着如果增長放緩或宏觀情緒轉變,股價幾乎沒有容錯空間。

• 內部人交易:近幾個季度內部人士淨賣出金額總計數億美元。

• 執行風險與政治審查:英國 NHS 數據平台等高調合同面臨持續的政治壓力,且受監管領域的銷售週期較長。

總結

帕蘭提爾是一家高確信度、溢價定價的 AI 領軍企業,其表現更像是一台高辛烷值的成長引擎,而非保守型投資組合的壓艙石,因此最適合具有高風險承受能力和長期視野的投資者。鑑於其陡峭的三位數市盈率估值,在歷史高點買入該股票會使您面臨劇烈的情緒驅動型回調風險;然而,其穩健的無負債資產負債表和爆炸性的美國商業增長為其提供了堅實的基本面支撐。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

美光科技(MU)公佈了 2026 財年全年的創紀錄業績,其中第四季度報告尤為亮眼:全年營收達 1331.9 億美元(同比增長 256%),非公認會計准則淨利潤為 867.6 億美元。在 AI 專用內存硬件——特別是高帶寬內存(HBM)和數據中心固態硬盤——的強勁需求推動下,該公司已正式指引稱,結構性供應緊張局面將持續至 2027 財年和 2028 財年。

然而,儘管基本面指標強勁,該股近期仍面臨顯著壓力。宏觀經濟的普遍擔憂以及算法驅動的 “利好出盡” 拋售行為(針對高達 200 億美元以上的生產擴張資本支出)導致股價較夏季高點回落約 30%。目前該股交易區間約為 885–930 美元,呈現出卓越的盈利能力與受宏觀驅動的多重壓縮之間的典型背離。

我的交易策略

• 操作:我將在當前價位(880–930 美元)分批建倉長期多頭頭寸。

• 理由:以當前價格計算,MU 的交易市盈率僅為 2027 財年遠期收益的約 5 倍至 5.5 倍。相較於科技同業約 28 倍的平均市盈率,這顯得極為便宜。市場將其誤判為典型的、短暫的週期性峯值。然而,到 2030 年,美光超過 35% 的營收已通過多年期 “照付不議” 的戰略客户協議得到保障。這一結構性變化將美光從一家波動性極高的商品型芯片製造商,轉變為 AI 建設中不可或缺且高度可預測的基礎設施支柱。

核心要點

忽略圍繞高額資本支出的短期噪音;在產能受限的市場中,激進的支出將確保市場份額的持久性。雖然傳統消費領域(如個人電腦和智能手機)依然疲軟,但數據中心的順風足以完全支撐其業務。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

投資邏輯

微軟(NASDAQ: MSFT)依然是首屈一指的商業企業複合增長引擎。我的主要建議是買入並長期持有 MSFT 以實現增長。該股票將穩定且高利潤的傳統軟件套件與高速增長雲計算巨頭完美結合。

財務與增長驅動因素

• 雲業務加速增長:在 2027 財年第一季度(截至 2026 年 9 月 30 日),收入同比增長 19% 至 923 億美元,超出預期。主要驅動力來自 Azure,其增速加快至同比增長 48%。

• 積壓訂單激增:商業剩餘履約義務(RPO)飆升至 6770 億美元。這一巨大的管道反映了鎖定的企業需求,其中約 30% 將在未來 12 個月內轉化為收入。

• 高盈利能力:營業利潤率處於 exceptional 的 ~50%。淨利潤達到 366 億美元(GAAP 每股收益 4.92 美元)。

關鍵反向論點風險

• 資本支出限制:為了支持下一代 AI,微軟預計 2026 日曆年資本支出將達到~1700 億美元。投資者必須監控 AI 貨幣化是否足夠快以證明這種資本密集度的合理性。

• 消費端疲軟:雖然企業業務表現亮眼,但消費端表現疲軟;最新季度 Xbox 硬件下降 14%,Windows OEM/設備下降 22%。

• 估值溢價:該股交易市盈率為 26.9 倍,市場定價近乎完美。

戰略理由

儘管龐大的 AI 基礎設施成本帶來利潤率風險,但微軟的結構紀律——包括積極的成本控制,如向多達 60,000 名員工提供自願買斷——確保了自由現金流保持韌性。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

亞馬遜 ($亞馬遜(AMZN.US)) 在發佈 2026 年第三季度財報後下跌約 7%,目前交易價格接近 240.80 美元。儘管運營保持韌性,但對人工智能基礎設施的大規模資本支出引入了短期現金流波動,正在考驗投資者情緒。

核心驅動因素與財務健康

• AWS 加速增長:亞馬遜雲科技 (AWS) 營收同比增長 39.3% 至 460 億美元。管理層預計 2027 年和 2028 年將實現超過 40% 的增長,目標是在 5-10 年內實現 1 萬億美元的雲營收年化運行率。

• 盈利里程碑:總營收增長 12% 至 2019.4 億美元。公司實現了歷史最高的集團營業利潤率 13.9%,產生營業利潤 281 億美元。

核心風險:資本支出與現金流出

• AI 資本支出壓力:亞馬遜維持其 2026 年高達 2200 億美元的資本支出目標,以資助數據中心和定製的 Trainium/Graviton 芯片。

• 自由現金流為負:這種激進的基礎設施建設導致過去 12 個月的自由現金流流出 424 億美元,與此前產生的 148 億美元正現金流形成鮮明對比。

估值與展望

• 歷史倍數:儘管第三季度每股收益小幅不及預期(1.89 美元 vs 1.96 美元的共識),但股價回調將其估值推至 forward earnings 的 24 倍——較其 5 年曆史中位數折價 80%。

• 華爾街立場:券商共識觀點仍為 “強烈買入”,平均目標價接近 330 美元,意味着從當前低迷水平有超過 35% 的上行潛力。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

微軟(NASDAQ: MSFT)依然是頂級的長期增長引擎,股價為 531.01 美元,市值達 3.94 萬億美元。其 2027 財年第一季度的財報凸顯了其在企業軟件和基礎設施領域的絕對主導地位。

財務健康與超高速增長

• 盈利超預期:營收激增 19% 至 922.8 億美元;每股收益達 4.89 美元,大幅超越市場共識。

• Azure 飆升:Azure 營收增長 48%,得益於大型企業 AI 的大規模採用。

• 現金機器:自由現金流達 186 億美元,運營利潤率高達 49.8%。

戰略催化劑與風險

• AI 貨幣化:來自 OpenAI 合作的季度營收達 100 億美元。

• 效率提升:Copilot 用户數同比增長 50%,優化了 GPU 算力回報。

• 資本開支逆風:資本支出達 452 億美元,下季度將超過 500 億美元,限制了中期自由現金流的擴張。

估值與展望

微軟 trailing earnings 倍數為 29.5 倍,憑藉其複利效應極具吸引力。華爾街維持強烈的 “買入” 共識,平均目標價接近 596 美元(財報後上調區間為 580–600 美元)。微軟是明確的 “核心首選做多” 標的,在 AI 價值鏈中提供最安全的 profiles 和最高的貨幣化可見度。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

隨着 2026 年第三季度財報將於明日(10 月 29 日)公佈,華爾街正高度聚焦於大型科技公司的皇冠明珠。該股近期橫盤震盪,今年漲幅約 10%,但其底層引擎正在轟鳴。以下是您簡明扼要的解讀。

📈 看漲理由:超增長雲業務與 AI

• AWS 重新加速:第二季度雲業務增長飆升至強勁的 37% YoY。分析師認為,在生成式 AI 在企業端激進採用的推動下,本季度增速可能觸及 40% 以上。

• 產能已售罄至 2027 年:CEO 安迪·賈西透露,AWS 的大部分雲計算容量已預訂至 2027 年。需求是真實的。

• 高利潤廣告:亞馬遜的廣告業務繼續保持 20% 中段的增速,而利潤豐厚的 Prime Video 體育賽事直播進一步為其提供了緩衝。

• 華爾街支持:機構分析師普遍看好,共識目標價接近~$325(較當前水平有約 23% 的上漲空間)。

📉 看跌理由:2200 億美元的資本支出負擔

• 現金流擠壓:亞馬遜今年在構建 AI 數據中心上的資本支出高達驚人的~2200 億美元。這種激進的基建支出導致過去自由現金流陷入負值區間。

• 利潤率逆風:鉅額支出意味着折舊成本上升將在未來幾個季度拖累報告中的營業利潤率,即使營收增長也是如此。

• 估值:目前交易的前瞻倍數約為 24 倍,屬於溢價估值,這意味着如果 Q3 財報不及預期,股價幾乎沒有容錯空間。

💡 結論

亞馬遜不僅在購買增長;其 4960 億美元的積壓訂單證明客户正在排隊等候。如果明天 AWS 增速達到 30% 多或 40% 出頭,該股很容易突破並向$300+ 邁進。但如果資本支出指引大幅上調且沒有近期收入相匹配,預計將出現短期回調。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

微軟公司 (MSFT) 目前交易價格為 532.60 美元,從年中回調中強勁反彈,並接近其 52 周高點 553.72 美元。這家科技巨頭將於 10 月 28 日發佈其 2027 財年第一季度的財報,擁有巨大的基本面動能。

看漲觀點與催化劑增長

• 雲領域主導地位:Azure 雲收入仍是主要增長引擎,在 2026 財年同比增長 41%,並首次突破 1000 億美元大關。

• 企業 AI 商業化:Microsoft 365 Copilot 已超越 3000 萬付費席位,表明客户需求繼續超出可用基礎設施容量。

看跌觀點與戰略風險

• 資本支出強度:預計 2026 日曆年資本支出為 1750 億美元,對近期自由現金流轉化率造成巨大壓力。

• 消費停滯:硬件下滑幅度加深,第三季度全球 PC 出貨量同比暴跌 20.1%。

我的交易策略

鑑於 10 月 28 日財報發佈前期權隱含波動率較高,我的交易策略是避免在這些高位買入股票,而是採用牛市看跌價差策略(Bull Put Spread)。具體而言,賣出 11 月到期的 500 美元看跌期權並買入 480 美元看跌期權,使我能夠捕獲高溢價,同時利用 500 美元處的強勁水平支撐位。如果 MSFT 盤整或走高,該策略將產生誘人的收益;而如果鉅額 AI 資本支出引發暫時的財報回調,則能明確界定風險。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

亞馬遜公司 (AMZN) 目前交易價格為 248.00 美元,較其 2026 年 8 月創下的 287.20 美元的歷史高點低約 9%。更廣泛的市場敍事高度關注大規模 AI 基礎設施支出與頂層雲增長之間的緊張關係。在其最新的第二季度財報中,亞馬遜公佈了出色的數據:淨銷售額飆升 20%,達到 2006 億美元,AWS 同比增長 37%(422 億美元),這得益於生成式 AI 工作負載的激增。

然而,這種巨大的增長伴隨着高昂的代價。由於基礎設施和內存成本飆升,亞馬遜將其 2026 年全年資本支出目標上調至驚人的 2200 億美元。這種激進的支出導致過去 12 個月的自由現金流轉為負值,為 -76 億美元,呈現出明確的短期逆風。

我的交易

• 主要執行策略:以當前價格 248.00 美元買入計劃倉位的一半,以鎖定敞口。

• 應急執行策略:預留剩餘 50% 的資金,在 10 月 29 日財報發佈後立即部署。如果股價因高額資本支出數字而下跌,我將買入回調;如果股價因強勁的積壓轉化而突破,我將順勢買入。

• 替代衍生品結構:對於期權交易者,一個有吸引力的替代方案是牛市看漲價差(買入輕度虛值的看漲期權並賣出更高行權價的看漲期權)。這限制了權利金敞口,並減輕了不可避免的財報後隱含波動率 (IV) 暴跌。

要點

亞馬遜仍然是頂級的長期增長複合體,但投資者必須容忍公司在構建其 AI 主導地位期間的短期自由現金流波動。雖然 2200 億美元的基礎設施賬單沉重,但它充當了巨大的競爭護城河,確保了亞馬遜在代理 AI 時代作為主要基礎設施贏家的地位。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

Palantir 已正式從投機性的 “故事股” 轉型為高盈利的企業軟件巨頭。在其最新第二季度財報中,營收同比激增 93% 至 19.4 億美元,遠超保守預期。這種迅猛的加速主要得益於其美國商業板塊的爆發式增長(同比增長 149%),證明其人工智能平台(AIP)已實現深度的產品市場契合。財務方面,其運營模式極為穩健:調整後營業利潤率高達 62%,擁有 92 億美元現金且零債務,“40 法則” 得分高達 155%。因此,頂級機構紛紛轉為看多,高盛將該股評級上調至 “買入”,巴克萊則給予 “超配” 評級,目標價高達華爾街最高的 265 美元。

我的交易策略

• 戰術策略:與其在 52 周高點(212.94 美元)附近追高,不如捕捉波動性或等待回調。

• 可執行計劃:賣出虛值現金擔保看跌期權,目標鎖定在 170–175 美元的支撐區間。這樣既能通過隱含波動率獲取豐厚權利金,也能在市場對前瞻指引反應激烈時,以更合理的價格折價建倉。或者,長期投資者應暫緩加倉,直到第三季度數據明確顯示環比動能能否匹配當前預期。

核心觀點

Palantir 代表了頂級的運營邏輯,但估值嚴重拉伸。該公司 4728 億美元的市值完全依賴於其維持近三位數增長的能力。儘管其基本面強勁、資產負債表健康以及機構積壓訂單充足,使其成為卓越的長期 AI 持倉標的,但風險控制必須放在首位。買入其企業實力的同時,僅在執行結構性價格下跌時操作。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

Uber Technologies Inc. $優步(UBER.US) 交易價格為 66.70 美元,其高盈利的核心業務與華爾街對自動駕駛汽車(AV)未來的焦慮之間呈現出令人着迷的背離。儘管該股從高點回落了約 28%,且今年表現弱於大盤,但其基本面比以往任何時候都更強勁。

• 財務引擎:過去 12 個月的自由現金流已突破 100 億美元大關。總預訂額保持了持續 20%+ 的同比增長。

• 估值重置:得益於近期的股價下跌,Uber 遠期市盈率顯著壓縮至約 15.9 倍,對於一家營業利潤增長率超過 30% 的科技巨頭來説,其估值顯得出奇的便宜。

我的交易策略

• 操作:在當前水平或更低位置(66.50–68.00 美元)買入 UBER 股票。

• 倉位規模:作為核心成長型持倉(佔多元化投資組合的 3%)。

• 風險管理:如果在 11 月 4 日之前期權波動率進一步飆升,賣出虛值看跌期權(例如行權價為 60 美元)以收取權利金,並可能以更大幅度的折扣收購更多股份,這是一個極具吸引力的次要策略。

要點

華爾街錯誤定價了自動駕駛威脅。組建機器人出租車車隊是一個昂貴且本地化的硬件挑戰;而聚合需求、管理路線並通過交叉銷售的超級應用(如 Uber One)維持客户忠誠度,則是一個網絡效應挑戰。

Uber 已經掌握了全球消費者關係。即使自動駕駛車隊迅速擴張,AV 運營商仍需接入 Uber 的市場平台以實現盈利的車輛利用率。在低於 16 倍的遠期收益下,你 essentially 是以折扣價購買了一家高盈利的科技壟斷企業,並免費獲得了其巨大的自動駕駛期權價值。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

博通(AVGO)經歷了顯著回調,交易價格為 323.24 美元。這較其 495 美元的歷史高點下跌了約 35%。由於對 AI 融資、基礎設施瓶頸(如土地和電力短缺)以及大型科技公司資本支出可持續性的擔憂加劇,更廣泛的半導體行業已進入殘酷的調整階段。

我的交易策略

鑑於該股在 320 至 330 美元的強勁機構支撐區間內深度交易,我的交易策略轉向以激進折扣積累多頭股權敞口。

• 佈局:賣出虛值現金擔保看跌期權,或以當前水平(323–325 美元)直接購買股票塊。

• 數學分析:華爾街保持強烈共識,平均 12 個月目標價為 527.20 美元。晨星模型基於保守的 23 倍乘數,對其預計 2028 年 EPS 30+ 美元進行估值,公允價值為 650 美元。目前交易價格約為 trailing cash flows 的 17.5 倍,相對於其內在價值提供了 25% 以上的安全邊際。

風險管理:頭寸規模將限制在總投資組合的 4%,以應對一級超大規模客户(谷歌、Meta、Anthropic)的高客户集中度以及數據中心部署的資金限制。

要點

博通是隱藏在明處的首選 AI 基礎設施買入標的。雖然市場將 AVGO 視為高風險週期性芯片資產,但它實際上是一個高度多元化的現金引擎,由高利潤率、經常性軟件收入(通過 VMware)以及無可匹敵的多代定製硅路線圖支撐。近期 35% 的減值是宏觀市場疲軟的症狀,而非運營失敗。對於耐心的投資者而言,這種短期情緒與保證多年的 AI 訂單簿之間的錯配提供了一個教科書式的入場點。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

美光科技(MU)正乘着前所未有的 AI 驅動存儲超級週期的東風。該公司最近公佈了 2026 財年全年業績,收入同比激增 256% 至 1331.9 億美元,淨利潤飆升 895% 至 849.7 億美元。這一結構性繁榮由行業供應緊張以及針對英偉達 Vera Rubin 等下一代 AI GPU 的高帶寬內存(HBM3e/HBM4)的大規模需求所推動。

儘管基本面創下紀錄且 2027 財年 Q1 營收指引強勁(615 億美元),但股價經歷了劇烈波動。在 2026 年 6 月創下 1255 美元的歷史新高後,MU 股價回調了約 30%,至 878-906 美元區間。這種回調受到宏觀逆風(粘性通脹數據)以及中國競爭對手長鑫存儲(CXMT)在更密集 DRAM 設計上取得快速進展的報道所帶來的競爭焦慮的推動。然而,這種恐慌忽視了美光的巨大週期性緩衝:美光 2027 財年的產能中超過 75% 已鎖定在與預設價格底線的保量合同中。由於盈利大幅增長,估值顯著壓縮,使得美光交易市盈率僅為約 5.3 倍,極其便宜。

我的交易

• 策略:採用多批次方法建立多頭股票頭寸,利用近期的技術超賣區域。

• 第一批(立即入場):在 890 美元附近買入 50% 倉位,接近當前的結構性支撐位。

• 第二批(限價單):如果價格在 775 至 800 美元的關鍵技術重疊區進行測試,則買入剩餘的 50% 倉位。

要點

恐懼壓倒基本面:市場過早地定價了中國競爭導致的結構性下行風險,而實際上直到 2028 或 2029 年,這種競爭才真正威脅到服務器級別的合格分配。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

Meta 通過推出備受期待的 Muse Wonder 和 Muse Wonder Full LLM 模型,已抵達 AI 前沿,直接挑戰 OpenAI 的 ChatGPT 和 Anthropic 的 Claude。關鍵在於,該公司推出了付費訂閲層級(每月 20 美元和 100 美元),在傳統廣告之外創造了一條極具吸引力的獨立 AI 收入流。早期留存數據顯示,Muse 在安裝後第二天保留了 73% 的新用户,引發了一波新的華爾街評級上調——包括 Truist 和富國銀行給出的 1,000 美元街頭最高目標價。

我的交易策略

• 核心驅動力:Meta 的核心廣告架構持續產生現金流,其 Advantage+ AI 解決方案對其進行了深度優化(目前年化收入運行率已達 750 億美元)。第二季度,廣告收入同比增長 27%。

• 估值脱節:META 股價約 762 美元,滾動市盈率 (P/E) 為 26.4 倍。鑑於其擁有主導地位的 36 億日活躍用户 (DAU),且投入資本回報率 (ROIC) 徘徊在 34%,該倍數顯得非常便宜。

我打算在當前價位增持 Meta。

要點

Meta 正從純粹的社會媒體廣告業務轉型為代理式 AI 和消費智能硬件的環境基礎設施層。

• 對於短期交易者:保持近期謹慎。期權市場正在定價 10 月 21 日財報發佈前的波動性。尋找 651 美元支撐位和 782 美元阻力位之間的區間震盪機會。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

微軟公司 (MSFT) 正經歷由人工智能經濟模式變化驅動的根本性敍事轉變。今年早些時候,該股經歷了顯著的資本支出(CapEx)疲勞期,6 月份股價跌至約 372 美元,因為投資者擔心巨大的人工智能基礎設施成本。

然而,微軟最新財季 Q4 財報徹底改變了這一敍事。該公司交出了一份驚豔的季度答卷,營收達 900.1 億美元(同比增長 18%),調整後每股收益為 4.74 美元,輕鬆超越市場一致預期。全場最佳表現來自智能雲板塊,Azure 年收入突破 1000 億美元大關,並保持了令人印象深刻的 43% 增長率。

我的交易策略

我的主要策略是通過逢低買入法積累股份,目標入場區間為 500 至 525 美元,利用小幅回調進行建倉。這種配置思路直接源於公司對 AI 變現路徑的清晰可見性:

• 估值脱節:以約 26 倍的遠期市盈率買入一家營收和淨利潤增速均接近 20% 的企業,提供了充足的安全邊際。

• 積壓訂單與企業護城河:微軟的商業剩餘履約義務(RPO)飆升至 6780 億美元。這表明存在巨大的、持續多年的企業級需求,即使在最初的人工智能熱潮退去後,也將支撐其收入增長。

核心觀點

財報發佈後反彈帶來的 “容易賺到的錢” 已經賺取完畢,但微軟仍然是全球 AI 轉型中最安全、最具操作性的標的。儘管隨着微軟建設基礎設施,資本支出將保持高位,但其模型無關的軟件架構使其能夠輕鬆切換底層計算資源,同時高效地捕獲企業工作流。只要 Azure 的需求繼續超過產能,且企業積壓訂單持續擴大,任何相對於歷史平均水平的短期估值折價都代表着高概率的買入機會。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

Uber Technologies Inc. (UBER) 目前股價為每股 71.51 美元,與近期歷史高點相比,其估值處於高度壓縮狀態。儘管公司營收表現穩健,同比增長 16.7%,且過去十二個月自由現金流高達 101.2 億美元,但宏觀焦慮情緒仍對股價造成沉重壓力。過去一年中,受市場對於自動駕駛汽車(AV)去中介化以及近期混合盈利指引的擔憂驅動,UBER 股價下跌了約 28%。

華爾街將無人駕駛出租車的迫近視為對 Uber 商業模式的生存威脅。然而,運營現實卻講述了完全不同的故事。Uber 正積極定位為 AV 時代不可或缺的撮合者。管理層並未構建資本密集型的車隊,而是執行高效輕資產戰略,與 NVIDIA、Waymo、Pony.ai 和 WeRide 建立了戰略合作伙伴關係。在僅 15.7 倍的 trailing P/E 比率下,市場將 Uber 定價為面臨結構性衰退的傳統網約車公司,完全忽視了其不斷擴張的營業利潤率(12.13%)以及在消費者需求分發中的主導地位。

我的交易

• 行動:以當前市場價 71.51 美元買入 UBER 股票。

• 目標價:100.00 美元,隨着估值倍數向歷史常態和共識分析師目標重估,這代表約 40% 的上漲空間。

• 止損:64.00 美元,設置在 52 周低點 65.41 美元下方,以防範嚴重的宏觀下行或勞動法規的突然不利變化。

要點

關於 Uber 的關鍵要點是,網絡效應和需求聚合將在技術轉型中勝出。開發自動駕駛汽車只是成功的一半;實現商業化需要一個充滿活躍乘客和整合物流的市場。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

Palantir 已從一家步履蹣跚、如黑箱般的國防承包商,正式轉型為企業 AI 的主導編排層。其 2026 年第二季度財報是一個歷史性的里程碑,展示了令人驚歎的 93% 同比營收增長(19.4 億美元)和卓越的 47% 營業利潤率——甚至超越了微軟等傳統 SaaS 巨頭。

• 美國商業市場爆發:在人工智能平台 (AIP) 的推動下,美國商業營收同比增長了 149%。

• 主權 AI 基礎設施:Palantir 正通過與 Nebius 和 Nvidia 等合作伙伴建立龐大的全球基礎設施聯盟,為其未來的業務管線奠定基礎。

• 估值陷阱:華爾街已轉為極度看漲,高盛將 PLTR 評級上調至 “買入”,目標價 230 美元;巴克萊設定目標價為 265 美元。然而,以此水平建倉需付出沉重代價:該股 trailing P/E(滾動市盈率)高達約 169 倍,遠期銷售倍數超過 62 倍。

我的交易策略

鑑於有歷史性基本面加速支撐的極端看漲動能,在歷史新高時直接執行全額做多權益頭寸,風險在於可能正好踩中局部頂部。相反,採用混合方法的長期增長框架能在保持上行敞口的同時降低下行風險。

• 主要操作:通過未來兩個季度的定投 (DCA) 方式逐步建立核心倉位,而非一次性買入。

• 戰術期權策略:對於活躍交易者,賣出虛值現金擔保看跌期權(目標鎖定在 175–180 美元的支撐區間),可以賺取由 PLTR 波動性驅動的高額期權權利金;若宏觀市場回調,則能以 15% 的折價獲得股票。

總結

如果現金流在未來 5 年內以每年 30–40% 的速度複利增長,該公司的業務價值將迅速追上其市場估值,屆時任何短期回調都將是絕佳的買入機會。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

• 估值背離:AWS 正經歷爆炸性增長,在最近一個季度加速至同比增長 37%,年化營收達到 1690 億美元。然而,亞馬遜的整體市值未能跟上這一盈利擴張的步伐,其滾動市盈率(P/E)被壓縮至極具吸引力的 20.4 倍。

• 資本支出與現金流的困境:為了維持其在人工智能和雲領域的統治地位,亞馬遜大幅上調了 2026 年的資本支出預期至驚人的 2200 億美元。儘管經營現金流依然強勁,但這種激進的數據中心擴張暫時使過去十二個月的自由現金流降至 -76 億美元。

我的交易

• 策略:鑑於在 10 月下旬財報電話會議前機構正在吸籌,我決定在當前價格水平 256.64 美元採取超配/做多倉位。

• 入場點:利用近期周線級別的防禦性盤整作為底部,在 254 – 257 美元區間積累股份。

要點

• 透過資本支出的恐慌看本質:市場因前置的人工智能基礎設施投資導致負自由現金流指標而過度懲罰了亞馬遜。歷史表明,在技術週期的早期,當亞馬遜激進投入時,它始終能構建高回報的護城河。

• 高利潤率收入多元化:除了 AWS,亞馬遜超高利潤率的廣告業務部門(目前年化追蹤達 720 億美元)提供了巨大的盈利緩衝,這是面向零售的競爭對手無法比擬的。

• 非對稱風險/收益:在 20 倍的低迷市盈率和強大的機構支持結構性支撐下——例如韓國國民年金公署最近增加了持股——與 AWS 利潤率若繼續擴大至 39% 以上的巨大上行潛力相比,下行風險在結構上是有限的。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

🌐 背景

• 關鍵數據:微軟 (MSFT) 股價約為 530.50 美元。其市值高達 3.93 萬億美元,市盈率 (P/E) 為 29.5 倍。

• 核心驅動因素:在上一份主要財報中,Azure 年收入首次突破 1000 億美元大關,同比激增 43%。同時,Microsoft 365 Copilot 付費席位規模已超過 3000 萬。

• 催化劑:微軟已定於 2026 年 10 月 28 日發佈 2027 財年 Q1 財報。隨着一系列搭載英偉達芯片的端側 AI 筆記本電腦以及集成 OpenAI GPT-6 Astra 的硬件活動相繼發佈,科技股情緒高漲。

📊 我的交易策略

• 操作:持有現有多頭倉位 / 在大盤迴調時逢低吸納。

• 入場/支撐區間:若股價測試 492 至 510 美元的主要結構性支撐位,則建立或增加頭寸。

• 目標區間:展望 2027 年,目標價位為 575–610 美元。

💡 投資啓示

對微軟而言,AI 不再僅僅是一個敍事概念,而是已成為成熟的操作系統級業務。儘管市場偶爾會因微軟在數據中心建設上消耗大量現金而感到恐慌,但其無與倫比的分銷網絡(3000 萬 + Copilot 席位)為其企業變現提供了堅不可摧的路徑。預計 10 月市場將波動,但應利用回調買入這台優質的複利機器。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!