NewUser_tXvx48

NewUser_tXvx48

5關注2關注者

原創

N
NewUser_tXvx48

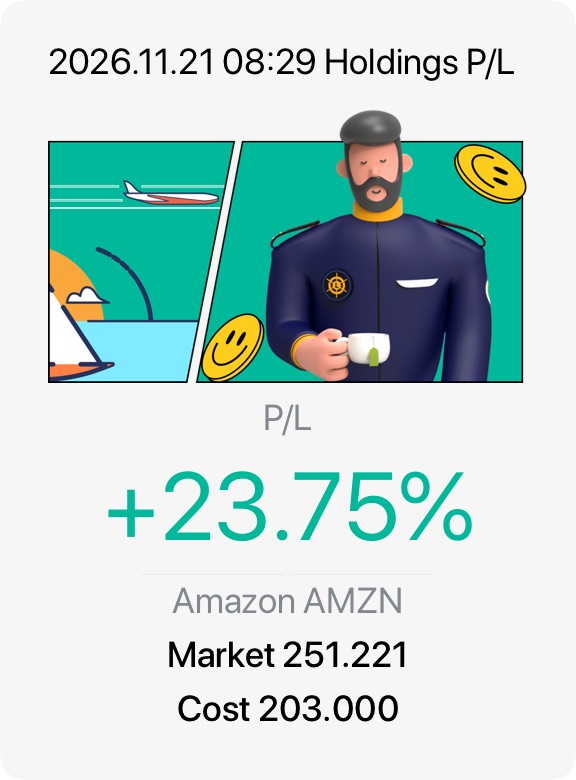
亞馬遜 $亞馬遜(AMZN.US) 獲得華爾街分析師的 “強力買入” 共識,平均目標價為 325.02 美元——相較於其 2026 年 11 月 20 日收盤時的 246.82 美元,意味着約有 31.7% 的上漲空間。

看漲邏輯

• 雲計算增長加速。2026 年第三季度,亞馬遜雲科技 (AWS) 收入同比增長 39.3% 至 460 億美元——為近五年來最快增速——這得益於 5780 億美元的訂單積壓以及與 Meta、英偉達和 OpenAI 的主要 AI 合作伙伴關係。

• 運營利潤率創紀錄。合併第三季度營業利潤躍升 61% 至 281 億美元,推動運營利潤率升至歷史高點的 13.9%,同時高利潤的數字廣告勢頭強勁。

• Anthropic 股權。亞馬遜在近期上市的 Anthropic 中持有 14.6% 的股權,加上 1100 億美元的長期計算能力承諾,為資產負債表增添了巨大價值。

看跌邏輯

• 鉅額資本支出與現金消耗。管理層預計 2026 年資本支出約為 2200 億美元(2027 年將更多),以資助 AI 數據中心,導致過去 12 個月的自由現金流出現 424 億美元的淨流出。

• 零售與營收壓力。第三季度總營收 (2019 億美元) 和每股收益 (1.89 美元) narrowly 未達預期,而消費者支出疲軟、促銷折扣以及當地監管鬥爭給零售利潤率帶來壓力。

• 市場波動性。大型科技股輪動和 Anthropic 上市後的股價波動使 AMZN 股價承壓,接近其 200 日均線 (~245 美元)。

分析師共識

在 Google Finance 追蹤的 43 位分析師中,42 位給予 AMZN “買入” 評級,1 位給予 “持有” 評級,目標價範圍從 230.00 美元到 390.00 美元。
图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

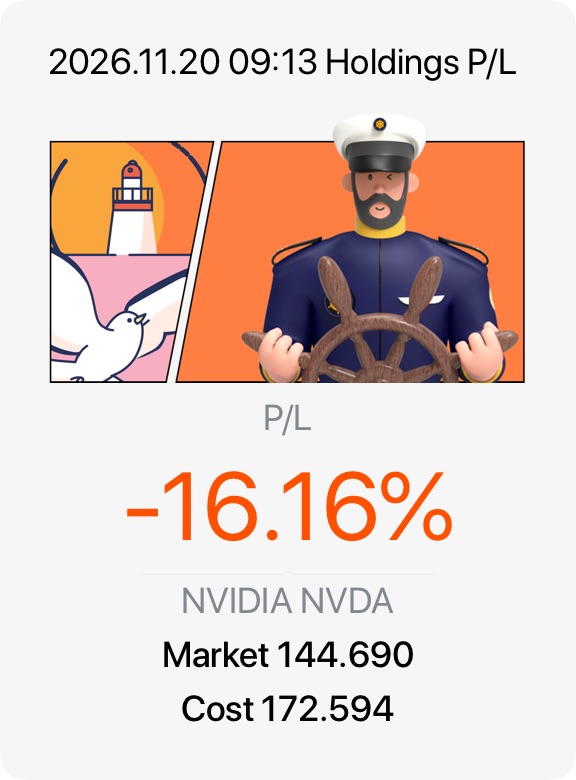
英偉達 (NVDA) 在創紀錄的財報背後,卻陷入激烈的運營增長與嚴重的領導層及監管動盪之中,股價交易於 52 周低點附近。

看多邏輯(基本面與估值)

• FY27 Q3 業績創紀錄。2026 年 11 月 17 日,英偉達報告營收為 1158 億美元(同比增長 103%),非 GAAP 每股收益為 2.68 美元,超出市場預期。

• 強勁前景與產品放量。管理層指引 Q4 營收約為 1300 億美元,這得益於全新 Vera Rubin 平台在其首個出貨季度即產生近 200 億美元的營收——這是公司歷史上最快的放量速度。

• 估值壓縮。在從 10 月高點 243.37 美元回調約 40% 後,NVDA 的滾動市盈率低於 16 倍,並獲得了新的 1500 億美元股票回購授權。華爾街維持 “適度買入” 共識,平均目標價高於 243 美元。

看空邏輯(治理與宏觀風險)

• CEO 離職與調查。聯合創始人黃仁勳於 11 月 12 日在有關外國情報機構調查的報道中突然辭職,首席財務官 Colette Kress 出任臨時 CEO。董事會確認黃仁勳將不再復職,而 SEC 和州政府的調查增加了法律風險敞口。

• 利潤率與宏觀壓力。Q4 毛利率指引略降至 71%-72%,且假設中國數據中心收入為零。10 年期國債收益率升至 5% 以上以及潛在的美聯儲加息進一步壓縮科技股估值倍數。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

亞馬遜公司(NASDAQ: AMZN)呈現出極具吸引力的合理價格成長股特徵,受益於雲計算加速增長和創紀錄的盈利能力,儘管短期內因鉅額 AI 資本支出而承壓。

主要增長驅動力(看漲觀點)

• AWS 加速。2026 年第三季度,亞馬遜雲科技(AWS)收入同比增長 39.3% 至 460 億美元——為近五年來最快增速——這得益於 5780 億美元的積壓訂單以及對定製 AI 芯片(Trainium/Graviton)需求的激增。

• 利潤率擴張。區域化履約效率提升和高利潤率服務的增長推動第三季度營業利潤創下 281 億美元新高(運營利潤率 13.9%)。

• 戰略催化劑。Anthropic 完成 IPO 定價後,亞馬遜持有的 Anthropic 股份價值大幅增值;此外,與黑石集團達成的 50 億美元數據中心交易釋放了資金,可用於 AI 再投資。

主要風險(看跌觀點)

• 高額資本支出與現金消耗。激進的 AI 基礎設施投入(預計 2026 年約 2200 億美元,2027 年將進一步增加)導致過去 12 個月自由現金流降至-424 億美元,淨債務升至 589 億美元。

• 執行阻力。受廣告增長放緩(+11%)以及一次失敗的火箭發射摧毀 40 顆 Amazon Leo 衞星的影響,第三季度營收(2019 億美元)和每股收益(1.89 美元)略低於預期。

估值與展望

在 Google Finance 上,43 位分析師對 AMZN 給出 “強力買入” 共識,平均目標價為 324.41 美元。若長期 AI 回報能抵消短期現金流壓縮,AMZN 具備可觀的上行空間。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

NVIDIA Corporation (NVDA) 呈現出爆炸性的財務基本面與嚴重的治理動盪之間的鮮明對比。儘管其股價從 10 月高點下跌了約 35%,這家芯片製造商的核心 AI 業務繼續超越華爾街的預期。

看漲觀點與財務動能

• FY27 第三季度財報亮眼。該公司於 2026 年 11 月 17 日發佈財報,季度營收同比增長 103% 至 1158 億美元,主要由數據中心銷售額 1076 億美元推動。

• 強勁的前瞻指引。管理層預計第四季度營收約為 1300 億美元,並將 FY2028 的營收增長預期上調至 75%,這得益於 Vera Rubin 架構的快速採用。

• 估值具有吸引力。在 62% 的淨利潤率下,近期的回調壓縮了估值倍數,而 Nvidia 仍保留其主導的 CUDA 軟件護城河。

• 股東回報。董事會最近將其股票回購授權增加了 1500 億美元,剩餘可用於回購的資金為 2273 億美元。

看跌觀點與關鍵風險

• 領導層真空。聯合創始人黃仁勳(Jensen Huang)因個人醜聞和國家安全審查突然辭去 CEO 職務,且董事會已排除其迴歸的可能性。

• 監管與出口逆風。美國證券交易委員會(SEC)正在調查 Nvidia 的披露情況,而美國商務部的新規禁止向中國企業出租 Nvidia AI 芯片。

• 宏觀與競爭壓力。不斷上升的美國國債收益率威脅科技股估值,同時超大規模客户設計定製芯片也帶來長期風險。

華爾街共識

Google Finance 上的分析師維持買入共識,涵蓋 40 份評級(26 份買入,13 份持有,1 份賣出),平均目標價為 232.33 美元,如果臨時 CEO Colette Kress 順利實現過渡,這意味着約有 49% 的上漲空間。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

亞馬遜正從傳統電商巨頭轉型為全球領先的 AI 基礎設施強國。儘管 2026 年第三季度 headline numbers(主要數據)略低於預期,但底層指標顯示亞馬遜雲科技(AWS)收入增速加速至驚人的 39%,創下近五年來最快擴張速度。近期 40 顆衞星發射失敗以及美國收緊 AI 芯片出口限制帶來的短期逆風壓力,使股價跌至 257.75 美元,呈現出極具戰略意義的回調買入點。

我的交易計劃

• 操作:在 260 美元以下的當前回調低點積累股份。

• 止損:嚴格在 230 美元以下收盤執行(這是財報後的結構性支撐位底部)。

• 目標 1:287 美元(測試前 52 周結構性高點阻力)。

• 目標 2:322 美元(與當前 12 個月平均分析師目標價對齊)。

要點

亞馬遜的結構性投資邏輯依然完整,因為你想擁有的是那個每個人都需要租用其算力的 “數字地主”。關於衞星部署延遲的近期新聞提供了以折扣倍數購買機構級雲加速能力的戰術入場機會。密切關注即將到來的英偉達財報和 Anthropic IPO 勢頭,以衡量即期板塊波動性。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

博通(NASDAQ: AVGO)於 2026 年 11 月 13 日收於 347.01 美元,跌幅 4.76%,受半導體獲利了結及分析師對客户集中度的審查影響。

儘管近期波動劇烈,但在英偉達 CEO 黃仁勳辭職後,AVGO 在 11 月份的表現優於芯片同行,投資者興趣轉向博通的定製 AI 加速器(XPUs)和網絡芯片。財務方面,勢頭依然強勁:2026 財年第三季度 AI 半導體收入同比增長 221% 至 167 億美元,管理層預計 2026 財年全年 AI 收入將達到 580 億美元,2027 財年為 1150 億美元。然而,Rothschild & Co Redburn 的降級報告指出了 AVGO 對六大主要 AI 買家(包括 Google、Anthropic、OpenAI 和 Meta)的依賴風險,以及與 Anthropic 簽訂的 420 億美元貸款協議風險。

我的交易策略

• 入場策略。在股價回調至 330–336 美元的技術支撐區間時建倉,為 2026 年 12 月 9 日的 2026 財年第四季度財報做準備。

• 風險管理。將止損位設在 315 美元以下,以防範 AI 資本支出削減的風險;在 398–400 美元的阻力位附近減倉。

• 下行風險。客户高度集中、對燒錢 AI 實驗室的供應商融資敞口,以及約 44 倍的 trailing P/E(市盈率),使得業績指引不及預期的容錯空間極小。

總結

博通將快速的定製 AI 增長與高利潤的 VMware 軟件現金流相結合,當前估值約為 2027 財年前瞻收益的 17 倍。雖然客户集中度和供應商融資風險需要嚴格把控倉位規模,但向支撐位的回調為 12 月財報季提供了一個極具吸引力的風險回報機會。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

英偉達公司(納斯達克:NVDA)股價約為 162.85 美元,反映近期市值約為 3.92 萬億美元, trailing P/E 比率接近 20.5,遠低於其歷史多年平均水平。

市場地位與估值

• 核心業務:英偉達繼續在全球 AI 基礎設施和加速計算生態系統中佔據主導地位,與主要超大規模企業和科技構建者深度整合。

• 倍數壓縮:賣方謹慎態度及宏觀變化導致估值指標壓縮至約 11–20 倍的 P/E,具體取決於未來財政預測,促使多家大型券商調整目標價(大致在 200 至 230 美元之間)。

關鍵風險與催化劑

• 領導層與公司治理審查:圍繞首席執行官黃仁勳及高管治理的董事會激烈討論和公開報道使投資者情緒變得波動不定。

• 地理與監管變化:針對海外需求和出口合規的報告方法調整持續引發監管機構和國會的關注。

• 即將發佈的財報:近期價格走勢對即將到來的季度財務披露和指導更新保持敏感。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

英偉達公司(納斯達克:NVDA)股價約為 162.85 美元,市值約為 3.92 萬億美元。

關鍵市場與財務指標

• 價格與區間:收於 162.85 美元(-2.01%),52 周區間為 148.80 – 243.37 美元。

• 估值:滾動市盈率(P/E)約為 20.59,考慮到市場正在定價週期性 AI 基礎設施的變化,其相對於歷史多年平均值顯得更便宜。

• 基本面:TTM 營收超過 3029.7 億美元,淨利潤率高企。

• 即將發生的催化劑:季度財報定於 2026 年 11 月 17 日發佈,屆時將提供關於數據中心需求的最新指引。

當前投資驅動力與風險

• AI 基礎設施週期:華爾街情緒總體保持樂觀(分析師共識評級偏向買入/強烈買入,最高目標價超過 325 美元),儘管市場對數據中心建設節奏仍存在短期猶豫。

• 地緣政治與監管逆風:該股面臨來自美國對華 AI 芯片出口管制以及持續政治審查的頭條壓力。

• 支撐位:技術分析師密切關注 150–170 美元區間的下沿,將其視為關鍵的數月測試底部。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

英偉達 (NVDA) 股價在 166.19 美元附近交易,較其 52 周高點 243.37 美元(於 2026 年 10 月 6 日創下)下跌超過 30%,受企業層面和宏觀層面的大幅拋售推動。

關鍵驅動因素與分析

• 領導層與治理動盪:聯合創始人兼首席執行官黃仁勳最近在一項涉及安全審查的個人關係調查期間辭職。首席財務官 Colette Kress 已接任臨時首席執行官,引發了短期執行和戰略過渡風險。

• 宏觀與 AI 支出擔憂:由於對高資本強度、潛在數據中心部署延遲以及更廣泛的政治/監管變化的擔憂,投資者情緒降温。

• 估值壓縮:隨着股價回調,英偉達的滾動市盈率已壓縮至約 21 倍,使其相對於歷史峯值和部分半導體同行看起來更具吸引力,儘管包括 Bernstein 和 Baird 在內的多家華爾街機構已下調其目標價。

• 即將發佈的財報:英偉達計劃於 2026 年 11 月 17 日公佈其 2027 財年第三季度業績,這將成為測試底層 AI 芯片需求的關鍵考驗。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

英偉達 (NVDA) 在 CEO 黃仁勳承認與一名涉嫌從事中國間諜活動的高管有婚外情後,面臨着嚴重的治理和國家安全動盪。這場醜聞本週抹去了超過 4500 億美元的市場價值,並促使董事會走向潛在的罷免。

當前的爭議

• 間諜案與婚外情餘波。11 月 8 日,黃仁勳承認與新加坡 Megaspeed 公司高管 Alice Huang 有染,美國情報機構認為她是中國的間諜。另有報道稱他與英偉達副總裁 Kimberly Powell 還有第二段關係。

• 領導層危機。英偉達董事會聘請了 Wachtell, Lipton, Rosen & Katz 律師事務所主導獨立調查,據報道正準備罷免黃仁勳。

• 法律和政治壓力。股東通過 Rosen 律師事務所提起集體訴訟,指控其隱瞞與 Megaspeed 的聯繫構成證券欺詐,而眾議院共和黨人則威脅就潛在的出口管制違規行為發出傳票。

股票前景與分析師情緒

• 估值與基本面。儘管從 10 月高點下跌了約 25%,但在 11 月 17 日發佈第三季度財報前,英偉達的 trailing P/E 約為極具吸引力的 22 倍,淨利潤率為 63.7%。

• 華爾街分歧。Baird 和 Bernstein 因 “關鍵人物風險” 將 NVDA 評級下調至持有,但 35 位分析師中有 32 位仍給予買入評級,平均目標價為 311.17 美元。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

英偉達(納斯達克:NVDA)目前交易價格為 168.89 美元,今日下跌 5.53%,此前有新聞稱美國聯邦調查局(FBI)正在對首席執行官黃仁勳進行調查,並另有針對其個人行為的獨立調查。儘管面臨突發的管理層動盪,其基本面依然強勁,最新財年的年收入達到 2159.4 億美元,淨利潤高達 1200.7 億美元。

財務健康與關鍵指標

• 市盈率(P/E):21.34,與其多年估值歷史相比,這是一個具有吸引力的入場點。

• 利潤率:71.07% 的卓越毛利率與 55.60% 的淨利率相配合。

• 市值:4.07 萬億美元,鞏固了其作為 AI 基礎設施巨頭的地位。

• 每股收益(EPS):7.91 美元。

增長動力與管理層風險

長期的看漲邏輯完全依賴於英偉達在 AI 芯片市場的統治地位、龐大的數據中心硬件需求以及持續的研發投入(185 億美元)。然而,隨着華爾街消化高管不穩定性和潛在監管處罰的風險,近期股價走勢仍將保持波動。

在針對高管的調查之後,華爾街機構採取了不同的路徑:

• 看多派:來自貝爾德(Baird)和伯恩斯坦(Bernstein)等公司的機構分析師維持最高 500.00 美元的目標價,重申核心半導體需求與個人醜聞無關。

• 謹慎派:美國銀行最近將英偉達從其首選股票名單中移除,Aletheia Capital 也將該股票降級為 “持有”,理由是圍繞領導穩定性的 “1650 億美元風險”。

谷歌財經追蹤的 35 位分析師的總體共識仍為 “強烈買入”,平均目標價為 327.83 美元——較當前低迷的交易水平有 75.65% 的上漲空間。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

📊 英偉達公司 $英偉達(NVDA.US) 目前交易價格為 178.67 美元,此前經歷了一個波動交易日,收盤下跌 4.3%。這一跌幅直接逆勢於更廣泛市場的強勁反彈。該股票承受了巨大壓力,從 10 月的歷史高點下跌了約 25%,蒸發了數千億美元的市場價值。

🔍 爭議與治理危機

近期下跌的主要催化劑是一場涉及首席執行官黃仁勳的重大公司治理和地緣政治醜聞。2026 年 11 月 8 日,黃仁勳發佈內部備忘錄,承認與新加坡雲服務公司 Megaspeed 的前高管、中國商人 Alice Huang 有婚外情。

事態超出了個人問題的範疇,因為美國情報機構指控 Alice Huang 被中國國家安全部招募,旨在針對這位首席執行官。美國當局一直在調查 Megaspeed 違反先進 AI 芯片出口限制的行為。作為回應,英偉達董事會啓動了一項由外部法律顧問領導的獨立調查。雖然董事會明確表示沒有證據表明國家安全或公司機密受到損害,但地緣政治頭條風險引入了巨大的風險溢價。

💡 核心估值與市場壓力

• 監管與地緣政治壓力:對美國中期選舉後 AI 數據中心監管潛在變化的擔憂,以及目前因北京方面的進口猶豫而停滯在香港的 60 萬枚 H200 芯片。

• 估值壓縮:近期的拋售已將英偉達的遠期市盈率倍數降至極具吸引力的 12x–13x(基於 2028 財年每股收益預期)。

許多分析師認為,這次下跌是由情緒驅動的名譽風暴,而非對需求的結構性威脅。核心業務基本面依然穩固,而在這些較低的價格點上,董事會高達 2350 億美元的股份回購授權將變得更具增值效應。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

英偉達近期因各種爭議而備受矚目。隨着該公司將於本週晚些時候公佈財報,現在是分析其股票的恰當時機。

英偉達公司(NASDAQ: NVDA)在 11 月 17 日即將發佈的季度財報前,股價約為 178.56 美元,面臨短期壓力,但華爾街維持着強烈的看漲共識。

當前市場與估值概覽

• 股價與區間:交易於 178–181 美元附近,較 52 周高點 243.37 美元有所回落,更接近 52 周低點 164.27 美元。

• 估值倍數:過去 12 個月市盈率(P/E)約為 23.59,遠期 P/E 估計值壓縮至約 13x–17x(取決於日曆假設)——相較於歷史峯值和更廣泛科技板塊的平均水平,這代表大幅折價。

• 分析師共識:在被跟蹤的分析師中,約 97% 推薦買入或強烈買入評級(50% 強烈買入,47% 買入),平均目標價遠高於當前水平(共識約為 326–333 美元)。高盛等大型機構最近重申了買入評級,目標價為 300 美元。

財報前的關鍵催化劑與爭議

• 數據中心與 Blackwell 需求:數據中心收入佔英偉達業務的近 90%(在最近幾個季度以三位數增長率增長,例如 Q2 增長 106% 至 962 億美元)。投資者關注新 Blackwell 架構的交付速度和客户採用情況。

• 治理與監管審查:近期的情緒受到頭條新聞風險的拖累,包括董事會對首席執行官黃仁勳的調查以及對中國芯片出口策略的審查。

• 宏觀與電力能見度:華爾街正在追蹤企業 AI 基礎設施的投資回報率,以及到 2028 年數據中心的電力/外殼容量能見度。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

蘋果公司(AAPL)近期發佈了強勁的 2026 財年第四季度財報,9 月季度營收創下 1145 億美元新高,同比增長 12%。儘管新款 iPhone Duo 帶動硬件需求強勁,且服務業務創出歷史新高,但管理層罕見地發出警告:全球存儲芯片成本飆升將導致假日季度毛利率降至 45%-46%。這種利潤率壓力,加上大中華區銷售增長停滯以及近 37 倍的高昂遠期市盈率,已遏制了該股近期的上漲勢頭。該股票目前交易價格為 342.37 美元,較其新紀錄高點 355.38 美元略有下跌。

我的交易

鑑於估值溢價和來自零部件成本的 imminent 利潤壓縮,中性偏空的短期策略是最優選擇。我執行了 AAPL 的熊市看漲價差(bear call spread),賣出 2026 年 12 月到期行權價為 360 美元的看漲期權,同時買入行權價為 365 美元的看漲期權,獲得淨貸方。這種收取權利金的期權策略利用了 350-355 美元區間巨大的機構期權阻力,使我能夠從時間價值衰減和市場結構性盤整中獲利,因為市場正在將假日季更高的投入成本定價進去。

要點

零部件成本壓倒了營收紀錄。即使是龐大的全球生態系統也無法完全擺脱硬件供應方面的逆風。雖然蘋果憑藉其高度粘性的服務層和即將到來的 Apple Intelligence 週期,仍是長期的贏家,但嚴重的利潤率摩擦限制了近期的上行空間。投資者應避免在歷史高點追高,並等待股價回調至結構性支撐位附近。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

Palantir 在發佈 2026 年第三季度財報後,上演了一場高增長的教科書式表演。季度營收同比激增 96%,達到 23.1 億美元,這主要得益於美國商業營收的爆發式增長——同比飆升 148% 至 9.84 億美元,並首次超越政府營收。管理層信心十足地將 2026 年全年營收指引上調至 85.3 億美元。其底層單位經濟效益非常強勁,調整後營業利潤率高達 61.7%。

儘管數據亮眼,股價卻遭遇劇烈下行壓力,跌至約 160.38 美元。投資者對美國商業總合同價值(TCV)增速顯著放緩(降至同比 11%)感到擔憂,同時對於 2026 年中期選舉後國防預算可能削減也存在焦慮情緒。PLTR 目前交易市盈率約為銷售額的 53 倍,在標普 500 指數中享有最陡峭的估值溢價,容錯空間為零。

我的交易

• 策略:分批定投(DCA)買入。

• 執行:利用財報發佈後本週下跌 13% 的機會,在 150-160 美元的心理支撐位附近建立入場倉位。雖然前瞻市盈率接近 112 倍帶來短期壓縮風險,但機構買家正在提供支撐。巴克萊和摩根大通(JP 摩根)的知名分析師分別維持 273 美元和 262 美元的激進目標價,認定該公司是企業級 AI 平台的標準制定者。

總結

Palantir 的基本面非常強勁,但由於機構重新評級,其近期價格走勢仍具有高度投機性。商業引擎正在高效擴張,但合同積壓週期的改善對於保護其估值倍數至關重要。在管理投資組合規模以抵禦系統性增長板塊動盪的同時,保持中期持有期。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

• 財務優勢:創紀錄的年度營收(4788.3 億美元)和服務業務的爆發式增長。iPhone 依然是主導性的現金牛。

• 逆風因素:宏觀科技板塊風險敞口、內部 AI 支出削減,以及高管警告稱,由於高昂的零部件成本,未來毛利率將收縮至 45%–46%。

• 估值:滾動市盈率高達 38.33 倍,表明當前數萬億美元的市值中已充分計入了巨大的增長預期。

我的交易策略

• 策略:利用近期的高成交量和逢低買入機會。

• 行動:維持持有/增持立場。在價格跌至 310 至 320 美元之間時尋找做多入場點(與歷史支撐區間一致)。

• 參數:設定 2026 年底/2027 年初的目標價為 380 美元,並在 290 美元設置嚴格的止損位,以防範科技板塊估值的深度收縮。

總結

蘋果的硬件升級和生態系統的粘性繼續產生無與倫比的現金流。然而,在市盈率接近 40 倍的情況下,容錯空間極其有限。投資者應預計公司在消化更高內存組件成本時將面臨短期波動。長期增值的可能性依然存在,但入場時機對於避免為溢價支付過高代價至關重要。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

Palantir Technologies Inc. (PLTR) 取得了歷史性的運營里程碑,但這同時也伴隨着華爾街的一個經典悖論。在其最新發布的 2026 年第三季度財報中,Palantir 的營收幾乎翻倍,同比增長 96% 至 23.13 億美元,成為其首個突破 20 億美元大關的季度。

這一爆炸性敍事支撐着根本性的轉變:美國商業收入同比飆升 148% 至 9.84 億美元,正式超越美國政府的收入(9.53 億美元),創下公司歷史新高。在人工智能平台(AIP)的推動下,Palantir 正將企業 AI 的熱潮轉化為具體、能產生現金流的部署模式,其規模是軟件行業其他公司難以企及的。

然而,儘管 Palantir 將 2026 年全年營收指引上調至約 85.3 億美元(意味着 91% 的年增長率),股價卻引發了激進的 “利好出盡” 反應,在財報發佈後下跌約 3% 至 6%,徘徊在 170.88 美元附近。

我的交易策略

1. 對於現有股東(保護腿):我建議實施保護性領口策略。鑑於股價在 170 美元左右交易,投資者可以通過買入行權價為 160 美元的關鍵技術支撐位價外看跌期權來鎖定代際收益,同時通過在接近 52 周高點 212 美元的位置賣出價外看漲期權來為權利金融資。

總結

Palantir 不再是一個投機概念;它是全球企業 AI 架構的基礎組成部分。2026 年第三季度的報告將整個投資邏輯從 “希望” 階段直接推入了 “規模化” 階段。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48
精選

背景

蘋果公司(AAPL)公佈了強勁的第四季度財報,以 1144.8 億美元的歷史最高營收和 2.10 美元的每股收益超出市場預期。這一成功主要得益於 iPhone 銷售的強勁表現。儘管整體業績亮眼,股價卻下跌近 2%,至約 331.90 美元。投資者對毛利率指引承壓(由於存儲芯片成本上升,預計為 45%–46%)以及高利潤服務部門增長放緩做出負面反應。此外,蘋果最近的年度 filings 通過強調與不可預測的 AI 代理相關的潛在法律和聲譽風險,引發了市場謹慎情緒,削弱了近期上漲動能。

我的交易

我在 332.00 美元對 AAPL 執行了一次短期的 “逢低買入” 戰術訂單。雖然財報後的回調反映了對投入成本和服務部門監管逆風的合理擔憂,但其核心硬件引擎依然非常健康。即將到來的假日季度歷來是蘋果強大的季節性催化劑,且股價正在 60 日均線附近找到技術支撐。

總結

蘋果的核心業務仍然高度盈利,但其居高不下的 trailing P/E 倍數要求完美的執行。近期的敍事將取決於蘋果如何有效管理芯片供應限制並推出其 Siri AI 開發者生態系統。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

帕蘭提爾科技(納斯達克:PLTR)股價約為 173.00 美元,在 2026 年第三季度財報發佈前的近期市場波動後下跌約 6%。

財務與市場快照

• 股價:約 173.00 美元(52 周範圍:106.37 – 212.94 美元)

• 市值:約 4285 億美元

• 市盈率:約 152 倍(基於過去 12 個月收益)

• 近期表現:2026 年第二季度營收達 19.35 億美元(同比增長 93%),這主要得益於其 Foundry、Ontology 和 AIP 平台推動的美國商業收入增長 149%。

看漲理由

• AI 動能:對人工智能及主權 AI 部署的需求強勁,涵蓋國防、商業企業和醫療保健領域(例如與 L3Harris、英偉達的合作)。

• 華爾街目標價:主要機構保持樂觀態度;摩根大通首次覆蓋該股,給予 “增持” 評級,目標價為 262 美元,而共識平均目標價在 212–216 美元附近。

• 強勁的資產負債表:零負債,擁有數十億美元的現金及短期美國國債。

看跌理由與風險

• 估值過高:三位數的市盈率和極高的市銷率意味着如果增長放緩或宏觀情緒轉變,股價幾乎沒有容錯空間。

• 內部人交易:近幾個季度內部人士淨賣出金額總計數億美元。

• 執行風險與政治審查:英國 NHS 數據平台等高調合同面臨持續的政治壓力,且受監管領域的銷售週期較長。

總結

帕蘭提爾是一家高確信度、溢價定價的 AI 領軍企業,其表現更像是一台高辛烷值的成長引擎,而非保守型投資組合的壓艙石,因此最適合具有高風險承受能力和長期視野的投資者。鑑於其陡峭的三位數市盈率估值,在歷史高點買入該股票會使您面臨劇烈的情緒驅動型回調風險;然而,其穩健的無負債資產負債表和爆炸性的美國商業增長為其提供了堅實的基本面支撐。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

背景

美光科技(MU)公佈了 2026 財年全年的創紀錄業績,其中第四季度報告尤為亮眼:全年營收達 1331.9 億美元(同比增長 256%),非公認會計准則淨利潤為 867.6 億美元。在 AI 專用內存硬件——特別是高帶寬內存(HBM)和數據中心固態硬盤——的強勁需求推動下,該公司已正式指引稱,結構性供應緊張局面將持續至 2027 財年和 2028 財年。

然而,儘管基本面指標強勁,該股近期仍面臨顯著壓力。宏觀經濟的普遍擔憂以及算法驅動的 “利好出盡” 拋售行為(針對高達 200 億美元以上的生產擴張資本支出)導致股價較夏季高點回落約 30%。目前該股交易區間約為 885–930 美元,呈現出卓越的盈利能力與受宏觀驅動的多重壓縮之間的典型背離。

我的交易策略

• 操作:我將在當前價位(880–930 美元)分批建倉長期多頭頭寸。

• 理由:以當前價格計算,MU 的交易市盈率僅為 2027 財年遠期收益的約 5 倍至 5.5 倍。相較於科技同業約 28 倍的平均市盈率,這顯得極為便宜。市場將其誤判為典型的、短暫的週期性峯值。然而,到 2030 年,美光超過 35% 的營收已通過多年期 “照付不議” 的戰略客户協議得到保障。這一結構性變化將美光從一家波動性極高的商品型芯片製造商,轉變為 AI 建設中不可或缺且高度可預測的基礎設施支柱。

核心要點

忽略圍繞高額資本支出的短期噪音;在產能受限的市場中,激進的支出將確保市場份額的持久性。雖然傳統消費領域(如個人電腦和智能手機)依然疲軟,但數據中心的順風足以完全支撐其業務。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

投資邏輯

微軟(NASDAQ: MSFT)依然是首屈一指的商業企業複合增長引擎。我的主要建議是買入並長期持有 MSFT 以實現增長。該股票將穩定且高利潤的傳統軟件套件與高速增長雲計算巨頭完美結合。

財務與增長驅動因素

• 雲業務加速增長:在 2027 財年第一季度(截至 2026 年 9 月 30 日),收入同比增長 19% 至 923 億美元,超出預期。主要驅動力來自 Azure,其增速加快至同比增長 48%。

• 積壓訂單激增:商業剩餘履約義務(RPO)飆升至 6770 億美元。這一巨大的管道反映了鎖定的企業需求,其中約 30% 將在未來 12 個月內轉化為收入。

• 高盈利能力:營業利潤率處於 exceptional 的 ~50%。淨利潤達到 366 億美元(GAAP 每股收益 4.92 美元)。

關鍵反向論點風險

• 資本支出限制:為了支持下一代 AI,微軟預計 2026 日曆年資本支出將達到~1700 億美元。投資者必須監控 AI 貨幣化是否足夠快以證明這種資本密集度的合理性。

• 消費端疲軟:雖然企業業務表現亮眼,但消費端表現疲軟;最新季度 Xbox 硬件下降 14%,Windows OEM/設備下降 22%。

• 估值溢價:該股交易市盈率為 26.9 倍,市場定價近乎完美。

戰略理由

儘管龐大的 AI 基礎設施成本帶來利潤率風險,但微軟的結構紀律——包括積極的成本控制,如向多達 60,000 名員工提供自願買斷——確保了自由現金流保持韌性。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

亞馬遜 ($亞馬遜(AMZN.US)) 在發佈 2026 年第三季度財報後下跌約 7%,目前交易價格接近 240.80 美元。儘管運營保持韌性,但對人工智能基礎設施的大規模資本支出引入了短期現金流波動,正在考驗投資者情緒。

核心驅動因素與財務健康

• AWS 加速增長:亞馬遜雲科技 (AWS) 營收同比增長 39.3% 至 460 億美元。管理層預計 2027 年和 2028 年將實現超過 40% 的增長,目標是在 5-10 年內實現 1 萬億美元的雲營收年化運行率。

• 盈利里程碑:總營收增長 12% 至 2019.4 億美元。公司實現了歷史最高的集團營業利潤率 13.9%,產生營業利潤 281 億美元。

核心風險:資本支出與現金流出

• AI 資本支出壓力:亞馬遜維持其 2026 年高達 2200 億美元的資本支出目標,以資助數據中心和定製的 Trainium/Graviton 芯片。

• 自由現金流為負:這種激進的基礎設施建設導致過去 12 個月的自由現金流流出 424 億美元,與此前產生的 148 億美元正現金流形成鮮明對比。

估值與展望

• 歷史倍數:儘管第三季度每股收益小幅不及預期(1.89 美元 vs 1.96 美元的共識),但股價回調將其估值推至 forward earnings 的 24 倍——較其 5 年曆史中位數折價 80%。

• 華爾街立場:券商共識觀點仍為 “強烈買入”,平均目標價接近 330 美元,意味着從當前低迷水平有超過 35% 的上行潛力。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

微軟(NASDAQ: MSFT)依然是頂級的長期增長引擎,股價為 531.01 美元,市值達 3.94 萬億美元。其 2027 財年第一季度的財報凸顯了其在企業軟件和基礎設施領域的絕對主導地位。

財務健康與超高速增長

• 盈利超預期:營收激增 19% 至 922.8 億美元;每股收益達 4.89 美元,大幅超越市場共識。

• Azure 飆升:Azure 營收增長 48%,得益於大型企業 AI 的大規模採用。

• 現金機器:自由現金流達 186 億美元,運營利潤率高達 49.8%。

戰略催化劑與風險

• AI 貨幣化:來自 OpenAI 合作的季度營收達 100 億美元。

• 效率提升:Copilot 用户數同比增長 50%,優化了 GPU 算力回報。

• 資本開支逆風:資本支出達 452 億美元,下季度將超過 500 億美元,限制了中期自由現金流的擴張。

估值與展望

微軟 trailing earnings 倍數為 29.5 倍,憑藉其複利效應極具吸引力。華爾街維持強烈的 “買入” 共識,平均目標價接近 596 美元(財報後上調區間為 580–600 美元)。微軟是明確的 “核心首選做多” 標的,在 AI 價值鏈中提供最安全的 profiles 和最高的貨幣化可見度。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

隨着 2026 年第三季度財報將於明日(10 月 29 日)公佈,華爾街正高度聚焦於大型科技公司的皇冠明珠。該股近期橫盤震盪,今年漲幅約 10%,但其底層引擎正在轟鳴。以下是您簡明扼要的解讀。

📈 看漲理由:超增長雲業務與 AI

• AWS 重新加速:第二季度雲業務增長飆升至強勁的 37% YoY。分析師認為,在生成式 AI 在企業端激進採用的推動下,本季度增速可能觸及 40% 以上。

• 產能已售罄至 2027 年:CEO 安迪·賈西透露,AWS 的大部分雲計算容量已預訂至 2027 年。需求是真實的。

• 高利潤廣告:亞馬遜的廣告業務繼續保持 20% 中段的增速,而利潤豐厚的 Prime Video 體育賽事直播進一步為其提供了緩衝。

• 華爾街支持:機構分析師普遍看好,共識目標價接近~$325(較當前水平有約 23% 的上漲空間)。

📉 看跌理由:2200 億美元的資本支出負擔

• 現金流擠壓:亞馬遜今年在構建 AI 數據中心上的資本支出高達驚人的~2200 億美元。這種激進的基建支出導致過去自由現金流陷入負值區間。

• 利潤率逆風:鉅額支出意味着折舊成本上升將在未來幾個季度拖累報告中的營業利潤率,即使營收增長也是如此。

• 估值:目前交易的前瞻倍數約為 24 倍,屬於溢價估值,這意味着如果 Q3 財報不及預期,股價幾乎沒有容錯空間。

💡 結論

亞馬遜不僅在購買增長;其 4960 億美元的積壓訂單證明客户正在排隊等候。如果明天 AWS 增速達到 30% 多或 40% 出頭,該股很容易突破並向$300+ 邁進。但如果資本支出指引大幅上調且沒有近期收入相匹配,預計將出現短期回調。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

微軟公司 (MSFT) 目前交易價格為 532.60 美元,從年中回調中強勁反彈,並接近其 52 周高點 553.72 美元。這家科技巨頭將於 10 月 28 日發佈其 2027 財年第一季度的財報,擁有巨大的基本面動能。

看漲觀點與催化劑增長

• 雲領域主導地位:Azure 雲收入仍是主要增長引擎,在 2026 財年同比增長 41%,並首次突破 1000 億美元大關。

• 企業 AI 商業化:Microsoft 365 Copilot 已超越 3000 萬付費席位,表明客户需求繼續超出可用基礎設施容量。

看跌觀點與戰略風險

• 資本支出強度:預計 2026 日曆年資本支出為 1750 億美元,對近期自由現金流轉化率造成巨大壓力。

• 消費停滯:硬件下滑幅度加深,第三季度全球 PC 出貨量同比暴跌 20.1%。

我的交易策略

鑑於 10 月 28 日財報發佈前期權隱含波動率較高,我的交易策略是避免在這些高位買入股票,而是採用牛市看跌價差策略(Bull Put Spread)。具體而言,賣出 11 月到期的 500 美元看跌期權並買入 480 美元看跌期權,使我能夠捕獲高溢價,同時利用 500 美元處的強勁水平支撐位。如果 MSFT 盤整或走高,該策略將產生誘人的收益;而如果鉅額 AI 資本支出引發暫時的財報回調,則能明確界定風險。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!