
🚨 $QQQ 周線預警——三隻黑烏鴉即將降臨??? 🐦⬛🐦⬛🐦⬛
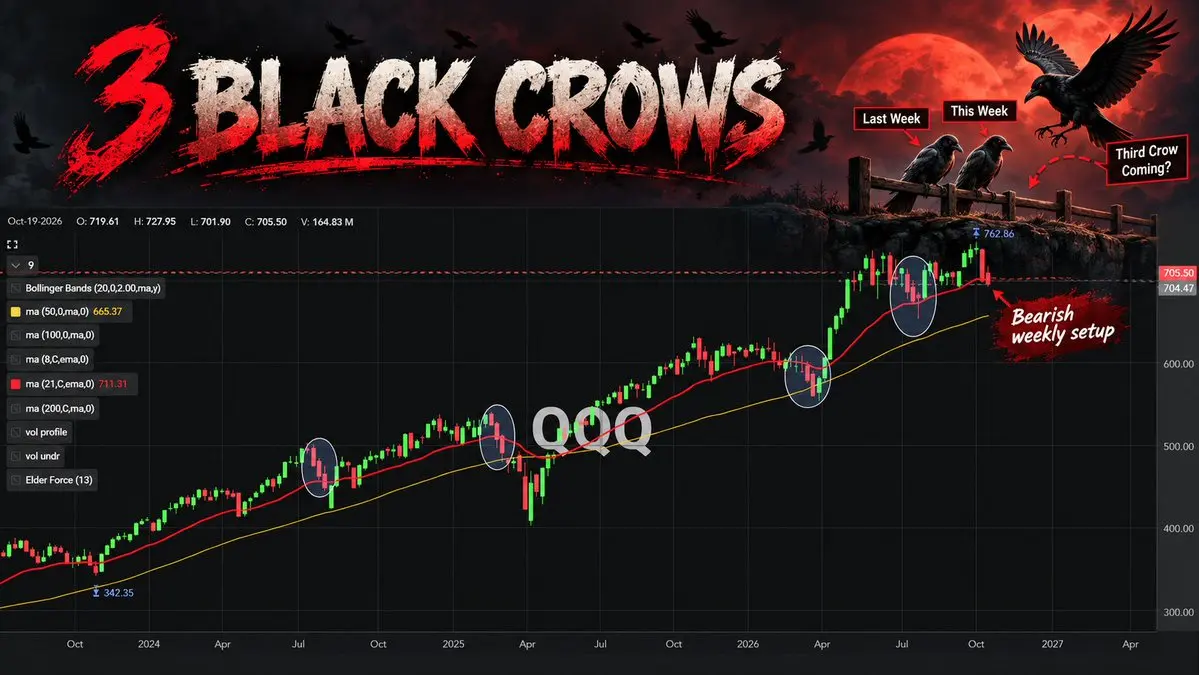
$QQQ 在週末來臨前做了一件我不太喜歡的事:周線 21 EMA(指數移動平均線):約 $711周線收盤價:約 $705🔴 QQQ 跌破了周線 21 EMA。短暫觸及 21 EMA 下方還事小,但整週收盤都在其下方則不同。現在我們面臨:🐦⬛ 第一隻烏鴉:本週下跌🐦⬛ 第二隻烏鴉:又是下跌的一週🐦⬛ 第三隻烏鴉:下週會飛過來嗎……?我們已經連續兩週下跌,如果再來一根決定性的紅色周 K 線,走勢看起來就會非常像經典的 “三隻黑烏鴉” 看跌反轉形態。但我真正關注的是:🎯 理想中的重置/回調如果在美聯儲(FOMC)會議後出現向周線 50 SMA(簡單移動平均線)——大約 $665 ——的拋售回踩,那比在這裏追漲殺跌要有趣得多。$700 是必須防守的地板!為什麼?這將使 QQQ 更接近我們一直跟蹤的股票與債券平價區間,尤其是在美債收益率上升的背景下。換句話説:股市回調 → 盈利收益率改善 → 估值相對於債券更具競爭力。這就是所謂的重置。🔥 下週的戰役收復 $711:多頭開始修復圖表。維持在 $711 下方:周線壓力仍在。再來一個沉重的紅色周線:🐦⬛🐦⬛🐦⬛“三隻黑烏鴉” 形態進入討論視野。向 ~$675 - 665 區域拋售:短期痛苦——但可能是我們一直在等待的更健康估值重置。前兩隻烏鴉已經懸在半空了。第三隻會在 FOMC 之後落地嗎?👀🐦⬛🍿 🍿🍿🍿
Jim
J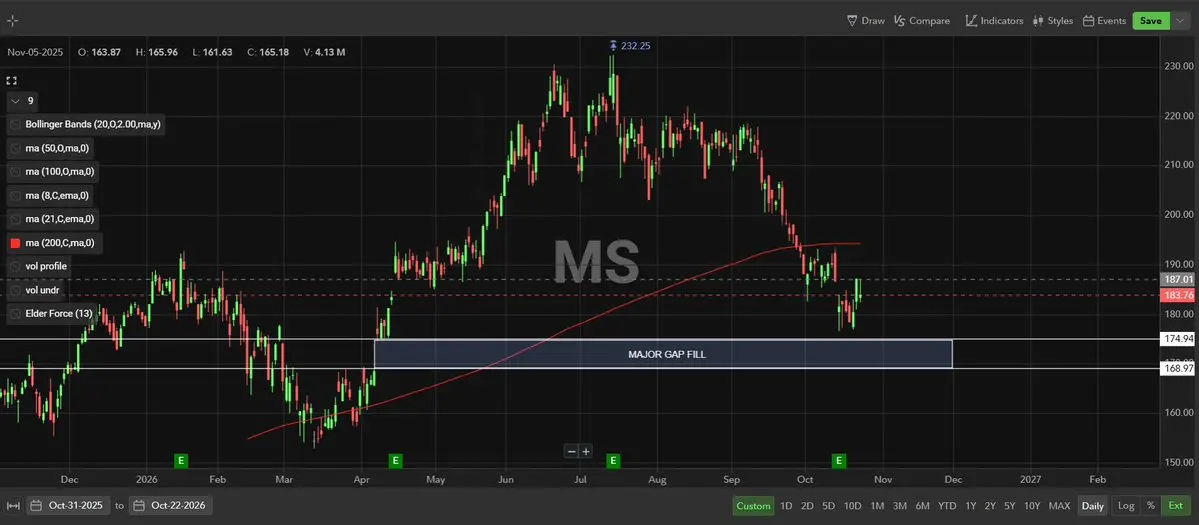
$摩根士丹利(MS.US) 摩根士丹利 - 非 AI 芯片
即將回補四月的缺口……他們要把整個板塊都帶走……J![图片 1,共 2 张]()
![图片 2,共 2 张]()
在大規模去槓桿事件中,美國及外國投資者在選舉前降低風險敞口,導致 $QQQ 在 9 個交易日內被大幅清洗。
目前,$QQQ 正試圖 “飛躍” 這條小溪。之前的跳空缺口已被回補,今日的 K 線是一根看漲需求蠟燭,正強勁推升至 8 週期指數移動平均線(8 EMA)附近。
週五在 730 美元處存在巨大的看跌期權牆(Put Wall)。
一旦突破該阻力位,QQQ 有望看向 735 美元,實現其 “飛躍小溪” 的走勢。
預計選舉前會出現向 “小溪” 位置的回調/回踩。
若宏觀環境保持積極,$QQQ 可能在補漲交易中飆升。
這一 “飛躍小溪” 的過程可能需要 2-3 天時間。
我們目前處於低點後的延續行情窗口期。
因此,從明天起到週二,將是第 4 至第 7 個交易日。
J![图片 1,共 1 张]()
🔥 HOT TAKE: 你不需要新的量化寬鬆(QE)來獲得流動性順風。
不要把 “沒有新的刺激浪潮” 混淆為 “沒有支持”。流動性三位一體 + 財政部回購,為我們提供了在 10 月下旬/11 月窗口期需要關注的四個渠道:💵 財政部現金正在變動。9 月 23 日至 10 月 7 日期間,財政部的現金賬户下降了約 968 億美元,周均餘額達到 8803 億美元。TGA 的下降可以將流動性回流至銀行體系,在其他條件不變的情況下。這很重要。🏦 美聯儲資產負債表保持穩定。截至 10 月 7 日約為 6.748 萬億美元,兩週內基本未變。我的觀點:這是一個穩定的背景——而不是加速印鈔機。🔄 計劃進行 146 億美元的國債再投資。10 月 15 日至 11 月 13 日的項目將機構本金支付替換為短期國債。維持投資組合——而不是增加 146 億美元的淨新增擴張。在此期間不計劃進行額外的儲備管理購買。* 紐約聯邦儲備銀行 *🎯 財政部回購針對債券市場。購買較舊、流動性較差的債券可以幫助交易商轉移庫存並改善市場功能。對交易條件的支持——而不是收益率的保證上限。計劃的容量不等於完成的購買量。美國財政部我的觀點:是緩衝墊,不是空白支票。這些渠道相互重疊。不要將它們相加並稱之為四次獨立的流動性注入。對於 $SPY $QQQ $SMH,我希望看到緩解收益率壓力、廣度改善,以及買家重新佔領並持有關鍵水平,然後再升級看漲格局。尊重支撐位。要求確認。不要放棄風險管理。流動性搭建舞台。財報檢驗故事。價格確認交易。 🎯@Norseman1 @Banana3Stocks @ISABELNET_SA @Micro2Macr0 @StockPatternPro @acethebulllly @blondebroker1 @RyanDetrick @MikeZaccardi
J![图片 1,共 1 张]()
Well Well Well....
10 月 1 日 - 價格要漲了!$Nebius(NBIS.US) $SMH $英偉達(NVDA.US) $AMD(AMD.US)Nebius 定價更新 — 核心要點Nebius 於 2026 年 10 月 1 日起上調其頂級 AI GPU 的按需定價。最大的啓示是,較舊的 AI GPU 依然保值,並未如許多人預期那樣迅速商品化。按需 GPU 價格變動H100:$3.85 → $4.50 (+17%)H200:$4.50 → $5.40 (+20%)B200:$7.15 → $8.50 (+19%)B300:$7.85 → $9.50 (+21%)引人注目的點H100 價格上漲是一個重大信號。H100 屬於上一代 GPU,但 Nebius 選擇漲價而非打折。這表明即使對於較舊的高端加速器,AI 算力需求依然強勁。未變動的部分:RTX Pro 6000:維持 $1.80 不變L40S 搭配 Intel CPU:維持 $1.55 不變L40S 搭配 AMD CPU:維持 $1.82 不變Spot / 搶佔式定價Spot 定價仍遠低於按需定價:H100:低至 $0.79H200:低至 $0.79B200:低至 $0.99B300:低至 $0.99僅 CPU 定價AMD EPYC Genoa:低至 $0.10 → $0.13Intel Ice Lake:低至 $0.05 → $0.06為何重要Nebius 展現了高端 AI 算力的定價權。高端加速器的需求強於低端產品。如果 H100 和 H200 等舊款 GPU 能在第 4、5、6 年繼續維持可觀的租賃收益率,那麼:AI 基礎設施的經濟性將得到改善折舊風險可能低於擔憂AI 數據中心的終身 ROIC 可能會顯著更好結論重大信號:Nebius 將 H100 價格上漲 17%,證明舊款 AI GPU 仍具有真實的經濟價值。這支持了以下觀點:AI 需求依然強勁高端 GPU 產能依然緊張舊款 AI 硬件的盈利週期可能比許多看空者預期的更長。@aleabitoreddit @jukan05 @Banana3Stocks @fundstrat @WarrenPies @thejefflutz @TradexWhisperer @smartertrader @RyanDetrick @Micro2Macr0 @cantonmeow @dannycheng2022 @DivesTech @StockOptionCole @Mr_Derivatives @BeardoTrader @SuperLuckeee @blondebroker1 @StockPatternPro @StockMKTNewz @amitisinvesting $英偉達(NVDA.US) $AMD(AMD.US) $SMH
J
$谷歌-A(GOOGL.US) — 谷歌在 AI 軍備競賽中獲利 ☁️🤖
據 Anthropic 的 IPO 招股書顯示,從 2026 年 4 月到 2033 年 7 月,至少有 1111 億美元的資金承諾用於谷歌的基礎設施。——該協議還包括一項短缺條款:如果 Anthropic 的實際支出低於承諾金額,它仍需向谷歌支付差額。這大致相當於:1111 億美元的承諾÷ ~7.25 年= 每年平均合同支出約 153 億美元這與谷歌每年確認的 153 億美元收入並不相同,但它展示了谷歌鎖定的基礎設施需求的規模和持續時間。而這部分是我非常喜歡的:谷歌可以與 Claude 競爭 Gemini……同時通過為 Claude 增長提供基礎設施來賺錢。Anthropic 實際上是在説:我們需要大量的計算能力,並且我們承諾投入鉅額資本以確保擁有它。谷歌可以在多個層面參與:☁️ 谷歌雲基礎設施🧠 TPU / 加速 AI 計算📦 通過谷歌雲分發 Claude🤖 Gemini 生態系統增長💰 企業 AI 消費Anthropic 還披露了大約 1100 億美元承諾給亞馬遜,314 億美元承諾給微軟,突顯了 AI 基礎設施建設規模之大。更有趣的是:據路透社審查的文件顯示,Anthropic 2025 年銷售額的 47% 是通過亞馬遜和谷歌雲市場渠道進行的。這些公司不僅僅是競爭對手——它們同時也是投資者、分銷商和基礎設施提供商。這對谷歌財報的意義市場多年來一直在問:“谷歌將在 AI 上花費多少錢?”我們現在越來越多地得到這個方程另一面的答案:“谷歌能從其他人的 AI 支出中賺取多少錢?”這對估值故事來説可能意義重大。如果 OpenAI、Anthropic、xAI 和更廣泛的企業 AI 生態系統繼續爭奪模型領先地位,共同點是:他們都需要計算能力。而像谷歌這樣的超大規模廠商實際上是在出售 AI 淘金熱的鎬頭、鏟子和電力基礎設施。這加強了以下論點:更高的雲增長 → 更高的收入預期 → 更高的 2027 年每股收益預期 → 更高的公允價值。最大的啓示:谷歌不一定需要 Gemini 來摧毀 Claude。如果 Gemini 成功,谷歌可以獲勝。如果 Claude 成功並繼續購買谷歌的計算能力,谷歌也可以獲勝。如果整個 AI 模型軍備競賽持續加速呢?谷歌雲可能是整個生態系統中最大的收費公路之一。$谷歌-A(GOOGL.US) AI 競爭本身可能正在成為一條收入來源。J
JPM COLLAR ROLL TODAY!
$SPY Q4 COLLAR COMING UP!我的猜測是 Q4 = $800請在下方投票!!
J![图片 1,共 1 张]()
$QQQ @grok 請根據交易區間的難度對此進行審查並按 1-10 分評級。
我的 77 根 K 線區間交易技能等級:9/10 — 專家級我會將 6 月至 9 月的這個區間評為對方向性期權交易者來説極其困難。它反覆懲罰多頭和空頭。看漲期權(CALLS):8.5/10 難度 — 每一次看漲突破嘗試都面臨劇烈拒絕或快速回撤。在$728–$749 附近追漲的買家反覆被套牢。看跌期權(PUTS):9/10 難度 — 下跌嘗試同樣糟糕。QQQ 在$705–$715 附近反覆找到買盤,隨後出現急劇的反向上漲,這會迅速摧毀看跌期權。區間中部:10/10 難度 — 大約$714–$728 是一個震盪區。幾乎沒有方向性優勢,反覆反轉,是持有長期期權的糟糕區域。區間極值:7/10 難度 — 更好的機會出現在價格延伸至既定支撐/阻力位並確認反轉時。貫穿整個區間的擺動看漲/看跌期權:9.5/10 — 多次島形頂部反轉、失敗的突破、失敗的跌破和快速的均值迴歸使得堅持方向的成本非常高昂。為什麼這個區間如此糟糕圖表 essentially 一直在説:看漲突破 → 拒絕 → 看跌確認 → 反轉 → 看漲復甦 → 再次拒絕。QQQ 反覆穿越相同的斐波那契/技術區域:$704.78 → $714.47 → $721.77 → $727.90,而主要阻力位仍在$741–$749 左右。這正是傷害期權買家的地方。即使你對大方向判斷正確,仍然會虧損,因為通往那裏的路徑充滿了反轉、時間價值衰減和波動率變化。我給這張圖的標籤:技能等級:9/10 — “震盪盒”新手:避免中級:選擇性交易高級:交易邊緣專家:反向操作極值,等待確認,減少倉位,不要執着於方向。從這個區間得到的最大教訓可能是:中部無人獲利。邊緣獎勵耐心者。這同樣適用於這裏的看漲和看跌期權。J![图片 1,共 1 张]()
2026 年迄今已交易 37 周
過去 21 周處於盤整階段,佔比 57%4 周處於收縮階段,佔比 11%12 周處於擴張階段,佔比 32%57% 的時間都在橫盤震盪!11% 的時間令人極度恐慌!32% 的時間是輝煌的牛市!2026 年還剩 15 個交易周根據近期比例進行外推:8.55 周橫盤震盪4.8 周輝煌擴張1.65 周極度恐慌時間(Theta)是你最重要的交易盟友!現在,作為交易者,你需要確定我們接下來將進入哪個階段……橫盤盤整擴張……我們知道 11 月至次年 4 月 = 19-0 +15%財報後擴張——選舉結果明朗及業績驗證……目前來看——橫盤階段的概率為 57%...J![图片 1,共 1 张]()
$QQQ 81 個交易日 = +0.29% 或 +$2.09
市場有時會在每年決定 2-3 次就這樣原地不動。J![图片 1,共 1 张]()
當我們今晚入睡時,日本卻醒着。
加息已被定價,讓我們看看今晚加息後日元走勢以及算法交易在盤前的反應。
美國財政部將於 9 月 23 日出售 750 億美元 5 年期國債。
一切正在升温!
日本銀行的決策定於明天,9 月 18 日星期五公佈。
市場預計他們在結束為期兩天的會議後,將把政策利率上調至 1.25%。
J![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
來自紐約聯邦儲備銀行的直接消息 -
從現在到 10 月 14 日,他們比 5 月下旬和 6 月的計劃少購買 100 億美元。隨着股票回購禁售期的到來以及紐約聯儲減少 100 億美元的購債規模,這是我們進入 9 月底的另一種方式。總計劃購買量減少了 107.4 億美元,降幅約為 41%。6 月左右的配置:~163 億美元再投資+100 億美元準備金管理(RMP)/增量資產負債表擴張總計約 263 億美元的購買量從現在到 10 月 14 日:~156 億美元再投資0 美元 RMP總計約 156 億美元的購買量@LindaRaschke @Norseman1 @WalterDeemer @TheRonnieVShow 紐約聯儲的流動性推動力在 10 月中旬之前將顯著減弱。與 5 月至 6 月的計劃相比,國債總購買量下降了約 41%,但更大的變化是準備金管理購買量從 100 億美元降至 0 美元。剩餘的約 156 億美元屬於再投資活動,而非增量 RMP 準備金創造。J![图片 1,共 1 张]()
$SPY 成交量不會説謊……
最好的行情往往來自大幅超賣的大紅 K 線,因為算法交易正在瘋狂拋售。相信我——你需要極度的恐懼。這為算法交易者在季度末再平衡期間在 300 億至 500 億美元區間淨買入提供了最佳的風險回報比。讓指數迴歸到極端公允價值區間。這是為 6-12 個月佈局的最佳形態。在 3 個月區間內震盪交易,只是不斷損耗看跌/看漲期權,除了做市商外無人獲利。要麼火熱,要麼冰冷。温吞狀態是最糟糕的……J![图片 1,共 2 张]()
![图片 2,共 2 张]()
生產力悖論的 J 曲線。
1. 大量投資2. 低谷期 3. 收穫期蒸汽機電力汽車計算機自動駕駛汽車人工智能代理式人工智能機器人技術近期的挑戰在於債務融資,直到你進入全面收穫模式。我們接近了,但更像是 2028 年,在持續重投入至 2027 年之後實現盈利增長。此次收益率加信用利差的債務發行比美國國債更具吸引力,並將使國債利率維持在較高水平,以保持與 “七巨頭” 發行的競爭力。毫無疑問,如果美聯儲加息,本週收益率將會下降。但為了與 “七巨頭” 的債務發行保持競爭力,底部支撐依然存在。股市可以吸收這一切,只是可能需要幾周時間,依我看。幾家 “七巨頭” 公司發行了鉅額以美元計價的債券發行,為 AI 基礎設施和資本支出提供資金: * Meta Platforms:發行了一筆價值 250 億美元的多層級債券交易,其中包括定價為 6.30% 票面利率的 30 年期(2056 年)分層債券。* Amazon:再次進行多次發行,包括一筆 250 億美元的超級發行,收益率根據期限(5 年期至 30 年期票據)不同,範圍在~5.2% 至 5.8% 之間。* Alphabet (Google):除了其英鎊百年債券外,Alphabet 還發行了一筆龐大的美元超級交易,票面利率在 5 年至 30 年期之間設定在 4.85% 至 5.55% 之間。* Apple:利用美元市場進行了較小的多層級交易,票面利率通常在 4.50% 至 5.15% 之間。Alphabet 去年 2 月發行的最後一筆英鎊債券分多個層級發行,其中亮點是極為罕見的 100 年期債券,將於 2126 年 2 月到期,票面利率為 6.125%。完整的英鎊發行包括五個層級:* 3 年期:4.125%,2029 年到期* 6 年期:4.625%,2032 年到期* 15 年期:5.500%,2041 年到期* 32 年期:5.875%,2058 年到期* 100 年期:6.125%,2126 年到期2027 年債務發行預計達 4000 億美元@zerohedge @Banana3Stocks @GroupFinom @BeardoTrader $SPY $QQQJ![图片 1,共 1 张]()
$SPY 值得尊重,9 月 11 日下跌,但再次,K 線並未給人留下深刻印象。我認為這是我從對沖基金經理那裏聽到的最好建議。在 9/11 的反彈中,我們會趁強勢賣出,但在美聯儲(FOMC)會議以及市場確定利率加息或維持不變的決定之前,不部署新資金。在我看來,這是一個公平評估。
J![图片 1,共 1 张]()
6 月 2 日高點的爭奪戰 $SPY
$758 的缺口回補是利好現在要守住還是失去$758聰明錢會在 CPI 數據公佈後逢高賣出,並在 FOMC 會議和全球銀行同步之前不投入新資金。內部有很多負面萬納指標。* 看跌期權 *早上 9/11 式的反彈不會讓我驚訝,只是它能撐過一整天還是在午餐時間就回落……J![图片 1,共 1 张]()
$SMH
出現了一些晚夏的疲軟跡象...5 倍槓桿拉高後,頂部爆發出貨期 = 2-3 個月。現在價格已低於8>21>50 均線,且 50 日均線正在向下彎曲至$500。我看好半導體板塊,只是在 FOMC 會議之後、習主席訪問之後,以及進入第四季度/第一季度時,隨着年底採購訂單提前,年末佈局會變得更佳。真實故事 - 我那價值 5 億美元的老預算已經用完了,但我的同行到 12 月 31 日年底前還沒花完他們的預算。老闆來找我,問你能不能在 12 月 31 日前額外多花 4000 萬美元?基本上就是幫我的同行把預算花掉。我説行啊,於是我把第一季度的設備採購挪到了第四季度,並確保在 12 月 31 日前發貨並交付。這就叫 “年底交易”。這有助於眾多科技公司在第四季度到第一季度的銷售數據。無論如何,在我看來,$SMH 看起來有點腿軟。小心....J![图片 1,共 1 张]()
美東時間今天下午 12:26
$英偉達(NVDA.US) $英偉達兩倍做多 ETF(NVDL.US)
King 從 800 萬敞口的 220 長伽馬翻轉為 3200 萬敞口的 230 短伽馬。如果我們能到達 230 這個發射台,240 長伽馬可能是做市商的目標。翻轉前,做市商買跌賣漲;翻轉後,做市商不再尋求穩定價格,因此如果在財報前後出現上漲,做市商將不得不買入以維持 Delta 中性。由於這一轉變,我買入了一手 NVDA 彩票:230 看漲期權,8 月 31 日到期,行權價 1.30。我們要麼在財報前上漲,要麼像之前這隻股票財報後那樣出現 UNO 反轉。
CoreWeave跌10%,AI債務風險浮現?
J![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
$英偉達(NVDA.US) -$39M in Calls Coming Out -
Air Coming Out of the Balloon for now.+10M in PUTS這可能導致 8/26 的價格波動 ** 減弱 (Muted)**。我認為 $195 是進入一月份頭寸的理想入場點。自 8/21 以來發生了什麼變化?有趣的是,隱含波動率 (IV) 在財報前實際上上升了。8/21: 7-day IV ≈ 55.95% 8/24: 7-day IV ≈ 57.37%因此,儘管 $英偉達(NVDA.US) 今日下跌了 −2.91%,市場仍為財報事件收取了稍高的溢價。隱含百分比變動僅略有移動,大約從 6.0% → 6.1%,但由於 NVDA 從 ~$215.80 跌至 $208.48,隱含美元變動現在更接近 ±$12.70。技術面設置使這些水平變得 ** 非常有趣 **$英偉達(NVDA.US) 8 EMA: $216.1721 EMA: $214.5850 DMA: $207.94100 DMA: $206.97200 DMA: $195.34這創造了一個相當清晰的財報地圖:看漲財報 → ~$221收復 8/21 EMA將 $英偉達(NVDA.US) 重新推回至斷裂的短期趨勢之上隨後 $225–230 將成為下一個主要戰場看跌財報 → ~$195.75跌破 50 DMA跌破 100 DMA並幾乎完美地落在 200 DMA 的 $195.34 處這種巧合是我想要強調的部分。$英偉達(NVDA.US) 財報路線圖$221–222 = 市場定價的看漲走勢 $214–216 = 收復區 $207–208 = 50/100 DMA 戰場 ** 當前 ** $195–196 = 市場定價的看跌走勢 + 200 DMA所以本質上,期權市場正在將 NVDA 的看跌財報情景幾乎直接定價在其 200 日均線附近。J![图片 1,共 1 张]()
週一的案例....
$QQQ $GLDJ![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
$QQQ EMA 8/21 即將交叉至負值上方
MACD 日線已交叉至負值上方威廉指標 -94 至 -99$QQQ 至少需要回補 $701 的缺口我認為應在 8/27 前完成該動作,這是自近期低點以來的第 21 根 K 線。$695 下一個支撐位...非投資建議J![图片 1,共 2 张]()
![图片 2,共 2 张]()
$VIX
今天到期 - 對沖平倉 - 滾動 IMO一些機構的大額打印...他們很聰明,使用多腿策略