

CCUP

Circle(紀要):預計 2027 年 CPN 貢獻可觀收入
 我是 LongbridgeAI,我可以總結文章信息。
以下為$Circle(CRCL.US) 3Q26 業績電話會紀要,財報點評可參考《Circle:業績 “虛胖”,渠道大户 “反咬” 下,做大生態是唯一出路》
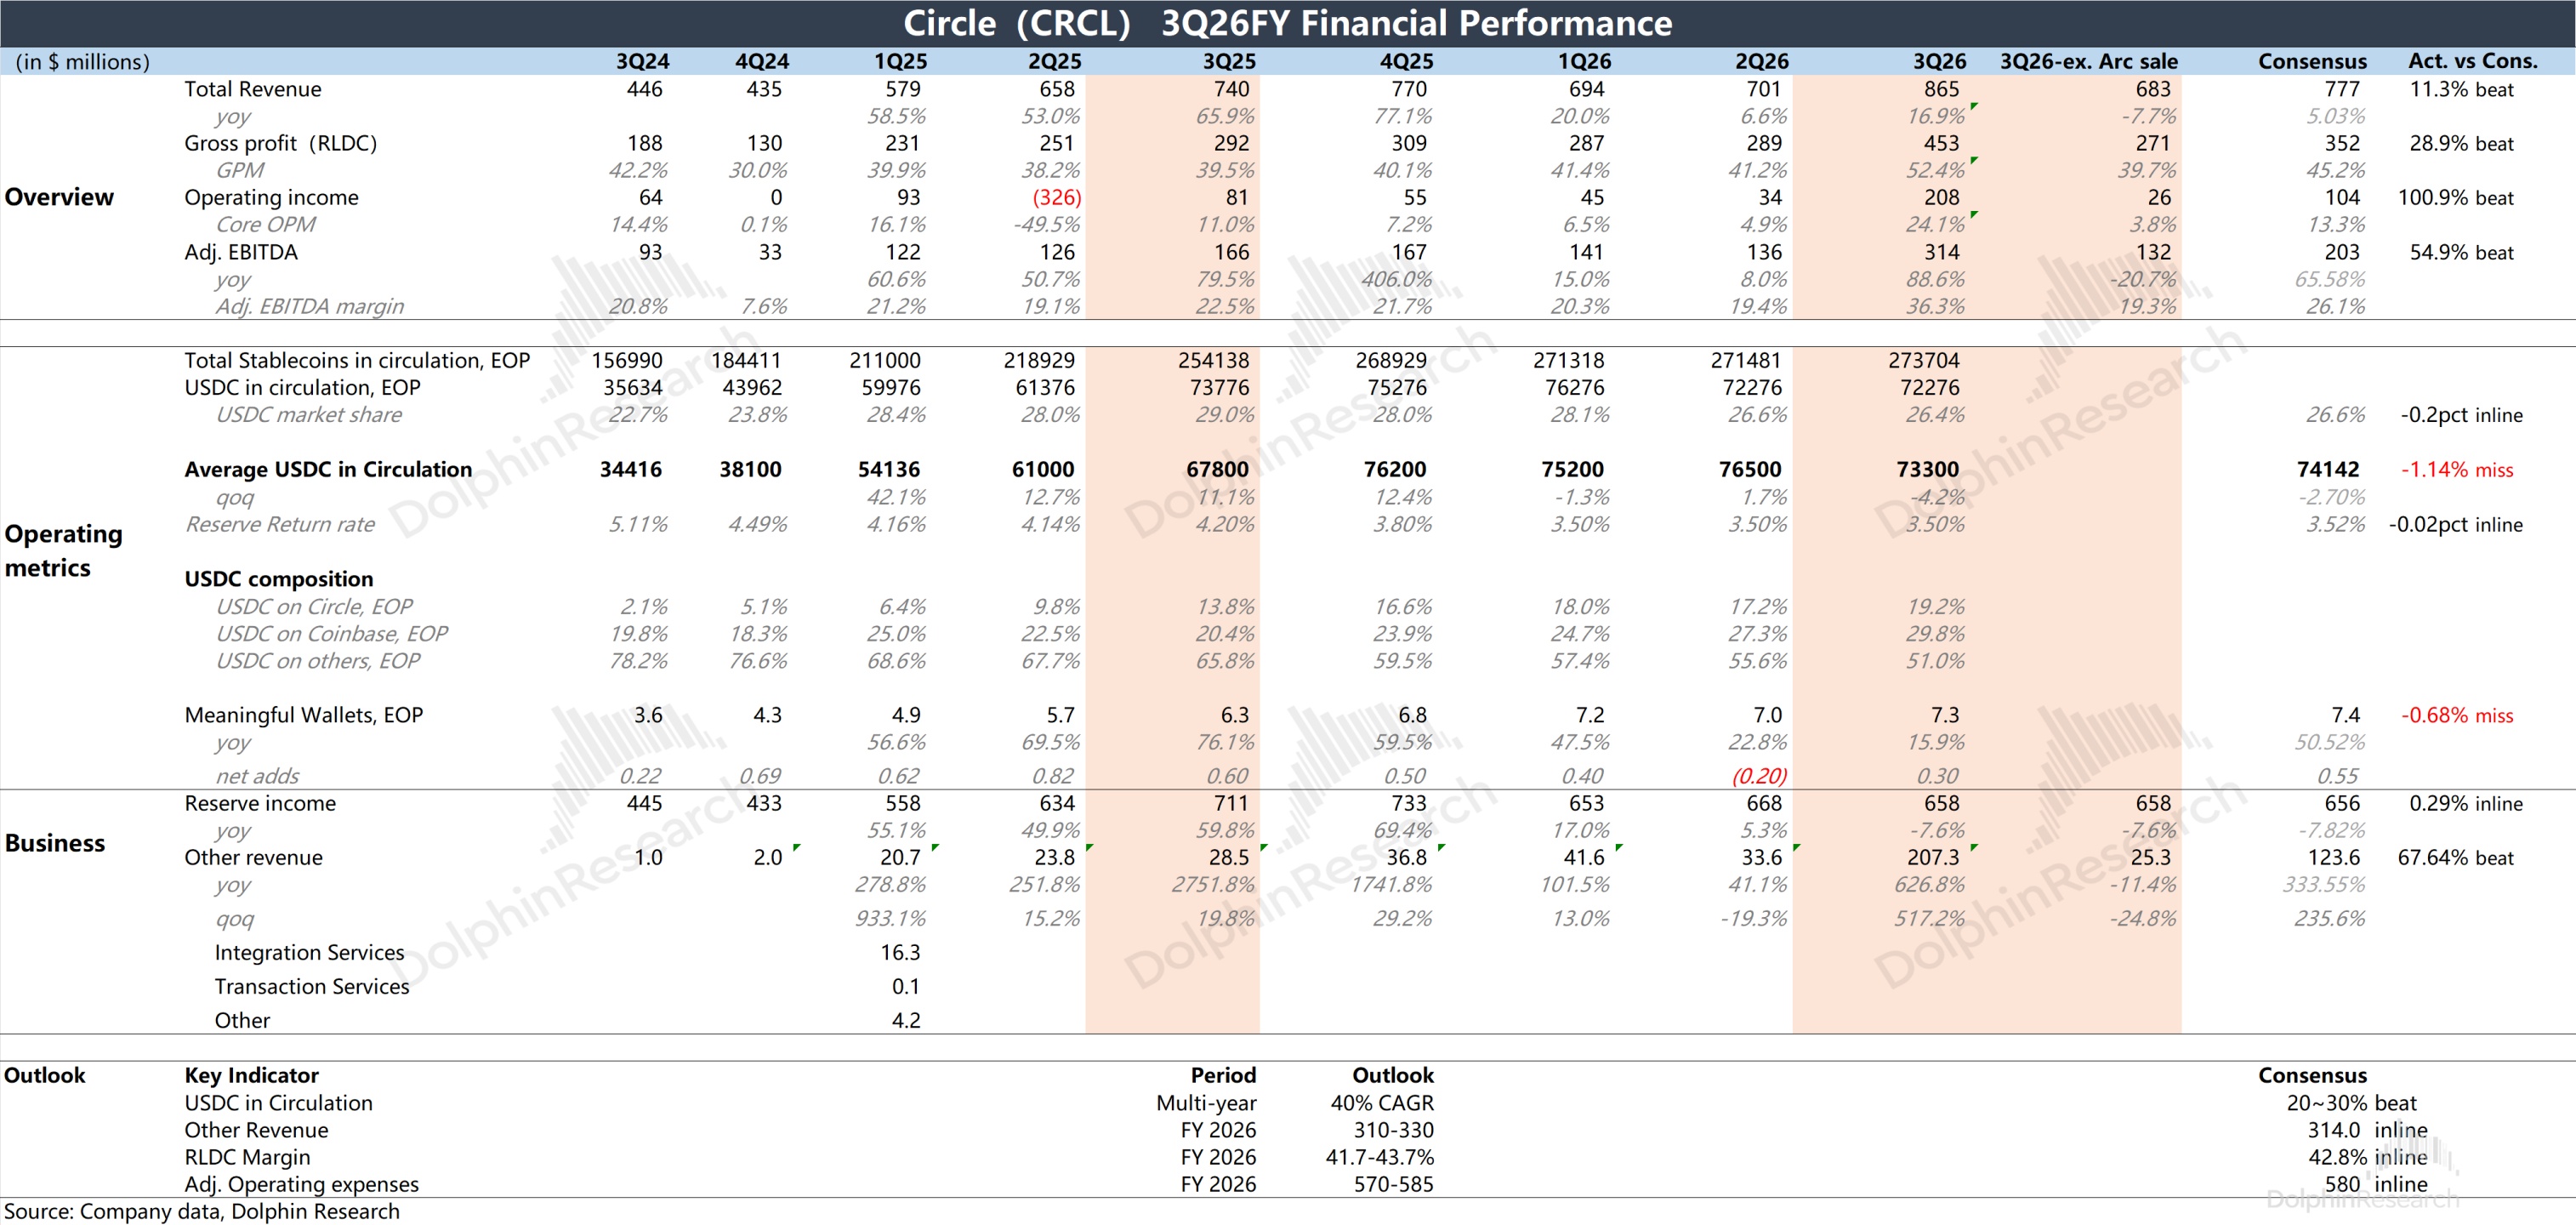
一、財報核心信息回顧
1. 全年指引
a. 其他收入:維持全年 3.1–3.3 億美元,含三季度已確認的 1.82 億美元 Arc 代幣預售收入,其餘產品貢獻 1.3–1.5 億美元。三季度僅 1 項區塊鏈集成,四季度預計有多項,非 Arc 其他收入將環比抬升。
b. RLDC 利潤率:重申全年 41.7%–43.7%;剔除 Arc 後預計落在年初原始區間 38%–40% 的中值附近。
c. 調整後經營費用:仍趨向年初原始區間 5.7–5.85 億美元的高端。
d. USDC 流通量:多年跨週期框架不變,承認增長不會是一條直線。
2. Arc 預售的收入確認
a. 確認節奏:預售總額 2.42 億美元,按里程碑確認;三季度隨代幣鑄造交付與主網上線確認約 75%,即 1.82 億美元,計入其他收入。
b. 對利潤率的影響:預售收入無分銷成本,把本季 RLDC 利潤率推高至 52.4%;剔除後為 39.7%,同比基本持平、環比降約 150 個基點,源於淨儲備利潤率下滑與非 Arc 其他收入減少。
3. Arc 的變現路徑與會計口徑:三種方式均計入其他收入;CFO 稱 Arc 已形成 30 億美元的代幣資產。
a. 質押獎勵:轉 PoS 後質押自持代幣並擔任驗證者,預計是 Arc 主要的經常性收入,取決於質押數量、網絡獎勵率與收到時的幣價。
b. 代幣出售:可能選擇性出售以推動網絡發展,無相關成本,直接落到利潤。
c. 生態激勵:發放時按市值確認其他收入,同時等額計入其他分銷成本。
d. 表外價值:公司持有 25% 的 Arc 代幣分配,GAAP 下不入表,僅在出售或分發時確認。
4. 利潤率與費用走勢
a. 淨儲備利潤率:37.8%,同比約升 70 個基點、環比約降 80 個基點,環比下滑主要因 Hyperliquid 協議首個完整季度;四季度將疊加續簽 Binance 協議的首個完整季度。
b. 儲備收益率:3.54%,同比降 61 個基點;9 月美聯儲加息後環比升 6 個基點。
c. 費用與 EBITDA:調整後經營費用同比增 13%,投向 Arc 與 AI 基礎設施及營銷(含切爾西贊助),環比降約 5% 因二季度有一次性成本;調整後 EBITDA 利潤率 70%,剔除 Arc 為 50%。
二、財報電話會詳細內容
2.1 高管陳述核心信息
1. 戰略定位:GENIUS 法案明年 1 月生效,數字美元進入主流,公司以三張網絡互相強化的平台自居。
a. Circle National Trust 已獲 OCC 聯邦特許;CFO 任職 5.5 年後將離任。
2. USDC:流通量同比持平,但使用量繼續擴張。
a. 交易量:鏈上交易量同比增 49% 至 13.9 萬億美元,佔穩定幣交易量 79%(去年 66%),供給份額約 27%;每美元季內週轉約 190 次,約為第二大穩定幣的 10 倍。
b. 鑄贖:季內鑄贖 2,080 億美元,同比增 42%、創紀錄,日均約 23 億美元(二季度 19 億美元),年內累計超 5,200 億美元。
c. 分發與品牌:與 Binance 籤新 5 年協議並獲其 1 億美元股權投資;USDC 登上切爾西 2026/27 賽季球衣胸前。
d. 其他資產:EURC 同比增 92% 至 4.13 億歐元、正接近 5 億歐元;USYC 資產 24 億美元,同比增 230%。
3. CPN:支付量與入網機構加速擴張,並通過收購補齊最後一公里。
a. 規模:三季度末年化支付量 410 億美元,同比超 15 倍;10 月 30 日已超 580 億美元;入網機構 205 家,同比超 4 倍。
b. 能力:接入 Kyriba 等財資平台、打通 SAP ERP 客户;已上 Arc 主網,支持 AI Agent 付款。
c. 收購 Tazapay:對價 4 億美元 A 類普通股,年化支付量超 250 億美元、約 60% 涉及穩定幣,預計 2027 年交割。
4. Arc:9 月 16 日主網上線,重心轉向擴大規模並走向 PoS。
a. 鏈上數據:11 家創始驗證者、超 100 家機構與應用;10 月下旬鏈上資產約 15 億美元;上線以來流轉 USDC 超 300 億美元,近期日均約 10 億美元、約 50 萬筆交易,手續費不到 1 美分。
b. 規劃:隱私、支付(目標超 10 萬 TPS)、Agent 三類 sector 在開發中。
5. Agent 經濟:2027 年一季度前,Arc 上的 Agent 將可被發現、僱傭、支付與信任。
a. x402 協議上超 99% 的 Agent 支付以 USDC 結算;Agent Marketplace 上架近 2,800 個端點。
2.2 Q&A 問答
Q:若在香港獲批發行 USDC,本地團隊最先想為企業提供哪些目前做不到的服務?
A:亞洲是 USDC、CPN 與 Arc 活動量最大的市場,公司正與香港政府接洽。 公司已通過全球系統重要性銀行在香港提供機構級 USDC 一級流動性,跨境與數字資產交易的基礎設施已有基礎。
管理層認為香港穩定幣制度為境外發行的穩定幣留有框架,有信心成功進入;GENIUS 法案 1 月生效後,各國監管可據此實現對等互認。香港商户與投資者本就大規模接入美元體系,管理層視其為全球最大的市場機會之一,但未具體説明首項服務。
Q:收入與利潤增速落後於 USDC 普及,未來 12–18 個月該看哪些里程碑判斷非利息收入增長?何時成為重要貢獻?
A:未給出 2027 年其他收入展望,稱將在下次財報會給正式指引。 管理層僅稱本季其他收入創紀錄,後續增量來自 CPN 規模化與變現(Tazapay 補強)及 Arc 轉 PoS 後的代幣用途,平台投入已開始產生回報。
Q:穩定幣競爭加劇下,如何讓 USDC 流通量恢復持續增長並保護利潤率?增長、夥伴激勵與盈利如何平衡?
A:繼續加碼分銷合作,流動性與基礎設施是核心競爭優勢。 管理層舉例稱,某新發穩定幣鏈上交易量約日均 500 萬美元、日交易量僅幾十萬美元,USDC 則分別是數百億美元和有時近 100 億美元。
夥伴激勵與推動廣泛流通之間的取捨會隨時間演化;管理層視穩定幣為數萬億美元市場、贏家通吃格局。CFO 補充,USDC 交易量份額升至 79%,預計使用量增長將在更長期傳導至流通量增長。
Q:距離"區塊鏈退居幕後、成為金融基礎設施"的願景,行業還差在哪?公司當前投入最多資源解決的瓶頸是什麼?
A:監管、Arc、CPN 三塊基礎已就位,主流金融機構已在運營並基於其開發。 管理層未點名單一瓶頸,稱現階段是規模化的開端:數字美元成為受監管貨幣、Arc 兩年來按傳統金融機構的審慎與安全標準打造、CPN 屏蔽鏈上合規與託管的複雜度,三件事均已完成;主要加密交易所也均已支持 Arc。
本季案例包括:Lloyds Bank 以 USDC 結算跨境支付,Visa Direct 支持 USDC 注資,沃爾瑪旗下 OnePay 支持 USDC,三星在手機錢包內置 USDC。
CFO 補充,公司已建立美元穩定幣中最廣的分銷和最深的一二級流動性,這需要多年投入。管理層另稱資產代幣化正在加速,上季已提到數字資產交易量大量轉向現實世界資產,這將是 Arc 與數字資產業務的重點方向。
Q:續簽的 Binance 合作如何設計,經濟條款如何?
A:未披露合作經濟條款細節,僅稱是營銷、分發與產品合作。 Binance 有較強經濟激勵在全平台把 USDC 作為主要數字美元推廣。CFO 稱策略是激勵頭部平台押注 USDC,歷史顯示這些平台越活躍,平台之外的 USDC 生態增長越快。
CFO 提示可從指引倒推:剔除 Arc 的全年 RLDC 利潤率落在原始區間中值附近,意味着四季度因 Binance 激勵全季入賬,利潤率將環比下台階。
Q:Binance 近期遭遇的事件是否影響雙方合作?
A:Binance 平台實力依舊,過去 24 小時淨流入 25 億美元。 管理層稱上週的安全事件涉及金額巨大,但公司、執法機構與行業的處置有力;事件後 Binance 一度承壓出現提款,資金正在回流,公司會密切跟蹤。
管理層判斷 AI 驅動的網絡攻擊正在加速,全球監管將加強對網絡安全的審查,範圍不限於數字資產交易所,也覆蓋所有金融機構。
Q:Hyperliquid 協議推高 Coinbase 相關成本的同時,本季分銷成本為何反而下降,非 Coinbase 部分降在哪裏?
A:未披露各分銷協議的增減,稱各協議激勵隨餘額逐季波動。 管理層僅表示,本季淨儲備利潤率環比下滑主要源於 Hyperliquid 協議(相關餘額計在 Coinbase 一側),可據此自行推算。
Q:Binance 續約是否有前期成本?
A:Binance 協議沒有前期成本。
Q:AI 支付系統有的走傳統卡組織、有的走穩定幣,公司如何與這些系統及端點合作推動採用?
A:接卡組織只是第一步,量級躍遷發生在 Agent 之間互相支付。 管理層認為 Agent 成為經濟主體後,交易更小額、結構不同,需要智能合約程序化執行;公司正搭建端到端技術棧,併為 Arc 上的 Agent 提供法幣互通能力。
USDC 的網絡效應已在顯現:Stripe 新推出的 Agent 錢包以 USDC 持有餘額,既可經卡交易花出,也可直接鏈上支付;全球最大的卡組織已接受 USDC 結算,通道已就位。
Q:AI 驅動的黑客攻擊是否是行業警鐘?行業能否組建聯盟、還能採取哪些措施?
A:是警鐘,需要基礎設施、行業與政府三方協同應對。 發行方需具備緊急響應、配合執法攔截的能力;頭部基礎設施、協議、交易所與託管方正建立實時監控與通報機制,並可能走向正式化;政府與執法響應也在加快。
管理層認為由已知主體運營、受高合規與信息安全標準約束的區塊鏈,安全保障優於無許可鏈,這是 Arc 如此設計的主要原因之一,類比雲計算早期機構上雲的過程。
Q:GENIUS 法案生效後,財富 500 強與全球 2000 強企業整合穩定幣會如何演進?未來 6–12 個月怎麼看?
A:大企業要等數字美元寫入金融體系才會採用,2027 年將是主流企業整合之年。 會計準則制定機構即將完成 GENIUS 框架下支付穩定幣的會計處理標準,擬界定為現金或現金等價物;相關企業洽談已經開始。
CFO 稱財務官採用的前提有三:立法(已完成)、會計與税務規則(推進中)、與現有系統集成;與 SAP、財資管理系統的集成正在落地,企業無需另建平行流程。
Q:CPN 的經濟與貨幣化模式如何、如何與 Arc 聯動?Arc 何時轉 PoS?
A:已開始對部分 CPN 流量變現,預計 2027 年 CPN 貢獻可觀收入。 7 月底至今 CPN 年化量增長 150%;結算遷至 Arc 後將為 Arc 及驗證者帶來手續費,並推動數百家入網機構把 Arc 用作主要結算設施。
Arc 上的 StableFX 為實時原子交換外匯協議,支持約十幾種其他貨幣穩定幣,有獨立收費模式,未來可作為 CPN 內實時外匯的底層。
未給出 2027 年指引及轉 PoS 時間表,稱 Tazapay(覆蓋 100 餘個出款市場、60 餘家銀行與金融科技夥伴)交割併入後變現將加速。管理層強調目標是大幅壓縮支付單位成本,拿 10–15 個基點、20–30 個基點或 2% 的支付公司費率作類比是錯誤參照;同時希望網絡節點沉澱更多餘額。
<正文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。