

METAM

Spotify(紀要):廣告提速至 9%,費用增速已見頂
以下為海豚君整理的 $Spotify(SPOT.US) 26Q3 的財報電話會紀要,財報點評可參考《Spotify:“排雷” 財報過關,投產錯配期近尾聲?》
一、財報核心信息回顧
1. 股東回報
a. 年初至 10 月 21 日累計回購 220 萬股、約 11 億美元,已對沖全年員工股權激勵帶來的稀釋,並開始返還超額現金。
b. 自 2025 年 8 月重啓回購以來累計回購約 300 萬股,約佔流通股的 1.5%。
c. 資本配置順序不變:優先內生與外延增長,其次機會性股東回報;期末現金及等價物 99 億歐元,除租賃負債外無負債。
2. 四季度指引
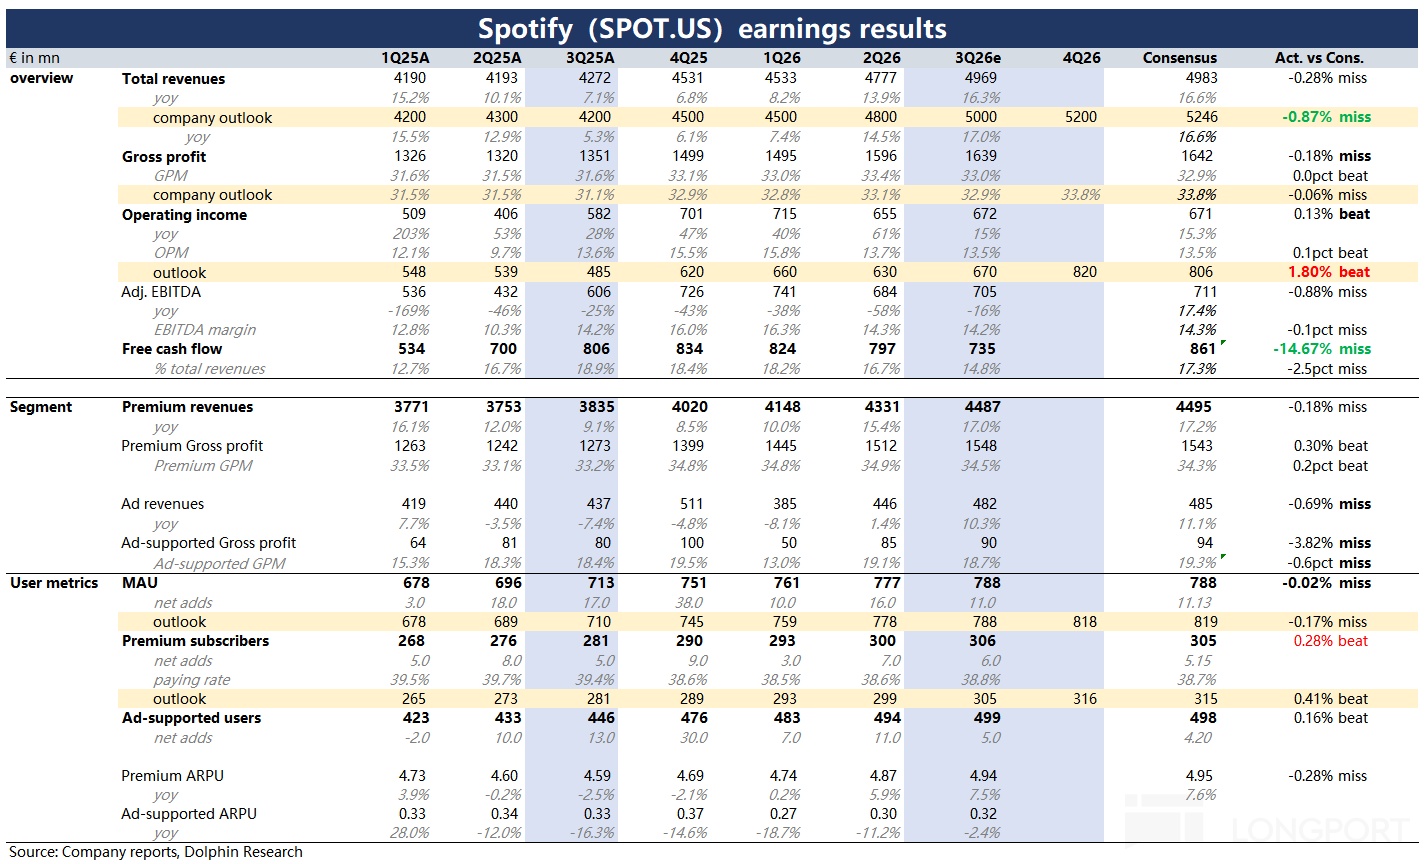
a. 用户:MEU 8.18 億,環比淨增 3,000 萬,低於去年同期的歷史高位(去年受新免費層成功推出帶動);訂閲用户 3.16 億,淨增 1,000 萬。
b. 收入 52 億歐元,ARPU 同比 +4.5%–5%,來自近期提價與 Audiobooks+ 等附加包,部分被去年 150 多個市場提價的高基數抵消;廣告繼續向雙位數增長推進。
c. 毛利率 33.8%,同比提升約 70 個基點,已計入有聲書擴至 180+ 市場、Spotify Partner Program 擴至 50+ 市場的前期投入;隱含全年毛利率較 2025 年提升約 130 個基點。
d. 營業利潤 8.2 億歐元。
3. 費用與利潤節奏
a. 費用增速已在三季度見頂,四季度起明顯回落,並延續至 2027 年。
b. 2027 年暫不給指引;利潤率季度間會因季節性與投資節奏波動,預計 2027 年繼續朝 2030 年目標推進。
4. 本季關鍵財務指標
a. 總量:收入約 50 億歐元,固定匯率同比 +14%;營業利潤 6.72 億歐元,略超指引,營業利潤率 13.5%;毛利率 33%,超指引 10 個基點,同比提升約 140 個基點。
b. 分部:付費訂閲收入 +15%,由訂閲用户 +9% 與 ARPU 提升共同驅動;廣告收入 +9%,主要來自自動化競價渠道。
c. 一次性項目:社保費用 2,200 萬歐元,因股價波動比預測高 1,300 萬;剔除後營業利潤超指引 1,500 萬,來自營銷、人員成本節省及毛利率表現。
d. 現金流:本季自由現金流 7.35 億歐元,受營運資本與現金税時點的不利影響;過去 12 個月自由現金流 32 億歐元。
二、財報電話會詳細內容
2.1 高管陳述核心信息
1. 訂閲增長的持久性
a. 2018 年上市時訂閲用户 7,100 萬,此後每年淨增 2,500 萬以上,2026 年預計達到 3.16 億;本季所有地區均實現增長,超預期主要由其他地區(RoW)與拉美帶動。
b. 付費滲透率:瑞典接近 50%,全球不到 4%,英國、德國 20%–25%,拉美約 11%,新興市場不到 3%。成熟市場繼續提升高粘性付費基數,新興市場仍有數億訂閲空間。
c. 內容端:與 Joe Rogan 簽下新的多年期協議;引入 Believe 與 TuneCore 作為翻唱與混音合作方,以"授權、署名、分成"為原則推進混音功能。
2. AI 代理與無處不在戰略
a. 公司早在 2 月即提出打造"全球首個真正智能的代理化媒體平台":Spotify 本身是一個可對話、可下指令的代理,既可在 App 內使用,也可被其他代理調用。
b. 已率先接入 ChatGPT、Meta RayBan 眼鏡、OpenAI 設備,並且是 Meta Muse 上線時唯一接入的媒體服務;邏輯類似十年前用 eSDK 把智能音箱等聯網設備變成順風。
c. 商業邏輯:Spotify 在後台播放也能變現(付費訂閲或免費層音頻廣告),過去多年在 Waze、Google 地圖後台運行即是先例;代理擅長替人處理瑣事,娛樂恰恰相反,"沒人會讓代理替自己總結一首歌"。
3. 互動化與 Large Taste Model
a. 混音工具上線約一年,近 4,000 萬付費用户收聽混音歌單,消費量環比 +90%,每月數百萬用户自建混音。
b. 混音數據能精確到毫秒告訴平台歌曲如何銜接,反哺 Large Taste Model、推薦與 Spotify 代理能力,進而提升留存。
c. Large Taste Model 早期部署已帶來雙位數的內容發現增長,用户在部分算法歌單中的收聽時長增加。
4. 有聲書與增值訂閲
a. 瑞典有聲書規模幾乎與音樂相當,公司判斷這是"早期行為"而非瑞典特例;年底前將有聲書擴至 180 多個市場,成為全球首個全球化有聲書服務,目標是做大市場而非搶存量份額。
b. Spotify Partner Program 今秋新增 35 個市場;兩天前上線創作者會員,讓深度粉絲直接付費支持創作者(呼應投資者日提出的"冪律")。
c. 在有聲書與 SPP 上線最久的市場,這些業務已對拉新、留存、活躍天數與利潤率改善產生貢獻。
5. 費用投入的回報
a. 營銷投入提升了消費者對產品價值的認知,支撐後續訂閲增長與變現。
b. AI 投入在員工人數持平的前提下加快了功能上線速度。
2.2 Q&A 問答
Q:印度、印尼等市場給免費層增加門檻後,早期效果如何?付費轉化應如何看?
A:這些調整對免費層、付費層和收入都是正面的,未給出量化轉化數據。 調整包括:優化註冊流程的數據質量、調整廣告加載量、把低端設備客户端用户遷移到留存更好的客户端以提升 LTV。管理層稱公司長期的持續增長正是這類優化的結果。
印度人口 14 億、GDP 連續多年增長 7%–8%,管理層稱"沒有比這更好的市場"。
Q:回購節奏明顯加快,自由現金流上行背景下資本配置怎麼考慮?回購還能否再提速?
A:配置順序不變——內生優先、併購其次、超額現金回購,未承諾進一步提速。 併購案例包括 WhoSampled(其數據支撐的歌曲信息功能已覆蓋近 1 億用户)、Findaway(加速有聲書)、Sonantic(支撐 AI DJ)。
回購方面,原計劃對沖約 100 萬股的員工股權稀釋已完成,目前累計回購 220 萬股、金額略超 10 億。CFO 補充:會保留強資產負債表與現金餘額以維持戰略靈活性,同時隨現金流複利積累,返還超額現金已從本季度開始兑現。
Q:用户通過 Muse 等第三方 AI 代理收聽時,客户關係與數據歸誰?如何避免淪為後端供應商?
A:收聽並未轉移,第三方代理只是在後台"遙控" Spotify,數據形成正向迴路。 公司沒有把音樂或數據發給合作方:對方向 Spotify 發起請求,由 Spotify 基於自身掌握的用户信息完成推理並決定播放什麼。
例如用户在 Muse 裏讓代理生成一檔播客,該播客發佈在 Spotify 上、僅本人可見,Spotify 由此獲得了原本拿不到的興趣數據。
思路與當年用 eSDK 讓任何音箱廠商輕鬆接入一致:把 Spotify 重建為代理,方便其他代理以"代理對代理"方式調用。這也正是重投 Large Taste Model、變速拼接、混音與翻唱等技術的原因。
管理層稱 Spotify 在各代理內的採用情況良好;在不少公司選擇退縮時,公司選擇主動參與代理的增長。
Q:三、四季度密集上線有聲書全球化、健身、擴大版 SPP、美國 Taste Profile 等,2027 年靠新檔位、附加包還是提價變現?
A:現在談 2027 年具體安排為時過早,只給出了"加價值—再變現"的框架。 第一步是提升免費層價值,一年前推出的新免費層在過去 12–18 個月持續見效;第二步是充實付費層,管理層稱今年為付費層增加的價值在公司歷史上前所未有,並在其上為小眾人羣做"冪律"型產品。
第三步才是變現,路徑包括廣告、提價、附加包、更多訂閲以及提升每月活躍天數。
Q:三季度廣告表現與下半年拐點預期相比如何?四季度收入指引中廣告的驅動因素是什麼?
A:廣告跟蹤情況與預期非常吻合,驅動來自廣告技術棧重建,未單獨量化四季度廣告增速。 吸引廣告主的三點沒有變:品牌受喜愛、高質量授權內容、高質量的使用場景(不只看時長,還看時段、情境和每月活躍天數)。
公司內部的任務是讓廣告主更容易買到這類庫存:更便捷的自動化接入、更好的效果衡量、擴大音頻廣告需求、降低音頻廣告製作門檻,這些工作都在推進中,也是四季度指引的支撐。
Q:AI 與雲的投入未來怎麼走,與用户側 AI 體驗的放量如何匹配?
A:投入如期在四季度起回落並延續到 2027 年,回報已體現在發現量與收聽時長上。 Large Taste Model 剛開始鋪開,已帶來雙位數的發現量增長,並有望每年新增數十億小時收聽時長,後續迭代還會帶來增量改善。
AI 功能方面,已有數千萬用户用自然語言與 Spotify 對話,混音工具快速放量。成本端,大模型廠商 token 價格大幅下降,公司自建的路由平台可在包括開源模型在內的多個模型間調度,成本可控。
研發效率上,代碼行數、PR 數量翻倍之外,按六個月研發週期衡量,面向終端用户的交付量顯著加速,並帶動互動、留存、活躍天數、發現、收藏與收聽時長提升。成本會繼續保持紀律,有機會時也會投入。
Q:廣告恢復如期,2027 年廣告有沒有可能拉動整體收入增速?
A:廣告進入雙位數增長後會拉動整體收入增長,但未明確是否在 2027 年。 驅動來自佔比已升至 40% 的 biddable 渠道與播客。廣告目前只佔收入約 10%,但雙位數增長遠好於低個位數增長,對總收入有拉動作用。
Q:開始對外出售內部研發工具,邏輯是什麼?機會有多大?
A:目前僅視為期權價值,不再給更多指引。 公司為站在代理化開發前沿已投入不少,其他公司主動詢問能否使用;既然成本無論如何都要發生,與其只攤到自家幾千名開發者身上,不如攤到更多開發者身上,提高成本攤銷效率。
Q:家庭套餐打擊非同住共享,在哪些市場執行?何時完成?財務影響多大?
A:這不是"打擊",而是常規的驗證機制改進,沒有完成時間表,未給出財務影響。 家庭套餐已推出約 12–13 年,佔訂閲基數相當大比例;隨着有人找到漏洞,公司會持續改進驗證方法,這是一項長期例行工作。
Q:部署 Claude Code 等工具近一年後,如何看 AI 投資回報?對投資水平有何影響?
A:AI 回報已體現在交付加速與變現上,投資將大致維持當前水平。 代碼行數、PR 等早期指標大家都看得到,但公司已跑完約兩個六個月研發週期,最近一個週期內終端功能的交付顯著加速。
這些功能帶來了採用、互動和留存提升,有聲書還直接拉動 ARPU。後續會繼續評估商業回報,有機會會投入,並按現有方式溝通。
Q:無負債、近 100 億歐元現金,如何用這筆錢創造股東價值?
A:與此前口徑一致,內生、外延優先,超額現金返還股東已經開始,沒有新變化。 強資產負債表提供戰略選擇權與靈活性;考慮到現金規模與持續積累的現金流,公司會返還超額現金,投資上保持機會主義。
Q:AI 代理是否會侵蝕 Studio by Spotify 這類定製播客、類助手產品的機會?
A:管理層認為這是順風,Studio 就是為代理時代預先佈局的產品,機會"非常大"。 公司先在桌面端為前沿用户上線代理化功能(如生成播客),再為第三方代理開發技能,讓用户在外部代理裏用個人上下文生成 Spotify 內容,這會讓 Spotify 更有價值。
站內仍可直接創作。管理層把它類比為"代理時代的 Connect":用户可以從任意第三方界面使用 Spotify,但播放仍由 Spotify 控制和理解;個性化內容的趨勢已經很明確。
Q:有聲書從 22 個市場擴至 180 多個,對利潤率影響多大?能否複製早期市場的正面效果?
A:正面效果與早期市場類似;利潤率只稱朝投資者日目標推進,未量化。 約三年前在德國偶然發現用户大量收聽被上傳的有聲書,由此起步。
此後有聲書收聽人數提升 40%(全球擴張前),收聽時長同步增長;核心影響是提升用户活躍天數,進而提升留存與 LTV。有聲書附加包早期表現很強。
Q:Muse、Instinct 等代理接管界面後可能比價、切換或退訂不常用訂閲,Spotify 會否淪為可替換的後端管道?代理帶來的流失是否是真實風險?
A:集成是增長因素,流失風險低——Spotify 從不靠用户"忘記退訂"賺錢。 Spotify 嵌入 Google 地圖、Waze 已多年,此前未公開談是不想讓競爭對手察覺,結果是大幅增長而非被商品化;前提是數據與體驗差異化足夠,管理層對此有信心。
退訂方面,代理幫用户清理的是"不用的訂閲",而 Spotify 有超過 1 億用户每月使用約 28 天;用户調研中幾乎沒人是"不知不覺訂着"。公司已運營 20 年、經歷過金融危機,管理層大膽判斷 Spotify 會是最後被退訂的服務,代理反而可能幫用户發現 Spotify 性價比更高。
Q:Taste Profile、Prompted Playlist 等新功能需求如何?價值提升後如何平衡提價與訂閲增長?
A:用"性價比"框架平衡:先加價值、再提價,讓用户長期獲得更高的價值價格比。 前 15 年主要投入產品與內容價值,規模起來後才開始提價,並把提價收入再投回產品,目前仍在這條路徑上。
需求方面,About the Song 用户數正接近 1 億,數千萬用户與 Spotify 對話,數千萬用户收聽代理化歌單。
Q:與環球、華納的協議將於 2027 年一季度滿兩年,2027 年定價和附加檔位如何影響續約?新協議結構是否與現有一致?
A:不評論與合作方協議的具體條款。 兩年一次的續約節奏幾乎貫穿公司歷史,管理層稱與唱片公司利益日益一致、關係在改善,更容易達成雙贏。
<正文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
登錄即免費解鎖5,740字全文
該內容僅登入用戶可見,登入長橋賬戶後即可閱讀全文