

SEA

Sea:電商、AI 雙線投入,“小騰訊” 也要尷尬了?
 我是 LongbridgeAI,我可以總結文章信息。
東南亞小騰訊$Sea(SE.US) 於美東時間 11 月 10 日盤前發佈了 2026 年第三季度財報。本季業績屬於好壞參半:增長端表現不錯,電商、金融、遊戲三大板塊的收入全部超預期;但利潤一般,GAAP 經營利潤率低於預期且環比走低。不過目前市場最關注的或許並非業績本身,而是要做雲業務帶來的投入問題,在本季似乎已有顯現。具體來看:
1、整體表現:收入超預期,利潤一般
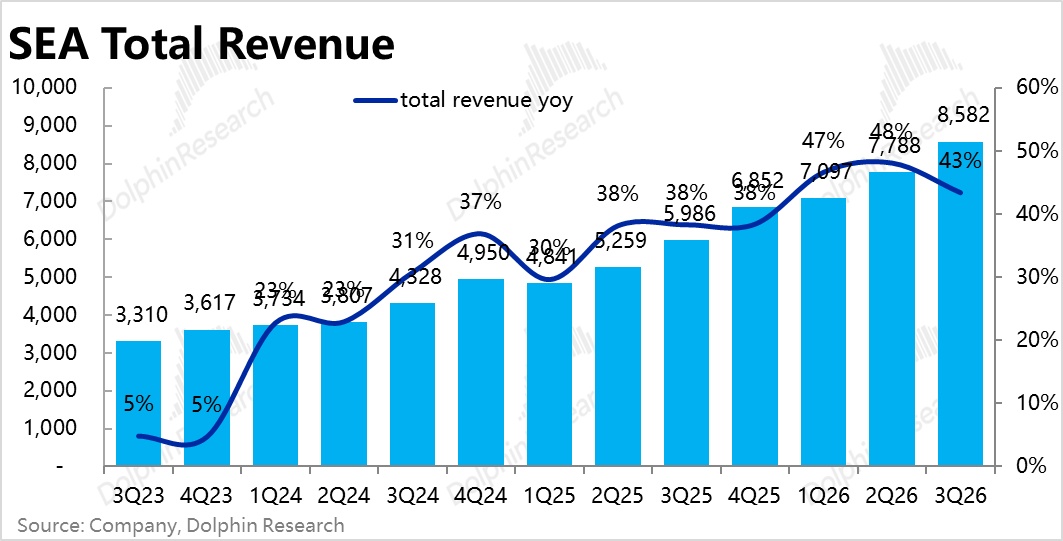
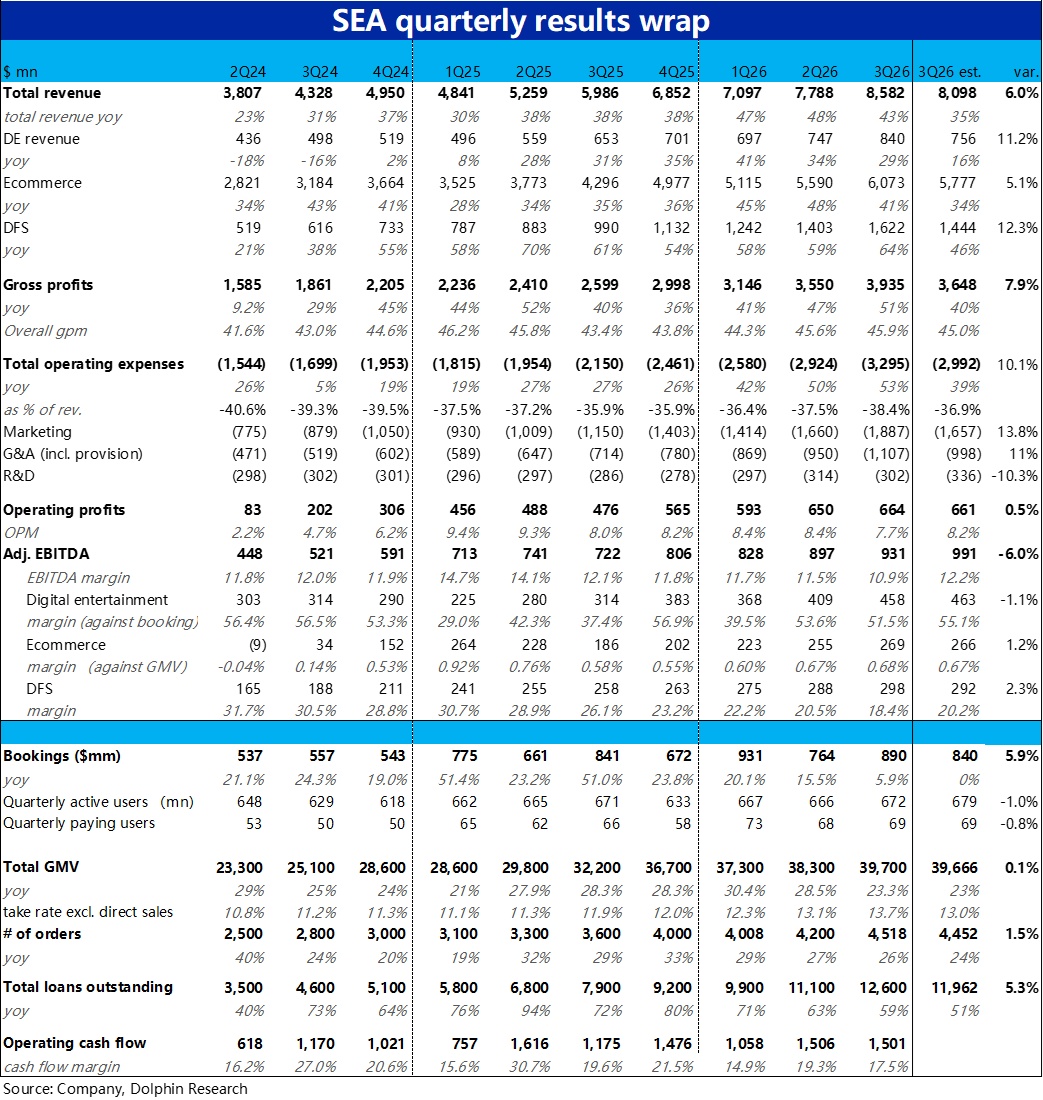
本季總收入約 86 億美元,同比增長 43%,雖環比略有降速但比一致預期高約 6%,表現不俗。且三大板塊沒有明顯短板,營收全部好於預期。
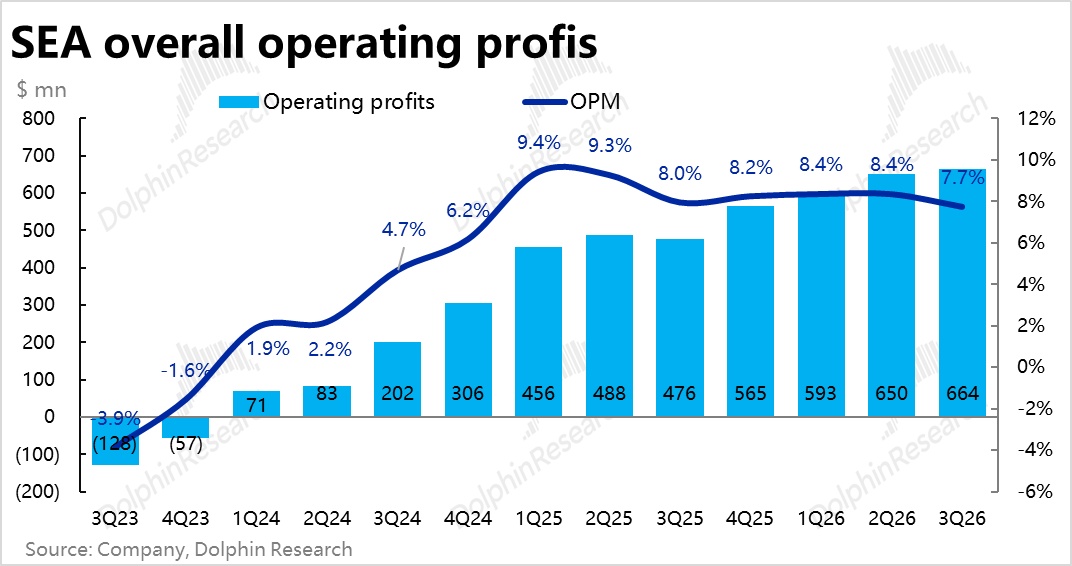
但盈利端表現一般,GAAP 經營利潤率約 7.7%,環比走低約 0.6pt,也明顯不及市場預期。分板塊看,電商板塊的表現不差,利潤率環比小幅走高,但是遊戲和金融的利潤率都有所走弱。值得注意的是,本季“其他” 業務虧損環比近乎翻倍,是集團利潤不及預期的最大元兇 – 要做雲業務帶來的盈利壓力似乎已有體現。
2、電商:降速符合預期,客單價拖累,利潤率小幅提升
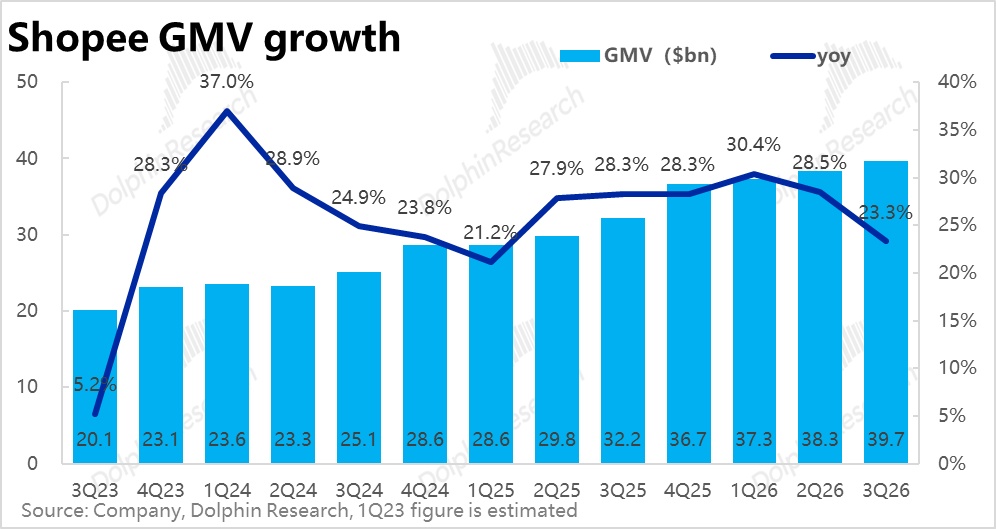
本季電商 GMV 約 397 億美元,同比增長 23%,比上季有所降速,但與一致預期持平。拆開看,單量增長約 25.5%,好於預期,拖累主要來自客單價,同比下滑約 1.8%。對此賣方業績前已有一定預期,應當主要是東南亞國家匯率走低的拖累:根據大行統計本季印尼盾、菲律賓比索對美元同比貶值約 8%。公司在電話會上也確認,剔除匯率影響後 GMV 增長超過 26%,與上季相近。
單量增長的動力主要來自拉新:月均活躍買家同比增長 20%,其中新買家增長超過 50%,比上季(>35%)進一步加速。公司稱巴西仍是增長最快的市場,增速繼續快於大盤。
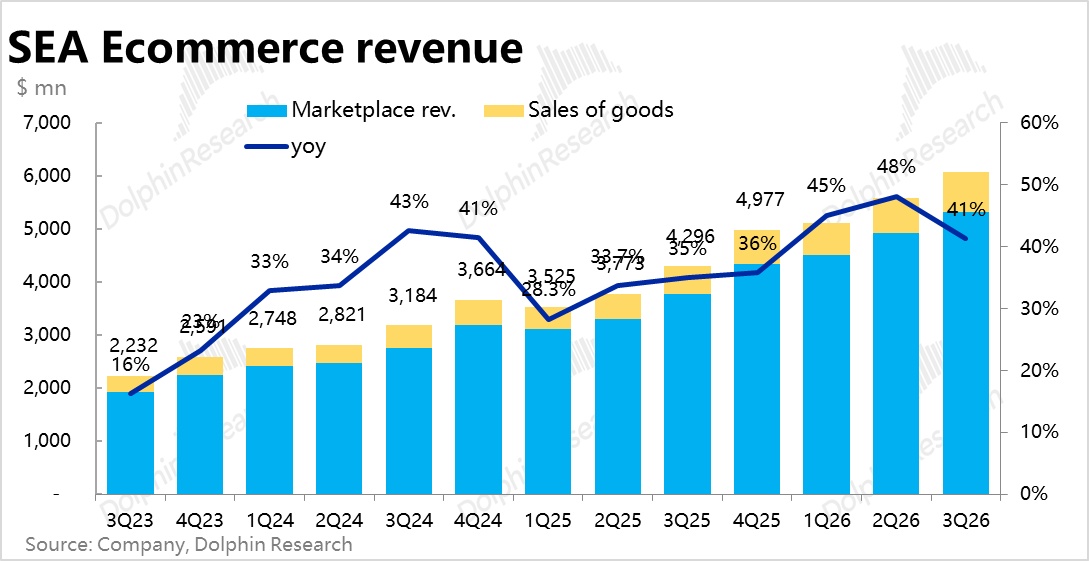
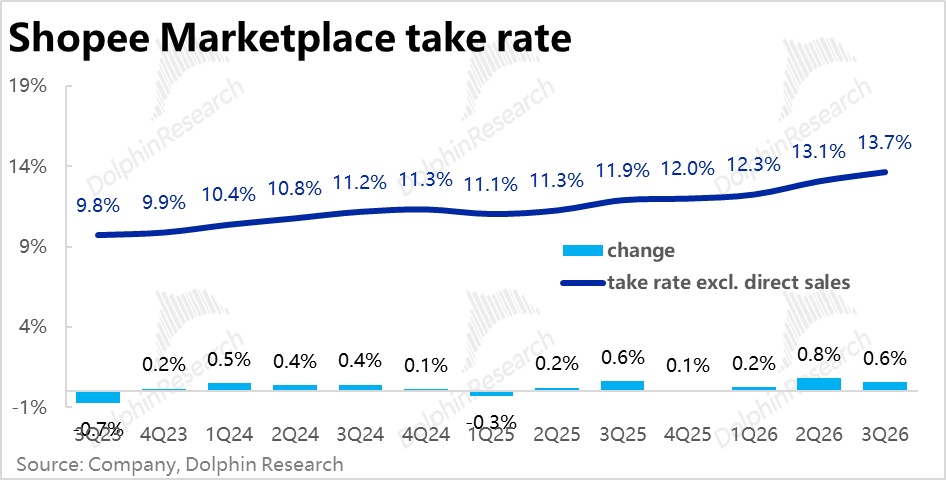
變現率繼續走高、超出預期,3P 平台變現率環比提升約 0.6pt,推動 Shopee 收入同比增長 41%,高於一致預期約 5%。拆開看,佣金和廣告構成的核心市場收入同比增長約 51%,而以物流為主的增值服務收入同比持平,即提升全部來自佣金和廣告,而免郵的拖累仍未結束。
管理層表示,後續變現率的提升將主要來自廣告,佣金的貢獻會更少。不過廣告的增長在放緩:本季廣告收入同比增長超過 55%、付費廣告賣家增長超過 35%,上季分別是超過 70% 和約 45%。
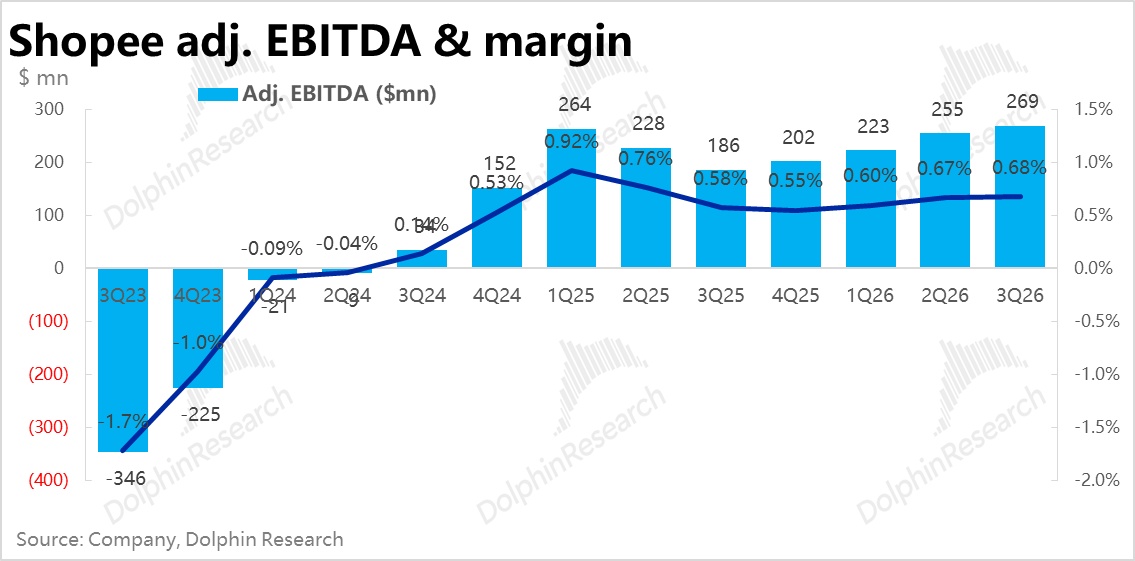
利潤上,電商利潤(adj.EBITDA)約 2.7 億美元,佔 GMV 約 0.68%,環比小幅提升0.01pct、大體符合預期。超預期提升的變現,被營銷投入的加碼基本 “吃光”:電商營銷費用同比暴漲 60%。
這和新用户增長和會員計劃擴張同步:ShopeeVIP 會員已超過 2,100 萬,環比增長超過 40%,貢獻接近 25% 的 GMV。
對於利潤率為何沒有隨變現明顯提升,管理層的解釋是變現改善的一部分會再投入擴大市場,但承諾全年電商 EBITDA 超過 10 億美元,且計入這些投入後 EBITDA 仍會同比改善。另外,直播和短視頻業務的貢獻利潤本季已轉正。
3、遊戲:流水增速放緩,用户指標偏弱,利潤率環比走低
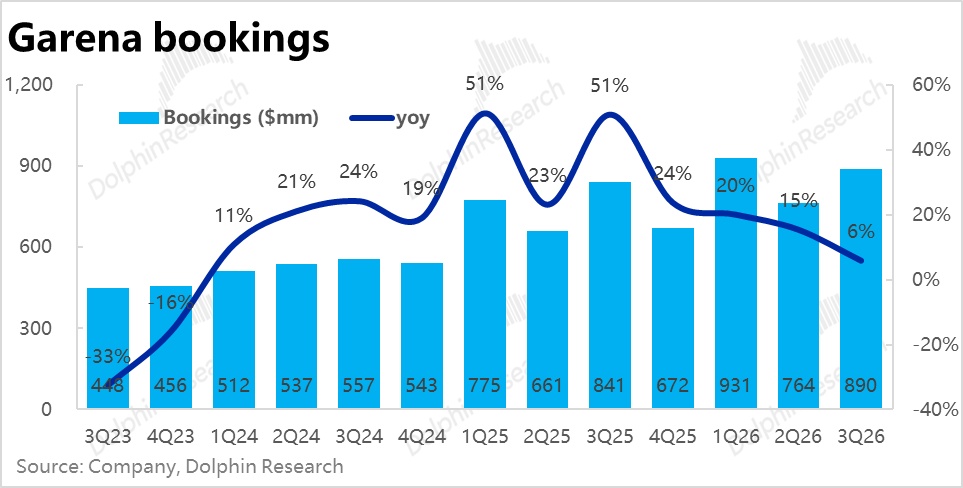
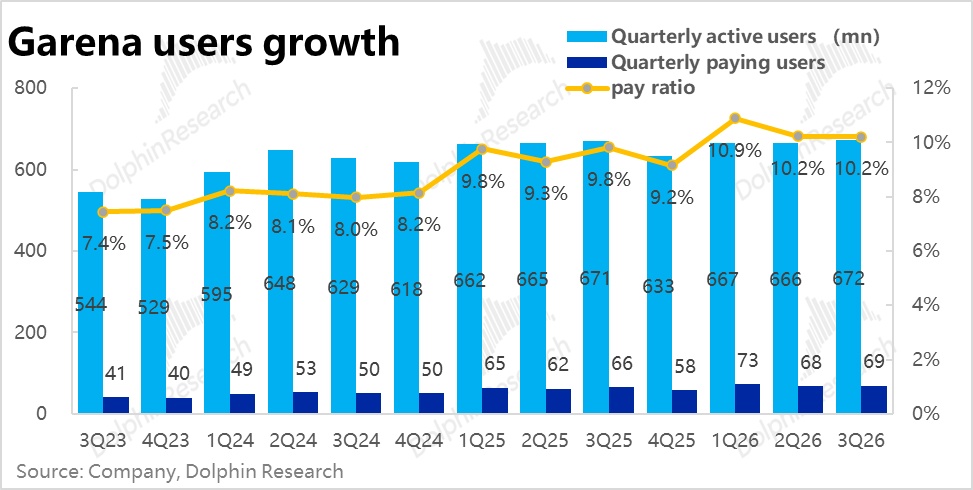
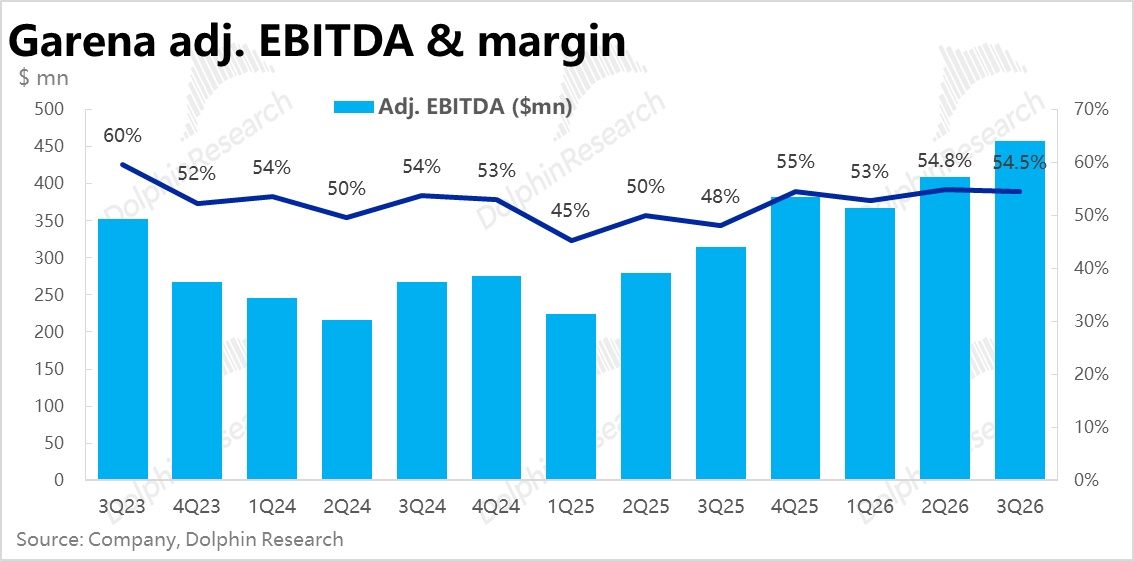
本季遊戲流水約 8.9 億美元,同比增長約 6%,比上季增速(15.5%)明顯放緩。此外,活躍用户同比基本持平,付費用户同比增長約 4%(上季約 10%),兩項反映用户活躍度的指標也都略低於預期。
公司稱本季的增長主要靠 Free Fire 復刻《火影忍者疾風傳》聯動和《傳説對決》十週年活動支撐,但去年同期的聯動帶來的基數很高,因此增長絕對來看不算好,但強於一致預期。
營收上,由於去年同期遞延收入是淨增加,導致營收偏低,因而本季營收增長不錯,但照例底層的流水增長更加重要。
利潤端按新口徑的 adj.EBITDA 約 4.6 億美元(不再考慮遞延收入的影響),利潤率環比小幅走低,同樣表現平平。
4、金融:增長依舊迅猛,但信貸質量在變差
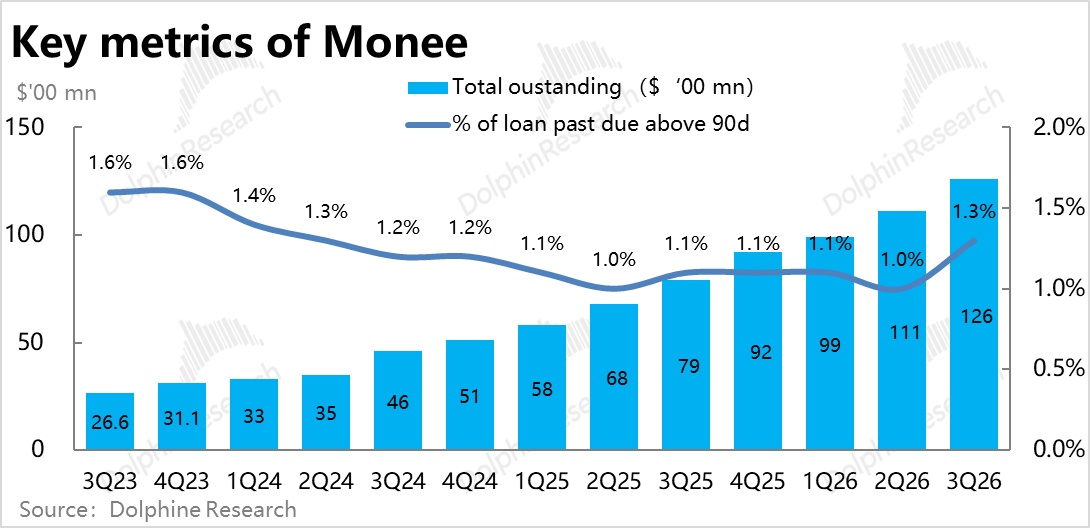
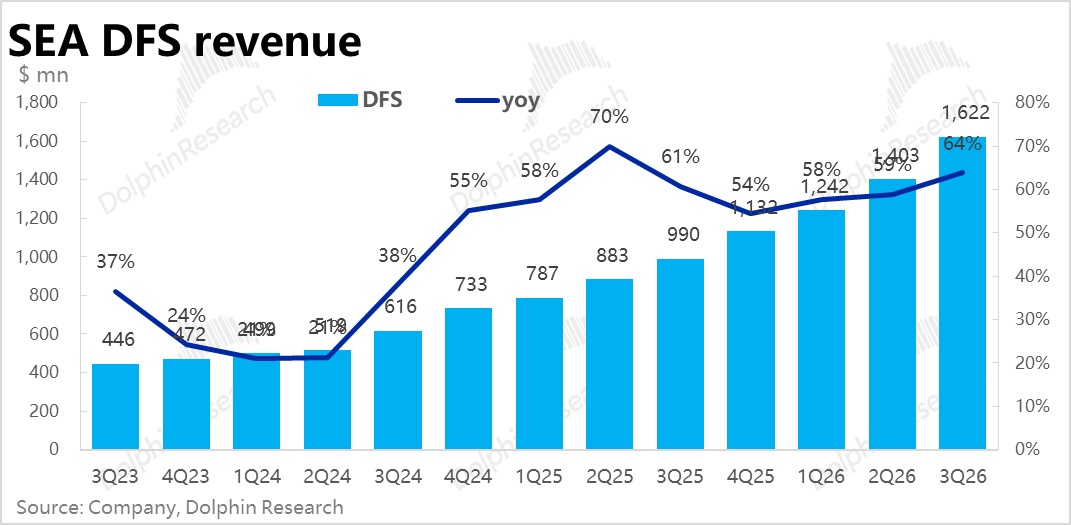
貸款餘額約 126 億美元,環比淨增約 15 億,相比上季繼續加速,帶動金融收入同比增長 64%、加速增長,兩項指標都明顯好於預期。
但是信貸質量在走差:90 天以上不良率從上季的 1.0% 升至 1.3%(公佈該指標以來的首次止降回升),按海豚君計算的壞賬損失率(信貸減值計提/平均貸款餘額)從約 21% 升至約 23%。公司解釋不良上升主要反映信貸環境變化,尤其是泰國和巴西,以及巴西和 Shopee 站外 SPayLater 等風險更高的業務增長更快,已對部分客羣收緊審批標準和額度管理。
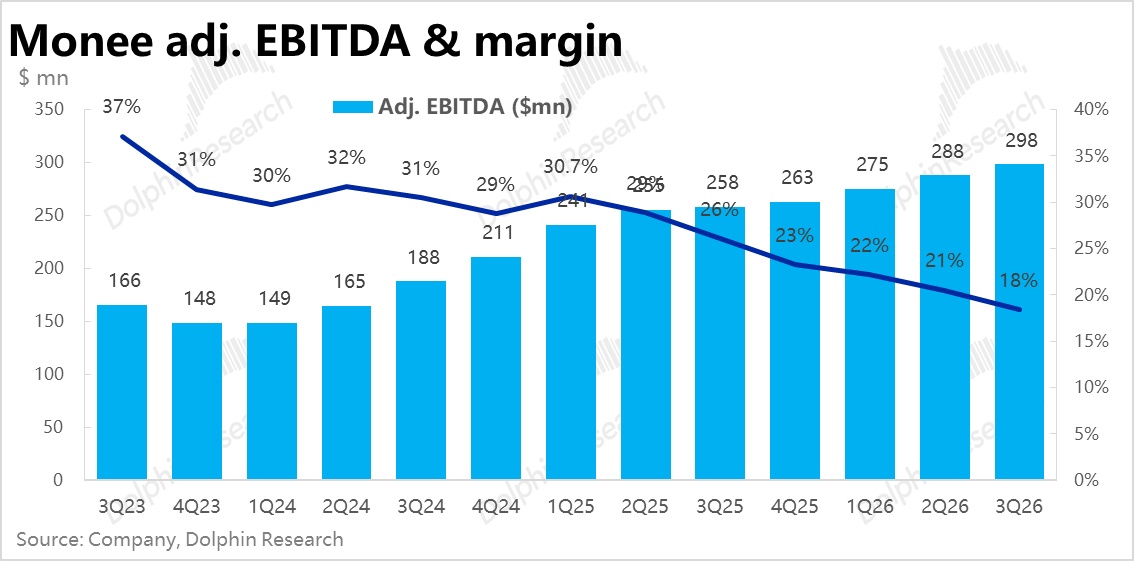
受壞賬和高額營銷投入(金融板塊營銷費用同比翻倍以上)拖累,金融板塊adj.EBITDA利潤率進一步降至約 18.4%(上季 20.5%),連續多個季度走低且不及預期。
增長確實依然迅猛,但正中市場擔心的信貸市場風險惡化問題。
5、做雲的投入已開始體現在資本開支和 “其他” 業務上?
三季度資本開支約 5.5 億美元,已超過 2025 年全年開支,前三季度累計約是去年同期的 3 倍(當然物流投入也是 Capex 明顯增長的原因)。同時本季 “其他” 業務虧損環比近乎翻倍,這兩項指標似乎都暗示着,公司要做雲業務所伴生的額外投入和虧損,已有初步展現。
6、毛利與費用:毛利率小增,費用增速快於收入
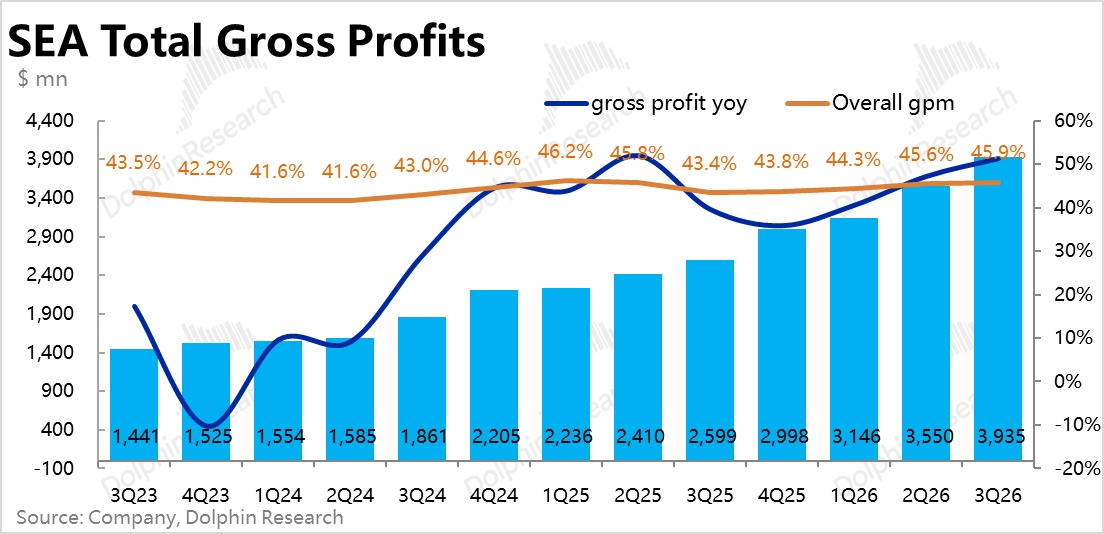
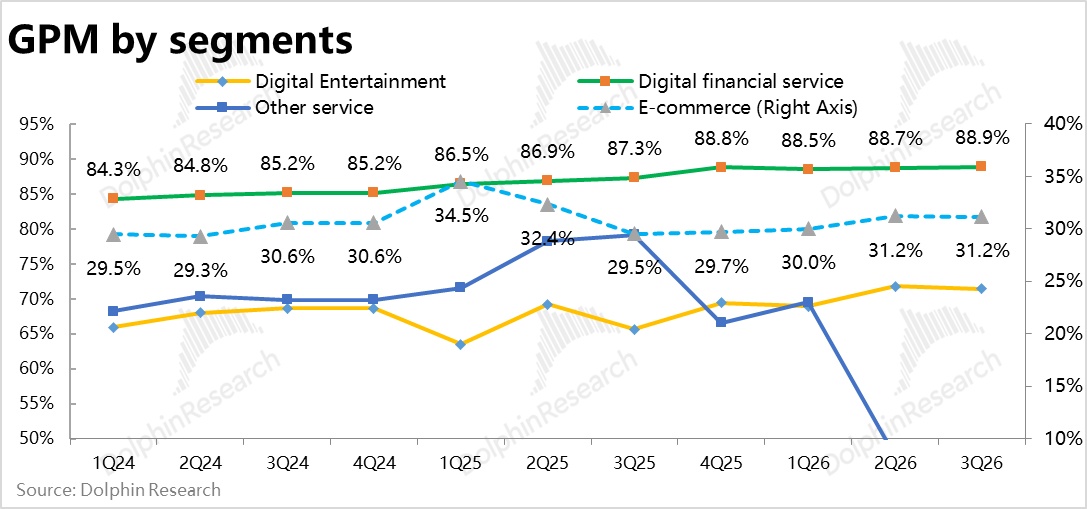
成本和費用上,本季毛利率約 45.9%,環比提升約 0.3pt,略好於預期。但分板塊看,電商、遊戲、金融板塊各自的毛利率與上季差別不大,整體毛利率好於預期主要是收入結構的變化,高毛利率的金融和遊戲營收增長更超預期。
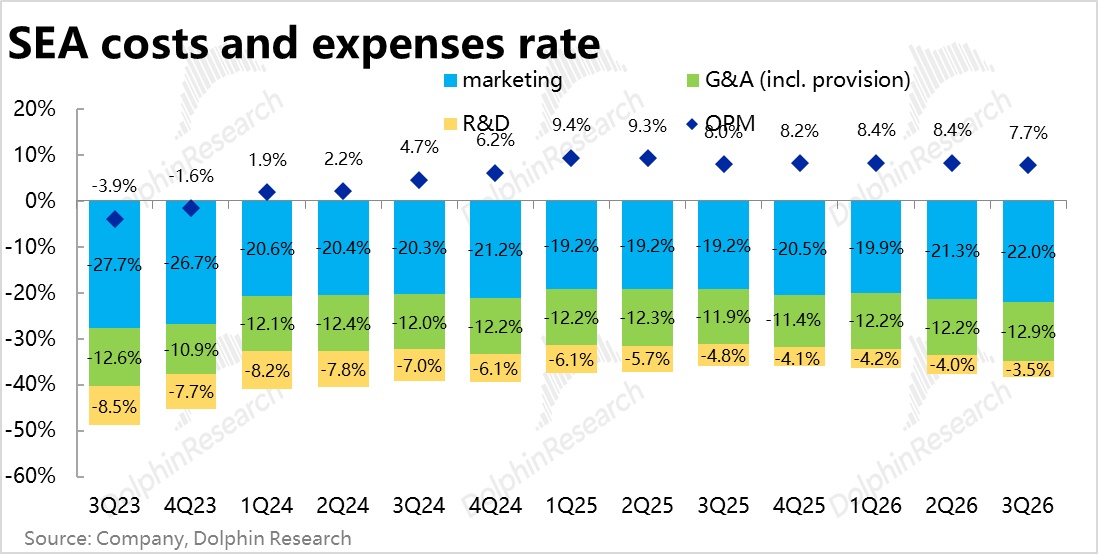
費用端,總經營費用同比增長 54%,快於收入的 43%,可見公司仍處投入週期。主要拉動項仍是營銷和壞賬計提,分別同比增長 64% 和 82%,其中電商營銷增長 60%,金融營銷翻倍以上;研發費用同比僅增長約 5%。因此在毛利率小超預期的情況下,經營利潤率反而同比、環比雙雙走低,不及預期。
7、現金流與回購:現金下滑、新增 10 億美元回購額度
本季經營現金流約 15 億美元,但放貸和資本開支都在加速佔用現金,公司的總現金(含短期及庫存投資)降至約 95 億美元,比上季減少約 8 億。股東回報上,原 10 億美元回購已基本用完,董事會又批准了新的 10 億美元回購額度,約佔當前市值的 2%。
8、以下是核心指標一覽,電話會紀要可見鏈接
海豚研究觀點:
1、當季業績表現
整體來看,本季業績並不差,但好壞參半:增長端仍然強勁,三大板塊收入全面超預期;問題出在利潤,費用增速仍快於收入,“增收不太增利” 的狀態沒有改變。
分板塊看,最關鍵的電商表現不差,降速主要是匯率拖累,變現和利潤率仍在緩慢向上;遊戲進入高基數後的平淡期;金融則是增長越快、質量越差。三大板塊之外,資本開支和 “其他” 業務虧損在跳升,是後續利潤釋放的新變量。
2、Sea Cloud 是本季的核心變量:做雲的決心明確,但規模和打法都還是空白
在 10 月 20 日公司 CEO 官宣將推出 Sea Cloud 業務後,股價當日大跌超 9%,後續一週累計跌幅達 20%,可見這是近期壓制公司股價的核心原因。背後原因是,雲業務需要的新一輪投入週期可能會再度延後集團的利潤釋放節點,並讓 Sea 也面臨雲公司們頭疼的現金流和融資問題。
這一選擇背後的邏輯並不難懂,和亞馬遜及阿里的情況類似,都是原本支持內部業務的自用雲平台,在技術和規模 “初步成熟” 後推向外部市場,作為新的增長引擎。這裏的一個重要分歧是,Sea Cloud 會採取重資產(大量自建/自購廠房和 GPU 等設備)還是輕資產模式(外租為主),將顯著影響公司後續的現金流壓力。
公司表述:從電話會看,管理層傾向於輕資產模式,這對市場而言是個好消息。Sea Cloud 的重點是智能體軟件和算力運營效率,而不是大規模出租算力;客户需要專屬算力時,只接有明確客户承諾和回報的項目,實體基礎設施主要靠合作方和客户預付款出資,預計短期內對公司財務不會有重大影響。
目前 Sea Cloud 還沒有簽下任何企業客户,管理層也坦言細分市場、客户和商業模式都還在摸索,是長期押注。另外,管理層表示無論是否做雲都會繼續投 GPU,主要用於自有業務,也可能為滿足 Monee 的數據本地化要求自建數據中心。
3、競爭:東南亞相對理性,巴西 Shopee 提費保利潤、往高端走
至於電商板塊,雖然本季業績不錯,但海豚君認為競爭的壓力仍非常大,無論是在東南亞還是南美。
東南亞方面,TikTok Shop 仍在搶份額,且近期剛剛上線獨立的 TikTok Shop App(據第三方數據,1H26 東南亞三大平台 GMV 中其份額升至 39%,Shopee 降至 55%),但三家平台近期都在提佣,競爭仍偏理性,這是 Shopee 變現率能繼續提升的基礎。
巴西方面,Mercado 選擇降佣、加投物流搶份額;Shopee 則也在加碼物流的同時提費,並往高客單價品類和品牌走。Mercado 和 Sea 的財報都清晰體現出物流投入和免郵對利潤的顯著拖累。
由此來看,海豚君認為一方面 Shopee 應當還有繼續提升廣告等變現率和釋放物流效率/利潤率的空間,但另一方面在東南亞和拉美的競爭大概率也是沒有終結的持久戰。因而電商板塊利潤率或許能平緩小幅走高,但中期內快速提高的可能性看起來也不大。
4、Monee:上市有了 1-3 年的時間表,但先要過信貸質量這關
在宣佈要做雲的同一份內部信中,管理層也表示將考慮把金融板塊-Monee 獨立上市,這次給出了時間表:未來 1-3 年視市場、宏觀和監管擇機上市,用獨立的資本基礎把業務擴展到抵押貸款、保險、理財,和 Shopee 的合作關係不變。
上市的價值在於估值顯性化和獨立融資,但也會造成母公司的佔股比例被攤薄。整體上海豚君認為,上市是中期催化劑,但近期決定 Monee 估值的是信貸質量。本季不良率抬頭,增長又更多來自巴西和站外 SPayLater 這類風險更高的業務,若利潤率繼續下滑,會直接壓低分拆時的估值。
5、後續展望
公司不提供下季業績指引,但維持了對 Shopee 的全年指引不變:全年 GMV 增長約 25%、電商 adj.EBITDA 約 10 億美元(電話會上的表述是超過 10 億美元),按指引下限,隱含四季度 GMV 增速放緩至 20% 左右、電商利潤環比略降。管理層稱後續變現主要靠廣告,且會把一部分再投入,電商利潤率的提升會是漸進的。
Monee 收緊部分客羣的審批後,推測放貸增速會有所放緩。而 Garena 在本季流水放緩後,4Q 則要關注 Free Fire 印度版再度上線和《Monster Hunter Outlanders》新遊推廣,能否拉動增長再提速。
6、估值
基於本季業績和電話會信息,海豚君下調了電商板塊 2027 年的利潤率預期:物流投入和免郵讓利仍在持續,變現提升也有一部分會被再投入,因此假設 27 年的電商毛利率僅小幅提升、營銷費用增速上調,電商利潤率(adj.EBITDA/GMV)由約 0.89% 下調至約 0.68%。金融板塊則因本季貸款和收入超預期,收入和利潤預期小幅上調。
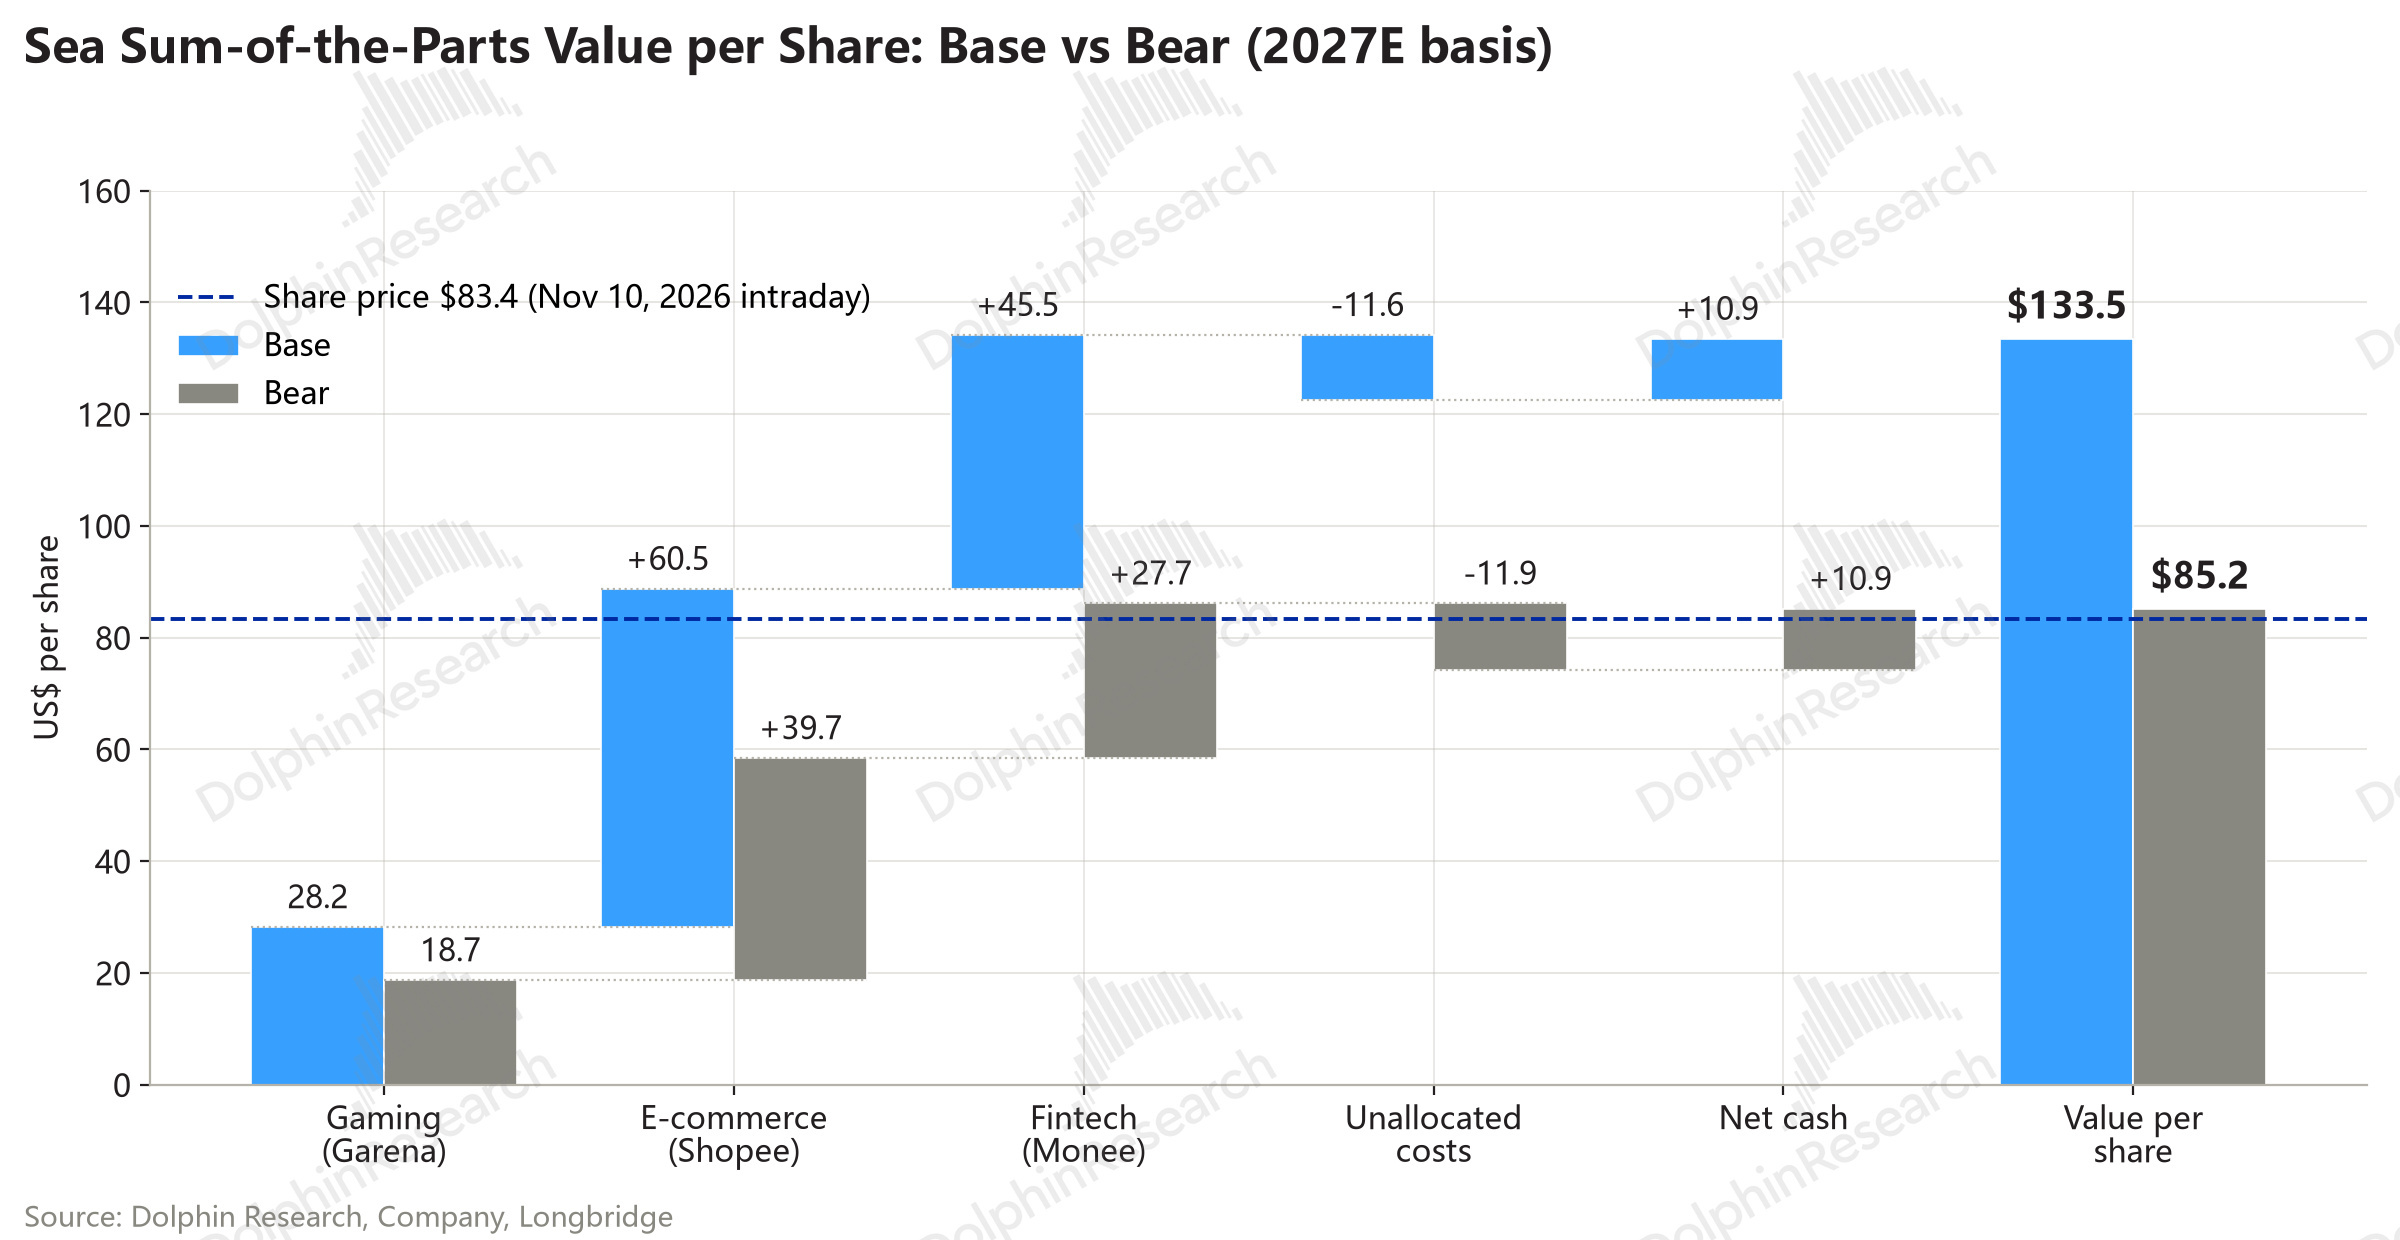
估值上,以 2027 年為基準年做分部估值: 預期 27 年遊戲流水增長約 7%,淨利潤約 14.8 億(約佔流水的 42%);電商 GMV 增長約 19%,adj.EBITDA 約 12.9 億(佔 GMV 約 0.68%);金融收入增長約 39%,adj.EBITDA 利潤率約 19.4%。
估值倍數上,遊戲給 12 倍 PE,電商取 0.3 倍 EV/GMV 和 15 倍 EV/EBITDA 的平均,金融給 18 倍 EV/EBITDA,再扣除未分配費用,對應中性估值約 133.5 美元/股。
悲觀情形下,假設遊戲流水比中性低 5%、淨利率降至 35%,給 10 倍 PE;GMV 增速降低 3%、利潤率降至 0.6%,給 0.2 倍 EV/GMV 和 12 倍 EV/EBITDA;金融收入低 5%、利潤率降至 16%,給 14 倍 EV/EBITDA;未分配費用約 7.5 億。對應每股價值約 85 美元,與當前股價約 83 美元基本相當。
綜合來看,Sea 目前確實有不少可以 “吐槽” 的點:遊戲在高基數後增長放緩、用户指標偏弱;金融增長雖快,但信貸質量在走差、利潤率持續下滑;電商仍處在持續投入期,利潤率的提升速度不會太快;雲業務的投入也可能對利潤形成潛在壓制。
不過,此前已深度回調的股價已基本充分反映了這些擔憂,海豚君測算的悲觀情形估值已與現價相當。因此,短期內公司的業績表現可能仍有波折,但從估值和長線角度看,目前已是一個可以考慮的入場機會。
附註:adj.EBITDA 口徑變化。公司在 2Q26 業績公告中預告,從 3Q26 起 Garena 的 adj.EBITDA 不再包含遞延收入變動及相關成本的淨影響,改為單獨補充披露(本季該影響約 0.5 億美元,去年同期約 1.5 億)。公司已按新口徑重述了近幾個季度的數據,本文的同比、環比均按新口徑計算。
<全文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚研究過往【Sea】分析:
2026 年 5 月 12 日財報點評《SEA: 東南亞小騰訊霸氣歸來!》
2026 年 5 月 12 日電話會《Sea(紀要):26 年 Shopee GMV 至少增長 25%》
2026 年 3 月 4 日財報點評《SEA: 瘋狂撒幣求未來,東南亞 “小騰訊” 又進無底洞?》
2026 年 3 月 4 日電話會《Sea(紀要):2026 年 Shopee 利潤不增長?》
2025 年 11 月 12 日電話會《Sea(紀要):為長期盈利增長而投資》
2025 年 11 月 12 日財報點評《SEA: 沒變的答卷,敵不過市場 “變了心” 》
2025 年 8 月 13 日電話會《Sea(紀要):預期下半年 GMV 增長和上半年類似》
2025 年 8 月 13 日財報點評《SEA: 東南亞小騰訊徹底 “騰飛”?》
2025 年 5 月 14 日電話會《Sea(紀要): 沒法指引全年遊戲流水,電商利潤率目標 GMV 的 2%~3%》
2025 年 5 月 14 日財報點評《小騰訊 Sea:蹭上 “火影” 大 IP,炸裂業績能持久嗎?》
2025 年 3 月 5 日財報點評《SEA:沒掉鏈子,還是 “小騰訊”》
2025 年 3 月 5 日紀要《Sea(紀要):25 年 GMV 預期增長 20%》
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。